PayPayとBinance Japanは4月9日、PayPayマネーを使ってBinance Japanのアカウントへ事前に即時入金・出金できる新サービスを開始した。これにより、ユーザーは暗号資産の購入や売却のタイミングに縛られず、あらかじめ入金しておいた資金で取引できるようになる。PayPayとBinance Japanの連携は、2025年秋の資本提携を起点に段階的に進んできたが、今回はその第2段階といえる機能拡張だ。 「購入時連携」から「事前入金型」へ 今回始まったのは、PayPayマネーを通じてBinance Japan口座へ日本円を事前入金し、その残高を使って暗号資産取引を行えるようにする仕組みだ。従来の連携サービスでは、暗号資産の購入または売却のタイミングでのみPayPayマネーの入出金が可能だったが、新サービスでは注文成立と独立して資金を移せるため、事前に資金を置いたうえで取引の機会を待てる。 これにより、ユーザーは販売所だけでなく取引所機能でも取引しやすくなり、指値注文や板取引、定期購入などの使い勝手が向上する。Binance Japan口座にある日本円をPayPayマネーとして出金し、PayPayアプリに即時反映させることも可能だ。 主な利用条件 利用対象:Binance JapanとPayPayの双方で本人確認を完了し、アカウント連携に同意したユーザー 利用時間:原則24時間365日(メンテナンス時間を除く) 入金・出金手数料:各110円 入金下限:1,000円 入金上限:24時間30万円、30日間100万円 出金上限:24時間100万円、30日間200万円 なお、2025年11月に始まった「暗号資産の購入と同時にPayPayマネーを通じて入金するサービス」は引き続き利用でき、こちらは手数料無料のままとされている。今回の新サービスは利便性が高い一方で、事前入金・出金には手数料が発生する点は押さえておきたい。 PayPayとBinance Japanの提携はどう進んできたか 両社の提携の起点となったのは、2025年10月9日に公表されたPayPayによるBinance Japanへの出資だ。PayPayはBinance Japanに40%出資し、同社は2025年9月からPayPayの持分法適用会社となった。発表時点で、両社はBinanceアプリ内でPayPayマネーを使った暗号資産購入や、PayPayマネーへの出金機能を検討するとしていた。 その後、Binance Japanは提携を記念して、2025年10月20日から11月19日までBTC/JPYとBNB/JPYでメイカー・テイカー手数料を無料にするキャンペーンを実施。そして11月21日には、最初の実サービスとして、PayPayマネーやPayPayポイントを使って暗号資産を購入したり、売却代金をPayPayマネーとして受け取ったりできる連携機能を開始した。 今回の4月9日の新サービスは、この流れを一段押し進めたものだ。購入時に限った資金移動から、口座への事前入金・出金へと広がったことで、両社の連携は「決済手段の接続」から「日常的な資金移動インフラの接続」へと進みつつある。 Binanceの日本参入の歴史 Binanceの日本での歩みは順風満帆ではなかった。金融庁は2018年3月、Binanceが無登録で日本居住者を相手方として仮想通貨交換業を行っていたとして警告を公表。さらに2021年6月にも、Binance Holdings Limitedに対し、資金決済法違反にあたる無登録営業として再び警告を出している。 こうした経緯を経て、Binanceは方針を転換する。2022年11月、金融庁登録業者だったSakura Exchange BitCoin(SEBC)を買収し、規制準拠の形で日本市場に入る方針を打ち出した。Reutersも同月、BinanceがSEBC買収によって日本の規制下で事業展開できるようになったと報じている。 その後、2023年8月1日に日本居住者向けの新プラットフォーム「Binance Japan」が始動。Binanceの発表によれば、買収したSEBCは同時に「Binance Japan株式会社」へ商号変更された。さらにBinanceは、グローバル版Binanceの日本向け提供を2023年12月1日から停止し、既存ユーザーを国内のBinance Japanへ移行させる方針を示した。現在、金融庁の登録一覧ではBinance Japan株式会社が関東財務局長第00031号の暗号資産交換業者として掲載されている。 今回の提携が持つ意味 PayPay側から見れば、今回の連携拡大は、QR決済アプリの枠を超えてデジタル金融プラットフォーム化を進める流れの一環といえる。一方のBinance Japanにとっては、日本の生活インフラに浸透した決済サービスと接続することで、暗号資産取引の入口を日常の資金移動に近づける狙いがあるとみられる。 もっとも、暗号資産取引そのものの価格変動リスクは変わらない。今回の発表は、投資商品の拡大というより、資金移動と口座接続の摩擦を減らすことに主眼がある。提携開始から半年余りで「出資→購入時連携→事前入出金連携」と段階を踏んできたことを踏まえると、両社はまず日本の規制枠組みの中で使いやすい導線づくりを優先しているようだ。
ニュースカテゴリー:コード決済
iAEON刷新で会員コードが主役に 同日「イオンウォレット」は「AEON Payアプリ」へ、2アプリの役割分担は?
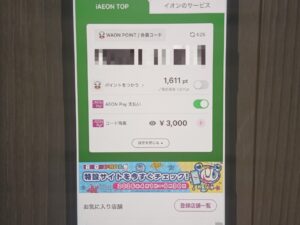
イオンは2026年4月6日、グループの公式アプリ「iAEON」のトップ画面を大幅リニューアルした。同日には「イオンウォレット」も「AEON Payアプリ」へ名称変更。2026年1月に累計2,000万ダウンロードを突破したiAEONを店頭導線の中心に据えつつ、決済・請求確認などの金融管理はAEON Payアプリ側で担うという形に整理したいという形だろうが、両者の役割は重複しており分かりづらい。 iAEONは「会員コード中心」の設計へ 今回のiAEON刷新で最も大きいのは、会員コードがホーム画面の初期表示になったことだ。トップ画面からそのまま会員コードを見せられるようになり、ポイント利用やAEON Pay支払いの設定にもすぐアクセスできる。あわせてAEON Payボタンは操作しやすいフッター中央に移され、「イオンのサービス」タブも新設された。 この変更で、iAEONは会計時の導線を一段と短くした。会員コードは1回のスキャンでAEON Pay支払いに使えるほか、クーポン利用時も会員コードを提示する仕組みで、電子レシートも会員コードのスキャンを起点に発行される。クーポンを選択し、AEON Pay支払いを有効にし、電子レシート利用登録を済ませていれば、買い物時の主要な処理を会員コード中心でまとめやすくなった格好だ。 「イオンウォレット」は「AEON Payアプリ」に 同じ4月6日には、イオンウォレットも「AEON Payアプリ」へリニューアルした。ログインIDの名称も「イオンスクエアメンバーID」から「AEON Pay ID」へ変更されたが、既存のIDとパスワードはそのまま利用できる。4月6日午前8時以降のアップデートで新アプリへ移行でき、旧イオンウォレットは5月12日まで一部機能制限付きで利用可能、5月13日以降は利用できなくなる。 2アプリの役割はどう分かれたのか iAEONは、「決済」「ポイント」「店舗情報」をひとつにまとめたイオングループのトータルアプリという位置付けだ。会員コード、クーポン、AEON Pay、電子レシート、お気に入り店舗や各種サービス導線など、来店から会計までをなるべく1つの流れにまとめる役割が強い。 AEON Payアプリは、その名の通りAEON Pay決済を軸にしながら、請求額の確認など、金融・残高管理側の機能をまとめた色合いが濃い。今回の刷新後は店頭でまず開くアプリとしてiAEONの存在感が強まり、AEON Payアプリは支払いの後ろ側を管理するアプリとして整理されつつある。 AEON Payは両者とも使えるので、ユーザー目線では「AEON Payアプリでしかできないことは、カードの請求額確認などだけではないか」と映る場面も増えそうだ。SNSで繰り広げられる意見を見ても、今回の同日刷新は、iAEONはますます買い物の前線に、AEON Payアプリはリニューアル後もあくまでカード周りの管理アプリとして受け止められている傾向が強い。 ちなみに、iAEONの運営主体がイオンスマートテクノロジー、AEON Pay側の決済・金融基盤がイオンフィナンシャルサービスと、役割だけでなく運営体制の面でも棲み分けがあり、AEON Payという名前のアプリがありながらiAEONがAEON Payとして使われるという違和感は当面続くと思われる。
関電が「かんでんPay」開始 はぴeポイントの出口を街に広げた

関西電力とアプラスは3月12日、キャッシュレス決済サービス「かんでんPay」の提供を始めた。関西電力の「はぴeみる電」アプリを使う利用者向けのサービスで、電気・ガス料金の支払いなどでためた「はぴeポイント」や、セブン銀行ATM、銀行振込、ことら送金、後払いチャージなどで残高を入れ、全国のQUICPay+加盟店やVisaのタッチ決済対応加盟店、ネット決済で使える。通常時の還元率は0.5%で、リリースキャンペーンでは1%に引き上げられる。 このニュースを、単に「また新しいPayが増えた」と受け取ると本質を見落とす。今回のポイントは、関電が新しい決済ブランドを作ったことよりも、これまで主に電気・ガス料金の支払いやポイント交換で使われてきた「はぴeポイント」に、街中で使える新しい出口を作ったことにある。 これは“ポイントの出口改革” 公共料金まわりのポイントは、ためる導線はあっても、使う瞬間が月に一度の請求画面に閉じこもりやすい。関電の「はぴeポイント」も、これまでは電気・ガス料金への充当、他社ポイントやマイルへの交換、アイテム交換などが主な使い道だった。そこに今回、日常の買い物で使える「かんでんPay」が加わった。これは、ポイントを“請求書の中で消える割引”から、“普段の支払いに回せる残高”へ変える一手だ。 しかも「かんでんPay」は、アプラスの金融プラットフォーム「BANKIT」を活用して提供される。つまり、関電がゼロから決済網を立ち上げたというより、既存の金融インフラを使い、会員基盤とはぴeポイントに決済機能を接続した形だ。派手な独自経済圏づくりというより、実用性を優先した現実的な参入と言っていい。 実はこの方向性は唐突でもない。関西電力は2016年の中期経営計画で、「はぴeみる電」を「暮らしのプラットフォーム」として機能充実していく方針を打ち出していた。料金確認だけの場所だった会員サービスを、ポイント、生活支援、そして今回の決済へと広げてきたと見ると、「かんでんPay」は新規事業というより、長く温めてきた構想の延長線上にある。 そもそも、はぴeポイントとは何か はぴeポイントは、関西電力の会員サービス「はぴeみる電」でたまるポイントだ。電気・ガスの利用や、各種コンテンツの利用でためることができ、使うには「はぴeポイントクラブ」への加入が必要になる。登録費や年会費はかからず、有効期限はポイント加算から3年間だ。 特徴は、公共料金の利用者向けポイントとしては使い道が思った以上に広いことだ。電気・ガス料金の支払いには1ポイント=1円で、100ポイントから充当できる。さらに、キッチン用品、グルメ、カタログギフトなど500種類以上のアイテム交換、電子クーポン、地域・社会の支援、他社ポイントやマイルへの交換にも対応している。交換先には、PayPayポイント、楽天ポイント、Vポイント、dポイント、Pontaポイント、ANAマイレージクラブ、JALマイレージバンクなどが並ぶ。 グループ内の「かんでん暮らしモール」でも、条件を満たせば1ポイントから使える。つまり、はぴeポイントはもともと「電気代の値引き専用ポイント」ではなく、関電の会員サービス全体を横断する“生活系ポイント”として育てられてきたわけだ。 どんなふうに使えるのか かんでんPayで広がる使い道 新しく始まった「かんでんPay」では、ためたはぴeポイントをそのまま決済残高にチャージできる。加えて、セブン銀行ATMチャージ、銀行振込、ことら送金、後払いチャージにも対応する。銀行振込、ことら送金、後払いチャージ、および出金・送金系の機能には本人確認が必要だ。クレカチャージは未対応となっている。 使い方は、いわゆる“アプリの中のチャージ残高”に近い。中身は、インターネット専用のVisaプリペイドカードと、Apple PayまたはGoogle Payに載せて使う非接触決済の組み合わせだ。実店舗ではQUICPay+として、あるいは条件を満たせばVisaのタッチ決済として使え、オンラインではVisa加盟店で利用できる。 ここで注意したいのは、Visaのタッチ決済はApple Payのみでの利用となる点だ。Google PayではQUICPay+での利用が中心になる。つまり、「Visaタッチでどこでも使える新アプリ」とイメージすると少し違う。あくまでBANKIT系のプリペイド残高を、スマホ決済とオンライン決済に広げたサービスと理解したほうが正確だ。 もう一つ重要なのは、はぴeポイントでチャージした残高は出金できないということだ。これはポイントを現金化する仕組みではなく、「ためたポイントを使いやすくする仕組み」であることを意味する。逆に言えば、ポイントを放置しがちな人ほど相性がいい。 どんな人におすすめか いちばん向いているのは、関電の電気やガスを使っていて、はぴeポイントが少しずつたまっているのに、毎回の交換が面倒で寝かせている人だ。 これまでは「電気代に回すほどでもない」「交換先を選ぶのが面倒」と感じていたポイントを、コンビニやドラッグストア、ネット決済に回しやすくなる。少額ポイントの“出口”としてはかなり実用的だ。 次に相性がいいのは、使いすぎを避けたい人だ。 かんでんPayはチャージ式が基本なので、クレジットカードより家計管理しやすい。年会費もかからず、13歳以上で利用できるため、家庭内でのサブ決済として考える余地もある。 一方で、すでに高還元のクレジットカードやQR決済をメインにしている人にとっては、主役になりにくい。 通常還元率は0.5%で、キャンペーン中でも1%。還元率だけで見れば、市場全体で突出して強いわけではない。さらに、新規登録は「はぴeみる電」アプリの利用が前提となるため、誰でもすぐに入れるオープンなPayというより、関電会員向け色の濃いサービスだ。 関電が本当に欲しいのは、決済手数料より“接点”かもしれない 今回の「かんでんPay」は、PayPayや楽天ペイのような全国区の主役を取りに行く勝負というより、関電の会員サービスを“月に一度ひらくアプリ”から“日々使うアプリ”へ寄せる動きとして読むとしっくりくる。料金確認、ポイント、暮らしのサービスに、毎日の支払いがつながれば、会員との接点は一気に増えるからだ。 そう考えると、このニュースの価値は「新しいPayが出た」ことそのものではない。関電が、電気・ガスという固定費の世界でためたポイントを、日常の消費へ流し込む回路を作ったことにある。はぴeポイントを持て余していた人にとっては、ようやく“使う理由”がはっきりした。逆に言えば、かんでんPayの成否は、どれだけ多くの人がメイン決済を乗り換えるかではなく、眠っていたはぴeポイントがどれだけ動き出すかで決まりそうだ。
イオンの新「AEON Pay(旧イオンウォレット)」アプリ、便利になるのにモヤる理由 「iAEON」との役割分担はどうなる?

イオンフィナンシャルサービスとイオン銀行は2026年3月12日、既存の「イオンウォレット」アプリを4月6日から「AEON Pay」アプリへ全面リニューアルすると発表(PDF)した。起動時に決済画面を表示する構成に改め、決済音は「イオンペイ♪」へ変更。さらに、プラスチック型WAONカードの情報をアプリ側へ取り込む機能も加わる。見た目の刷新に見えて、実際にはアプリの主役そのものを「カード明細」から「支払い」へ移す大型改修だ。 ここで注目したいのは、単なるデザイン変更ではなく、アプリの「主語」が変わることだ。リリースで旧イオンウォレットは、利用明細の確認、WAON POINT管理、AEON Pay決済、口座情報の確認、クーポン配信などを担う「総合金融サービスの入口」と説明されている。つまり本来は、決済だけのアプリではない。それでも今回の新名称は「AEON Pay」。機能はそのまま多機能なのに、看板だけが決済専用アプリのように見える構図になった。ブランド名としては強いが、アプリ名としては少し説明不足だ。 新UIも、従来の「明細を見に行くアプリ」からはかなり印象が変わる。以前の使いにくかったUIを一新。PayPayに酷似したものにしてきた。リリースでは、起動直後にAEON Pay決済画面を表示し、カード払いとチャージ払いを横スライドで切り替えられることを特長として前面に出している。これもPayPayと同じ。確かに分かりやすい。レジ前で迷わせない、いまどきのコード決済アプリの文法だ。ただそのぶん、旧アプリが担ってきた「カードの支払いを見る」役割は後景に下がる。今回の刷新は、UI改善というより、アプリの文法そのものを「金融管理」から「決済起点」へ塗り替える試みと見るべきだろう。 今回の改称は、見た目の刷新というより、「カードのアプリ」を「支払いのアプリ」として再定義する宣言に近い。 ややこしいのは、すでに別の場所でAEON Payが主役になっていたこと 今回の変更が少しモヤモヤするのは、イオン内にすでに別のAEON Pay導線が太く存在しているからだ。Google Playでの旧アプリ表記は「イオンウォレット – イオンペイはこちら」。一方、iAEONのApp Store表記は「iAEON-イオンペイ公式アプリ『アイイオン』」となっている。つまりAEON Payというブランドは、ひとつのアプリに整理されるどころか、改称前から複数アプリの看板として先行利用されていた。今回の改称は、その曖昧さを解消するというより、むしろ表面化させる一手にも見える。 公式FAQでも、iAEONは「決済」「ポイント」「店舗情報」がひとつになったイオングループの公式アプリと説明されている。しかも、AEON Payを登録していなくても、iAEONではポイント機能や店舗情報機能は利用できる。これはiAEONが単なる支払いアプリではなく、「店に行く前から店を出るまで」を受け持つトータルアプリとして設計されていることを意味する。 では、iAEONの立ち位置はどうなるのか 店頭体験のフロントに立っているのは、2026年3月現在ではiAEONの方だ。会員コード画面ではAEON Pay支払いを有効にでき、会員コードの読み取り1回で支払い導線につなげられる。オーナーズカード機能もiAEON側にあり、案内では会員コードの読み取り1回でオーナーズカード、WAON POINT進呈、クーポン適用まで対応するとされる。さらにiAEONにはレジゴー機能の導線や、電子レシートの仕組みもある。買い物の現場に近いところで、会員証、優待、クーポン、決済がすでに束ねられているわけだ。 しかも2025年6月のAEON PayとWAONの統合以降、iAEONはさらに「支払いの中心」に近づいた。WAON公式サイトでは、iAEONアプリのアップデートに伴い、ホーム上部の「AEON Pay」「WAON」決済機能を「AEON Pay」ボタンへ統合し、「WAONタッチ」として利用できるようになったと案内している。残高移行もiAEON内でスムーズに行える。つまり、店頭での「払う」「ためる」「見せる」は、かなりの部分がiAEONで完結している。そう考えると、新AEON Payアプリの登場は、役割分担の整理というより、同じ支払いブランドを別の文脈で重ねる動きに近い。 しかもFAQでは、iAEONでAEON Payを利用している場合でも、イオンウォレット側でAEON Payを利用できるとしていた。支払い機能の重複が前提になっていたところへ、今度はイオンウォレット自体が「AEON Pay」と名乗る。これでは利用者の目線では、「支払うならどちらを開けばいいのか」「明細を見たいときに開くアプリはどれか」が直感で分かりにくい。もし誤解を減らすことを優先するなら、少なくとも語感のうえでは「イオンカードアプリ」の方が機能を想像しやすかったはずだ。 それでもイオンがAEON Payを前面に出したい理由 もちろん、企業側のロジックもはっきりしている。AEON Payは、WAON統合後に利用可能箇所が約430万カ所へ広がり、2026年2月期第3四半期時点の会員数は1030万人に到達した。イオンフィナンシャルサービスは別のリリースで、AEON Payを起点としてイオングループの商品・サービス・生活基盤をシームレスに提供する「イオン生活圏」の構築を進めると説明し、「金融アプリのUI・UX進化とスーパーアプリ化の推進」も掲げている。決算説明会の質疑でも、「AEON Payアプリ化」やアプリ導線改善を通じた預金・保険・運用商品のクロスセルに触れており、今回の改称が単なるネーミング変更ではなく、成長ブランドを入口に据える経営戦略の一部であることは明白だ。 問題は、ブランドが整理されたことではなく、役割が整理されていないことだ。 アプリを減らさずに名前だけ寄せると、むしろ迷う しかもイオンには、店舗向けのクーポン配信などを担う「イオンお買物アプリ」もある。iAEON、AEON Pay、イオンお買物アプリが並ぶ状態では、利用者は「支払う」「ポイントを見せる」「クーポンを出す」「明細を見る」のたびに、どのアプリが正解かを覚え直さなければならない。UIがどれだけ洗練されても、アプリの地図そのものが複雑なら、体験はまだ完成しない。 今回のリニューアルは、たしかに便利になるはずだ。決済音の刷新やプラスチックWAON取り込みなど、日常利用の改良は実用的だし、支払いブランドの統一も企業としては理にかなう。だが、利用者が本当に知りたいのは「何ができるか」より先に、「どのアプリを開けばいいのか」である。4月6日以降に問われるのは、新しいUIの出来栄えだけではない。iAEONと新AEON Pay、そして既存のクーポンアプリ群の役割を、イオンがどこまで言葉で整理できるか。その説明力こそが、今回の改称の成否を左右しそうだ。
- 1
- 2