ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2026年9月30日、銀行サービス「V NEOBANK」を2027年3月28日で終了し、翌3月29日から新サービスへ移行すると発表しました。 銀行取引によるVポイントの付与・利用は、サービス移行よりも早い2027年2月28日で終了します。一方、銀行口座そのものがなくなるわけではなく、預金や振込、ATMなどは引き続き利用できます。 V NEOBANKは終了しても、銀行口座はそのまま使える V NEOBANKは、CCCライフパートナーズが銀行代理業者となり、ドコモSMTBネット銀行の口座や銀行サービスを提供する仕組みです。独立した「V NEOBANK」という銀行があるわけではありません。 今回、両社の協議により銀行代理業委託契約を2027年3月28日で終了することが決まり、V NEOBANKのサービスも終了することになりました。 利用者の口座は、2027年3月29日からドコモSMTBネット銀行が提供する新サービスへ移行する予定です。主な取り扱いは以下の通りです。 支店名は「Vポイント支店」から「イチョウ支店」へ変更予定。 支店番号・口座番号は変更なし。 円普通預金などの預金、振込、ATMは引き続き利用可能。 デビットカードも引き続き利用可能。 移行に伴う口座解約や新規口座開設の手続きは原則不要。 新サービスのデビット還元率は1.25%を予定しています。ただし、具体的な特典内容や適用条件などは、今後改めて案内されます。 Vポイントは2027年2月末まで。3月からは別のポイントへ 注意したいのは、V NEOBANKの終了日と、Vポイントの取り扱い終了日が異なることです。 時期 変更内容 2027年2月28日 Vポイントプログラム終了。ポイント付与の対象は同日までの対象取引。カードローン返済への充当やスポーツくじ購入でのポイント利用も、同日までに完了した取引が対象。 2027年3月1日~3月28日 対象取引には、Vポイントに代わってキャッシュバックポイントを付与する予定。この期間は、ポイントを使ったカードローン返済やスポーツくじ購入は利用不可。 2027年3月28日 CCCライフパートナーズとの銀行代理業委託契約が終了。V NEOBANKとしてのサービス提供も終了。 2027年3月29日 新サービスへ移行予定。支店名をイチョウ支店に変更し、キャッシュバックポイントを特典とするサービスを提供予定。 なお、V NEOBANKの終了によって、保有しているVポイントが一斉に失効するわけではありません。引き続き、それぞれの有効期限内でVポイントの提携先などで使えます。 終了するのは、あくまでV NEOBANKの銀行取引でVポイントを貯めたり、使ったりする仕組みです。ポイントを使い切るために、急いでスポーツくじを購入する必要はありません。 その前に、2026年11月からデビット還元率なども引き下げ V NEOBANKでは、今回のサービス移行とは別に、2026年7月31日付でポイントプログラムの改定も発表しています。こちらは2026年11月から適用されます。 デビットカードの還元率は1.5%から1.25%へ。月間利用額1,000円以上という条件は継続します。 他行からの対象振込によるポイントは、1件20ポイントから10ポイントへ。月25件までという上限は変わらず、月間最大500ポイントから250ポイントに減ります。 円普通預金残高による月50ポイントの特典は終了。月末と翌月1~5日の各日の最終残高が10万円以上という条件で付与されていた特典が、2026年11月末の残高から対象外になります。 デビットカードについては、還元率の引き下げだけでなく、他社決済サービスへのチャージ、鉄道の乗車券・特急券・定期券、公共料金、税金、病院・診療所などがポイント付与対象外になる点も重要です。NTT東日本・西日本のサービス料金、国民年金・国民健康保険料、非営利団体への会費・寄付なども対象外に含まれます。 対象の買い物に1万円を使った場合の還元は150ポイントから125ポイントになりますが、チャージなど新たに対象外となる用途では、還元そのものがなくなります。なお、チャージの対象外化は、お店での通常のタッチ決済が一律に対象外になるという意味ではありません。 デビットの改定は2026年11月1日以降に銀行へ到着する売上確定データから適用されます。利用日だけで判定されるわけではないため、10月中の利用でも改定後の扱いになる可能性があります。 振込によるポイントの改定は11月1日入金分から適用されます。1回1万円以上の対象振込が条件で、同行の提携NEOBANK支店や三井住友信託銀行からの振込、定額自動入金、ことら送金などは対象外です。 詳しい対象外取引や条件は、ポイントプログラム改定のお知らせで確認できます。 T NEOBANKとして誕生し、Vポイントの銀行へ。これまでの歴史 V NEOBANKの前身は、2021年に始まった「T NEOBANK」です。当初から、銀行取引で共通ポイントを貯めたり使ったりできることを特徴としていました。 時期 主な出来事 2020年6月26日 住信SBIネット銀行とCCC MARKETING HOLDINGSが、NEOBANKを活用した新たな金融サービスの実現に向けて合意。 2021年3月31日 「T NEOBANK」がサービス開始。当時のTマネーが銀行代理業者となり、給与受取や振込入金などでTポイントが貯まる銀行サービスを提供。 2023年10月10日 スマートフォンで利用する「T NEOBANKスマホデビット」の提供を開始。 2024年4月23日 Vポイントの開始に合わせ、サービス名を「V NEOBANK」、支店名を「Vポイント支店」へ変更。 2025年3月 ポイントプログラムを拡充。Vポイントが1.5%貯まるデビットカードや、円普通預金残高に応じた月50ポイントの特典が登場。 2025年10月1日 サービス提供元の住信SBIネット銀行がNTTドコモの連結子会社となり、ドコモと三井住友信託銀行による共同経営体制へ。 2026年7月31日 11月からの特典縮小を発表。デビット還元率の引き下げ、振込入金によるポイントの半減、円普通預金残高特典の終了などを案内。 2026年8月3日 銀行名が住信SBIネット銀行から「ドコモSMTBネット銀行」へ変更。 2026年9月30日 V NEOBANKのサービス終了と、新サービスへの移行を発表。 2025年にはデビット1.5%還元などで魅力を高めたものの、2026年11月には特典が縮小し、2027年2月末でVポイントとの連携も終了することになります。 銀行運営側ではドコモとの連携が進んでいますが、今回の発表で説明されているのは、CCCライフパートナーズとの協議により契約終了に合意したということです。ドコモ傘下入りが契約終了の直接の理由だとは公表されていません。 Vポイント目的の利用者には痛手。移行後の条件は確認が必要 今回の変更は、振込入金やデビット決済でVポイントを貯めていた人にとって、利用目的に直結する変更です。特に、貯めたVポイントをほかのサービスでも活用していた人には、単なる名称変更では済まない影響があります。 一方で、ポイント特典がすべてなくなると決まったわけではありません。新サービスではキャッシュバックポイントを予定し、デビットカードも1.25%還元での継続を予定しています。 キャッシュバックポイントの具体的な付与条件や利用方法などは、追加の案内待ちです。現時点では、Vポイントがそのままdポイントに切り替わるという発表もありません。 預金や振込、ATMを利用するために口座を残すことはできます。Vポイントや高還元デビットを目的に使っている人は、まず11月の対象外取引を確認し、そのうえで新サービスの条件が出た段階で使い続けるか判断することになりそうです。
ニュースカテゴリー:ポイント
日興フロッギーのdポイント投資が終了へ 惜しまれる理由
SMBC日興証券は2026年9月30日、dポイントに関するサービスを2027年3月31日(予定)で終了すると発表しました。日興フロッギーを通じて、dポイントで株式を購入できるサービスも終了します。 この発表が惜しまれている理由の一つは、期間・用途限定のdポイントで株を買い、その株を売却して現金を受け取る、いわゆる「現金化」の手段として利用できたためです。 期限のあるポイントを買い物で使い切るだけでなく、株式や現金に変えられる選択肢が減ることになります。ただし、今回の終了はSMBC日興証券のサービスについてのもので、他社を含めた期間限定dポイントの投資利用がすべて終了するわけではありません。 期間限定dポイントが現金になる仕組み 日興フロッギーは、投資に関する記事を読みながら、SMBC日興証券の「キンカブ」を通じて株式などを少額から購入できるサービスです。 現行の「日興フロッギー+docomo」では、証券口座とdアカウントを連携することで、通常のdポイントだけでなく、期間・用途限定ポイントも1ポイント=1円として株式の購入に使えます。 その後に株式を売却すると、売却代金はdポイントではなく、現金で証券口座に入金されます。これが「フロッギーでdポイントを現金化する」といわれる仕組みです。 期間・用途限定のdポイントを使って、日興フロッギーで株式などを購入する。 購入した株式などを売却し、売却代金を現金で証券口座に受け取る。 出金可能になった資金を、登録した銀行口座などへ出金する。 例えば、月末で期限が切れる1万ポイントを持っていた場合、そのポイントで1万円分の株式を購入できます。後日、その株式を売却すれば、売却時の価格に応じた代金を現金で受け取れます。 実際の株式売買を経由するため、手元に残る現金が必ず1万円になるわけではありません。それでも、使える期間や用途が限られるポイントを、お金として受け取れる点が便利でした。 SMBC日興証券の公式FAQでも、dポイントで購入したキンカブの売却代金は、現金で証券総合口座に入金されると案内されています。 なぜ「悲報」なのか。期限付きポイントの使い道が減るため 期間・用途限定のdポイントは、キャンペーンなどでまとまった額を受け取ることがあります。一方で、有効期限が決まっており、通常ポイントと比べて使えるサービスにも制限があります。 日常の買い物で無理なく使い切れる人なら、それほど困らないかもしれません。しかし、短期間に多くのポイントを受け取る人や、ポイントを使えるお店であまり買い物をしない人には、使い道を考える負担があります。 フロッギーなら、そうしたポイントを株式の購入に回し、そのまま保有することも、売却して現金を受け取ることもできました。ポイントを失効させないために、急いで買い物をする必要性を減らせることがメリットだったわけです。 ポイント交換の増量キャンペーンとの相性もありました。他社ポイントをdポイントへ交換すると、増量分が期間・用途限定ポイントとして付与されるキャンペーンもあります。その増量分も株式購入に利用できたため、ポイントを効率よく活用したい人にとって、フロッギーは使い道の一つになっていました。 今回失われるのは、ポイントで株式を買う楽しみだけではありません。期限付きポイントを、買い物以外にも回せる選択肢が一つ減ることが、惜しまれている理由です。 「1ポイント=1円で必ず現金になる」わけではない フロッギーを通じた現金化には、価格変動と取引コストがあります。 キンカブでは、100万円以下の買付にスプレッドはかかりませんが、100万円以下の売却では0.5%のスプレッドがかかります。スプレッドとは、売買価格に含まれる実質的な取引コストです。実際の約定単価には端数処理もあります。 また、購入してから売却するまでに株価が下がれば、受け取れる現金も減ります。短期間の売買でも値動きはあるため、ポイントを額面どおりの現金へ交換できることが保証されていたわけではありません。 「現金化」という言葉だけを見ると単純な交換のように感じますが、利用者はこうしたコストや値動きを伴う株式売買を行っていました。 終了は2027年3月末。ポイント利用は3月31日午前11時30分から不可 今回終了するのは、株式購入へのdポイント利用に加え、取引や記事閲覧などに伴うポイント進呈です。 終了するサービス 終了時期・最終対象 最後のポイント進呈予定 キンカブ取引でのdポイント利用 2027年3月31日午前11時30分から利用不可 ― 現物株式・キンカブ・投信つみたて・日興フロッギーの記事閲覧に伴うdポイント進呈 2027年3月31日までの対象取引・記事閲覧 2027年4月中旬 日興iDeCo for docomoによるdポイント進呈 2027年3月拠出分まで 2027年8月下旬 ※いずれも2026年9月30日の発表に基づく予定です。 2026年9月30日時点で、すでにポイント投資ができなくなったわけではありません。終了までには期間があります。ただし、最後のポイント利用は3月31日の夜までではなく、同日午前11時30分から不可となる点に注意が必要です。 また、終了するのは期間・用途限定ポイントの利用だけではなく、通常ポイントを含むdポイントでのキンカブ購入です。記事を読んでdポイントを受け取る特典なども終了対象に含まれます。 現在の利用上限は月5万ポイント。保有株の売却期限ではない 現行のフロッギーでのdポイント利用は、100ポイントから100ポイント単位、上限は1カ月で5万ポイントです。多くのポイントを持っていても、終了直前にすべてまとめて投資に回せるとは限りません。 この「1カ月」は、月初日の午前5時から翌月初日の午前1時59分までを指します。ポイント自体の有効期限もあるため、サービスの終了日とは別に確認する必要があります。 一方、今回の告知はdポイントの利用・進呈サービスを対象としており、すでに保有している株式を、2027年3月末までに売却するよう求める内容ではありません。日興フロッギーやキンカブそのものの終了も、今回の告知では発表されていません。 参考:SMBC日興証券のdポイントサービス マネックス証券では期間限定dポイントで投資信託を購入できる 今回の発表で、期間限定dポイントを金融商品に使う方法がすべてなくなるわけではありません。 2026年9月30日時点では、マネックス証券で通常ポイント・期間・用途限定ポイントを使って投資信託を購入できます。必要に応じて購入するスポット買付に加え、ポイントを利用した投信積立にも対応しています。 投資対象は、対象となる投資信託。 通常のdポイントと期間・用途限定ポイントを利用可能。 dアカウント連携が必要。 dポイントの利用上限は、スポット買付と積立などを合算して月5万ポイント。 購入した投資信託を売却すれば、売却代金を現金で受け取ることもできます。ただし、投資信託にも値動きがあり、売却から出金できるようになるまでの日数や費用はファンドによって異なります。 フロッギーで個別株やETFなどを買っていた人にとっては、購入できる商品や取引方法が変わります。また、フロッギーとマネックス証券を併用していた人には、月々のポイントを投資に回す先が一つ減る影響があります。 期限までに日用品などの必要な買い物で使い切れるなら、対応する加盟店でそのままポイントを使う方法もあります。金融商品の価格変動を受けずに、普段の支出を減らせる使い方です。
京王・TX・ゆりかもめ・江ノ電の「クレカ乗車」でVポイントが貯まる 10月7日から乗車額の0.5%相当
Vポイントマーケティング、三井住友カード、Visa、QUADRACと鉄道4社は、2026年10月7日から「クレカ乗車」に対するVポイントの付与を始めると発表しました。対象は京王電鉄、つくばエクスプレス、ゆりかもめ、江ノ島電鉄の全線全駅です。4社では2年間の実証実験として導入します。 新しい乗車ポイントは三井住友カード専用ではなく、Visaブランドの対象カードなら発行会社を問わず、乗車額200円(税込)につきVポイントが1ポイント貯まります。還元率は0.5%相当。利用にはVポイントと「Q-move」の連携、乗車に使うカードの登録が必要です。 対象のVisaで乗車すると、乗車額の0.5%相当が貯まる 乗車ポイントの対象となる決済ブランドは、サービス開始時点ではVisaのみです。Visaブランドのクレジットカードのほか、タッチ決済対応のデビットカードやプリペイドカード、対象カードを設定したスマートフォンなども利用できます。カード現物での乗車も対象です。 クレカ乗車そのものはカードを改札の専用端末にタッチすれば利用できますが、今回のVポイントを貯めるには事前の設定が必要です。Vポイントアプリの「乗車で貯める」からQ-moveへ進み、Q-moveへの会員登録・ログインとV会員番号の連携を済ませます。そのうえで、Q-moveに登録したVisaのカードやスマートフォンで乗車します。 ポイントは月間の対象乗車額に応じて計算され、乗車した翌月の10日前後に付与されます。例えば対象路線で1か月に合計1,000円(税込)乗れば、乗車ポイントは5ポイントです。Suica・PASMOでの乗車や、各社の改札で使えるほかの国際ブランドによる乗車は、今回のVポイント付与の対象ではありません。相互直通運転で他社線まで乗る場合も、他社線の区間は付与対象外です。 カードの決済ポイントは別。三井住友カードには独自の乗車特典も 今回加わる0.5%相当の乗車ポイントは、乗車に使ったカードの決済ポイントとは別に付与されます。カード決済分のポイントが付くか、どれだけ付くかはカードごとの条件によって異なります。 別の特典として、三井住友カードは現在、4社を含む対象路線でスマートフォンのタッチ決済乗車にポイントを付与しています。三井住友カード(NL)など対象のクレジットカードは通常ポイント込みで7%相当、Oliveフレキシブルペイのクレジットモードは同8%相当です。10月7日以降、これらの対象カードをスマートフォンのVisaのタッチ決済で使い、乗車ポイントの連携も済ませれば、それぞれ合計7.5%相当、8.5%相当になります。 ただし、三井住友カードの7%・8%特典は対象カードを設定したスマートフォンでの乗車限定で、カード現物でのタッチ乗車は対象外です。Oliveもクレジットモード以外の乗車には8%が付きません。カード側の特典にはカード券種ごとに月1,000ポイント(通常ポイントを含む)の上限があります。一方、新しい0.5%相当の乗車ポイントは、登録したVisaのカード現物で乗車した場合にも対象となります。 なお、京王電鉄には登録したPASMOで乗ると貯まる「京王トレインポイント」もあります。大人の定期外乗車では運賃の5%分が貯まりますが、こちらは登録PASMOでの乗車が条件です。今回のVisaによる乗車ポイントと同じ乗車で両取りすることはできません。京王線を日常的に利用する人は、利用するカードの決済特典も含めて比較するとよいでしょう。 クレカ乗車導入から、乗車ポイント開始までの経緯 4社とも、Vポイント付与に先立ってクレカ乗車を導入しています。主な経緯は次の通りです。 2023年4月15日:江ノ島電鉄が全駅でタッチ決済による乗車を開始。 2024年3月25日・11月6日:京王電鉄が一部駅で実証実験を始め、11月に京王線・井の頭線の全駅へ拡大。 2025年3月17日:ゆりかもめが全16駅でクレカ乗車を開始。 2025年8月31日・2026年2月7日:つくばエクスプレスが一部駅で実証実験を始め、2026年2月に全20駅へ拡大。 2026年10月7日:4社のクレカ乗車で、登録したVisaによる乗車額に応じたVポイントの付与を開始予定。 これまでは「普段のカードを改札で使える」ことが主な利点でした。今回の実証実験で、移動そのものに共通ポイントが付くようになります。対象の鉄道事業者は今後増やす方針ですが、4社での実証実験を続けるかどうかは、2年間の利用状況などを踏まえて判断されます。
ドコモSMTBネット銀行がdアカウント連携開始、対象スマホ決済は初年度最大4.5%還元
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2026年8月20日、銀行口座とdアカウントを連携できるサービスを開始しました。 dアカウントを連携すると、給与・年金の受け取りや口座振替、デビットカードの利用などでdポイントがたまります。さらに、条件を満たせばd払い・dカードのスマホ決済の還元率が上がるほか、dカード GOLDまたはdカード PLATINUMの年会費相当額をdポイントで受け取れるプログラムも利用できます。 特に目を引くのは、dカード PLATINUMの対象決済が初年度最大3.0%還元となり、マネックス証券の条件も達成すると最大4.5%還元になることです。ただし、対象となるのは街のお店でのスマホ決済に限られ、銀行引落しや投資積立など複数の条件があります。 dアカウント連携で始まる4つの特典 特典 主な内容 銀行の利用でdポイント 給与・年金の受け取りで月100ポイント、口座振替で1件3ポイント、デビットカードで最大2.5%還元 ためたdポイントを利用 dポイント加盟店やd払いなどで利用可能 d払い・dカードの還元率アップ 銀行引落し特典で初年度最大+2.0%、マネックス証券特典で最大+1.5% dカード年会費還元 預金残高などの条件達成で、GOLDまたはPLATINUMの年会費半額・全額相当をdポイントで還元 dアカウントを持っていない場合は、新たに無料で作成できます。ドコモの携帯電話を契約していない人でもdアカウントを作成し、銀行口座と連携できます。 給与受取・口座振替・デビットカードでdポイントがたまる dアカウントを連携すると、ドコモSMTBネット銀行の「スマートプログラム」で進呈されるポイントがdポイントになります。 対象となる取引 進呈ポイント・還元率 ポイントの種類 給与または年金の受け取り 月100ポイント dポイント(期間・用途限定) 口座振替 1件につき3ポイント dポイント(期間・用途限定) デビットカード 利用額の最大2.5% 基本還元分は通常ポイント ランク上乗せ分は期間・用途限定 デビットカードの還元率は、カードの種類とスマートプログラムのランクによって異なります。 スマートプログラムのランク プラチナデビットカード デビットカード Point+ ベーシック 1.25% 1.25% シルバー 1.50% 1.25% ゴールド 1.75% 1.50% VIP 2.00% 1.75% プラチナVIP 2.50% 2.00% ランクは預金残高や給与・年金の受け取り、口座振替などで決まります。残高だけで判定する場合の目安は、シルバーが50万円以上、ゴールドが100万円以上、VIPが500万円以上、プラチナVIPが1,000万円以上です。対象カードの契約など、残高以外の条件でランクが上がる場合もあります。 ATMと他行宛振込の無料回数もランクに応じて増え、プラチナVIPではそれぞれ月20回、VIPでは月15回、ゴールドでは月10回、シルバーでは月5回となります。 保有中のスマプロポイントはdポイントへ移行 フルーツの名前が付いた支店などでスマプロポイントを保有している場合、dアカウントを連携すると、保有ポイントを含むすべてのスマプロポイントがdポイントへ切り替わります。一度切り替えるとスマプロポイントには戻せません。 スイーツの名前が付いた支店では、dアカウントを連携していない間は「dポイント(未連携)」としてたまりますが、利用するにはdアカウントとの連携が必要です。 ためたdポイントはd払いなどに使える 銀行の利用でためたdポイントは、dポイント加盟店での買い物、d払い、ドコモの商品購入や携帯電話料金などに利用できます。 一方で、ドコモSMTBネット銀行が発行するデビットカードの支払いにはdポイントを充当できません。デビットカードの利用でdポイントをためることはできますが、そのデビットカードでポイントを使うことはできないため注意が必要です。 d払い・dカードのスマホ決済は初年度最大4.5%還元 dアカウント連携とdカードの引落口座設定などの条件を満たすと、街のお店で利用するd払いとdカードのスマホ決済に「ドコモの銀行引落し特典」が上乗せされます。 初年度の還元率はカードによって異なり、マネックス証券の条件も達成した場合は最大1.5%がさらに上乗せされます。 カード 通常還元率 銀行引落し特典 初年度 銀行特典適用後 マネックス証券特典も含む最大還元率 dカード 1.0% +0.25% 1.25% 2.75% dカード GOLD U 1.0% +1.0% 2.0% 3.5% dカード GOLD 1.0% +1.0% 2.0% 3.5% dカード PLATINUM 1.0% +2.0% 3.0% 4.5% 銀行引落し特典の対象となる買い物は2026年9月以降です。原則として毎月20日までに銀行口座とdアカウントを連携し、dカードの引落口座をドコモSMTBネット銀行に設定したうえで、翌月にdカードの利用料金が実際に引き落とされると、翌月の対象決済から還元率が上がります。 対象は街のお店でのスマホ決済 決済方法 対象となる支払い d払い 支払い方法をdカードに設定したコード決済、d払いタッチ dカード Apple Pay、Google Pay、おサイフケータイのiDを利用したスマートフォンのタッチ決済 プラスチックカードをそのまま店舗で利用する決済や、ETCカード、携帯電話料金、年会費、各種手数料、電子マネー・プリペイドカードへのチャージなどは上乗せ特典の対象外です。d払いでも、dポイント・クーポンで支払った分、モバイルSuicaへのチャージ、請求書払いなどは対象になりません。 銀行引落し特典の上乗せ分は月3,000ポイントが上限です。進呈されるのは有効期限94日間のdポイント(期間・用途限定)で、100円未満の決済は対象外となります。 対象となるdカードは、カード番号が「4363」「5344」「5365」のいずれかで始まる新しいカードです。それ以外の旧カードを保有している場合は、新しいdカードへの切り替えが必要です。 2年目以降はカード利用額によって上乗せ率が変わる 銀行引落し特典の初年度にはカード利用額の条件がありませんが、特典の初回引落月から13カ月目以降は、前々月16日から前月15日までのショッピング利用額によって上乗せ率が決まります。 判定対象期間のカード利用額…
【改悪】楽天Edyから楽天キャッシュへのチャージ上限が月10万円から月1万円に。ポイ活勢の高還元ルートが大幅縮小へ
楽天キャッシュの利用規約改定により、2026年8月1日から「楽天Edyから楽天キャッシュへのチャージ上限」が大きく引き下げられます。 これまで楽天Edyから楽天キャッシュへは、月10万円までチャージできました。 しかし改定後は、月1万円までに変更されます。 つまり、Edy経由で楽天キャッシュを作っていた人にとっては、毎月使える枠が10分の1になるということです。 楽天Edyとしての決済機能や、すでにチャージ済みの楽天キャッシュ残高の利用には変更はありません。 ただし、ポイ活目線で見ると、今回の変更はかなり大きな改悪です。 特に、Edy経由で毎月まとまった金額を楽天キャッシュ化していた人、楽天証券の投信積立や税金・国民健康保険料・国民年金保険料などの支払いに楽天キャッシュを活用していた人には、かなり影響が大きい内容です。 楽天Edyから楽天キャッシュへのチャージ上限が月10万円から月1万円に 今回変更されるのは、楽天Edyから楽天キャッシュへチャージする際の上限額です。 変更内容は以下の通りです。 変更前:月10万円まで 変更後:月1万円まで 適用開始日:2026年8月1日以降のチャージ分から 対象期間:毎月1日から末日までの合計チャージ額 1回あたりの上限も、改定後は1万円になります。 これまで月10万円まで使えていたルートが月1万円までになるため、毎月この枠を使い切っていた人にとっては、実質的にメインルートとしてはかなり使いにくくなります。 月10万円から月1万円なので、単純に枠は10分の1です。 年間で見ると、これまで最大120万円分使えた枠が、改定後は最大12万円分まで縮小されます。 差額は年間108万円分です。 ポイ活で毎月きっちり回していた人ほど、この差はかなり大きく感じると思います。 なぜポイ活勢にとって痛いのか 今回の変更が痛い理由は、楽天Edyから楽天キャッシュへのチャージが、単なる残高移動ではなく「高還元ルートの出口」として使われていたからです。 ポイ活をしている人の中には、クレジットカードや各種決済サービスを経由して楽天Edyにチャージし、その楽天Edy残高を楽天キャッシュへ移すことで、楽天キャッシュを高還元で用意していた人がいます。 楽天キャッシュにできれば、使い道はかなり広がります。 楽天ペイでの支払い、楽天市場での買い物、楽天証券の投信積立、楽天ペイの請求書払いなどに使えるため、Edy残高のままよりも使いやすいのが強みでした。 これまでは月10万円まで楽天キャッシュ化できたので、毎月まとまった金額を回す価値がありました。 しかし、2026年8月以降は月1万円までです。 たとえば、Edyにたどり着くまでのルートで仮に2%相当の還元を取っていた場合、使えなくなる108万円分に対して、年間で約21,600円相当の機会損失になります。 3%相当で回していた人なら、年間で約32,400円相当です。 もちろん実際の還元率は使っているカードや決済ルートによって変わりますが、「月10万円回せるから意味があった」人にとっては、月1万円への縮小はかなり厳しい変更です。 楽天証券の投信積立に使っていた人への影響 今回の改定で特に影響を受けそうなのが、楽天証券の投信積立に楽天キャッシュを使っていた人です。 楽天証券では、楽天キャッシュを使って投資信託の積立ができます。 楽天キャッシュ積立は月5万円まで設定でき、楽天キャッシュ利用額に対してポイント還元もあります。 そのため、ポイ活勢の中には、高還元で作った楽天キャッシュを投信積立に使うことで、入口の還元と楽天証券側の還元を組み合わせていた人もいます。 いわゆる「Edy経由で楽天キャッシュを作って、楽天証券の積立に充てる」というルートです。 これまではEdyから楽天キャッシュへ月10万円まで移せたため、楽天キャッシュ積立の月5万円枠に合わせることもできました。 しかし、8月以降はEdy経由で用意できる楽天キャッシュが月1万円までになります。 つまり、Edy経由だけでは楽天キャッシュ積立の月5万円枠を埋められなくなります。 月5万円の積立枠に対して、Edy経由で用意できるのは月1万円まで。 残り4万円分をどう用意するか、または楽天カード積立など別の方法に寄せるかを考える必要が出てきます。 楽天証券の投信積立に合わせて毎月Edy経由で楽天キャッシュを作っていた人にとっては、メリットがかなり小さくなる変更です。 税金の支払いに使っていた人も痛い 楽天キャッシュは、楽天ペイの請求書払いでも使えるため、税金や公共料金、国民健康保険料、国民年金保険料などの支払いに活用していた人もいます。 もちろん、支払えるかどうかは自治体や納付書の対応状況によります。 ただ、対応している支払いであれば、楽天キャッシュを使って支払える場面がありました。 ポイ活目線で重要だったのは、請求書払いそのもののポイント還元ではなく、楽天キャッシュを作る段階で還元を取りに行ける点です。 税金や保険料は、支払額が大きくなりやすいです。 住民税、自動車税、固定資産税、国民健康保険料、国民年金保険料などは、1回の支払いが数万円から十数万円になることもあります。 そのため、月10万円までEdyから楽天キャッシュに移せる枠は、税金や保険料の支払いでもかなり使いやすい存在でした。 しかし、月1万円までになると話は変わります。 国保や国民年金、住民税などの支払いに対して、月1万円のEdy経由枠ではほとんど足りません。 これまで「高還元で楽天キャッシュを作って、税金や保険料の支払いに充てる」という使い方をしていた人にとっては、実用性がかなり落ちます。 特に、個人事業主やフリーランス、自営業の人のように、国民健康保険料や国民年金、住民税を自分で支払っている人は影響を感じやすいと思います。 毎月10万円回していた人ほどダメージが大きい 今回の変更は、楽天Edyや楽天キャッシュをたまに使う程度の人には、そこまで大きな影響はないかもしれません。 もともと月1万円以内でしか使っていなかった人であれば、これまで通り使えます。 一方で、影響が大きいのは次のような人です。 Edy経由で毎月10万円近く楽天キャッシュ化していた人 楽天証券の楽天キャッシュ積立に合わせていた人 税金、国保、国民年金、公共料金の支払いに楽天キャッシュを使っていた人 高還元ルートの出口として楽天キャッシュを重視していた人 家族分も含めて毎月まとまった金額を回していた人 こうした人にとっては、今回の改定は単なる上限変更ではありません。 ポイ活ルートそのものの見直しが必要になるレベルの変更です。 「月10万円回せるから意味があった」のに、月1万円までになると、管理の手間に対して得られるメリットがかなり小さくなります。 残るには残りますが、メインルートというよりは、サブルートやおまけ程度の位置づけになりそうです。 7月中に確認しておきたいこと 適用開始は2026年8月1日からです。 そのため、7月中に自分の使い方を確認しておくのがおすすめです。 まず確認したいのは、毎月どれくらいEdyから楽天キャッシュへ移していたかです。 月1万円以内なら影響は小さいですが、月5万円、月10万円と使っていた人は、8月以降の運用を見直す必要があります。 次に、楽天証券の投信積立に楽天キャッシュを使っている人は、積立設定と残高を確認しておきたいところです。 楽天キャッシュの残高が不足すると、予定通りに積立ができない可能性があります。 また、税金や国民健康保険料、国民年金保険料の支払いに楽天キャッシュを使っている人は、今後の支払い予定も確認しておきましょう。 ただし、楽天キャッシュには出金できないタイプの残高もあります。 使い道を決めないまま無理に前倒しでチャージしすぎると、あとで使い切れずに困る可能性もあります。 必要額と使い道を確認したうえで動いたほうが安心です。 今後の代替ルートはどうなる? 今回の改定後も、楽天キャッシュ自体が使えなくなるわけではありません。 楽天カード、楽天銀行、ラクマ売上金、楽天ウォレットなど、楽天キャッシュへのチャージ方法は他にもあります。 ただし、ポイ活勢が重視していた「高還元で作ったEdy残高を楽天キャッシュに流す」というルートは、月1万円までに縮小されます。 そのため、今後は楽天キャッシュにこだわるよりも、支払い先ごとに最適な決済方法を選ぶ流れになりそうです。 楽天証券の投信積立なら、楽天カード積立や証券口座引き落としとの組み合わせを見直す。 税金や保険料の支払いなら、楽天ペイ以外の請求書払い、クレカ納付、自治体ごとのキャッシュレス決済対応なども含めて比較する。 楽天市場や楽天ペイの普段使いなら、楽天キャッシュにこだわらず、通常の楽天カード決済やキャンペーンを組み合わせる。 このように、1つのルートでまとめて回すよりも、用途別に分けて考える必要が出てきそうです。 まとめ:Edy経由の楽天キャッシュ高還元ルートはかなり縮小 今回の楽天キャッシュ規約改定により、2026年8月1日から楽天Edyから楽天キャッシュへのチャージ上限は、月10万円から月1万円に引き下げられます。 楽天Edyの決済機能や、すでにチャージ済みの楽天キャッシュ残高の利用には変更ありません。 しかし、ポイ活目線ではかなり大きな変更です。 これまでEdy経由で毎月10万円近く楽天キャッシュを作っていた人にとっては、使える枠が10分の1になります。 楽天証券の投信積立に使っていた人、国民健康保険料や国民年金、税金の支払いに楽天キャッシュを使っていた人にとっては、特に影響が大きい内容です。 月1万円まで残るとはいえ、メインの高還元ルートとしてはかなり厳しくなります。 楽天経済圏でポイ活をしている人は、8月以降のルートを早めに見直しておいたほうがよさそうです。
ファミリーマートが楽天SPU対象に、2026年7月から楽天市場の最大倍率は18.5倍へ
ファミリーマート、楽天グループ、楽天ペイメントは2026年5月22日、楽天市場のポイントアッププログラム「SPU(スーパーポイントアッププログラム)」に、コンビニエンスストア「ファミリーマート」が参加すると発表した。開始日は2026年7月1日。楽天グループ外の企業がSPU対象サービスに加わるのは初めてとなる。 今回の追加により、楽天市場のSPU最大倍率は現在の最大18倍から、2026年7月1日以降は最大18.5倍に引き上げられる。楽天市場を日常的に利用しているユーザーにとっては、ファミリーマートでの買い物が楽天市場の還元率に影響する新たな仕組みとなる。 ファミマSPUの条件は「月3,000円以上」 新たに追加される「楽天ポイントカード+ファミリーマート」のSPUでは、ファミリーマートで楽天ポイントカードを提示し、月間3,000円(税込)以上買い物をすると、条件達成月の楽天市場での買い物に対してポイントが+0.5倍となる。エントリーは不要だ。 項目 内容 開始日 2026年7月1日(水) 対象サービス 楽天ポイントカード+ファミリーマート SPU倍率 +0.5倍 達成条件 ファミリーマートで楽天ポイントカードを提示し、月間3,000円(税込)以上購入 エントリー 不要 月間獲得上限 500ポイント ポイント付与予定日 楽天市場での買い物月の翌々月15日 ポイント種別 期間限定ポイント 注意したいのは、条件達成には「楽天ポイントカードの提示」が必要な点だ。楽天ペイや楽天カードで支払っていても、楽天ポイントカードを提示していなければ集計対象外となる。楽天ポイントカードを連携したファミマのアプリ「ファミペイ」を提示した買い物は対象となる。 また、たばこ、公共料金、収納代行、金券類、マルチコピー機を使用したサービスなどは、購入金額の集計対象外となる。条件達成後、SPU対象として反映されるまでには2〜4日程度かかる。 楽天SPUはどう変わるのか 今回のファミリーマート追加により、楽天SPUは「楽天グループ内サービスを使うほど楽天市場の還元率が上がる仕組み」から、外部企業のリアル店舗利用も組み込む形へ広がることになる。 これまでのSPUは、楽天モバイル、楽天カード、楽天銀行、楽天証券、楽天トラベル、楽天ブックス、楽天Kobo、楽天ラクマなど、基本的には楽天グループ内のサービス利用が中心だった。そこに全国展開するコンビニであるファミリーマートが加わることで、楽天市場と実店舗の購買行動がより強く結びつく。 ただし、倍率は+0.5倍、月間獲得上限は500ポイントである。楽天市場で月10万円前後の買い物をすると上限に到達するため、インパクトとしては大きな還元強化というより、日常利用で拾いやすい小幅な上乗せと見るのが現実的だ。 楽天市場での月間購入額(税抜) ファミマSPUで増えるポイント目安 10,000円 50ポイント 30,000円 150ポイント 50,000円 250ポイント 100,000円 500ポイント(上限) 直近の楽天SPUは「最大倍率アップ」でも改悪が目立った 今回のファミリーマート追加は、ユーザーにとってプラスの変更だ。しかし、ここ数年の楽天SPUを振り返ると、最大倍率が上がる一方で、獲得上限の引き下げや条件の厳格化も続いてきた。 時期 主な変更 ユーザーへの影響 2023年9月 楽天市場アプリ利用によるSPU特典が終了 最大倍率が16倍から15.5倍へ低下 2023年12月 SPUの大幅改定。楽天モバイル関連の倍率は上がった一方、複数サービスで獲得上限が引き下げられた モバイル利用者にはプラス面があるが、高額購入者には改悪色が強い変更 2024年4月 楽天でんきがSPU対象に追加 最大倍率が16.5倍から17倍へ上昇 2024年11月 楽天KドリームスがSPU対象に追加 最大倍率が17倍から17.5倍へ上昇。ただし万人向けの条件とは言いにくい 2025年2月 楽天モバイル、楽天モバイルキャリア決済、Rakuten Turbo/楽天ひかりでエントリーが必要に 条件達成の手間が増え、エントリー漏れのリスクが発生 2025年4月 楽天ラクマがSPU対象に追加 最大倍率が17.5倍から18倍へ上昇。ただし販売・発送通知完了が条件 2025年10月 楽天ふるさと納税での寄付が、原則として楽天ポイント付与対象外に 楽天ふるさと納税でポイント還元を狙っていたユーザーには大きな改悪 2026年7月 ファミリーマートがSPU対象に追加 最大倍率が18倍から18.5倍へ上昇。日常利用で達成しやすい条件 特に大きかったのは2023年12月の改定だ。楽天モバイル契約者向けの倍率は上がったものの、楽天銀行+楽天カードの倍率は最大+1倍から最大+0.5倍に下がり、楽天ブックスと楽天Koboは1,000円以上購入から3,000円以上購入へ、Rakuten Fashionアプリはアプリ購入から5,000円以上購入へと条件が厳しくなった。 また、2025年2月には楽天モバイル関連の3サービスがエントリー必須となった。従来はSPU全サービスがエントリー不要だったため、ユーザーにとっては見落としやすい変更だった。 さらに、2025年10月には楽天ふるさと納税での寄付が原則として楽天ポイント付与対象外となった。楽天市場の買いまわりやSPUと組み合わせてふるさと納税を利用していたユーザーにとっては、こちらも影響の大きい改悪だった。 今回のファミマ追加は「改善」だが、過去の改悪を埋めるほどではない 今回のファミリーマート追加は、条件の達成しやすさという点では評価できる。楽天ラクマのように販売実績が必要なものや、楽天証券・楽天銀行のように金融サービスの利用が必要なものと比べると、コンビニで月3,000円の買い物という条件は日常生活の中で達成しやすい。 一方で、上限は月500ポイントにとどまる。楽天市場で高額購入するユーザーにとっては、2023年以降に続いた獲得上限の引き下げや、楽天ふるさと納税のポイント対象外化を補うほどのインパクトはない。 つまり今回の変更は、楽天SPU全体が大きく改善したというより、生活圏にあるファミリーマートを通じて、楽天ポイント経済圏への接点を増やす施策と見た方がよい。 ファミマを普段使いしている楽天ユーザーは取りに行く価値あり ファミリーマートを日常的に使っている楽天ユーザーにとって、今回のSPU追加は素直にプラスだ。月3,000円以上の購入で+0.5倍が取れるため、飲料、軽食、日用品などの購入で自然に条件を満たせる人は多いだろう。 ただし、SPUのために不要な買い物を増やす必要はない。+0.5倍の上限は500ポイントであり、ファミマで3,000円以上使うために支出を増やしてしまうと本末転倒になる。 結論としては、ファミマを普段使いしている人は確実に拾いたい+0.5倍。ただし、楽天SPU全体としては「最大倍率が上がった」という見た目ほどの大幅改善ではない。近年のSPUは、追加サービスで最大倍率を押し上げる一方、上限や条件の面では厳しくなる傾向が続いている。今回のファミマ追加も、その流れの中で見る必要がある。 まとめ ファミリーマートのSPU参加により、楽天市場のSPU最大倍率は2026年7月から18.5倍となる。条件は、ファミリーマートで楽天ポイントカードを提示し、月間3,000円(税込)以上購入すること。エントリーは不要で、月間獲得上限は500ポイントだ。 楽天グループ外企業がSPU対象サービスに加わるのは初めてであり、楽天市場とリアル店舗をつなぐ新しい取り組みとして注目される。一方で、近年のSPUは獲得上限の引き下げや条件厳格化も多く、今回の追加だけで過去の改悪感が払拭されるわけではない。 ファミマをよく使う人にとっては取りやすい改善、使わない人にとっては無理に追う必要のない小幅な上乗せ。今回のファミマSPUは、そう位置づけるのが現実的だ。
りそな、JCBの「J-POINT」導入へ 2027年度にポイントサービス刷新予定
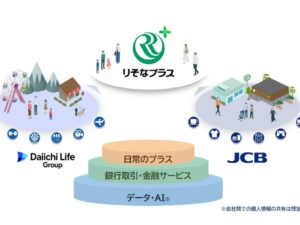
りそなグループは2026年5月18日、第一ライフグループおよびジェーシービー(JCB)と、個人向けビジネスに関する協業に向けた基本合意を締結したと発表した。これにあわせて、くらしを起点とした個人向け新サービス「りそなプラス」を2026年9月下旬を目途に開始する。 今回の取り組みでは、JCBが提供するポイントサービス「J-POINT」を活用し、りそなグループのポイントサービスをリニューアルする予定だ。銀行取引に応じて「J-POINT」が付与される仕組みを構築し、JCBカードを持っていない利用者にも「J-POINT」ブランドの新たなポイントを提供することを計画している。 リニューアル対象となるのは、りそな銀行・埼玉りそな銀行の「りそなクラブ」、関西みらい銀行の「関西みらいクラブ」、みなと銀行の「みなとクラブ」。ポイントは決済での利用に加え、さまざまな商品・景品などへの交換が可能なプログラムとして導入される予定で、詳細は現在検討中としている。 「りそなプラス」は、銀行取引にとどまらず、日々の生活の中で「便利さ」「お得さ」「安心感」を提供することを目指す個人向けサービス。第一弾として、2026年9月下旬から、りそなグループアプリを通じて「くらしの優待」の提供を開始する予定だ。 「くらしの優待」では、りそなグループの口座を開設した利用者が、第一ライフグループ子会社のベネフィット・ワンが提供する国内外最大140万件以上の優待コンテンツを利用できるようになる。今後は、位置情報や利用者の趣味・志向に応じた優待案内、アプリを持っているだけで割引優待が自然に適用されるサービスの実現も目指す。 りそなグループは、キャッシュレス決済や共通ポイント、デジタルサービスの進展を背景に、従来の金融商品提供にとどまらない生活密着型サービスの必要性が高まっていると説明している。今回の協業により、第一ライフグループの生活サービス領域の知見と、JCBの決済・ポイント領域の基盤や加盟店ネットワークを組み合わせる。 ポイントサービス刷新は2027年度を予定しており、金融・決済・生活サービスを横断した新たなリテールサービスの展開が注目される。
ドコモ、「ドコモポイ活」還元キャンペーンを4月30日で終了 5月1日から通常還元率に
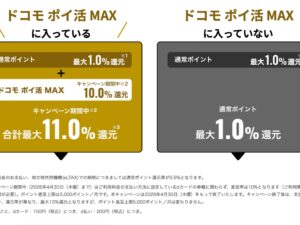
NTTドコモは2026年3月31日、「『ドコモポイ活』ポイント還元キャンペーン」と「10%還元キャンペーン」を2026年4月30日で終了すると発表した。対象は「ドコモ ポイ活 MAX」「ドコモ ポイ活 20」「ahamoポイ活」。2026年5月1日以降は、キャンペーンで上乗せされていた還元率が通常水準に切り替わる。 今回終了が案内されたうち、「ahamoポイ活」と「10%還元キャンペーン」は2024年4月1日にスタートした。一方、「ドコモ ポイ活 MAX」「ドコモ ポイ活 20」と、それに連動する「『ドコモポイ活』ポイント還元キャンペーン」は2025年6月5日に始まっている。今回の告知で、両キャンペーンの終了日が2026年4月30日と明示された形だ。 どう変わるのか 変更のポイントは、4月30日まで適用されている高還元率が、5月1日以降はカード券種や条件に応じた通常還元率へ戻ることだ。なお、各プランの月間ポイント上限は変わらない。 プラン 条件 ~2026年4月30日 2026年5月1日以降 月間上限 ドコモ ポイ活 MAX dカード PLATINUM 10% 10%(条件達成で据え置き) 5,000pt ドコモ ポイ活 MAX dカード GOLD / GOLD U 10% 5% 5,000pt ドコモ ポイ活 MAX その他 10% 3% 5,000pt ahamoポイ活 dカード PLATINUM 10% 10%(条件達成で据え置き) 4,000pt ahamoポイ活 dカード GOLD / GOLD U 10% 5% 4,000pt ahamoポイ活 その他 10% 3% 4,000pt ドコモ ポイ活 20 dカード PLATINUM 5% 5%(条件達成で据え置き) 2,500pt ドコモ ポイ活 20 dカード GOLD / GOLD U 5% 2% 2,500pt ドコモ ポイ活 20 その他 5% 1% 2,500pt d払いとdカード直接払いのどちらでも、今回示された還元率の変化は基本的に同じだ。とくに、これまで一律で上乗せされていた還元率が終了し、5月1日以降はカードの種類や設定状況によって差がつく点が大きい。 注意点 dカード PLATINUMで還元率を維持するには、対象回線の電話番号を利用中のdカード PLATINUMに登録し、その回線の利用料金をdカードで支払う設定にしておく必要がある。 dカード GOLD / GOLD Uでも、通常還元率の適用には料金支払い設定や利用携帯電話番号の登録など条件があるため、事前確認が欠かせない。 「ドコモ ポイ活 MAX」「ドコモ ポイ活 20」をやめたい場合は、My docomoやドコモショップで料金プラン変更が必要。プラン変更が適用された時点で、ポイ活のポイント還元対象外になる。 「ドコモ ポイ活 20」からほかのプランへの変更は「当月適用」のみとなる。 「ahamoポイ活」はMy docomoからオプション解約が可能で、解約後も月末まではポイント進呈対象。ただし、プラン変更をした場合は変更適用時点で還元対象外になる。…
すき家、Pontaポイント再開 マルチポイント戦略がさらに拡張
牛丼チェーン「すき家」は、2026年4月7日から全国約2,000店舗でPontaポイントの提携サービスを始める。200円(税込)の購入ごとに1Pontaポイントがたまり、1Pontaポイント=1円相当として利用できる。すき家では2019年にPontaを含む共通ポイントサービスを導入したが、2022年7月にPontaの取り扱いを終了しており、今回は約3年9カ月ぶりの再開となる。 200円で1Pontaポイント、購入から3日以内に加算予定 今回の提携は、すき家と共通ポイントサービス「Ponta」を運営するロイヤリティ マーケティングによるもの。サービス開始日は2026年4月7日(火)で、対象は全国約2,000店舗。ポイントは200円(税込)ごとに1Pontaポイントが付与され、1ポイント以上1ポイント単位で利用できる。ポイントの加算は購入から3日以内の予定だ。 すき家によると、国内店舗数は2026年3月30日時点で2,001店舗。Pontaは2010年3月にサービスを開始し、現在は1億人以上の会員数を持ち、全国約34万店舗で利用できる共通ポイントサービスとなっている。 公式発表ベースで見る、すき家のポイント導入の主な歴史 2016年4月20日:1,815店舗で「ZENSHO CooCa」の取り扱いを開始。CooCaカードで支払うとポイントが付与される仕組みが導入された。 2019年1月21日:ゼンショーグループがCooCaのポイント制度変更を発表。2019年3月以降、現金やクレジットカードなど通常の支払いでも、CooCaカードやアプリの提示で200円(税込)につき1ポイントをためられる仕組みに順次変更した。 2019年7月9日:共通ポイントサービスがスタート。店頭では楽天スーパーポイント、Pontaポイント、dポイント、CooCaポイントのいずれかを選んでためられる体制となった。 2022年7月4日:Pontaポイントサービスが終了。翌7月5日以降は加算・利用ができなくなった。 2024年4月22日:ゼンショーグループが「青と黄色のVポイント」を導入。 2024年4月22日:CooCaポイントの新規付与を終了。保有ポイントは2025年4月21日23時59分まで利用可能となった。 2025年4月21日:CooCaポイントの全サービスが終了した。 2026年4月7日:Pontaポイントの提携サービスが再開する。 今回の再開で見える流れ すき家のポイント施策は、グループ独自のCooCaから、2019年の共通ポイント導入、2022年のPonta終了、2024年のVポイント導入、2025年のCooCa終了を経て、2026年春にPontaが戻る流れとなる。公式発表ベースで見ると、今回のPonta再開は、いったん終了したポイントサービスが再び店頭に加わる節目となる。
PayPayポイントをVポイントに交換する価値はある?SBI証券にも使えるが「普通のVポイント」ではない
2026年3月24日、PayPayポイントとVポイントの相互交換が始まった。Vポイント→PayPayポイントにしたい方は特に問題なく使えるが、気になるのが、PayPayポイント→Vポイントのほう。 なぜなら、これは通常のVポイントではなく「利用先限定ポイント(PayPayポイント交換分)」という特別扱いのポイントになるからだ。有効期限は交換日から1年で、他ポイントへの再交換は不可。使える先も一部に限られる。 まず結論 Vポイント→PayPayポイントはシンプル。交換後は有効期限なしのPayPayポイントとして幅広く使える。 PayPayポイント→Vポイントは制限付き。ただし、SBI証券やVポイントPayを使う人には実用性が高い。 PayPayポイント→Vポイントは「とりあえず交換」より、使い道を決めてから交換するルートと考えたほうが失敗しにくい。 2つの交換ルートの違い 交換ルート 交換後のポイント 主な使い道 注意点 Vポイント → PayPayポイント 通常のPayPayポイント PayPay加盟店での支払い、PayPayポイント運用、PayPay資産運用、PayPayほけん、寄付・お賽銭、PayPayカード支払い充当など 有効期限なし。比較的わかりやすいルート PayPayポイント → Vポイント 利用先限定ポイント(PayPayポイント交換分) SBI証券、VポイントPayアプリ、三井住友カードの支払い充当、三井住友銀行の振込手数料充当、対象提携先・サービスなど 交換日から1年。他ポイントへの再交換不可。対象外の提携先では使えない PayPayポイント→Vポイントで注目すべき2つの使い道 1.SBI証券で投資の買付代金に使える 今回の相互交換で注目を集めそうなのが、SBI証券だ。Vポイント公式の案内では、SBI証券でVポイントを国内株式のスポット買付・積立買付、そして投資信託のスポット買付・積立買付の代金に使える。条件も分かりやすく、1ポイント=1円分、1ポイントから、利用上限なし。 SBI証券ユーザーにとってはかなり実用性が高い。 2.三井住友カードや銀行まわりにも回せる PayPay→Vの使い道は買い物や投資だけではない。公式ガイドでは、三井住友カードの支払額や三井住友銀行の振込手数料への充当も案内されている。普段から三井住友系のサービスを使っている人ほど、交換後のポイントを無駄なく消化しやすい。 それでもPayPayポイント→Vポイントには強い制限がある あくまでここは誤解しないほうがいい。PayPayポイント→Vポイントで交換したポイントは、あくまで「普通のVポイント」ではない。公式FAQでも、交換後のポイントは、PayPayポイント、WAON POINT、ANAマイル、JRキューポなど他ポイントへの交換は不可、さらにV景品交換にも使えず、すべてのVポイント提携先で使えるわけでもないということが明示されている。 つまり、Vポイントという名前になっても、用途が全面的に開放されるわけではないということだ。SBI証券やVポイントPayアプリなど、自分が使う先がはっきりしている人には便利だが、行き先を決めずに交換するには向かない。 例えば、PayPayポイントをVポイント経由でWAON POINTへと交換、ウエルシア薬局でウエル活で使うといったことはルートは塞がれている。 交換条件はシンプル 交換の基本条件自体は両方向で共通だ。1ポイント=1ポイント、100ポイント以上1ポイント単位、各方向とも1日1回まで、月3万ポイントまで。 Vポイント→PayPayポイントに交換するときにはPayPayアプリのチャージメニューから行うため、わかりにくいので初回は注意して頂きたい。 【続報】Vポイント運用に入れてから引き出せば制限は消える ただし・・・ なお、PayPay→Vで交換したポイントについては、Vポイント運用に入れてから引き出せば利用先限定の性質が消えることは筆者のほうでも確認できた。 自動積立なら制限もなく、例えばウエル活に使うためにWAON POINTに交換するなども可能だろう。ただし、これは公式に案内されているやり方ではないので、Vポイント側の意図からすればいずれは制限される可能性もあることは頭の片隅に入れておいたほうが良いだろう。 ひとことで言うと 今回の相互交換は、Vポイント→PayPayポイントは万人向け、PayPayポイント→VポイントはSBI証券やVポイントPayを使う人向けという整理がしっくりくる。PayPay→Vは制限が多いのは事実だが、SBI証券、Vポイント運用まで視野に入ることで、「思ったより使える交換」になったと言えそうだ。
PayPayポイントとVポイント、相互交換開始 ただしPayPay→Vは“利用先限定”、ウエル活等には回せず
PayPay、三井住友カード、CCCMKホールディングスは、2026年3月24日から「PayPayポイント」と「Vポイント」の相互交換を始める。交換レートは1ポイント=1ポイント。もっとも、PayPayポイントから交換したVポイントは通常のVポイントとは扱いが異なり、利用先が限定される点に注意が必要だ。 相互交換はPayPayアプリ上で行い、V会員とのアカウント連携が必要。1日1回、100ポイントから交換でき、月間上限は3万ポイントとなる。PayPayポイントが他社ポイントと相互交換するのは今回が初めてだ。 交換は1対1でも、「PayPay→V」は中身が違う 注目したいのは、PayPayポイントから交換したあとのVポイントが、一般的なVポイントと同じ自由度ではないことだ。公式案内では、交換後のVポイントは有効期限が1年で、しかも利用先が限定されたポイントになる。 利用先として案内されているのは、Vポイント運用、VポイントPayアプリへのチャージ、三井住友カードの支払額や三井住友銀行の振込手数料への充当、一部の提携先・サービスなど。一方で、他社ポイントへの再交換やV景品交換には使えない。 見落とせないのは「ウエル活」等に使えない点 とくにポイ活ユーザーにとって大きいのが、ウエル活との相性だ。Vポイントサイトでは、PayPayポイントから交換したVポイントについて、WAON POINT、JRキューポ、ANAマイルなど他ポイントへの交換は対象外と案内している。 ウエルシアの毎月20日にWAON POINTの1.5倍分が利用できる「お客様感謝デー」は、利用できるのはWAON POINTのみ。つまり、通常のVポイントなら可能な「Vポイント→WAON POINT→ウエル活」というルートに、PayPayから交換したVポイントは乗せられない。 表面上は1対1交換でも、ウエル活を前提にすると価値は同じではない。ユーザーの利用目的によっては、PayPayポイントをVポイントに替えることで使い道が狭まる可能性がある。 交換前に確認したいポイント 相互交換開始日:2026年3月24日 交換レート:1ポイント=1ポイント 最低交換単位:100ポイント(1日1回) 月間上限:3万ポイント PayPay→Vは有効期限1年 PayPay→Vは利用先が限定 他社ポイント交換は不可(WAON POINTなど対象外) V景品交換は不可 ウエル活ルートには使えない 使い道が決まっている人向けの交換機能に もちろん、PayPayポイントから交換したVポイントがまったく使えないわけではない。Vポイント運用やVポイントPayアプリ、三井住友カードの支払い充当など、交換後の使い道が明確な人には選択肢になり得る。三井住友カード、PayPay側も、利用可能なVポイント提携先やサービスは今後順次拡大するとしている。 ただ、「1対1だからお得」「Vポイントにすれば何にでも使える」と考えるのは早計だ。少なくとも、ウエル活や他ポイント交換を狙ってPayPayポイントをVポイントに替えるメリットは薄い。交換前に、自分がどこで使いたいのかを確認しておく必要がある。