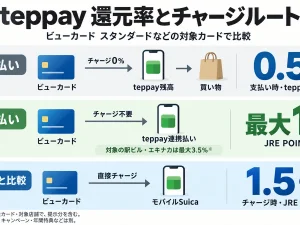
teppay(テッペイ)の還元率は、残高払いなら基本0.5%、対象のビューカードによる連携支払いなら街ナカで最大1%、対象の駅ビル・エキナカで最大3.5%です。 ただし、「ビューカードからteppayにチャージすること」と「ビューカード連携支払い」は別物。チャージでSuicaと同じ1.5%のJRE POINTが貯まるわけではありません。また、カードの種類、ポイントの計算単位、期間限定ポイントの扱いによっても、お得さが変わります。 この記事では、通常還元、チャージルート、Suicaとの使い分け、キャンペーンを分けて整理します。内容は2026年10月21日時点。モバイルSuicaで利用でき、モバイルPASMOへの対応は2027年春の予定です。 teppayの還元率を一覧で確認 利用方法 通常の還元 押さえておきたい点 銀行口座・ATMなどでチャージし、teppay残高でコード決済 teppayポイント0.5% 決済額200円ごとに1ポイント。銀行独自の特典は別 ビューカード スタンダードなどからチャージし、teppay残高でコード決済 基本0.5% チャージでJRE POINTは貯まらず、支払い時のteppayポイントが基本 対象ビューカードの連携支払いで街ナカの買い物 JRE POINT最大1% 事前チャージ不要。ビックカメラSuicaカード・JALカードSuicaは内訳が異なる 対象ビューカードの連携支払いで対象駅ビル・エキナカの買い物 JRE POINT最大3.5% 店頭提示分を含む。うち2%分は期間限定ポイント teppay JCBプリカでネットショッピング teppayポイント基本0.5% teppay残高から支払い。ビューカード連携支払いにはできない teppay残高からSuicaへチャージ このチャージ操作では付与なし Suica利用後の鉄道・買い物ポイントは別制度 teppay残高でモバイル定期券・Suicaグリーン券・おトクなきっぷを購入 通常のteppayポイントは付与なし 対象商品の購入に対するJRE POINTや個別キャンペーンは別 ※キャンペーン、カードの年間利用特典、店舗独自ポイントなどを除いた基本的な比較です。最大3.5%は税抜相当額に対するポイントと税込請求額に対するポイントを合算した表示で、税込支払額の3.5%がそのまま戻るとは限りません。 まず「残高払い」と「ビューカード連携支払い」を分けて考える 残高払い:チャージしたお金を使い、基本0.5% 銀行口座やATM、ビューカードからteppay残高へ入金し、その残高で買い物をする方法です。通常は決済額200円ごとに1teppayポイントが貯まります。 たとえば、対象の買い物で1万円を支払うと50ポイント。ポイントの反映は利用から1週間程度が目安です。200円単位の計算なので、どの金額でも端数まで正確に0.5%戻るわけではありません。 ビューカード連携支払い:チャージせず、カードで直接決済 ビューカードをteppayに登録し、支払い方法を「ビューカード連携支払い」に切り替える方法です。teppay残高へお金を移すことなく、買い物代金をカードで決済します。 ビューカード スタンダード、ビューカード ゴールド、JRE CARDなどの対象カードなら、街ナカで1,000円(税込)につき最大10JRE POINT=最大1%。通常のカード払いの0.5%に、さらに1%を加えて1.5%になるわけではありません。 連携支払いには、通常のteppayポイント0.5%も付きません。ただし、キャンペーンやクーポンの特典としてteppayポイントが付く場合はあります。 利用にはVIEW’s NETの登録と、teppayへのカード登録・本人認証が必要です。モバイルSuicaに登録済みのカードも、teppay側で別途登録します。登録できるカードは1枚で、iiマーク付きのカードや法人カードは対象外です。 また、連携支払いはteppay残高・teppayポイント・バリチケ・商品券との併用ができません。ポイントを使いたい会計では残高払いへ切り替える必要があります。 teppayへのチャージルートと、それぞれの還元 入金ルート チャージ時の扱い 残高で通常の買い物をしたとき 対応する銀行口座 → teppay teppay共通のチャージ還元はなし。JRE BANKの特典は後述 teppayポイント0.5% セブン銀行・ローソン銀行ATMの現金 → teppay チャージによるポイント付与なし teppayポイント0.5% ビューカード スタンダードなど → teppay JRE POINT付与対象外 teppayポイント0.5% ビックカメラSuicaカード → teppay JRE POINT・ビックポイントとも対象外 teppayポイント0.5% JALカードSuica → teppay JRE POINT・ショッピングマイルとも対象外 teppayポイント0.5% 他の利用者のteppay残高 → 自分のteppay 受け渡し自体に通常の買い物ポイントは付かない 通常の残高払いとして利用 ※カードの年間利用特典や期間限定キャンペーンは別です。ビックカメラSuicaカードからのチャージはビックポイントも、JALカードSuicaからのチャージはマイルも対象外です。後述する連携支払いの還元と混同しないでください。 銀行口座からのチャージ 対応する本人名義の銀行口座を登録して入金します。銀行口座の登録には、マイナンバーカードによる本人確認が必要です。 本人確認には、実物のマイナンバーカードと署名用電子証明書の暗証番号(英数字6~16桁)が必要です。SMS認証とは別の手続きで、運転免許証などでは代替できません。 利用できる銀行は公式の対応金融機関に限られます。銀行名だけで判断せず、金融機関の登録案内から確認してください。本人確認の手順はこちらで確認できます。 JRE BANKからのチャージは、1~3JRE POINTの特典も JRE BANK口座からteppayへチャージすると、JRE BANKプラスの会員ステージに応じて1~3JRE POINTが付くと案内されています。JRE POINTリンク登録によるJRE BANKプラスへのエントリーが前提です。 これは「チャージ額の1~3%還元」ではありません。残高払いの0.5%とは別に付く固定ポイントです。チャージを細かく分ければ無制限にポイントが付く、という意味でもありません。 現金チャージはセブン銀行・ローソン銀行ATM セブン銀行・ローソン銀行ATMでは、口座を持っていなくても、手数料無料で現金チャージできます。チャージは1,000円単位です。 Suicaと同じ感覚で駅の券売機にスマートフォンを置いても、teppay残高へのチャージにはなりません。駅の券売機やVIEW ALTTEは、teppayへの現金チャージに対応していません。 他社の高還元カードを直接登録するルートは使えない…
ニュースカテゴリー:コード決済
ビックカメラ×teppayで最大35%還元キャンペーン、11月4日から。参加手順・2万円条件・上限を解説
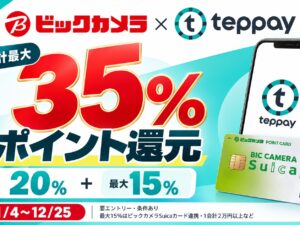
ビックカメラは、JR東日本のコード決済「teppay(テッペイ)」を利用したキャンペーンを案内しています。teppayの20%還元と、ビックカメラSuicaカードの連携支払いによる最大15%を組み合わせると、合計最大35%還元になります。 期間は2026年11月4日(水)〜12月25日(金)。ただし、どちらも予算上限に達すると早期終了する場合があります。 重要なのは、teppayで払えば誰でも35%になるわけではないこと。事前エントリー、ビックカメラSuicaカードの連携、ビックカメラ公式アプリの提示、1会計2万円以上の支払いなどの条件を満たす必要があります。 キャンペーンは2本立て。20%と最大15%で条件が異なる 今回の企画は、以下の2つを組み合わせる仕組みです。 特典 主な条件 還元上限 付与されるポイント・時期 みんなでteppay!20%還元 事前エントリー後、対象店舗で税込500円以上をteppayのコード決済で支払う 期間中1人5,000ポイント 期間限定teppayポイント。決済完了から7営業日後 ビックカメラSuica×teppay決済キャンペーン ビックカメラSuicaカードを連携したteppayで、1会計税込2万円以上を「ビューカード連携支払い」で支払う 追加4%分は期間中1人5,000ビックポイント 追加4%分のビックポイントは2027年2月下旬ごろを予定 最大15%は、通常ポイントを含む数字です。通常10%ポイントサービス商品の場合、内訳は次のようになります。 店舗の通常ポイント:8%分のビックポイント ビックカメラ公式アプリ提示の優待:2%分のビックポイント ビックカメラSuicaカードの利用特典:0.5%分のビックポイント+0.5%相当のJRE POINT 今回の追加特典:4%分のビックポイント 合計が最大15%で、ここに別企画の20%分のteppayポイントを合わせると最大35%です。35%すべてがビックポイントとして付くわけではなく、15%が丸ごと新たに上乗せされるわけでもありません。 なお、20%還元だけならビックカメラSuicaカードは必須ではなく、teppay残高によるコード決済も対象です。ただし、残高払いでは今回の追加4%の条件を満たせません。 最大35%還元を受ける手順 モバイルSuicaアプリでteppayを使える状態にする モバイルSuicaにログインし、teppayのマークから切り替えて利用を開始します。独立したteppayアプリを新たに入れる方式ではありません。 ビックカメラSuicaカードをteppayに登録する teppayの「サービス一覧」→「アカウント」→「連携サービスの管理」からクレジットカードを登録します。登録にはSMS認証が必要です。モバイルSuicaにカードを登録済みでも、teppay側への登録が別途必要です。 買い物の前に20%還元キャンペーンへエントリーする teppayトップ画面下部の「キャンペーン」から「みんなでteppay!20%還元」のバナーを開き、エントリーボタンを押します。エントリー前の支払いは対象になりません。 会計時にビックカメラ公式アプリを提示する 通常8%のビックポイントを10%にするためのアプリ優待を受けます。最大35%を狙う場合は、この提示も忘れないようにしましょう。 1会計税込2万円以上を「ビューカード連携支払い」で支払う teppayで支払い用のコードを表示し、支払い方法がビックカメラSuicaカードによる「ビューカード連携支払い」になっていることを確認して、レジで読み取ってもらいます。 ビューカード連携支払いは、クレジットカードから直接支払う方式なので、事前にteppay残高へチャージする必要はありません。残高払いとの併用はできません。 また、カード現物で直接支払ったり、スマートフォンをSuicaとしてタッチしたりする方法は、今回のカード連携キャンペーンの対象決済とは異なります。必ずteppayの連携支払いを使ってください。 開始時点でteppayを使うのはモバイルSuicaアプリです。モバイルPASMOでの対応は2027年春の予定となっています。 20%は2万5,000円で上限。高額な買い物がすべて35%になるわけではない 20%還元は1人5,000ポイントまでなので、対象の支払い合計2万5,000円で上限に達する計算です。この上限はビックカメラだけの別枠ではなく、同じ20%還元キャンペーンの対象店全体で共通です。 一方、ビックカメラ側の追加4%は5,000ビックポイントまで。こちらは対象となる支払い合計12万5,000円で上限に達する計算です。ただし、追加4%の対象は1会計税込2万円以上で、複数の会計を合算して2万円にすることはできません。 通常10%ポイントサービスの商品を購入し、アプリ提示などの条件を満たした場合の還元目安は以下のとおりです。 1会計の支払額 teppayの20%特典 ビックの追加4% 通常分など最大11% 合計の目安 2万円 4,000ポイント 800ポイント 2,200ポイント相当 7,000ポイント相当(35%) 2万5,000円 5,000ポイント 1,000ポイント 2,750ポイント相当 8,750ポイント相当(35%) 5万円 5,000ポイント 2,000ポイント 5,500ポイント相当 12,500ポイント相当(25%) ※各キャンペーンの上限をまだ使っていない場合の目安です。ポイントの計算単位や端数、商品の通常ポイント率などによって実際の付与数は異なります。 つまり、最大35%という数字を活用しやすいのは、条件を満たす2万円〜2万5,000円程度の買い物です。すでに他店で20%還元の上限を使っている場合は、その残りも確認しましょう。 対象はビックカメラ・Air BicCamera。通販やコジマなどは対象外 ビックカメラ側の追加4%キャンペーンは、ビックカメラ店舗とAir BicCameraが対象です。 ビックカメラ.com、楽天ビック、コジマネット、ソフマップドットコムなどの通販、コジマ・コジマ×ビックカメラ・ソフマップ・じゃんぱらの店舗は対象外です。ビックカメラ店内のテナントでの利用も対象外となります。 また、すべての商品が通常10%ポイントサービスとは限りません。通常ポイント率の低い商品では、合計還元率も下がります。対象外商品もあるため、購入前に店頭で対象になるか確認すると確実です。 20%還元についても、Suicaへのチャージ、モバイルSuicaの定期券・おトクなきっぷ・グリーン券の購入、teppay JCBプリカでの支払いは対象外です。 ポイントはまとめて即時付与ではない。期間限定分の期限にも注意 店舗の通常ポイントとアプリ提示分は即時還元ですが、カード利用特典とキャンペーンの追加分は後日付与となります。 20%分は決済完了から7営業日後に付く期間限定teppayポイントです。ビックポイントやJRE POINTではありません。有効期限は付与された時期などにより異なるため、アプリで確認してください。 追加4%分のビックポイントは、2027年2月下旬ごろの付与予定です。購入直後に全額分のポイントを使えるわけではありません。 また、返品した利用や、ポイント付与前に対象カード・サービスを退会した場合などは対象外になります。いずれのキャンペーンも予算到達による早期終了があるため、購入時点で継続しているかも確認しましょう。 teppay自体は10月20日からビックカメラで利用できますが、今回の還元キャンペーンは11月4日開始です。開始前の買い物と混同しないように注意してください。 詳細はビックカメラのキャンペーン案内、エントリー方法は20%還元キャンペーンのページで確認できます。
AEON Pay、10月20日から月2万円まで1.5%還元に イオン以外のお店も対象
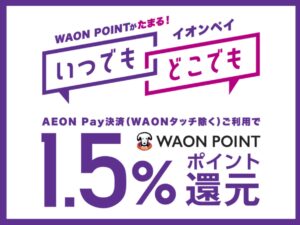
イオンフィナンシャルサービスは、2026年10月20日から、AEON Pay(イオンペイ)のコード決済でWAON POINTを合計1.5%相当還元する特典を開始します。 イオングループだけでなく、イオン以外のAEON Pay加盟店も対象です。ただし、特典対象となる利用額は月2万円まで。WAONタッチによる支払いや、1件200円未満の支払いは対象外です。 イオン以外では通常0.5%から1.5%に 今回の特典は、通常のポイントに特典ポイントを上乗せする仕組みです。通常の還元率によって、上乗せ分が異なります。 利用するお店 通常の還元率 今回の上乗せ 合計 イオングループなど「いつでも2倍」の対象店舗 1.0% 0.5% 1.5% 「いつでも2倍」の対象外店舗 0.5% 1.0% 1.5% 特に改善が大きいのは、イオン以外のお店で使う場合です。通常0.5%のお店なら、対象となる利用分の還元率が3倍になります。 たとえば、通常0.5%の対象店舗で2万円を1回で支払った場合、通常ポイント100ポイントに特典ポイント200ポイントが加わり、合計300ポイントになります。 月2万円まで。超えた分への上乗せはなし 上乗せの対象は、毎月1日から末日までの対象利用額合計2万円までです。2万円を超えた分は、原則として通常のポイント付与のみになります。 上乗せ分だけで見ると、月の最大獲得数は、通常0.5%のお店で使った場合が200ポイント、通常1.0%のお店だけで使った場合が100ポイントです。「毎月300ポイントが追加でもらえる」特典ではありません。 両方のお店で利用し、対象利用額が2万円を超えた場合は、上乗せ率が高い「いつでも2倍対象外店舗」の利用分を優先して計算します。単純に、先に支払った2万円分が対象になるわけではありません。 利用額はAEON Pay IDごとに集計されます。同じIDで複数のカードやチャージ払いを使っても、上限が支払い方法ごとに増えるわけではありません。 カード払い・チャージ払いが対象。WAONタッチは対象外 対象は、AEON Payの「イオンカード払い」と「チャージ払い」によるコード決済です。AEON Payアプリだけでなく、iAEONなどAEON Payを利用できるアプリからの支払いも対象になります。 イオンカードを直接使う通常のクレジット決済や、電子マネーWAONのタッチ払いを、一律1.5%還元にする変更ではありません。 主な注意点は以下の通りです。 1件の利用明細が200円(税込)未満の場合は対象外。 200円単位でポイントを計算するため、端数によって実際の還元率は1.5%を下回る場合がある。 WAONタッチ、調剤の支払い、AEON Pay残高へのチャージは対象外。 WAON POINTを使って支払った部分は対象外。 イオンJMBカードなど、WAON POINTが付与されないカードによるAEON Payのカード払いは対象外。 通常ポイントは利用明細ごと、特典ポイントは対象となる月間利用額を200円単位で計算します。少額の支払いを何度もまとめれば、すべて1.5%になるわけではない点に注意しましょう。 特典ポイントは翌々月末頃。ポイント10倍企画との重複なし 今回の上乗せ分は、利用月の翌々月末頃に付与されます。10月の対象利用分なら、12月末頃の付与です。通常ポイントとは付与のタイミングが異なります。 また、毎月10日の「AEON Payデー」など、対象外とされるポイント10倍以上の企画とは重複して付与されません。これらの企画が適用される利用分は、今回の月2万円の上限にも含まれません。 請求書払いも特典対象。ただし合計還元率は要確認 今回の特典ページでは、AEON Payの請求書払いの利用金額も対象と案内されています。対応する公共料金などの支払いにも、特典を利用できる可能性があります。 ただし、通常の公式FAQでは、請求書払いはWAON POINTの付与対象外とされています。買い物の「通常ポイント+上乗せポイント」と同じ扱いになるかは明確でないため、「請求書払いも合計1.5%還元」とは断定できません。利用する際は、請求書払いに適用される特典ポイントの条件を確認してください。 日常使いには改善。ただし無制限の1.5%還元ではない イオン以外でAEON Payを使っている人には、通常0.5%から合計1.5%になる今回の特典は改善です。カード払いだけでなく、チャージ払いも対象になる点も使いやすいところです。 一方、月2万円の上限があるため、大きな買い物まで一律1.5%で支払えるサービスではありません。月2万円までの日常的な支払いに活用し、上限を超える分は他の支払い方法と比較する使い方が向いています。 特典の終了日は未定ですが、予告なく変更・終了する場合があります。
モバイルSuicaの「teppay」が10月20日開始!モバイルPASMOとのやり取りも可能に【20%還元キャンペーンあり】
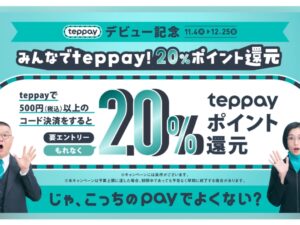
JR東日本は、モバイルSuicaのアプリで使えるコード決済サービス「teppay(テッペイ)」を、2026年10月20日(火)11時以降、順次開始すると発表しました。 大きな注目点は、モバイルSuicaとモバイルPASMOのユーザー間でも、teppay残高を送り合えるようになることです。使っている交通系アプリが違っても、家族への交通費や友人との割り勘をやり取りし、受け取った残高をそれぞれのSuica・PASMOにチャージできるようになります。 まずはモバイルSuicaで提供を開始し、モバイルPASMOへの対応と、両アプリ間での残高の受け渡しは2027年春を予定しています。 このほか、2万円を超える買い物や、ビューカードを使った事前チャージ不要の支払いにも対応。11月4日からは、対象のコード決済で20%分のポイントが還元されるキャンペーンも実施されます。 Suica派とPASMO派の間でも、交通費や割り勘をやり取りできる teppayでは、ユーザー同士で残高を送ったり、受け取ったりできます。サービス開始時はモバイルSuicaのユーザー間で利用でき、2027年春のモバイルPASMO対応後は、Suica・PASMOというアプリの違いを越えて残高を受け渡しできるようになります。 例えば、親がモバイルSuica、子どもがモバイルPASMOを使っていても、親から子どもへ交通費を送れます。子どもは受け取ったteppay残高をPASMOにチャージし、そのまま通学などの交通費に使えるようになります。 友人との食事代を割り勘する場合も、全員がSuica、または全員がPASMOにそろえる必要はありません。受け取った残高は、teppayでの買い物に使うだけでなく、普段使っている交通系IC残高にチャージして利用できます。 「残高を受け取ったものの、使い道が限られる」という不便を減らし、日々の交通費にも回せるのが、この連携の便利なところです。 受け渡しには、相手の電話番号やteppay IDを指定する方法のほか、QRコードやURLを使う方法も用意されています。 ただし、送り合えるのは新しい「teppay残高」です。すでにチャージしてあるSuica残高やPASMO残高を、直接送り合えるわけではありません。 teppayとは?交通系アプリにコード決済が加わる teppayは、モバイルSuica・モバイルPASMOのアプリ内で利用するコード決済です。すでに対象のアプリを使っている方は、別の決済アプリをダウンロードする必要はありません。利用には会員規約などへの同意が必要です。 アプリ内のteppayアイコンから画面を切り替え、バーコード・QRコードによる支払いを利用します。モバイルPASMOで使えるようになるのは2027年春の予定です。 重要なのは、Suica・PASMOの電子マネー残高と、teppay残高は別に管理されることです。 電車やバスに乗るときは、これまでどおりSuica・PASMOをタッチします。teppay残高のままでは乗車できないため、交通費として使う場合は、受け取った残高などをSuica・PASMOの交通系IC残高にチャージする必要があります。 つまり、「買い物や残高の受け渡しはteppay」「改札を通るときはSuica・PASMO」という使い分けです。従来の交通系ICのタッチ決済がなくなるわけではありません。 2万円を超える買い物やネット決済にも対応 teppayでは、Suica・PASMOの電子マネー残高の上限である2万円を超える買い物も可能になります。 マイナンバーカードによる本人確認を行うと、teppay残高払いでは最大30万円の決済に対応。ビューカードを支払い元に設定すれば、カードの利用限度額まで支払えます。 例えば、対応する家電量販店で3万円の商品を買う場合、従来のSuicaでは残高上限の関係で全額を支払えませんでした。teppayなら、必要な条件を満たすことで支払えるようになります。 ただし、Suica・PASMO自体の電子マネー残高の上限が引き上げられるわけではありません。別の決済手段であるteppayを使うことで、高額な買い物に対応します。 利用できるのは、teppayマークのあるお店に加え、「Smart Code」マークのある全国170万か所以上です。店舗数は2026年3月末時点のものです。 Smart Codeの加盟店には、ウエルシア、イトーヨーカドー、オーケー、ヤマダデンキ、ケンタッキー、くら寿司、ココスなどがあります。ただし、一部店舗では利用できない場合があります。 Suica・PASMOが使えるお店と、teppayが使えるお店は同じではありません。店頭のteppay・Smart Codeの表示を確認しましょう。 また、アプリ内で「teppay JCBプリカ」を発行すれば、teppay残高を使ったオンライン決済も可能です。日本国内のJCB加盟店でのネットショッピングなどに利用できます。 通常還元は残高払いで0.5%、ビューカード連携払いで1% teppay残高への主なチャージ方法は、ビューカード、金融機関、セブン銀行・ローソン銀行ATMでの現金チャージなどです。 teppay残高で買い物をすると、通常は支払い金額の0.5%分のteppayポイントが貯まります。ポイントは1ポイント=1円相当として、teppay残高払いの際に利用できます。 一方、支払い元にビューカードを設定する「ビューカード連携支払い」なら、事前チャージが不要となり、支払い金額の1%分のJRE POINTが貯まります。この場合、通常のteppayポイントは貯まりません。 なお、teppay残高から交通系IC残高へのチャージ、モバイル定期券・Suicaグリーン券・おトクなきっぷの購入では、teppayポイントは付与されません。一部、ポイント付与の対象外となる利用先もあります。 通常のteppayポイントはJRE POINTへ交換できますが、キャンペーンなどで付与される期間限定ポイントは交換できません。 11月4日から20%還元。上限は5,000ポイント サービス開始を記念して、「みんなでteppay!20%ポイント還元キャンペーン」が実施されます。 事前にエントリーし、対象店舗で500円(税込)以上をteppayのコード決済で支払うと、利用金額の20%分が期間限定のteppayポイントで還元されます。 項目 内容 実施期間 2026年11月4日(水)~12月25日(金) エントリー 必要。支払い前にteppayのキャンペーンページからエントリー 対象となる支払い 対象店舗での500円(税込)以上のteppayコード決済 還元率 対象の利用金額の20% 還元上限 期間中、1人あたり最大5,000ポイント 付与されるポイント teppayポイント(期間限定) ポイント付与時期 決済完了から7営業日後 早期終了 キャンペーンの予算上限に達した場合、予告なく終了する可能性あり 例えば、対象の買い物で5,000円を支払えば、20%還元分は1,000ポイントになります。対象の支払い合計25,000円で、20%還元分が上限の5,000ポイントに達する計算です。 注意したいのは、Suicaへのチャージ、モバイルSuicaの定期券・おトクなきっぷ・グリーン券の購入、teppay JCBプリカでの決済は対象外という点です。従来のSuicaのタッチ決済による買い物も、この20%還元の対象にはなりません。 また、一部対象外店舗があります。返品などが発生した場合も、ポイント付与の対象外となります。 還元される期間限定ポイントは、JRE POINTへ交換できません。teppay残高払いで1ポイント=1円相当として使えますが、ビューカード連携払いではteppayポイントを利用できないため、使う際は支払い元にも注意が必要です。有効期限内に使い切りましょう。 モバイルSuicaでのサービス開始は10月20日ですが、20%還元の対象期間は11月4日からです。モバイルPASMOの対応はその後の2027年春予定なので、今回のキャンペーンはモバイルSuicaで利用します。 買い物だけでなく、交通費の受け渡しも変わる 2万円を超える買い物への対応も便利ですが、teppayの特徴がよりはっきり表れるのは、Suica・PASMOのユーザー間で残高を送り合い、それぞれの交通費にも使えることです。 モバイルSuicaを使う親から、モバイルPASMOを使う子どもへ交通費を送る。友人との割り勘で受け取った残高を、翌日の通勤・通学に使う。こうした使い方が、普段の交通系アプリからできるようになります。 まずは10月20日にモバイルSuicaでスタートし、2027年春にモバイルPASMOへ拡大する予定です。交通系ICのアプリを、乗車や少額の買い物だけでなく、お金の受け渡しにも使えるサービスへ広げる動きといえるでしょう。
三井住友銀行・VpassアプリでPayPay残高を確認可能に Oliveの「PayPayモード」も提供予定
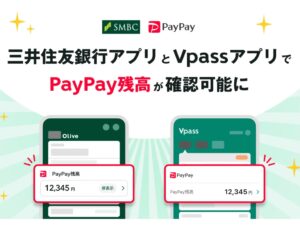
三井住友銀行と三井住友カードは2026年9月8日、SMBC IDとPayPayアカウントの連携を開始しました。 アカウントを連携すると、「三井住友銀行アプリ」と「Vpassアプリ」でPayPay残高を確認できます。三井住友銀行アプリでは、通常のPayPayポイントも確認可能です。 銀行口座の残高、クレジットカードの利用状況、PayPay残高が別々のアプリに分散している人にとって、お金の状況を把握しやすくなる機能です。 ただし、現時点で追加されたのは主に残高の確認機能です。三井住友銀行アプリやVpassアプリだけでPayPay決済が完結したり、銀行口座とPayPay残高が自動的に合算されたりするわけではありません。 三井住友銀行・VpassアプリでPayPay残高を確認可能に 今回の連携で利用できる機能は、アプリによって異なります。 三井住友銀行アプリ Vpassアプリ PayPay残高の確認 可能 可能 PayPay残高の内訳 PayPayマネー、PayPayマネーライトを表示 残高を表示 通常のPayPayポイントの確認 可能 不可 期間限定のPayPayポイントの確認 不可 不可 PayPayアプリへの移動 可能 可能 三井住友銀行アプリでは、PayPay残高の合計だけでなく、PayPayマネーとPayPayマネーライトの内訳も確認できます。 また、アプリ内のボタンからPayPayアプリへ移動できます。チャージ、銀行口座への出金、QRコード決済などを行いたい場合は、PayPayアプリへ移動して操作します。 何が便利になる? 銀行口座とPayPay残高を同じアプリで確認できる 三井住友銀行をメインバンクにしている人は、銀行口座の残高を確認する流れでPayPay残高も確認できます。 買い物前に「PayPayにいくら残っていたか」を確認するためだけにアプリを切り替える必要がなくなり、残高を忘れて重複してチャージすることも防ぎやすくなります。 カードの利用状況とPayPay残高をまとめて見られる Vpassアプリを日常的に利用している人は、三井住友カードの支払額や利用明細を確認する際に、PayPay残高も確認できます。 銀行口座、クレジットカード、コード決済に分かれている「現在使えるお金」と「後日支払うお金」の状況を把握しやすくなる点がメリットです。 必要な操作はPayPayアプリへすぐ移れる 残高を確認した後、そのままPayPayアプリへ移動できます。 残高が足りなければPayPayアプリでチャージし、銀行口座へ戻したいPayPayマネーがあれば出金画面へ進む、といった操作がしやすくなります。 ただし、三井住友銀行アプリやVpassアプリの中でチャージや出金が完了するのではなく、実際の操作はPayPayアプリで行います。 今回できるようになったこと・まだできないこと できること まだできないこと 三井住友銀行アプリとVpassアプリでPayPay残高を確認 両アプリ内でPayPayのQRコードを表示して支払う 三井住友銀行アプリで通常のPayPayポイントを確認 VpassアプリでPayPayポイントを確認 両アプリからPayPayアプリへ移動 銀行口座残高とPayPay残高を1つの残高として利用 PayPayマネーとPayPayマネーライトの内訳を確認(三井住友銀行アプリ) 期間限定のPayPayポイントを確認 現段階では家計簿サービスのようにPayPayの利用履歴まで一括管理する機能ではなく、残高を横断して確認するための連携と考えるとわかりやすいでしょう。 サービス開始日と対応アプリ サービス開始日 2026年9月8日 利用条件 SMBC IDとPayPayアカウントの連携 三井住友銀行アプリ iOS版12.5.1以上 Android版12.8.1以上 Vpassアプリ iOS版・Android版ともに5.13.0以上 機能を利用するには、各アプリを対応バージョン以上へアップデートする必要があります。 SMBC IDとPayPayアカウントを連携する方法 三井住友銀行アプリから連携する場合 ホーム画面のPayPay残高欄にある「連携する」を選択 「PayPayを連携する」を選択 連携内容を確認して「同意して次へ」を選択 PayPayアプリへ移動し、「上記に同意して続ける」を選択 Vpassアプリから連携する場合 ホーム画面の「PayPayを連携する」を選択 「PayPayを連携する」を選択 連携内容を確認してチェックを入れ、「同意してはじめる」を選択 PayPayアプリへ移動し、「上記に同意して続ける」を選択 どちらのアプリから始めても、最後はPayPayアプリ側で同意して連携を完了します。 将来はOliveに「PayPayモード」を追加予定 今回の発表でより大きな変化となりそうなのが、Oliveフレキシブルペイへの「PayPayモード」の追加です。 PayPayモードでは、事前にチャージしたPayPay残高を使い、国内だけでなく世界中のVisa加盟店で支払えるようになる予定です。 現在のPayPay残高は、基本的にPayPayに対応する店舗やサービスで使用します。PayPayモードが予定通り実現すれば、PayPayのコード決済に対応していなくても、Visaに対応している店舗ならOliveフレキシブルペイを通じてPayPay残高を使える場面が増えることになります。 今回開始したアカウント連携 今後予定されるPayPayモード 主な機能 PayPay残高の確認 PayPay残高による支払い 利用するアプリ・カード 三井住友銀行アプリ、Vpassアプリ Oliveフレキシブルペイ 支払える場所 支払い機能は追加されない 国内・海外のVisa加盟店を予定 提供時期 2026年9月8日 未発表 PayPayモードの開始日、対象となるPayPay残高の種類、具体的な利用方法、ポイント付与などの詳細は発表されていません。 2026年9月8日時点ではPayPayモードを利用できないため、今回の残高確認機能と混同しないようにしましょう。 三井住友カードは2026年9月1日以降もPayPayで利用可能 アカウント連携とは別に、対象となる三井住友カード発行の個人向けカードなどは、2026年9月1日以降もPayPayの支払い方法として登録して利用できます。 対象カードをPayPayへ登録して本人認証を行えば、PayPay残高へ事前にチャージせず、PayPayのQRコードを使ってクレジットカード払いが可能です。 この支払いではカード利用分として通常のVポイントが貯まりますが、PayPayポイントは付与されません。また、対象外カードや利用できない加盟店もあります。 PayPayへの三井住友カード登録 OliveのPayPayモード 支払い元 登録した三井住友カード 事前にチャージしたPayPay残高 支払い場所 対象となるPayPay加盟店 国内・海外のVisa加盟店を予定 提供状況 提供中 今後提供予定 「PayPayに三井住友カードを登録すること」「SMBC…
楽天ペイ、スーパー・ドラッグストアで最大10%還元 毎月最終日曜と5のつく日に実施
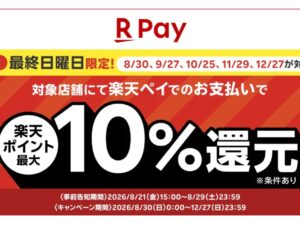
楽天ペイメントは、全国26社のスーパーマーケットやドラッグストアと連携し、「楽天ペイ」の生活応援キャンペーン企画第1弾を実施します。 毎月の最終日曜日は対象店舗で最大10%、5のつく日は最大3%の楽天ポイント還元を受けられます。どちらもエントリーは不要ですが、対象日、対象店舗、支払い方法、ポイント上限が決められています。 また、楽天ペイを初めて使う人や、しばらく利用していなかった人を対象に、2,500円以上の利用で500ポイントを進呈するキャンペーンも実施されています。 楽天ペイ生活応援キャンペーンの概要 キャンペーン 対象期間・対象日 還元・特典 上限 エントリー 毎月最終日曜日 2026年8月30日~12月27日の対象日 最大10%還元 対象日1日につき 2,000ポイント 不要 毎月5のつく日 2026年9月5日~12月25日の5日・15日・25日 最大3%還元 1カ月につき 2,000ポイント 不要 ようこそ&おかえり 2026年8月1日~2027年1月31日 対象月ごとに期間を設定 500ポイント 全期間を通して 1回限り 必要 最大10%と最大3%には、楽天ペイの通常のポイント還元プログラムによる最大1.5%分が含まれています。キャンペーンだけで10%または3%が追加されるわけではありません。 毎月最終日曜日は最大10%還元 キャンペーン期間中の毎月最終日曜日に、対象のスーパーやドラッグストアで楽天ペイのコード・QR払いまたはセルフ払いを利用すると、最大10%分の楽天ポイントが還元されます。 対象日 2026年8月30日、9月27日、10月25日、11月29日、12月27日 最大還元率 10% 還元率の内訳 キャンペーン特典8.5%+通常還元最大1.5% キャンペーン特典上限 対象日1日につき2,000ポイント エントリー 不要 ポイント進呈 支払日の翌々月末頃 ポイントの種類 キャンペーン特典分は期間限定ポイント 進呈日から2カ月間有効 通常の対象店舗では、キャンペーン特典分が8.5%のため、約23,530円の利用で特典上限の2,000ポイントに達する計算です。最大1.5%の通常還元分は、2,000ポイントのキャンペーン特典上限とは別に進呈されます。 ただし、ポイントは1回の決済ごとに小数点以下が切り捨てられるため、複数回に分けて支払った場合は、上限に達する利用額が多少変わることがあります。 かねひでは還元率の内訳が異なり、キャンペーン特典9.0%と通常還元最大1.0%を合わせて最大10%となります。 店舗によって対象日が異なる 西友は8月30日と12月27日のみが対象です。いとく、ヤマザワ、ヤマザワ薬品、セブンスターは8月30日が対象外となります。 ほかの店舗でも対象外店舗があるほか、キャンペーン期間中に対象店舗が追加・変更される可能性があります。利用前に公式キャンペーンページで対象店舗を確認したほうが確実です。 毎月5のつく日は最大3%還元 2026年9月から12月までの毎月5日・15日・25日には、対象店舗で最大3%分の楽天ポイントが還元されます。 対象日 2026年9月~12月の毎月5日・15日・25日 合計12日間 最大還元率 3% 還元率の内訳 キャンペーン特典1.5%+通常還元最大1.5% キャンペーン特典上限 1カ月につき2,000ポイント エントリー 不要 ポイント進呈 支払日の翌々月末頃 ポイントの種類 キャンペーン特典分は期間限定ポイント 進呈日から2カ月間有効 通常の対象店舗ではキャンペーン特典分が1.5%なので、特典上限の2,000ポイントに達する利用額は1カ月あたり約13万3,334円です。上限は1日ごとではなく、同じ月の5日・15日・25日の合計で判定されます。 かねひではキャンペーン特典2.0%、通常還元最大1.0%の合計最大3%です。 西友は12月5日・15日・25日の3日間のみが対象となり、9月から11月までの5のつく日は対象外です。 対象となるスーパー・ドラッグストア キャンペーンには全国26社が参加し、複数のスーパー、ドラッグストア、酒販店などが対象になります。 区分 主な対象店舗 全国・複数地域 ツルハドラッグ、サンドラッグ、ドラッグセイムス、西友、ダイコクドラッグ、ベイシア 東北・関東 いとく、ヤマザワ、ヤマザワ薬品、くすりの福太郎、コモディイイダ、セキ薬品、東急ストアなど 中部・近畿 アミカ、大阪屋ショップ、杏林堂薬局、ドラッグトップス、アカカベ、ドラッグユタカ、マツゲンなど 中国・四国・九州・沖縄 ウェルネス、ウォンツ、セブンスター、レデイ薬局、かねひで、ドラッグイレブン、まるたか生鮮市場など 同じチェーンでも一部店舗や一部商品が対象外になる場合があります。対象店舗の詳細は公式ページに掲載されている一覧で確認できます。 対象はコード・QR払いとセルフ払い 最大10%・最大3%キャンペーンで対象になるのは、楽天ペイアプリのコード・QR払いとセルフ払いです。 次の支払い方法は対象外です。 楽天ペイの請求書払い 楽天ペイアプリ内の楽天ポイントカードによる支払い 楽天Edyへのチャージ、楽天Edyでの支払い 楽天カードのタッチ決済 Suicaへのチャージ、Suicaでの支払い インターネット上での楽天ペイの支払い 同じ楽天ペイアプリ内の決済でも、楽天カードのタッチ決済や楽天Edy、Suicaは対象になりません。店舗で支払う際は「コード・QR払い」の画面を利用しましょう。 初めて・久しぶりの利用なら500ポイント 楽天ペイのコード・QR払いを初めて利用する人、または前月を含む直近3カ月間に利用していない人は、「楽天ペイへようこそ&おかえりキャンペーン!」にも参加できます。 キャンペーン期間 2026年8月1日~2027年1月31日 対象者 楽天ペイのコード・QR払いを初めて利用する人、または対象となる直近3カ月間に利用していない人 利用条件 エントリーした対象月の決済対象期間に合計2,500円以上利用 特典 500ポイント 上限 全期間を通して1人500ポイント、1回限り エントリー 必要…
PayPay残高の三井住友銀行口座への送金、月5回まで無料に
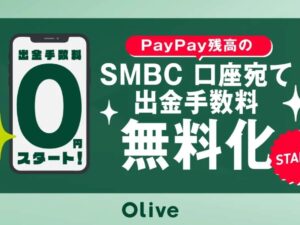
三井住友銀行と三井住友カードは2026年7月8日、PayPay残高を三井住友銀行口座へ送金する際の手数料を、同日から月5回まで無料にすると発表した。ソフトバンクとのデジタル分野における包括的な業務提携の一環として実施する。 今回の取り組みは、日常的に利用されるキャッシュレス決済サービスと銀行口座の連携をよりスムーズにし、利用者の資金管理の利便性を高めることを目的としている。PayPay残高を三井住友銀行口座へ移動する際の負担を軽減することで、決済・入出金・口座管理をより使いやすくする狙いだ。人から送金されたのが使いきれず貯まっていたような方には嬉しい取り組みだと言えるだろう。 三井住友銀行への送金は月5回まで無料 PayPay残高を銀行口座へ送金できるのは、「PayPayマネー」と「PayPayマネー(給与)」のみで、利用には本人確認が必要となる。PayPayマネーライトやPayPayポイントは銀行口座への送金対象外となっている。 手数料は、PayPay銀行宛ては何度でも無料。三井住友銀行宛ては月5回まで無料となり、6回目以降は100円がかかる。なお、三井住友銀行宛ての無料化を利用するには、PayPayアプリのバージョン5.57.0以上が必要となる。また、「おまかせ振分」設定による送金には無料化が適用されない。 これまでの提携の取り組み 三井住友カードとソフトバンクは2025年5月、デジタル分野における包括的な業務提携に合意した。提携では、SMBCグループの総合金融サービス「Olive」や三井住友カードの「Vpass」と、ソフトバンクグループのデジタルサービス、PayPayを連携させることで、キャッシュレス決済や金融サービスの利便性向上を目指してきた。 その一環として、2026年3月24日からは「PayPayポイント」と「Vポイント」の相互交換が開始された。交換レートは1ポイント=1ポイントの等価交換で、PayPayポイントが他社ポイントと相互交換に対応する初の取り組みとなった。 また、今後は「Olive」のフレキシブルペイの支払いモードに、PayPay残高による支払い方法を追加する予定も示されている。これにより、Oliveを介して世界中のVisa加盟店でPayPay残高による支払いが可能になる見込みだ。 キャッシュレスと銀行口座の連携がさらに進む PayPayは日常決済で広く利用されている一方、銀行口座への払い出しには残高種別や手数料の条件がある。今回、三井住友銀行口座への送金が月5回まで無料になったことで、PayPay残高を銀行口座へ戻したい利用者にとっては、資金移動の選択肢が広がる。 三井住友銀行と三井住友カードは、今後も会社の垣根を超えたサービス連携を強化し、金融サービスの利便性向上を図るとしている。今回の手数料無料化は、ポイント交換に続く提携施策として、PayPay、三井住友銀行、三井住友カード、Oliveの連携を一段と深める動きといえそうだ。 要点まとめ PayPay残高の三井住友銀行口座への送金手数料が月5回まで無料に 6回目以降は100円 対象はPayPayマネー、PayPayマネー(給与) PayPayマネーライト、PayPayポイントは銀行口座への送金対象外 2025年5月の三井住友カード・ソフトバンク包括提携の一環 2026年3月にはPayPayポイントとVポイントの相互交換も開始済み 今後はOliveでPayPay残高による支払いにも対応予定
【PayPay×LINE連携】PayPayアプリにLINEの友だちリスト表示へ。送金・割り勘がさらに便利に

PayPayとLINEヤフーは、2026年夏以降、「LINE」と「PayPay」のアカウント連携を開始すると発表しました。 今回の連携で特に注目したいのが、PayPayアプリ上に「LINE」の友だちリストを表示できるようになる点です。 これにより、電話番号やPayPay IDを確認しなくても、LINEでつながっている友だちにPayPay残高を送りやすくなります。 飲み会の割り勘、友だちへの立て替え精算、家族への送金、お祝い金、お年玉など、普段のLINEでのやり取りとPayPayの送金機能がより近くなる形です。 PayPayの送金機能はこれまでも便利でしたが、相手を探すときに電話番号やPayPay IDを確認する手間がありました。 今回のLINE連携によって、普段やり取りしているLINEの友だちに、そのままPayPayで送れるようになるため、個人間送金の使い勝手はかなり上がりそうです。 今回の発表内容まとめ 項目 内容 開始時期 2026年夏以降、順次開始 対象サービス LINE、PayPay 主な内容 LINEとPayPayのアカウント連携 注目機能 PayPayアプリ上にLINEの友だちリストを表示 できること LINEの友だちへPayPay残高を送りやすくなる LINEトーク上の機能 PayPay残高の送る・受け取る、グループ支払いによる割り勘 LINEミニアプリ版PayPay 残高・ポイント確認、送る・受け取る、取引履歴確認、ATMチャージなどを提供予定 ポイント LINEポイントをPayPayポイントへ統合予定 注意点 アカウント連携にはユーザーの同意が必要 PayPayアプリに「LINE」の友だちリストが表示可能に 今回の連携で一番わかりやすく便利になるのは、PayPayアプリ上に「LINE」の友だちリストを表示できるようになる点です。 これまでもPayPayでは、PayPay残高を友だちや家族に送ることができました。 ただ、相手を指定するには、PayPay ID、電話番号、QRコード、リンクなどを使う必要がありました。 普段LINEでやり取りしている相手でも、PayPay上では別途相手を探す必要があったわけです。 今回のアカウント連携後は、ユーザーが設定することで、PayPayアプリ上にLINEの友だちが表示されます。 これにより、電話番号やPayPay IDを確認しなくても、LINEでつながっている友だちへPayPay残高を送れるようになります。 つまり、「LINEで連絡している相手に、PayPayで送る」という流れがかなりスムーズになります。 特に、友だち同士の割り勘や立て替え精算ではかなり便利になりそうです。 勝手にLINEの友だちが表示されるわけではない ここで注意したいのは、LINEの友だちリストがPayPayアプリに勝手に表示されるわけではない点です。 今回の連携は、ユーザーの同意が必要です。 PayPayアプリ上にLINEの友だちを表示する機能についても、ユーザーが設定することで利用できると案内されています。 そのため、「LINEの友だちが自動的にPayPayに全部出てくる」というより、連携に同意し、設定した人が便利に使える機能と考えたほうがよさそうです。 また、連携しない場合でも、LINEとPayPayの基本的な機能はこれまで通り利用できます。 ただし、アカウント連携が必要な機能は使えません。 LINEの友だちリスト表示や、LINE上でのPayPay連携機能を使いたい人は、連携設定が必要になります。 LINEの友だちにPayPay残高を送りやすくなる PayPayの「送る・受け取る」機能は、個人間でPayPay残高を送れる機能です。 友だちとの食事代、旅行代、プレゼント代、家族間のお金のやり取りなどで使っている人も多いと思います。 今回のLINE連携では、この「送る・受け取る」がLINEの友だち関係とつながるのが大きなポイントです。 例えば、飲み会の後に幹事がまとめて支払った場合、これまではPayPayで相手を探したり、リンクを送ったりする必要がありました。 今後は、PayPayアプリ内でLINEの友だちを選び、その相手に送る流れが使いやすくなります。 相手のPayPay IDを知らなくても、LINEでつながっていれば探しやすくなるため、送金ミスや相手探しの手間も減りそうです。 特に、連絡先には入っていないけれどLINEではつながっている相手、久しぶりに会った友だち、グループLINEでやり取りしている相手との精算で便利になりそうです。 LINEトーク上でもPayPay残高の送金や割り勘が可能に 今回の連携では、PayPayアプリ側だけではなく、LINE側でもPayPayの機能が使いやすくなります。 アカウント連携により、LINEのトーク上でPayPay残高の「送る・受け取る」機能が利用できるようになります。 さらに、グループ支払い機能による割り勘も、LINE上で利用できるようになる予定です。 これはかなり実用的です。 友だちとのやり取りはLINE、支払いはPayPayという人は多いと思います。 これまでは、LINEで金額を相談してからPayPayアプリを開いて送金する、という流れでした。 今後は、LINEのトーク上で会話しながら、そのままPayPay残高を送ったり、グループの割り勘をしたりできるようになります。 飲み会、旅行、共同購入、プレゼント代の精算など、グループでのお金のやり取りはかなりラクになりそうです。 LINEだけ使っている人もPayPayを始めやすくなる 今回の連携では、PayPayをまだ使っていないLINEユーザーにも影響があります。 PayPayを利用していないLINEユーザーは、PayPayアプリを介さず、LINE上でPayPayアカウントを登録できるようになります。 これは、PayPay側にとっても大きな意味があります。 LINEは国内で非常に多くの人が使っているコミュニケーションアプリです。 そのLINE上からPayPayを登録できるようになることで、PayPayをまだ使っていない人でも、送金や割り勘をきっかけに使い始めやすくなります。 例えば、LINEグループで割り勘をする場面で、まだPayPayを使っていない人がいた場合でも、LINE上から登録しやすくなるわけです。 「アプリを別で入れて登録する」というハードルが下がるため、LINEユーザーにPayPayがさらに広がる可能性があります。 LINEミニアプリ版のPayPayも提供予定 PayPayとLINEの連携では、「LINEミニアプリ」版のPayPayも提供予定です。 LINEミニアプリ版PayPayでは、LINEアプリ内でPayPayの一部機能が使えるようになります。 具体的には、PayPay残高の確認、保有しているPayPayポイントの確認、「送る・受け取る」機能、取引履歴の確認、ATMからのチャージなどが利用できる予定です。 これにより、PayPayアプリを開かなくても、LINE上でPayPayの基本的な確認や送金関連の操作がしやすくなります。 ただし、LINEミニアプリ版PayPayでは、決済やポイント運用などの機能は利用できません。 店頭での支払いなど、通常のPayPay決済を使う場合は、引き続きPayPayアプリが中心になります。 LINEポイントはPayPayポイントへ統合予定 今回の連携では、LINEポイントとPayPayポイントの統合も予定されています。 アカウント連携を行うことで、LINEポイントは有効期限のないPayPayポイントへ自動的に移行される予定です。 PayPayポイントは、PayPay決済での利用、PayPayポイント運用、PayPay証券、PayPayほけん、寄付、PayPayカードの支払いへの充当など、さまざまな用途で使えます。 LINEポイントの使い道がPayPay側に寄っていくことで、LINEとPayPayの経済圏がさらに一体化していく形です。 ただし、アカウント連携を行わない場合は注意が必要です。 ポイント統合前から持っているLINEポイントは引き続きLINEポイントとして使えます。 一方で、ポイント統合後にLINEサービス上で獲得したポイントは、獲得後28日間「未連携PayPayポイント」として保持され、その間に連携しない場合は消滅すると案内されています。 LINE関連サービスでポイントを貯める人は、今後のポイント統合ルールを確認しておいたほうがよさそうです。 ユーザーにとってのメリット 今回のLINEとPayPayの連携は、特に個人間送金や割り勘をよく使う人にメリットが大きいです。 PayPayアプリ上でLINEの友だちを探せるようになる 電話番号やPayPay IDを確認する手間が減る LINEでつながっている相手にPayPay残高を送りやすくなる LINEトーク上で送金や割り勘がしやすくなる グループLINEでの精算がスムーズになる LINEだけ使っている人もPayPayを始めやすくなる LINEポイントをPayPayポイントへまとめられる 特に大きいのは、やはり「相手探し」の手間が減ることです。 送金や割り勘で面倒なのは、金額の計算だけではありません。 相手のPayPay IDを聞いたり、リンクを送ったり、QRコードを読み取ったりする手間もあります。 LINEの友だちリストがPayPayアプリ上に表示できるようになれば、その手間が減ります。 普段の連絡先であるLINEと、実際の支払い・送金であるPayPayがつながるため、日常利用ではかなり便利になりそうです。 注意点:連携には同意が必要。使わない選択もできる 一方で、LINEの友だちリストがPayPayアプリに表示されると聞くと、プライバシー面が気になる人もいると思います。 この点について、今回のアカウント連携はユーザーの同意が必要です。 また、連携しない場合でも、LINEとPayPayの基本的な機能は従来通り利用できます。…
PayPayの他社クレジットカード利用は「他社カード利用券」方式へ。従来方式は8月末終了
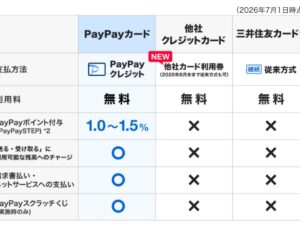
PayPayは、PayPayアプリで「PayPayカード」「PayPayカード ゴールド」以外のクレジットカードを継続利用するための新しい方法として、「他社カード利用券」の提供を開始しました。 これにより、PayPayカード以外のクレジットカードを使ってPayPayで支払いたい場合、今後は原則として、あらかじめ他社クレジットカードで「他社カード利用券」を購入し、その利用券をPayPay加盟店で使う形になります。 従来のように、登録した他社クレジットカードをそのまま支払い方法として選んで決済する方式は、2026年8月末に提供終了予定です。 ただし、三井住友カードが発行する一部の個人向けクレジットカードについては例外です。 対象の三井住友カードであれば、「他社カード利用券」を購入せず、従来に近い形でPayPay支払いに利用できます。 今回の変更は、PayPayカード以外のクレジットカードをPayPayに登録して使っていた人にとって、かなり大きなルール変更です。 今回の変更内容まとめ 項目 変更前 変更後 PayPayカード以外のクレジットカード利用 登録済みカードを支払い方法として直接利用 原則として「他社カード利用券」を購入して利用 従来方式の終了時期 継続中 2026年8月末に提供終了予定 対象ブランド Visa、Mastercard 引き続きVisa、Mastercard 3Dセキュア 利用上限引き上げなどに必要 他社カード利用券の購入時に必要 三井住友カード 他社カードとして利用 一部対象カードは利用券不要で継続利用可能 PayPayポイント 他社カード利用では基本的に対象外 他社カード利用券でもPayPayステップなどは対象外 「他社カード利用券」とは? 「他社カード利用券」は、PayPayカードや一部の三井住友カード以外のクレジットカードを使って購入し、PayPay加盟店での支払いに使える利用券です。 簡単に言えば、他社クレジットカードをそのままPayPay支払いに使うのではなく、いったんPayPayアプリ内で利用券を買い、その利用券で支払う方式になります。 購入できる金額は1万円単位です。 PayPayの案内では、1万円から最大25万円まで購入できるとされています。 利用できるクレジットカードの国際ブランドは、引き続きVisaとMastercardです。 JCB、American Express、Diners Clubなどは対象外です。 また、他社クレジットカードの登録時や、他社カード利用券の購入時には、本人認証サービス、いわゆる3Dセキュアが必要です。 他社カード利用券は、PayPayアプリの最新バージョンで順次利用できるようになります。 提供開始直後から全ユーザーが一斉に使えるわけではなく、順次拡大される形です。 この形だと、今後、1万円分のチャージには1万500円必要という形で手数料が乗ってくる可能性もあるでしょう。 他社カード利用券の主な特徴 PayPayカード・一部の三井住友カード以外のクレジットカードで購入できる 利用できる国際ブランドはVisa、Mastercard 購入は1万円単位 最大25万円まで購入可能と案内されている 購入時には3Dセキュアが必要 PayPay加盟店での支払いに利用可能 オンライン加盟店など、一部のPayPay加盟店では対象外 PayPay残高、PayPayクレジットとの併用は可能 PayPayポイントとの併用は不可 PayPayクーポン以外のキャンペーンや定常特典は基本的に対象外 有効期限はない 有効期限がない点は安心材料です。 一方で、1万円単位で先に購入する必要があるため、従来のように「必要な金額だけその場で他社カード決済する」という使い方とはかなり違います。 例えば、1,000円や2,000円の買い物のために使いたい場合でも、まずは1万円分の利用券を購入する必要があります。 残りの利用券は次回以降に使えますが、PayPayをそこまで頻繁に使わない人にとっては、少し使いにくく感じるかもしれません。 従来の他社クレジットカード決済は8月末終了予定 今回の他社カード利用券の提供に伴い、従来の他社クレジットカード決済方式は、2026年8月末に提供終了予定です。 つまり、これまでPayPayアプリに他社クレジットカードを登録し、そのカードを支払い方法として直接選んでいた人は、今後使い方が変わります。 PayPayカードや一部の三井住友カードを除くと、基本的には「他社カード利用券を購入して使う」形になります。 他社クレジットカード自体が完全に使えなくなるわけではありません。 ただし、直接決済ではなく、利用券を挟む方式になるため、手間や使い勝手は変わります。 三井住友カードは例外的に利用券不要で継続 今回の変更で大きな例外となっているのが、三井住友カードです。 三井住友カードが発行する個人向けクレジットカードのうち、対象カードについては、他社カード利用券を購入しなくてもPayPay支払いに利用できます。 対象カードには、三井住友カード(NL)、Oliveフレキシブルペイ、ANAカード、Amazon Mastercardなどが含まれます。 上記以外にも、三井住友カードが発行する個人向けカードが対象になる場合があります。 ただし、すべての三井住友カードが対象になるわけではありません。 対象外のカードでもPayPayへの登録自体はできる場合がありますが、支払い方法として選択できないカードは実際の支払いには使えません。 対象カードかどうかは、PayPayアプリの支払い方法選択画面で確認する必要があります。 三井住友カードを使うメリットは、他社カード利用券の購入が不要で、残高チャージも不要な点です。 1円単位で支払えるため、利用券方式よりも従来のクレジットカード決済に近い使い方ができます。 一方で、PayPayカード以外のクレジットカード支払いでは、PayPayポイントは付与されません。 三井住友カード側の通常ポイントは貯まりますが、PayPayステップなどのPayPay側のポイント還元とは別物です。 これまでの経緯:PayPayの他社クレカ問題は何度も揉めていた PayPayの他社クレジットカード利用をめぐっては、これまでも何度か大きな変更が発表され、そのたびに利用者から反応がありました。 最初に大きく話題になったのは、2023年5月の発表です。PayPayは当初、2023年8月1日以降、PayPayカードとPayPayカード ゴールド以外のクレジットカードをPayPayアプリで利用できなくすると案内しました。さらに、2023年7月初旬からはクレジットカードの新規登録も停止するとしていました。つまり、当初の発表通りであれば、他社クレジットカードはかなり短期間でPayPayから締め出される予定でした。 しかし、この発表に対して、他社クレジットカードを使っていたユーザーからさまざまな意見が寄せられました。PayPay側も、一部ユーザーを困惑させる結果になったことを反省していると説明し、2023年6月に方針を見直しました。その結果、他社クレジットカードの利用停止時期は、2023年8月1日から2025年1月へ延期されました。これが1回目の大きな延期です。 その後、2024年12月には、2025年1月に予定していた他社クレジットカード利用停止について、再び見直しが発表されました。PayPayは、ユーザーが他社クレジットカードを引き続き利用できるよう、新たな利用方式を検討していると案内しました。その背景として、PayPayはサービス開始以来、他社クレジットカード決済において、国際ブランドなどが定める手数料が決済システム利用料を上回る状態が続いていると説明しています。要するに、PayPay側から見ると、他社クレジットカード決済はコスト面の負担が重い支払い方法だったということです。 ただ、ユーザー側から見ると、すでに使っていたカードが急に使えなくなるのは不便です。特に、ポイント還元率の高いカードをPayPayに登録して使っていた人、PayPayしか使えない店で他社カードのポイントを取りに行っていた人にとっては、かなり大きな変更でした。 今回の「他社カード利用券」は、その折衷案のような位置づけです。 完全に他社カードを排除するのではなく、他社カードを使う道は残す。ただし、従来の直接決済ではなく、利用券を購入する方式に変える。 そういう形で落ち着いたと見ることができます。 改善ポイント:他社クレジットカードが完全終了にはならなかった 今回の変更を改善と見るなら、一番大きいのは「他社クレジットカードが完全終了にはならなかった」点です。 当初は、PayPayカード以外のクレジットカードが使えなくなる方向で案内されていました。 そこから考えると、Visa、Mastercardの他社クレジットカードで他社カード利用券を購入し、PayPay加盟店で使える道が残ったのは改善です。 PayPayカードを作りたくない人、すでに使っている高還元カードを活用したい人にとっては、完全に選択肢がなくなるよりは良い内容です。 また、利用券に有効期限がない点もメリットです。 一度購入した利用券をすぐに使い切れなくても、期限切れを気にしなくてよいのは安心材料です。 改悪ポイント:その場で直接カード払いできなくなる 一方で、使い勝手の面では改悪と感じる人も多そうです。 これまでは、登録済みの他社クレジットカードを支払い方法として選べば、そのまま決済できました。 しかし今後は、原則として事前に「他社カード利用券」を購入する必要があります。 これはかなり大きな違いです。 支払いのたびにカード決済するのではなく、まず利用券を買い、その利用券を消化していく形になります。 さらに、購入単位は1万円単位です。 少額決済だけにPayPayを使っている人にとっては、事前に1万円分を購入するのが心理的に重いと感じるかもしれません。 また、オンライン加盟店など一部のPayPay加盟店では、他社カード利用券が使えない場合があります。 実店舗でのPayPay決済が中心の人は使える場面が多いと思われますが、オンライン決済でもPayPayを使っていた人は注意が必要です。 ポイント還元面ではどうなる? ポイ活目線で見ると、今回の変更はかなり微妙です。他社カード利用券を購入することで、利用したクレジットカード側のポイントは狙える可能性があります。 例えば、普段使っている高還元カードで他社カード利用券を購入できれば、カード側のポイント還元を受けながらPayPay加盟店で使えることになります。 ただし、PayPay側の特典はかなり限定されます。他社カード利用券は、PayPayクーポン以外のサービス、定常特典、キャンペーンの対象外と案内されています。 つまり、PayPayステップのポイント還元や、PayPayクレジット限定のキャンペーンなどを重視する人にとっては、PayPayカードやPayPayクレジットのほうが有利になりやすいです。 他社カード利用券は、「PayPayを使える店で、手持ちの他社クレジットカードを間接的に使う手段」と考えたほうがよさそうです。…
ドコモ、d払い特典を9月から変更へ 高ランクユーザーはポイント上限が大幅減、dカード支払い特典も「期間・用途限定」に
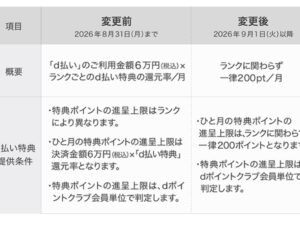
NTTドコモは2026年6月15日、「d払い特典」の進呈上限ポイントと、「d払い」における「dカード支払い特典」で進呈されるdポイントの種別を変更すると発表しました。変更は2026年9月1日からの予定です。 今回の変更は、特にdポイントクラブの高ランクユーザーや、d払いをdカード設定でよく使っている人にとっては、実質的な“改悪”といえる内容です。 何が変わるのか 今回の変更点は大きく2つあります。 変更点 変更前 変更後 影響 d払い特典の月間上限 ランクごとに上限が異なる ランクに関係なく一律200ポイント/月 5つ星・4つ星ユーザーは上限ダウン dカード支払い特典のポイント種別 通常のdポイント dポイント(期間・用途限定) 有効期限・使い道の面で不利に ドコモの発表によると、「d払い特典」のポイント種別や対象決済などは変更されません。一方で、毎月もらえる上限ポイントが変更されます。 改悪ポイント1:5つ星ユーザーは月600ポイントから200ポイントに もっとも影響が大きいのは、dポイントクラブの5つ星・4つ星ランクのユーザーです。 これまで「d払い特典」は、ランクごとに以下のような上限が設定されていました。 ランク d払い特典の還元率 変更前の月間上限 変更後の月間上限 差 5つ星 +1.0% 600ポイント 200ポイント 400ポイント減 4つ星 +0.5% 300ポイント 200ポイント 100ポイント減 3つ星 +0.1% 60ポイント 200ポイント 上限だけ見れば増加 5つ星ランクの場合、これまでは月6万円の対象決済で最大600ポイントを獲得できました。しかし9月以降は、同じように使っても上限は200ポイントになります。つまり、最大で月400ポイント、年間では4,800ポイント分の差が出る計算です。 4つ星ランクでも、月間上限は300ポイントから200ポイントへ下がります。こちらも月100ポイント、年間で1,200ポイント分の減少になります。 一方、3つ星ランクは上限だけを見ると60ポイントから200ポイントに増えます。ただし還元率は+0.1%のため、月6万円利用時の特典は60ポイントです。多くの一般ユーザーにとっては、5つ星・4つ星ほど大きなメリット増とは言いにくい内容です。 改悪ポイント2:5つ星は月2万円で上限に到達してしまう 今回の変更後、5つ星ユーザーは「d払い特典」分だけを見ると、月2万円の対象決済で上限の200ポイントに到達します。 つまり、5つ星ランクであっても、月2万円を超えてd払いを使った分については、「d払い特典」の追加ポイントが伸びにくくなります。 4つ星ユーザーの場合は、+0.5%還元のため月4万円で200ポイントに到達します。 これまで高ランクを維持してd払いを多く使うほど恩恵が大きい仕組みでしたが、9月以降は「高ランクでたくさん使う人」ほど改悪を感じやすくなります。 改悪ポイント3:dカード支払い特典が通常ポイントではなくなる もうひとつの大きな変更が、「dカード支払い特典」のポイント種別です。 現在、d払いの支払い方法をdカードに設定すると、「dカード支払い特典」として+0.5%分のdポイントが進呈されます。ドコモの案内では、d払いの基本還元率0.5%、dカード支払い特典+0.5%、街のお店でのdポイントカード提示+1.0%により、合計で最大2%還元になると説明されています。 この「dカード支払い特典」で進呈されるポイントが、2026年9月1日以降は通常のdポイントではなく、「dポイント(期間・用途限定)」に変更されます。ポイント進呈率や進呈上限は変更されません。 通常ポイントから期間・用途限定になると何が困る? 通常のdポイントは、最後にdポイントを「ためる・つかう」などの利用をした日から12か月後までが有効期限で、利用に合わせて有効期限が延長されます。 一方、今回の変更後に進呈される「dカード支払い特典」は、ポイント進呈日から94日後が有効期限となります。つまり、これまでのように長く貯めておく使い方がしにくくなります。 さらに、dポイント(期間・用途限定)は、通常ポイントと比べて使えるサービスにも一部制限があります。たとえば、dポイント運用、ポイント交換、dカード プリペイドへのチャージなどには利用できません。 そのため、ポイントを貯めてまとめて使いたい人にとっては、使い勝手が悪くなる変更です。 どんな人に影響が大きい? 今回の変更で特に影響を受けやすいのは、次のようなユーザーです。 影響が大きい人 理由 dポイントクラブ5つ星ユーザー d払い特典の月間上限が600ポイントから200ポイントに下がるため dポイントクラブ4つ星ユーザー d払い特典の月間上限が300ポイントから200ポイントに下がるため 月2万円以上、街のお店でd払いを使う5つ星ユーザー 月2万円で特典上限に達しやすくなるため d払いの支払い方法をdカードにしている人 dカード支払い特典が期間・用途限定ポイントになるため dポイントを貯めてからまとめて使う人 94日後に失効するポイントが増えるため 逆に影響が小さい人は? 1つ星・2つ星ランクは、もともと「d払い特典」の対象外です。ドコモの発表でも、ランク1・ランク2は対象外とされています。 また、d払いをあまり使わない人や、毎月のd払い対象決済が少額の人は、今回の上限引き下げによる影響は限定的です。 ただし、dカードを支払い方法に設定してd払いを使っている場合は、金額の大小にかかわらず、今後もらえる「dカード支払い特典」が期間・用途限定ポイントになる点には注意が必要です。 9月以降の対策 9月以降は、d払いを使う場合でも「どこまで使えば特典上限に達するのか」を意識したほうがよさそうです。 5つ星ユーザーは、d払い特典分だけを見ると月2万円で上限の200ポイントに到達します。4つ星ユーザーは月4万円で上限に到達します。それ以上使っても、d払い特典部分のポイントは増えにくくなります。 また、dカード支払い特典でもらえるポイントは、9月以降「期間・用途限定」になります。ポイントを失効させないためには、dポイントクラブアプリなどで有効期限を確認し、コンビニ、ドラッグストア、ネットショッピングなどで早めに使い切ることが重要です。 まとめ:高ランクd払いユーザーには明確な改悪 今回の変更は、ライトユーザーよりも、d払いを積極的に使ってきた高ランクユーザーへの影響が大きい内容です。 特に5つ星ユーザーは、「d払い特典」の月間上限が600ポイントから200ポイントに引き下げられます。これまで月6万円程度をd払いで使って最大還元を狙っていた人にとっては、明確な改悪といえます。 さらに、dカード支払い特典も通常ポイントから期間・用途限定ポイントに変わるため、ポイントの有効期限や使い道の自由度も下がります。 9月以降は、「d払いを使えば使うほどお得」というよりも、「上限まで使ったら、あとは他の決済方法やキャンペーンも比較する」という使い方が必要になりそうです。
松屋、6月1日から4つのコード決済で創業60周年記念キャンペーン PayPay・d払い・au PAY・楽天ペイが対象
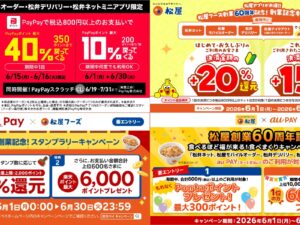
松屋フーズは、創業60周年を記念し、2026年6月1日(月)からコード決済を対象としたキャンペーンを順次実施します。 対象となるのは、PayPay、d払い、au PAY、楽天ペイの4サービス。松屋フーズ公式アプリや松弁ネットミニアプリでの事前決済、または券売機・セルフレジでの支払いなど、決済サービスごとに対象条件が異なります。 PayPayは最大40%還元 PayPayでは、2026年6月1日(月)0時から6月30日(火)23時59分まで、松屋アプリで使えるPayPayクーポンを配信します。 PayPayアプリでクーポンを取得したうえで、「松屋フーズ公式アプリ」または「松弁ネットミニアプリ」から注文し、税込800円以上をPayPayで事前決済すると、PayPayポイントが最大10%戻ってきます。付与上限は1回あたり200ポイントで、期間中は何度でも利用できます。 さらに、2026年6月15日(月)0時から6月16日(火)23時59分までは、最大40%戻ってくるクーポンも配信されます。こちらは付与上限350ポイントで、期間中1回まで利用可能です。10%クーポンと40%クーポンは別々に取得する必要があります。 d払いは最大+20%還元 d払いでは、2026年6月1日(月)0時から6月20日(土)23時59分まで、「創業記念キャンペーン」を実施します。 期間中にエントリーのうえ、松弁ネット、松屋モバイルオーダー、松弁デリバリー、松弁ネットミニアプリで注文し、税込800円以上をd払いで事前決済すると、最大+15%のdポイントが還元されます。 さらに、初めて利用する人や久しぶりに利用する人は、最大+20%還元の対象となります。付与上限は1回の決済につき300ポイント、期間中合計5,000ポイントまでです。 au PAYは最大300Pontaポイント、ランキング特典も au PAYでは、2026年6月1日(月)から6月30日(火)23時59分まで、「au PAY食べまくりキャンペーン第2弾」を実施します。 期間中にエントリーのうえ、「松屋フーズ公式アプリ」または「松弁ネットミニアプリ」で注文し、au PAYで税込600円以上を事前決済すると60Pontaポイント、税込1,500円以上を事前決済すると300Pontaポイントがプレゼントされます。 なお、進呈されるポイントは60ポイントまたは300ポイントのいずれか一方のみです。さらに、期間中の利用金額合計が多い上位10,000名には、順位に応じたPontaポイントもプレゼントされ、1位には60,000Pontaポイントが進呈されます。 楽天ペイはスタンプラリーで最大10%還元 楽天ペイでは、2026年6月1日(月)0時から6月30日(火)23時59分まで、「松屋60周年創業記念スタンプラリーキャンペーン」を実施します。 期間中にエントリーのうえ、券売機またはセルフレジで税込500円以上を注文すると、スタンプを1個獲得できます。スタンプ数に応じて還元率が上がり、最大10%の楽天ポイント還元を受けられます。 また、期間中の支払い金額合計が上位600名の利用者には、楽天ポイントが最大6,000ポイント付与されます。期間中の付与上限は2,000ポイントです。なお、松屋フーズ公式アプリでの注文、松弁ネット、松屋モバイルオーダー、松弁デリバリーは対象外となります。 キャンペーン早見表 決済サービス 期間 主な特典 主な条件 PayPay 2026年6月1日〜6月30日 40%還元は6月15日・16日 最大10%還元 2日間限定で最大40%還元 クーポン取得、税込800円以上の事前決済 d払い 2026年6月1日〜6月20日 最大+15%還元 初めて・久しぶりの利用は最大+20%還元 エントリー、税込800円以上の事前決済 au PAY 2026年6月1日〜6月30日 60または300Pontaポイント 利用金額ランキング特典あり エントリー、税込600円以上または税込1,500円以上の事前決済 楽天ペイ 2026年6月1日〜6月30日 スタンプ数に応じて最大10%還元 上位600名に最大6,000ポイント エントリー、券売機・セルフレジで税込500円以上の注文 利用前に確認したいポイント 今回のキャンペーンは、決済サービスによって対象となる注文方法が異なります。PayPay、d払い、au PAYは松屋フーズ公式アプリや松弁ネットミニアプリなどでの事前決済が中心ですが、楽天ペイは券売機・セルフレジでの支払いが対象です。 また、PayPayはクーポン取得、d払い・au PAY・楽天ペイはエントリーが必要です。利用前に各決済アプリやキャンペーンページで条件を確認しておきましょう。 まとめ 松屋の創業60周年記念キャンペーンでは、6月1日からPayPay、d払い、au PAY、楽天ペイの4つのコード決済でお得な特典が用意されています。 最大還元率で見ると、6月15日・16日のPayPay最大40%還元が目立ちます。一方、au PAYはポイントプレゼントとランキング特典、楽天ペイは券売機・セルフレジ利用者向けのスタンプラリー、d払いは初めて・久しぶりの利用者向けの上乗せ還元が特徴です。 松屋を利用する予定がある人は、普段使っている決済サービスの条件を確認して、キャンペーン期間中に活用してみてはいかがでしょうか。
- 1
- 2