ゆうちょ銀行は、ファミリーマートに設置している約5,400台のゆうちょATMについて、2027年1月から約3年かけて営業を順次終了すると発表しました。ファミリーマートとのATM設置に関する契約終了に伴うものです。 営業終了後は、セブン銀行が運営する「ファミマATM」へ切り替わります。ゆうちょ銀行のキャッシュカードによる入出金は引き続きできますが、現在無料で利用できる時間帯にも手数料がかかるようになります。 ゆうちょ利用者にとっては、「近所のファミマで無料でお金を下ろせる」というメリットが失われる変更です。 約5,400台が対象。2027年1月から約3年かけて順次終了 対象は、ファミリーマートの店舗に設置しているゆうちょATMです。郵便局やゆうちょ銀行の店舗などに設置しているATMが、一斉に営業終了するわけではありません。 営業終了は2027年1月から順次進められ、約3年かけて実施される予定です。2027年1月にすべてのファミマからゆうちょATMがなくなるわけではありません。 各ATMの具体的な営業終了日時は、設置店舗の掲示物で案内されます。営業終了までは、従来どおりのサービスと手数料で利用できます。 セブン銀行に切り替わると、ゆうちょの無料時間帯がなくなる 新しく設置されるファミマATMは、ファミリーマート独自のデザインを採用していますが、運営するのはセブン銀行です。基本的には、従来のセブン銀行ATMと同様の機能・サービスを利用できます。 ゆうちょ銀行のキャッシュカードでも、預け入れ、引き出し、残高照会は引き続き可能です。ただし、入出金の手数料は、他の場所に設置されているセブン銀行ATMと同じ扱いになります。 現在のファミマにあるゆうちょATMと、切り替え後のファミマATMを比較すると、次のようになります。 利用する時間帯 現在のゆうちょATM 切り替え後のファミマATM (セブン銀行) 平日8:45~18:00 無料 220円 土曜日9:00~14:00 (休日を除く) 無料 220円 上記以外の時間帯 110円 330円 日曜日・休日 110円 330円 残高照会 無料 無料 ※ゆうちょ銀行のキャッシュカードによる、預け入れ・引き出し1回あたりの手数料です。料金は税込みで、2026年10月現在の公表内容に基づきます。平日・土曜日が休日の場合は休日の料金が適用されます。 無料だった時間帯は1回220円に、110円だった時間帯は330円に変わります。時間外や日曜日・休日の手数料は、現在の3倍です。 例えば、平日の日中に毎月4回、ゆうちょ口座から現金を引き出している場合、現在は無料ですが、切り替え後は月880円。年間では10,560円の負担になる計算です。 引き出しだけでなく、現金をゆうちょ口座へ預け入れる場合にも手数料がかかるため、入金に使っている方も注意が必要です。 なぜファミマにゆうちょATMがあった?導入は2014年から ファミリーマートのゆうちょATMは、2014年に両社が設置に合意したことから始まりました。同年11月4日から、首都圏・関西圏の約500店舗への設置が順次進められています。 当時の大きな特徴は、ゆうちょ口座の入出金が365日、いつでも手数料無料だったことです。ゆうちょ利用者の利便性向上に加え、海外で発行されたカードにも対応することで、訪日外国人の利用も想定していました。 その後、日本郵政グループとの提携や、旧サークルK・サンクスなどに設置されていたATMの置き換えを通じて、全国へ広がっていきました。 時期 主な出来事 2014年 ファミリーマートとゆうちょ銀行がATM設置に合意。11月4日から、首都圏・関西圏の約500店舗への設置を開始 2016年~2017年 日本郵政グループとの提携を背景に導入を拡大。2017年1月以降、16言語に対応する小型ゆうちょATM3,500台を全国へ順次設置する計画を発表 2017年7月以降 愛知県・岐阜県のサークルK、サンクス、一部ファミリーマートにあった「ゼロバンク」約1,500台を、ゆうちょATMへ順次置き換え 2022年1月17日 ファミマなどに設置するゆうちょATMで時間外の入出金手数料を導入。平日・土曜日の所定時間は無料、それ以外は110円に 2025年9月 伊藤忠商事とセブン銀行が資本業務提携。ファミリーマートとセブン銀行もATM設置に向けた基本合意書を締結 2026年3月~6月 ファミリーマートとセブン銀行がATM設置契約を正式に締結。6月1日から「ファミマATM」の設置とサービス提供を開始 2027年1月以降 ファミマのゆうちょATM約5,400台が、約3年かけて営業を順次終了する予定 愛知県・岐阜県では、「ゼロバンク」からゆうちょATMへ、さらに今後はセブン銀行のファミマATMへと、店内のATMが変わっていくことになります。 また、手数料面では、導入当初の「いつでも無料」から、2022年に「一部時間帯のみ無料」へ変わり、今回の切り替えで「入出金は全時間帯有料」になるという流れです。 ファミマATMはすでに設置開始。チャージやスマホATMの機能は拡充 今回の発表より前に、セブン銀行のファミマATMへの切り替えは始まっています。 ファミリーマートは、2026年6月1日からファミマATMの設置を開始し、沖縄県・宮崎県・鹿児島県を除く全国の店舗に、約4年で約16,000台を設置する計画を公表しています。 ファミマATMでは、通常の現金の入出金に加え、各種キャッシュレス決済への現金チャージや、対応する銀行のスマホATMなど、セブン銀行のサービスを利用できます。銀行やサービスによって、利用できる機能・手数料は異なります。 対応する銀行のアプリがあれば、キャッシュカードを持ち歩かずに現金を引き出す、といった使い方も可能です。 一方で、ATMの機能が増えることと、ゆうちょ口座の入出金がお得になることは別の話です。ゆうちょをメインに使い、ファミマで無料の入出金をしていた方にとっては、手数料面で明確な改悪になります。 ゆうちょ利用者は、店舗名ではなくATMの種類を確認 切り替え期間中は、ファミリーマートの店舗によって、ゆうちょATM、イーネットATM、セブン銀行のファミマATMが混在します。 「ファミマだから、この時間ならゆうちょの手数料が無料」とは判断できません。ATMの運営会社や、取引画面に表示される手数料を確認する必要があります。 ゆうちょ口座の入出金を無料で済ませたい場合は、郵便局内やゆうちょ銀行店舗内のATMを利用する方法があります。紙幣のみの入出金は原則として全曜日・全時間帯無料ですが、一部の設置・隣接ATMは例外となるため、利用前に確認しましょう。硬貨を伴う取引には別の料金があります。 今回の変更は、ファミマからATMそのものがなくなる話ではありません。ATMはセブン銀行に切り替わり、ゆうちょのカードも引き続き使えるものの、無料で入出金できる場所が減っていくというニュースです。
ニュースカテゴリー:銀行
auじぶん銀行が改悪。三菱UFJ銀行あて振込の無制限無料が終了
auじぶん銀行は2026年10月1日、三菱UFJ銀行あての振込手数料を改定すると発表しました。 2027年4月1日から、スマートフォン・パソコンからの三菱UFJ銀行あて振込は「何回でも無料」ではなくなり、じぶんプラスの無料回数を超えると1回99円(税込)かかります。 無料回数はステージに応じて月3〜15回。ただし、三菱UFJ銀行あて専用の無料枠が用意されるわけではなく、ほかの銀行あて振込と共通です。三菱UFJ銀行への資金移動を頻繁に行っている方にとっては、手数料と無料回数の両面で改悪となります。 三菱UFJ銀行あて振込が「無制限無料」から「無料回数制」に スマートフォン・パソコンからの振込手数料は、以下のように変わります。 振込先 2027年3月31日まで 2027年4月1日から auじぶん銀行 何回でも無料 何回でも無料(変更なし) 三菱UFJ銀行 何回でも無料 他行と共通の無料回数内は無料。超過後は1回99円 その他の銀行 無料回数内は無料。超過後は1回99円 変更なし。ただし三菱UFJ銀行あて振込も同じ無料枠を使用 ※手数料は税込。振込金額にかかわらず、無料回数を超えた振込は1回99円です。 電話での三菱UFJ銀行あて振込も、1回110円から204円(税込)に引き上げられます。じぶんプラスの振込手数料無料特典はスマートフォン・パソコンからの振込が対象で、電話での振込は対象外です。 なお、今回の改定はauじぶん銀行から三菱UFJ銀行へ振り込む場合のものです。反対方向の振込は三菱UFJ銀行側の手数料体系となるため、混同しないようにしましょう。 月3〜15回の無料枠は残るが、三菱UFJ銀行あても回数を消費 2027年4月1日以降の無料回数は、以下の通りです。 じぶんプラスのステージ 他行あて振込の無料回数 (三菱UFJ銀行あてを含む) レギュラー 月3回 シルバー 月5回 ゴールド 月10回 プレミアム 月15回 三菱UFJ銀行に月3回、その他の銀行にも月3回無料で振り込める、という意味ではありません。レギュラーステージなら、両方を合計して月3回までです。 これまでは三菱UFJ銀行への振込で無料回数を消費しなかったため、三菱UFJ銀行への資金移動と、家賃や仕送りなどの他行あて振込を分けて利用できました。改定後は、これらが同じ無料枠を使うことになります。 どんな人に影響する?無料枠が足りなくなるケース 影響が大きいのは、auじぶん銀行で資金を管理しながら、三菱UFJ銀行をクレジットカードや生活費の引落口座として使っている方です。必要な金額をその都度移す使い方では、無料回数を消費しやすくなります。 例えば、レギュラーステージで、1か月に三菱UFJ銀行へ3回、その他の銀行へ2回振り込む場合を考えてみます。 改定前:三菱UFJ銀行あて3回は無制限無料の対象。その他の銀行あて2回も月3回の無料枠内なので、手数料は合計0円。 改定後:他行あて振込が合計5回となり、無料なのは3回まで。残り2回に99円ずつかかるため、手数料は合計198円。 三菱UFJ銀行への振込自体が無料枠内に収まっていても、その分だけ無料回数を使うため、後から行う別の銀行への振込が有料になることもあります。 一方、他行あて振込をすべて合計しても月3回以内なら、レギュラーステージでも引き続き無料です。利用者全員に必ず手数料が発生する変更ではありませんが、回数を気にせず使える便利さは失われます。 開業時から続いていた三菱UFJ銀行との無料振込 じぶん銀行は、KDDIと三菱東京UFJ銀行(現在の三菱UFJ銀行)が、それぞれ50%を出資してスタートした銀行です。2008年7月のお客さま向けサービス開始当初から、両行間の振込手数料無料が特徴の一つでした。 その後、優遇制度や資本関係が変わっても、スマートフォン・パソコンからの三菱UFJ銀行あて振込は無制限無料が維持されてきました。主な経緯は以下の通りです。 時期 主な出来事 2008年7月 じぶん銀行がお客さま向けサービスを開始。三菱東京UFJ銀行との間の振込手数料無料を提供(一部の取引方法を除く)。 2016年11月13日 優遇制度「じぶんプラス」を開始。他行あて振込の無料回数をステージ制にした一方、三菱東京UFJ銀行あては引き続き何回でも無料。 2019年4月 KDDIの100%子会社であるauフィナンシャルホールディングスの連結子会社に。 2020年2月 「じぶん銀行」から「auじぶん銀行」へ商号変更。 2021年10月1日 スマートフォン・パソコンからの他行あて振込手数料を一律99円に引き下げ。三菱UFJ銀行あては無料を維持。 2022年4月1日 じぶんプラスをリニューアル。最下位のレギュラーでも他行あて振込が月3回無料に。三菱UFJ銀行あての無制限無料も継続。 2025年1月 auフィナンシャルホールディングスの完全子会社となり、三菱UFJ銀行との資本関係が変化。 2026年10月1日 三菱UFJ銀行あて振込手数料の改定を発表。 2027年4月1日 三菱UFJ銀行あての無制限無料を終了し、他行と共通の無料回数制へ移行予定。 auじぶん銀行は今回の改定について、三菱UFJ銀行との資本関係の変更を踏まえ、ほかの金融機関と同じ手数料体系に見直すためと説明しています。 つまり、単なる振込手数料の一律値上げではなく、共同出資で始まった銀行ならではの特別扱いが終了する変更です。 振込回数の見直しを。改定前の予約には経過措置も 両行を併用している方は、三菱UFJ銀行への振込も含めて、毎月何回の他行あて振込を行っているか確認しておくとよいでしょう。資金移動をまとめて行えば、無料回数の消費を抑えられます。 また、改定前に行った振込予約には経過措置があります。2027年3月31日までに予約し、振込指定日を2027年4月1日〜4月30日とした振込は、改定前の手数料が適用されます。この場合、スマートフォン・パソコンからの三菱UFJ銀行あて振込は無料です。 2027年4月1日以降に新たに行う振込や振込予約には、改定後の手数料が適用されます。 99円の負担だけでなく、無料枠を使わず移せるメリットが消える 1回99円という手数料だけを見ると、負担は小さく感じるかもしれません。しかし、今回の改悪のポイントは、三菱UFJ銀行へ何度振り込んでも、他行あての無料枠を減らさずに済むメリットがなくなることです。 月3〜15回の無料特典は残るため、振込回数が少ない方は引き続き無料で利用できます。一方、両行を頻繁に使い分けている方にとっては、開業時から続いてきた便利な優遇の終了となります。
V NEOBANK、2027年3月に終了へ Vポイント連携は2月末まで、口座は新サービスに移行
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2026年9月30日、銀行サービス「V NEOBANK」を2027年3月28日で終了し、翌3月29日から新サービスへ移行すると発表しました。 銀行取引によるVポイントの付与・利用は、サービス移行よりも早い2027年2月28日で終了します。一方、銀行口座そのものがなくなるわけではなく、預金や振込、ATMなどは引き続き利用できます。 V NEOBANKは終了しても、銀行口座はそのまま使える V NEOBANKは、CCCライフパートナーズが銀行代理業者となり、ドコモSMTBネット銀行の口座や銀行サービスを提供する仕組みです。独立した「V NEOBANK」という銀行があるわけではありません。 今回、両社の協議により銀行代理業委託契約を2027年3月28日で終了することが決まり、V NEOBANKのサービスも終了することになりました。 利用者の口座は、2027年3月29日からドコモSMTBネット銀行が提供する新サービスへ移行する予定です。主な取り扱いは以下の通りです。 支店名は「Vポイント支店」から「イチョウ支店」へ変更予定。 支店番号・口座番号は変更なし。 円普通預金などの預金、振込、ATMは引き続き利用可能。 デビットカードも引き続き利用可能。 移行に伴う口座解約や新規口座開設の手続きは原則不要。 新サービスのデビット還元率は1.25%を予定しています。ただし、具体的な特典内容や適用条件などは、今後改めて案内されます。 Vポイントは2027年2月末まで。3月からは別のポイントへ 注意したいのは、V NEOBANKの終了日と、Vポイントの取り扱い終了日が異なることです。 時期 変更内容 2027年2月28日 Vポイントプログラム終了。ポイント付与の対象は同日までの対象取引。カードローン返済への充当やスポーツくじ購入でのポイント利用も、同日までに完了した取引が対象。 2027年3月1日~3月28日 対象取引には、Vポイントに代わってキャッシュバックポイントを付与する予定。この期間は、ポイントを使ったカードローン返済やスポーツくじ購入は利用不可。 2027年3月28日 CCCライフパートナーズとの銀行代理業委託契約が終了。V NEOBANKとしてのサービス提供も終了。 2027年3月29日 新サービスへ移行予定。支店名をイチョウ支店に変更し、キャッシュバックポイントを特典とするサービスを提供予定。 なお、V NEOBANKの終了によって、保有しているVポイントが一斉に失効するわけではありません。引き続き、それぞれの有効期限内でVポイントの提携先などで使えます。 終了するのは、あくまでV NEOBANKの銀行取引でVポイントを貯めたり、使ったりする仕組みです。ポイントを使い切るために、急いでスポーツくじを購入する必要はありません。 その前に、2026年11月からデビット還元率なども引き下げ V NEOBANKでは、今回のサービス移行とは別に、2026年7月31日付でポイントプログラムの改定も発表しています。こちらは2026年11月から適用されます。 デビットカードの還元率は1.5%から1.25%へ。月間利用額1,000円以上という条件は継続します。 他行からの対象振込によるポイントは、1件20ポイントから10ポイントへ。月25件までという上限は変わらず、月間最大500ポイントから250ポイントに減ります。 円普通預金残高による月50ポイントの特典は終了。月末と翌月1~5日の各日の最終残高が10万円以上という条件で付与されていた特典が、2026年11月末の残高から対象外になります。 デビットカードについては、還元率の引き下げだけでなく、他社決済サービスへのチャージ、鉄道の乗車券・特急券・定期券、公共料金、税金、病院・診療所などがポイント付与対象外になる点も重要です。NTT東日本・西日本のサービス料金、国民年金・国民健康保険料、非営利団体への会費・寄付なども対象外に含まれます。 対象の買い物に1万円を使った場合の還元は150ポイントから125ポイントになりますが、チャージなど新たに対象外となる用途では、還元そのものがなくなります。なお、チャージの対象外化は、お店での通常のタッチ決済が一律に対象外になるという意味ではありません。 デビットの改定は2026年11月1日以降に銀行へ到着する売上確定データから適用されます。利用日だけで判定されるわけではないため、10月中の利用でも改定後の扱いになる可能性があります。 振込によるポイントの改定は11月1日入金分から適用されます。1回1万円以上の対象振込が条件で、同行の提携NEOBANK支店や三井住友信託銀行からの振込、定額自動入金、ことら送金などは対象外です。 詳しい対象外取引や条件は、ポイントプログラム改定のお知らせで確認できます。 T NEOBANKとして誕生し、Vポイントの銀行へ。これまでの歴史 V NEOBANKの前身は、2021年に始まった「T NEOBANK」です。当初から、銀行取引で共通ポイントを貯めたり使ったりできることを特徴としていました。 時期 主な出来事 2020年6月26日 住信SBIネット銀行とCCC MARKETING HOLDINGSが、NEOBANKを活用した新たな金融サービスの実現に向けて合意。 2021年3月31日 「T NEOBANK」がサービス開始。当時のTマネーが銀行代理業者となり、給与受取や振込入金などでTポイントが貯まる銀行サービスを提供。 2023年10月10日 スマートフォンで利用する「T NEOBANKスマホデビット」の提供を開始。 2024年4月23日 Vポイントの開始に合わせ、サービス名を「V NEOBANK」、支店名を「Vポイント支店」へ変更。 2025年3月 ポイントプログラムを拡充。Vポイントが1.5%貯まるデビットカードや、円普通預金残高に応じた月50ポイントの特典が登場。 2025年10月1日 サービス提供元の住信SBIネット銀行がNTTドコモの連結子会社となり、ドコモと三井住友信託銀行による共同経営体制へ。 2026年7月31日 11月からの特典縮小を発表。デビット還元率の引き下げ、振込入金によるポイントの半減、円普通預金残高特典の終了などを案内。 2026年8月3日 銀行名が住信SBIネット銀行から「ドコモSMTBネット銀行」へ変更。 2026年9月30日 V NEOBANKのサービス終了と、新サービスへの移行を発表。 2025年にはデビット1.5%還元などで魅力を高めたものの、2026年11月には特典が縮小し、2027年2月末でVポイントとの連携も終了することになります。 銀行運営側ではドコモとの連携が進んでいますが、今回の発表で説明されているのは、CCCライフパートナーズとの協議により契約終了に合意したということです。ドコモ傘下入りが契約終了の直接の理由だとは公表されていません。 Vポイント目的の利用者には痛手。移行後の条件は確認が必要 今回の変更は、振込入金やデビット決済でVポイントを貯めていた人にとって、利用目的に直結する変更です。特に、貯めたVポイントをほかのサービスでも活用していた人には、単なる名称変更では済まない影響があります。 一方で、ポイント特典がすべてなくなると決まったわけではありません。新サービスではキャッシュバックポイントを予定し、デビットカードも1.25%還元での継続を予定しています。 キャッシュバックポイントの具体的な付与条件や利用方法などは、追加の案内待ちです。現時点では、Vポイントがそのままdポイントに切り替わるという発表もありません。 預金や振込、ATMを利用するために口座を残すことはできます。Vポイントや高還元デビットを目的に使っている人は、まず11月の対象外取引を確認し、そのうえで新サービスの条件が出た段階で使い続けるか判断することになりそうです。
JR九州「JQ BANK」構想を発表 SBIの銀行・証券と連携、JRE BANK・WESTERミライバンクとの違いは?
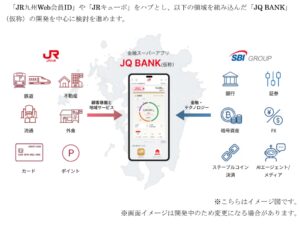
JR九州とSBIが「JQ BANK」構想を発表 銀行・証券・JRキューポを一つのアプリへ JR九州とSBIグループは2026年9月25日、JR九州Web会員向けの金融サービス「JQ BANK(仮称)」の提供に向けて基本合意したと発表しました。SBI新生銀行の銀行機能に加え、SBI証券を通じた投資なども一つのアプリから利用できる「金融スーパーアプリ」を目指します。サービス開始の目標は2027年度中です。 JR東日本の「JRE BANK」はすでにサービスを提供しており、JR西日本も「WESTERミライバンク(仮称)」を準備中です。JR九州の構想は、預金と鉄道特典の連携に加え、JQ CARDでの投信積立やJRキューポを使った投資まで視野に入れている点が特徴です。ただし、発表時点では基本合意の段階で、特典の還元率や銀行手数料の無料回数などは決まっていません。 JQ BANKで何ができるようになる? JQ BANKは、JR九州Web会員IDとJRキューポを軸に、JR九州の鉄道・駅ビル・ホテルなどのサービスと、SBIグループの金融サービスを結びつける構想です。JR九州はSBI新生銀行を所属銀行とする銀行代理業の許可を取得することを前提に、2027年度中の提供開始を目指します。預金を受け入れる銀行はSBI新生銀行であり、JR九州が新たに銀行を設立するという発表ではありません。 現時点で検討・準備されている主な内容は次の通りです。 銀行サービスの利用に応じた鉄道優待やJRキューポなどの特典 「SBIハイパー預金」の提供と、その預金残高に応じたJRキューポの付与 コンビニATMの出金手数料や他行宛振込手数料の無料回数の設定 JR九州の利用者向け住宅ローンの特別金利 JQ CARDで投資信託を積み立てる「JQ CARD積立」と、積立額に応じたJRキューポの加算 JRキューポを使った国内株式・投資信託への投資や、証券口座を開設せずに試せるポイント運用 SBIハイパー預金は、預金残高がSBI証券の株式や投資信託の買付余力に自動で反映されるサービスです。JQ BANKで実現すれば、預金でJRキューポを貯めながら、その資金を投資にも回しやすくなります。また、JQ CARD積立やJRキューポによる投資が実現すれば、JR九州のサービスで貯めたポイントを資産形成へつなげられます。 SBIグループは保険、暗号資産、FX、ステーブルコイン決済、AIエージェントなども組み込める総合金融プラットフォームを開発するとしています。ただし、これらすべてがJQ BANKの開始時から利用できると決まったわけではありません。 JRE BANK・WESTERミライバンクとの違い 3つのサービスはいずれも「鉄道会社の会員基盤と銀行機能を結びつける」点では共通します。一方、提携先、サービスの広がり、鉄道会社の事業への関わり方は異なります。 項目 JRE BANK(JR東日本) WESTERミライバンク(JR西日本) JQ BANK(JR九州) 状況 2024年5月に開始済み 2027年度中の開始を目指す構想 2027年度中の開始を目指す基本合意 銀行機能の提供元 楽天銀行 関西みらい銀行 SBI新生銀行 銀行代理業者 JR東日本グループのビューカード JR西日本を予定(許可取得が前提) JR九州を予定(許可取得が前提) 主な連携 預金・給与受取・ビューカード引落などと、JR東日本の鉄道特典 WESTERポイント、決済、沿線の商業施設・まちづくり JRキューポ、鉄道・ホテル等の特典に加え、SBI証券との連携 事業上の特徴 楽天銀行の銀行基盤を使い、JR東日本グループの利用を促す JR西日本が関西みらい銀行の株式20%を取得する予定 SBIグループの銀行・証券・金融アプリ基盤を組み合わせる構想 JRE BANKでは、楽天銀行を所属銀行とするビューカードが銀行代理業を担います。口座残高やビューカードの引き落としなどの条件に応じて、JR東日本の列車を対象とする「JRE BANK優待割引券(4割引)」やモバイルSuica用のグリーン券などを提供しています。すでに利用できるサービスという点は、開発前の2サービスとの大きな違いです。 WESTERミライバンクは、りそなグループの関西みらい銀行を銀行機能の提供元とする予定です。JR西日本は許認可などを前提に900億円を投じて関西みらい銀行の株式20%を取得する計画で、銀行の経営にも資本面から関わります。口座・チャージ・ポイントの残高や決済履歴を一つのアプリで管理する「おさいふWESTER」も進める方針です。ただし、具体的なポイント付与条件や特典の詳細は、今後の発表を待つ必要があります。 今回のJQ BANKでは、SBI新生銀行の預金サービスとSBI証券の投資サービスをJR九州の会員向けアプリに組み込む構想が示されました。JRE BANKやWESTERミライバンクでも銀行と鉄道サービスの連携が軸ですが、JQ BANKは証券取引やポイント投資を構想の中心に据えている点で、打ち出し方が異なります。 ビジネスモデルの違いは「銀行にどこまで関わるか」 JRE BANKは、楽天銀行の銀行機能とJR東日本グループの顧客接点・鉄道特典を組み合わせるモデルです。JR東日本は銀行サービスを入り口に、ビューカードや鉄道などグループサービスの利用を増やす狙いがあります。 WESTERミライバンクでは、JR西日本が関西みらい銀行の株式20%を取得する予定です。銀行代理業によるサービス提供に加え、提携銀行の成長にも出資者として関わる形で、決済や沿線開発まで含めた地域ビジネスを共同で広げようとしています。 JQ BANKは、JR九州の会員・ポイント・鉄道や生活サービスと、SBIグループの銀行・証券・金融アプリの基盤を組み合わせるモデルです。現時点の発表では、JR西日本のような提携銀行への出資は示されていません。JR九州にとっては、金融サービスの利用をJRキューポやグループ施設の利用につなげ、顧客との接点を増やす狙いが読み取れます。各社間の手数料や収益配分は公表されていません。 利用者にとって注目すべきなのは、預金残高に対するJRキューポの付与率、JQ CARD積立の対象カード・ポイント率、鉄道優待の内容、ATM・振込手数料の無料条件です。これらはまだ発表されていないため、現時点でJRE BANKとのお得度を数字で比較することはできません。銀行と証券を一つのアプリにまとめる構想が、実際にどこまで便利でお得なサービスになるかは、今後の詳細発表で判断したいところです。
「セゾンバンク(仮称)」2027年初頭開始へ セゾンPortalで預金残高を確認、金利優遇も検討
クレディセゾンとスルガ銀行は2026年9月10日、新たなデジタルバンキングサービス「セゾンバンク(仮称)」を2027年初頭に開始すると発表しました。 セゾンカードアプリ「セゾンPortal」で銀行口座の残高を確認できるようにし、スルガ銀行の預金・振込機能と、セゾンカードの決済・ポイント・会員向け特典を一体的に利用できるサービスを目指すとのこと。 ただし、クレディセゾンが新しく銀行を設立するわけではありません。実際の預金口座や振込などの銀行サービスはスルガ銀行が提供し、クレディセゾンは銀行代理業者として口座開設などの契約を仲介します。 具体的な預金金利、振込手数料、ATM手数料、口座開設条件、提供する特典などは、2026年9月10日時点では発表されていません。 「セゾンバンク(仮称)」とは サービス名 セゾンバンク(仮称) サービス開始時期 2027年初頭予定 銀行サービスの提供者 スルガ銀行 口座を提供する支店 スルガ銀行のインターネット支店「セゾン支店」 クレディセゾンの立場 スルガ銀行を所属銀行とする銀行代理業者 中心となる連携 銀行口座、セゾンカード、永久不滅ポイント、セゾンPortal、パートナー企業の特典 名称・ロゴ 現時点では仮称・変更される可能性あり 「セゾンバンク(仮称)」は独立した銀行の名称ではなく、スルガ銀行の銀行機能とクレディセゾンのカード・アプリ・特典を組み合わせたデジタルバンキングサービスのブランド名です。 預金の受け入れや振込などはスルガ銀行が行います。クレディセゾンは、スルガ銀行の銀行代理業者として、預金口座や為替取引に関する契約締結を仲介します。 どこが新しい? これまでもクレディセゾンとスルガ銀行は、住宅ローン、提携クレジットカード、永久不滅ポイントの口座入金などで協業していました。 今回新しいのは、それぞれ個別に提供してきたサービスを「セゾンバンク」というブランドのもとでまとめ、日常的に使う銀行口座とセゾンカードをデジタル上で一体化しようとしている点です。 これまで セゾンバンク開始後の予定 セゾンPortal カード利用額、明細、永久不滅ポイントなどを管理 スルガ銀行の預金残高も確認可能に 銀行とカードの関係 銀行口座とセゾンカードを基本的に別々のサービスとして管理 預金、振込、カード決済、ポイントを連携 カード利用による銀行優遇 一部の提携サービスに限定 利用状況に応じた普通預金金利の優遇などを検討 会員向け特典 セゾンカードごとに用意 銀行利用も含め、パートナー経済圏の特典と連動することを検討 両社の協業分野 住宅ローンなど貸出関連が中心 預金、振込、決済を含む日常の金融サービスへ拡大 単にスルガ銀行の口座へ「セゾン」という名称を付けるだけでなく、セゾンカード会員が普段使っているアプリやポイント、カード利用実績と銀行サービスをつなぐことが、従来の銀行口座との大きな違いです。 セゾンPortalで預金残高を確認可能に 現在のセゾンPortalは、セゾンカードやUCカードの利用明細、支払額、利用可能額、永久不滅ポイントなどを確認するためのカード会員向けアプリです。 セゾンバンクでは、セゾンPortalからスルガ銀行セゾン支店の預金残高も確認できるようにする予定です。 カードの引き落とし前に銀行口座の残高が足りているかを確認したり、カードの利用額と現在の預金残高を同じアプリ上で把握したりしやすくなります。 ただし、セゾンPortal内で振込、口座振替の設定、定期預金や投資信託の取引まで完結できるかは発表されていません。現時点で明確に案内されているアプリ連携は、預金残高の確認などです。 カード利用者向けの普通預金金利優遇を検討 クレディセゾンとスルガ銀行は、セゾンカードやセゾンバンクの利用状況に応じて、普通預金金利を優遇する仕組みを検討しています。 実現すれば、セゾンカードを日常的に使っている人や、カードの引き落とし口座としてセゾンバンクを利用する人ほど、預金面でも優遇を受けられる可能性があります。 一方で、優遇金利の水準や判定条件は未発表です。 対象となるセゾンカード 必要なカード利用額 給与受取や口座振替などの条件 優遇される普通預金金利 金利優遇の上限残高 優遇期間 これらは今後発表される予定です。「セゾンカードを持っているだけで高金利になる」と決まったわけではありません。 映画・旅行・音楽・推し活などの特典も検討 セゾンバンクでは、金利や手数料といった銀行の経済的なメリットだけでなく、クレディセゾンのパートナー企業と連携した体験型特典も検討されています。 ショッピング 映画・エンターテインメント 旅行 スポーツ 音楽・ライブ IP・キャラクター 推し活・イベント グルメ 生活サービス 例えば、カードや銀行口座の利用に応じて、映画・ライブ・スポーツ・旅行などの優待や限定企画を提供するサービスが考えられます。 ただし、発表資料に掲載された内容は現時点でのコンセプトイメージです。具体的な提携先、特典内容、必要な利用条件は決まっていません。 現在すでに利用できる連携サービスもある セゾンバンクの開始前でも、永久不滅ポイントをスルガ銀行の普通預金口座へ現金として入金する交換サービスはすでに提供されています。 交換レート 永久不滅ポイント100ポイント=400円 最低交換数 200ポイント以上、100ポイント単位 対象者 セゾンカード会員で、スルガ銀行の普通預金口座を保有し、インターネットバンキングへ登録している人 入金時期 原則として申し込み完了後の翌営業日まで このポイント入金サービス自体が今回初めて始まるわけではありません。 セゾンバンクでは、こうした既存のポイント連携に加えて、預金残高の確認、カード利用状況に応じた銀行優遇、パートナー企業の特典などをまとめて提供する方向です。 確定していること・まだ検討中のこと 確定・発表済み 検討中・未発表 2027年初頭に開始予定 具体的な開始日 スルガ銀行セゾン支店を通じて提供 口座開設の対象者・申込条件 銀行サービスはスルガ銀行が提供 普通預金・定期預金の金利 クレディセゾンは銀行代理業者として契約を仲介 振込手数料・ATM手数料・無料回数 セゾンPortalで預金残高を確認できる機能を予定 セゾンPortalで利用できる銀行取引の範囲 カード・銀行・ポイント・特典を連携する方針 金利優遇やパートナー特典の詳細条件 名称とロゴは仮称 正式名称・正式ロゴ 発表時点では、サービスの基本構想と開始予定時期が示された段階です。一般的なネット銀行と比較して本当にお得かどうかは、金利や手数料、特典の条件が発表されるまで判断できません。 誰にとって便利になりそう? セゾンカードをメインカードにしている人 セゾンPortalでカードの利用額と銀行口座の残高を確認できれば、引き落としに必要な金額を把握しやすくなります。 カード利用額に応じた金利優遇が導入されれば、日常の決済をセゾンカードへまとめている人ほどメリットを受けやすくなる可能性があります。 永久不滅ポイントを現金に近い形で使いたい人 永久不滅ポイントはスルガ銀行口座へ入金できるため、商品や他社ポイントへ交換せず、預金として受け取れます。 セゾンバンク開始後にポイント交換がアプリ上でどこまで簡単になるかは未発表ですが、カード、ポイント、銀行口座の連携が強化されれば管理しやすくなる可能性があります。 映画・旅行・ライブなどの優待を重視する人 クレディセゾンは、金融面の優遇だけでなく、エンターテインメントや旅行、スポーツ、推し活などの特典をセゾンバンクの特徴にする方針です。…
三井住友銀行・VpassアプリでPayPay残高を確認可能に Oliveの「PayPayモード」も提供予定
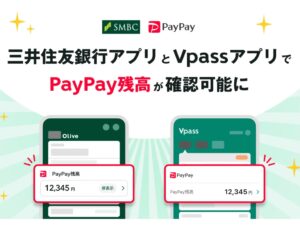
三井住友銀行と三井住友カードは2026年9月8日、SMBC IDとPayPayアカウントの連携を開始しました。 アカウントを連携すると、「三井住友銀行アプリ」と「Vpassアプリ」でPayPay残高を確認できます。三井住友銀行アプリでは、通常のPayPayポイントも確認可能です。 銀行口座の残高、クレジットカードの利用状況、PayPay残高が別々のアプリに分散している人にとって、お金の状況を把握しやすくなる機能です。 ただし、現時点で追加されたのは主に残高の確認機能です。三井住友銀行アプリやVpassアプリだけでPayPay決済が完結したり、銀行口座とPayPay残高が自動的に合算されたりするわけではありません。 三井住友銀行・VpassアプリでPayPay残高を確認可能に 今回の連携で利用できる機能は、アプリによって異なります。 三井住友銀行アプリ Vpassアプリ PayPay残高の確認 可能 可能 PayPay残高の内訳 PayPayマネー、PayPayマネーライトを表示 残高を表示 通常のPayPayポイントの確認 可能 不可 期間限定のPayPayポイントの確認 不可 不可 PayPayアプリへの移動 可能 可能 三井住友銀行アプリでは、PayPay残高の合計だけでなく、PayPayマネーとPayPayマネーライトの内訳も確認できます。 また、アプリ内のボタンからPayPayアプリへ移動できます。チャージ、銀行口座への出金、QRコード決済などを行いたい場合は、PayPayアプリへ移動して操作します。 何が便利になる? 銀行口座とPayPay残高を同じアプリで確認できる 三井住友銀行をメインバンクにしている人は、銀行口座の残高を確認する流れでPayPay残高も確認できます。 買い物前に「PayPayにいくら残っていたか」を確認するためだけにアプリを切り替える必要がなくなり、残高を忘れて重複してチャージすることも防ぎやすくなります。 カードの利用状況とPayPay残高をまとめて見られる Vpassアプリを日常的に利用している人は、三井住友カードの支払額や利用明細を確認する際に、PayPay残高も確認できます。 銀行口座、クレジットカード、コード決済に分かれている「現在使えるお金」と「後日支払うお金」の状況を把握しやすくなる点がメリットです。 必要な操作はPayPayアプリへすぐ移れる 残高を確認した後、そのままPayPayアプリへ移動できます。 残高が足りなければPayPayアプリでチャージし、銀行口座へ戻したいPayPayマネーがあれば出金画面へ進む、といった操作がしやすくなります。 ただし、三井住友銀行アプリやVpassアプリの中でチャージや出金が完了するのではなく、実際の操作はPayPayアプリで行います。 今回できるようになったこと・まだできないこと できること まだできないこと 三井住友銀行アプリとVpassアプリでPayPay残高を確認 両アプリ内でPayPayのQRコードを表示して支払う 三井住友銀行アプリで通常のPayPayポイントを確認 VpassアプリでPayPayポイントを確認 両アプリからPayPayアプリへ移動 銀行口座残高とPayPay残高を1つの残高として利用 PayPayマネーとPayPayマネーライトの内訳を確認(三井住友銀行アプリ) 期間限定のPayPayポイントを確認 現段階では家計簿サービスのようにPayPayの利用履歴まで一括管理する機能ではなく、残高を横断して確認するための連携と考えるとわかりやすいでしょう。 サービス開始日と対応アプリ サービス開始日 2026年9月8日 利用条件 SMBC IDとPayPayアカウントの連携 三井住友銀行アプリ iOS版12.5.1以上 Android版12.8.1以上 Vpassアプリ iOS版・Android版ともに5.13.0以上 機能を利用するには、各アプリを対応バージョン以上へアップデートする必要があります。 SMBC IDとPayPayアカウントを連携する方法 三井住友銀行アプリから連携する場合 ホーム画面のPayPay残高欄にある「連携する」を選択 「PayPayを連携する」を選択 連携内容を確認して「同意して次へ」を選択 PayPayアプリへ移動し、「上記に同意して続ける」を選択 Vpassアプリから連携する場合 ホーム画面の「PayPayを連携する」を選択 「PayPayを連携する」を選択 連携内容を確認してチェックを入れ、「同意してはじめる」を選択 PayPayアプリへ移動し、「上記に同意して続ける」を選択 どちらのアプリから始めても、最後はPayPayアプリ側で同意して連携を完了します。 将来はOliveに「PayPayモード」を追加予定 今回の発表でより大きな変化となりそうなのが、Oliveフレキシブルペイへの「PayPayモード」の追加です。 PayPayモードでは、事前にチャージしたPayPay残高を使い、国内だけでなく世界中のVisa加盟店で支払えるようになる予定です。 現在のPayPay残高は、基本的にPayPayに対応する店舗やサービスで使用します。PayPayモードが予定通り実現すれば、PayPayのコード決済に対応していなくても、Visaに対応している店舗ならOliveフレキシブルペイを通じてPayPay残高を使える場面が増えることになります。 今回開始したアカウント連携 今後予定されるPayPayモード 主な機能 PayPay残高の確認 PayPay残高による支払い 利用するアプリ・カード 三井住友銀行アプリ、Vpassアプリ Oliveフレキシブルペイ 支払える場所 支払い機能は追加されない 国内・海外のVisa加盟店を予定 提供時期 2026年9月8日 未発表 PayPayモードの開始日、対象となるPayPay残高の種類、具体的な利用方法、ポイント付与などの詳細は発表されていません。 2026年9月8日時点ではPayPayモードを利用できないため、今回の残高確認機能と混同しないようにしましょう。 三井住友カードは2026年9月1日以降もPayPayで利用可能 アカウント連携とは別に、対象となる三井住友カード発行の個人向けカードなどは、2026年9月1日以降もPayPayの支払い方法として登録して利用できます。 対象カードをPayPayへ登録して本人認証を行えば、PayPay残高へ事前にチャージせず、PayPayのQRコードを使ってクレジットカード払いが可能です。 この支払いではカード利用分として通常のVポイントが貯まりますが、PayPayポイントは付与されません。また、対象外カードや利用できない加盟店もあります。 PayPayへの三井住友カード登録 OliveのPayPayモード 支払い元 登録した三井住友カード 事前にチャージしたPayPay残高 支払い場所 対象となるPayPay加盟店 国内・海外のVisa加盟店を予定 提供状況 提供中 今後提供予定 「PayPayに三井住友カードを登録すること」「SMBC…
ドコモSMTBネット銀行とマネックス証券が自動入金に対応、株・投信購入時の不足額を自動で補充
ドコモSMTBネット銀行とマネックス証券は2026年8月28日、両口座を連携して、株式や投資信託の購入時に不足する資金を銀行口座から自動で入金する「自動入金(スイープ)」サービスを開始しました。 あわせて、ドコモSMTBネット銀行の口座開設時にマネックス証券の証券総合取引口座も同時に申し込めるようになりました。 ドコモSMTBネット銀行とマネックス証券の両方を利用する人は、株や投資信託を購入する前に銀行から証券口座へ入金する手間を省けます。 ドコモSMTBネット銀行とマネックス証券が自動入金に対応 自動入金(スイープ)は、マネックス証券で対象商品を注文する際、証券口座の買付余力が不足している場合に、ドコモSMTBネット銀行の代表口座から必要な資金を自動入金するサービスです。 サービスの概要は以下の通りです。 サービス開始日 2026年8月28日 利用手数料 無料 資金の移動方向 ドコモSMTBネット銀行からマネックス証券への入金 入金されるタイミング 対象商品の注文時など、買付余力が不足したとき 利用限度額 なし 利用回数制限 なし 申込方法 ドコモSMTBネット銀行またはマネックス証券のWEBサイト 利用時間は原則として24時間365日ですが、両社のシステムメンテナンス時間は利用できません。 既に両口座を持っている人は連携設定が必要です。一方、ドコモSMTBネット銀行とマネックス証券の口座を同時に申し込んだ場合は、自動入金があらかじめ設定されるため、追加手続きは必要ありません。 具体的に何が便利になる? これまではドコモSMTBネット銀行に預金があっても、マネックス証券の買付余力には反映されませんでした。 例えば、マネックス証券の買付余力が5万円、ドコモSMTBネット銀行の代表口座残高が50万円の状態で、30万円分の国内株式を購入するとします。 従来は、注文前に銀行または証券の入金画面を開き、25万円を証券口座へ移してから改めて株式を注文する必要がありました。 自動入金を設定しておけば、マネックス証券で30万円分の注文を出すだけで、不足する25万円がドコモSMTBネット銀行から自動入金されます。 自動入金の利用イメージ 購入金額:30万円 マネックス証券の買付余力:5万円 不足額:25万円 ドコモSMTBネット銀行から25万円を自動入金 銀行へログインして振込や即時入金を操作し、再び証券口座へ戻る必要がありません。相場を見ながら株式や投資信託を購入する人ほど、操作回数を大きく減らせます。 誰がどう便利になるのか 特にメリットが大きいのは、以下のような人です。 対象になる人 具体的に便利になること ドコモSMTBネット銀行とマネックス証券の両方を使っている人 株や投資信託を買うたびに、銀行から証券口座へ手動入金する必要がなくなる 投資資金を銀行口座に置いておきたい人 購入前からまとまった資金を証券口座へ移しておかなくても、必要なときだけ自動入金できる 国内株式を機動的に売買する人 買いたい銘柄を見つけたとき、入金操作を挟まずそのまま注文できる 投資信託を現金で積み立てている人 積立注文の作成時に買付余力が不足していれば、銀行口座から自動入金される これから銀行口座と証券口座を作る人 ドコモSMTBネット銀行の申込時にマネックス証券も同時申込でき、自動入金も最初から設定される dカード・d払いをよく使う人 dアカウント連携や自動入金設定などの条件を満たすことで、対象スマホ決済のdポイント還元率アップを狙える 反対に、マネックス証券を利用していない人や、投資資金を常に証券口座へ入れている人にとっては、今回の連携による直接的なメリットは大きくありません。 自動入金の対象商品 自動入金は国内株式だけでなく、投資信託のスポット購入や積立などにも対応します。 商品 対象になる注文 国内株式 買い注文、訂正注文 ワン株を含む 信用取引 新規注文、訂正注文 投資信託 スポット買付、積立注文 外貨建てMMF 円貨決済によるスポット買付、積立注文 国内株式や投資信託のスポット購入では、注文に対して不足する金額だけが自動入金されます。 ただし、投資信託の積立注文では扱いが異なります。注文作成時に買付余力が不足している場合、不足額だけではなく、その積立注文に必要な受渡代金の全額が銀行口座から入金されます。 対象外になる取引 以下の取引などは自動入金の対象外です。 国内株式の条件付き注文、リバース注文 IPO、PO、立会外分売 日本株積立(ワン株積立) 公社債投資信託、外国籍投資信託 信用取引の追証や不足金の解消 信用取引の新規注文時に保証金が不足する場合は自動入金の対象ですが、取引後に発生した追証や不足金は自動で支払われません。別途、自分で入金する必要があります。 対象になるドコモSMTBネット銀行の支店 自動入金とマネックス証券の同時口座開設は、ドコモSMTBネット銀行のすべての支店が対象ではありません。 対象支店は以下の通りです。 フルーツの名前が付いた支店 イチゴ支店、ブドウ支店、ミカン支店、レモン支店、リンゴ支店、バナナ支店、メロン支店、キウイ支店 スイーツの名前が付いた支店 ドーナツ支店、クッキー支店、マカロン支店、パフェ支店、チョコレート支店、アイスクリーム支店、ドラヤキ支店、ティラミス支店、クレープ支店、ショートケーキ支店 海の生き物の名前が付いた支店 イルカ支店、クジラ支店、アシカ支店、マンボウ支店 JAL NEOBANKやV NEOBANKなど、BaaS提携サービスの専用支店は対象に含まれていません。 また、未成年口座、法人口座、SBI新生銀行やイオン銀行など、ドコモSMTBネット銀行以外の銀行を経由して開設したマネックス証券の金融商品仲介口座も対象外です。 自動入金の設定でdポイント還元率もアップ 今回の自動入金は、利便性だけでなく、dカードとd払いのポイント特典にも関係します。 マネックス証券口座とdアカウントを連携し、対象支店のドコモSMTBネット銀行口座で自動入金を設定すると、対象となるdカードのスマホタッチ決済や、支払い方法をdカードに設定したd払いの還元率が0.1%上乗せされます。 さらに、自動入金の設定に加えて、dカード積立とd払い残高積立の合計約定金額が月3万円以上なら、上乗せ率は合計1.5%になります。 dアカウント連携+自動入金設定:0.1%上乗せ 上記に加えて対象の積立を月3万円以上:合計1.5%上乗せ マネックス証券特典の上限:月500ポイント ドコモSMTBネット銀行をdカードの引落口座に設定する特典などと組み合わせると、dカード・d払いの対象スマホ決済は初年度最大4.5%還元になります。 ただし、最大4.5%はdカード PLATINUMを含む所定の条件をすべて満たした場合の還元率です。すべての利用者が4.5%還元になるわけではありません。 利用前に知っておきたい注意点 便利なサービスですが、銀行と証券の残高が完全に一体化するわけではありません。 対象になるのはドコモSMTBネット銀行の代表口座残高のみ 目的別口座にある資金は自動入金に使えない マネックス証券から銀行への自動出金には非対応 信用取引の追証・不足金は自動入金されない 利用には自動入金の設定とパスキーによる本人確認が必要 目的別口座に投資資金を分けている場合は、事前に代表口座へ振り替えておく必要があります。 また、サービス開始時点ではWEBブラウザから利用・設定できます。マネックス証券アプリでの連携機能は、2026年8月28日の翌週以降、順次提供される予定です。 ドコモの銀行とマネックス証券の経済圏が本格始動 ドコモSMTBネット銀行は、旧住信SBIネット銀行が2026年8月3日に商号変更した銀行です。住信SBIネット銀行時代はSBI証券との「SBIハイブリッド預金」が代表的な銀行・証券連携サービスでした。 今回、ドコモグループ唯一の証券会社であるマネックス証券とも自動入金でつながったことで、ドコモSMTBネット銀行はSBI証券に加えて、マネックス証券との連携も強化したことになります。 正直なところ、銀行残高を証券取引に使えるスイープサービス自体は、他の銀行・証券グループでも既に提供されており、全く新しい仕組みではありません。また、証券口座から銀行への自動出金に対応していないため、完全な双方向連携でもありません。 それでも、ドコモSMTBネット銀行とマネックス証券を併用する人にとって、注文前の入金操作が不要になる効果は大きいです。…
SBI新生銀行が「スマホATM」開始、セブン・ローソン対応
SBI新生銀行は2026年8月27日、キャッシュカードを使わず、スマートフォンだけでコンビニATMから現金を入出金できる「スマホATM」の提供を開始しました。 対応するのは全国のセブン銀行ATMとローソン銀行ATMです。SBI新生銀行アプリでATMに表示されたQRコードを読み取ることで、キャッシュカードを持っていなくても現金の預け入れ・引き出しができます。 預け入れ手数料は無料。引き出しはシルバーステージ以上なら何回でも無料、スタンダードステージでも月5回まで無料です。 SBI新生銀行が「スマホATM」を開始 SBI新生銀行のスマホATMは、SBI新生銀行アプリをキャッシュカード代わりにしてATMを利用するサービスです。 サービスの概要は以下の通りです。 サービス開始日 2026年8月27日 対応ATM セブン銀行ATM、ローソン銀行ATM 利用できる取引 現金の預け入れ、引き出し 預け入れ手数料 無料 引き出し手数料 シルバーステージ以上:何回でも無料 スタンダードステージ:月5回まで無料、月6回目以降は1回110円(税込) 必要なもの 最新版のSBI新生銀行アプリ、スマホ認証の登録 これまでSBI新生銀行のATM取引には基本的にキャッシュカードが必要でしたが、今回の対応により、財布やキャッシュカードを持たずに外出した場合でもスマートフォンだけで現金を引き出せるようになりました。 スマホATMの利用方法 利用方法はシンプルです。 SBI新生銀行アプリを起動し、「スマホATM」を選択する セブン銀行ATMまたはローソン銀行ATMで、引き出し・預け入れメニューから「スマートフォンでの取引」を選択する ATMに表示されたQRコードをSBI新生銀行アプリで読み取る アプリとATMの案内に沿って操作する 利用にはSBI新生銀行アプリを最新版へアップデートし、事前に「スマホ認証」を登録しておく必要があります。 硬貨は取り扱い不可 ATMの設置先営業時間やメンテナンス中は利用不可 無料回数はステップアッププログラムのステージによって異なる なお、SBI新生銀行の店舗内に設置されているセブン銀行ATMでも利用できます。 シルバーステージ以上なら引き出し手数料が何回でも無料 スマホATMの預け入れ手数料は、ステージに関係なく無料です。 引き出しについても、SBI新生銀行のステップアッププログラムでシルバーステージ以上なら回数制限なく無料。スタンダードステージでも月5回まで無料で、月6回目以降は1回110円(税込)です。 カードレスで利用できるだけでなく、スタンダードステージにも月5回の無料枠が用意されているため、普段使いには十分な内容といえます。 ただし、キャッシュカードを使ったATM取引とスマホATMでは手数料条件が異なる場合があります。実際に利用する際は、アプリや公式サイトで現在のステージと無料回数を確認しておきましょう。 住信SBIネット銀行がドコモの銀行になった直後にSBI新生銀行が機能強化 今回のスマホATM対応で注目したいのは、SBIグループを取り巻く銀行事業の変化です。 住信SBIネット銀行は2025年10月1日にNTTドコモの連結子会社となり、2026年8月3日には正式名称を「ドコモSMTBネット銀行」へ変更しました。個人向けサービスのブランド名は「ドコモの銀行」です。 一方、SBI新生銀行は現在もSBIホールディングスの連結子会社であり、SBIグループの銀行関連事業における中核会社に位置付けられています。 両行を巡る主な出来事を時系列で並べると、以下のようになります。 時期 主な出来事 2020年10月 住信SBIネット銀行が、キャッシュカード不要の「アプリでATM」を開始 2025年5月 SBIホールディングスが、保有する住信SBIネット銀行株式の全株式を譲渡する方針を発表 2025年10月1日 住信SBIネット銀行がNTTドコモの連結子会社となり、ドコモと三井住友信託銀行による共同経営体制へ移行 2026年8月3日 住信SBIネット銀行が「ドコモSMTBネット銀行」へ商号変更。個人向けブランドは「ドコモの銀行」に 2026年8月27日 SBI新生銀行がセブン銀行ATM・ローソン銀行ATMで使える「スマホATM」を開始 スマホATMは旧住信SBIネット銀行にも存在していた ここは誤解しやすい点ですが、スマホATM自体は、旧住信SBIネット銀行が2020年10月から「アプリでATM」として提供していました。 したがって、「旧住信SBIネット銀行にもなかった新機能をSBI新生銀行が初めて実現した」というわけではありません。 正確には、住信SBIネット銀行がSBIグループのネット銀行だった時代、SBI新生銀行側にはスマホATMがありませんでした。住信SBIネット銀行がNTTドコモ傘下に移り「ドコモの銀行」へ変わった後、SBIグループに残ったSBI新生銀行が、これまで同行になかったカードレスATM機能を新たに搭載したという構図です。 ドコモSMTBネット銀行への商号変更からわずか24日後のサービス開始となっており、SBIグループがSBI新生銀行のデジタル機能を引き上げ、旧住信SBIネット銀行が担っていた利便性の高い個人向け銀行サービスを補おうとしている動きと見ることもできます。 ただし、SBI新生銀行は今回のスマホATM開始について、ドコモSMTBネット銀行への対抗策だとは説明していません。この点は発表時期や両行の機能から見た推測です。 正直な評価、目新しくはないがSBI新生銀行には大きな改善 スマホだけでセブン銀行ATMやローソン銀行ATMを使うサービスは、旧住信SBIネット銀行をはじめ、すでに複数の銀行が提供しています。そのため、銀行業界全体で見れば今回の機能に強い目新しさはありません。 一方で、SBI新生銀行の利用者にとっては明確な改善です。特に、以下の点は使い勝手を大きく向上させます。 キャッシュカードを持ち歩かなくても現金を入出金できる セブン銀行ATMとローソン銀行ATMの両方に対応する 預け入れ手数料は無料 スタンダードステージでも月5回まで引き出し無料 シルバーステージ以上なら引き出しも何回でも無料 住信SBIネット銀行という有力なネット銀行がSBIグループを離れた一方で、SBI新生銀行はアプリ認証の刷新やスマホATM対応など、個人向けデジタルサービスを着実に強化しています。 スマホATMは革新的な新サービスではありませんが、SBI新生銀行がSBIグループの中核銀行として使い勝手を高めていくうえで、欠けていた重要な機能がようやく追加されたと評価できます。
エムット Excellent Clubが2027年3月開始|年会費無料(資産は必要)のプラチナ・アメックスも発行へ
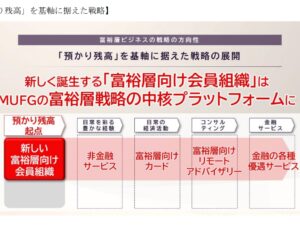
三菱UFJフィナンシャル・グループ(MUFG)は2026年8月26日、富裕層向けの新たな会員組織「エムット Excellent Club」を2027年3月に開始すると発表しました。 特に注目したいのが、会員だけが申し込める「エムット Excellent Club カード プラチナ アメリカン・エキスプレス®・カード」です。本人会員・家族会員ともに年会費無料で、三菱UFJ銀行の預かり金融資産残高に応じてポイント還元率が上がります。 ただし、クラブの入会には原則として三菱UFJ銀行の預かり金融資産残高3,000万円以上、または資産運用残高1,000万円以上という条件があります。誰でも申し込める無料のプラチナカードではありません。 「エムット Excellent Club」は2027年3月に開始 エムット Excellent Clubは、MUFGの金融サービスブランド「エムット」を富裕層向けに拡大する会員制サービスです。三菱UFJ銀行だけでなく、三菱UFJ信託銀行、三菱UFJモルガン・スタンレー証券、三菱UFJニコスなどのグループ各社が連携し、金融・非金融の両面から会員本人と家族を支援します。 サービス名 エムット Excellent Club 開始時期 2027年3月予定 本人会員の入会資格 三菱UFJ銀行の預かり金融資産残高3,000万円以上、または資産運用残高1,000万円以上 家族会員 本人会員の配偶者および3親等以内の個人 入会金・年会費 無料 入会方法 本人からの申し込み、または三菱UFJ銀行から対象者への招待 預かり金融資産残高は、資産運用残高と円預金残高の合計です。資産運用残高には投資信託、MUFGファンドラップ、国債などの公共債、外貨預金、対象となる証券取引、生命保険などが含まれ、円預金は含まれません。 入会資格は現在の「三菱UFJ銀行 エクセレント倶楽部」と同じです。MUFGは対象者を順次招待するオプトアウト方式も予定していますが、具体的な入会手続きや意思確認の方法は今後の案内を確認する必要があります。 年会費無料のプラチナ・アメックスを発行 「エムット Excellent Club カード プラチナ アメリカン・エキスプレス®・カード」は、エムット Excellent Clubの本人会員だけが申し込める会員限定カードです。 最大の特徴は、一般的なプラチナカードのような高額な年会費がかからないことです。本人カードだけでなく家族カードも年会費無料で、会員資格を維持している限り、複雑な年間利用条件なしで無料となる予定です。 カード名 エムット Excellent Club カード プラチナ アメリカン・エキスプレス®・カード 国際ブランド American Express 申込対象 エムット Excellent Clubの本人会員で、日本国内に住む20歳以上の個人 本人カード年会費 無料 家族カード年会費 無料 ポイント還元率 預かり金融資産残高3,000万円以上で1.0%、残高に応じて最大1.6%予定 対象店での還元 ポイントアッププログラムにより最大20%予定 クレカ積立 最大7.0%還元予定 付帯サービス トラベル、グルメ、保険などを予定 発行時期 2027年度上期予定 クラブ自体は2027年3月に始まりますが、カードの発行は2027年度上期ごろの予定です。 預かり金融資産残高3,000万円で1.0%、最大1.6%還元 このカードは、三菱UFJ銀行によると国内初の本格的な銀行預金残高連動型クレジットカードです。特許も出願中とされています。 預かり金融資産残高が3,000万円以上なら、通常の買い物で1.0%還元となり、残高が増えるほど還元率も上がって最大1.6%になる予定です。年会費無料のプラチナカードとして、通常還元率1.0%の時点でも十分に高く、最大1.6%が広い範囲の支払いに適用されるのであれば非常に強力です。 3,000万円を超えた後の残高区分と還元率は未公表 最大1.6%になるために必要な残高は未公表 ポイントの付与単位、月間・年間上限、対象外取引は未公表 3,000万円未満の還元率は未公表 なお、資産運用残高1,000万円以上でもクラブの本人会員になれますが、預かり金融資産残高が3,000万円未満の場合にカードが何%還元になるのかは、今回の発表では明らかにされていません。 対象店で最大20%、クレカ積立で最大7.0%還元 対象店舗で利用すると、ポイントアッププログラムにより最大20%還元となる予定です。また、クレジットカードによる投資信託などの積立では最大7.0%還元が予定されています。 どちらも「最大」の数字であり、すべての支払いや積立が20%・7.0%還元になるわけではありません。対象店舗、積立の対象サービス、利用条件、上限金額などはまだ公表されていないため、現時点では数字だけでカードの実質的な価値を判断しないほうがよいでしょう。 トラベル、グルメ、保険などのプラチナサービスも予定されていますが、空港ラウンジやコンシェルジュを含むかどうかなど、具体的な内容は未発表です。 「エムット Excellent Club」の主な会員特典 エムット Excellent Clubでは、クレジットカード以外にも、専門家への相談、預金・ローンの優遇、会員限定体験などが用意されます。 サービス 主な内容 会員限定カード 年会費無料のプラチナ・アメリカン・エキスプレス®・カード エムット Excellent Brains 金融、資産運用、資産管理、相続、不動産、税務の専門家にオンラインで相談 預金金利の優遇 円定期預金と投資信託のセット、外貨定期預金、退職金向け円定期預金などの優遇プラン ローン金利の優遇 住宅ローン、ネットDEマイカーローン、カードローン「バンクイック」の金利優遇 銀行窓口の優遇 来店・相談予約の優先枠、会員専用の紙袋や封筒 家族への資格承継 本人会員の死亡後、家族会員は入会資格を満たさなくても1年間会員資格を継続可能 会員限定体験 人気スポーツのVIP席、学芸員の解説付き美術館貸切、旅行や文化体験など Club Off…
ドコモSMTBネット銀行がdアカウント連携開始、対象スマホ決済は初年度最大4.5%還元
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2026年8月20日、銀行口座とdアカウントを連携できるサービスを開始しました。 dアカウントを連携すると、給与・年金の受け取りや口座振替、デビットカードの利用などでdポイントがたまります。さらに、条件を満たせばd払い・dカードのスマホ決済の還元率が上がるほか、dカード GOLDまたはdカード PLATINUMの年会費相当額をdポイントで受け取れるプログラムも利用できます。 特に目を引くのは、dカード PLATINUMの対象決済が初年度最大3.0%還元となり、マネックス証券の条件も達成すると最大4.5%還元になることです。ただし、対象となるのは街のお店でのスマホ決済に限られ、銀行引落しや投資積立など複数の条件があります。 dアカウント連携で始まる4つの特典 特典 主な内容 銀行の利用でdポイント 給与・年金の受け取りで月100ポイント、口座振替で1件3ポイント、デビットカードで最大2.5%還元 ためたdポイントを利用 dポイント加盟店やd払いなどで利用可能 d払い・dカードの還元率アップ 銀行引落し特典で初年度最大+2.0%、マネックス証券特典で最大+1.5% dカード年会費還元 預金残高などの条件達成で、GOLDまたはPLATINUMの年会費半額・全額相当をdポイントで還元 dアカウントを持っていない場合は、新たに無料で作成できます。ドコモの携帯電話を契約していない人でもdアカウントを作成し、銀行口座と連携できます。 給与受取・口座振替・デビットカードでdポイントがたまる dアカウントを連携すると、ドコモSMTBネット銀行の「スマートプログラム」で進呈されるポイントがdポイントになります。 対象となる取引 進呈ポイント・還元率 ポイントの種類 給与または年金の受け取り 月100ポイント dポイント(期間・用途限定) 口座振替 1件につき3ポイント dポイント(期間・用途限定) デビットカード 利用額の最大2.5% 基本還元分は通常ポイント ランク上乗せ分は期間・用途限定 デビットカードの還元率は、カードの種類とスマートプログラムのランクによって異なります。 スマートプログラムのランク プラチナデビットカード デビットカード Point+ ベーシック 1.25% 1.25% シルバー 1.50% 1.25% ゴールド 1.75% 1.50% VIP 2.00% 1.75% プラチナVIP 2.50% 2.00% ランクは預金残高や給与・年金の受け取り、口座振替などで決まります。残高だけで判定する場合の目安は、シルバーが50万円以上、ゴールドが100万円以上、VIPが500万円以上、プラチナVIPが1,000万円以上です。対象カードの契約など、残高以外の条件でランクが上がる場合もあります。 ATMと他行宛振込の無料回数もランクに応じて増え、プラチナVIPではそれぞれ月20回、VIPでは月15回、ゴールドでは月10回、シルバーでは月5回となります。 保有中のスマプロポイントはdポイントへ移行 フルーツの名前が付いた支店などでスマプロポイントを保有している場合、dアカウントを連携すると、保有ポイントを含むすべてのスマプロポイントがdポイントへ切り替わります。一度切り替えるとスマプロポイントには戻せません。 スイーツの名前が付いた支店では、dアカウントを連携していない間は「dポイント(未連携)」としてたまりますが、利用するにはdアカウントとの連携が必要です。 ためたdポイントはd払いなどに使える 銀行の利用でためたdポイントは、dポイント加盟店での買い物、d払い、ドコモの商品購入や携帯電話料金などに利用できます。 一方で、ドコモSMTBネット銀行が発行するデビットカードの支払いにはdポイントを充当できません。デビットカードの利用でdポイントをためることはできますが、そのデビットカードでポイントを使うことはできないため注意が必要です。 d払い・dカードのスマホ決済は初年度最大4.5%還元 dアカウント連携とdカードの引落口座設定などの条件を満たすと、街のお店で利用するd払いとdカードのスマホ決済に「ドコモの銀行引落し特典」が上乗せされます。 初年度の還元率はカードによって異なり、マネックス証券の条件も達成した場合は最大1.5%がさらに上乗せされます。 カード 通常還元率 銀行引落し特典 初年度 銀行特典適用後 マネックス証券特典も含む最大還元率 dカード 1.0% +0.25% 1.25% 2.75% dカード GOLD U 1.0% +1.0% 2.0% 3.5% dカード GOLD 1.0% +1.0% 2.0% 3.5% dカード PLATINUM 1.0% +2.0% 3.0% 4.5% 銀行引落し特典の対象となる買い物は2026年9月以降です。原則として毎月20日までに銀行口座とdアカウントを連携し、dカードの引落口座をドコモSMTBネット銀行に設定したうえで、翌月にdカードの利用料金が実際に引き落とされると、翌月の対象決済から還元率が上がります。 対象は街のお店でのスマホ決済 決済方法 対象となる支払い d払い 支払い方法をdカードに設定したコード決済、d払いタッチ dカード Apple Pay、Google Pay、おサイフケータイのiDを利用したスマートフォンのタッチ決済 プラスチックカードをそのまま店舗で利用する決済や、ETCカード、携帯電話料金、年会費、各種手数料、電子マネー・プリペイドカードへのチャージなどは上乗せ特典の対象外です。d払いでも、dポイント・クーポンで支払った分、モバイルSuicaへのチャージ、請求書払いなどは対象になりません。 銀行引落し特典の上乗せ分は月3,000ポイントが上限です。進呈されるのは有効期限94日間のdポイント(期間・用途限定)で、100円未満の決済は対象外となります。 対象となるdカードは、カード番号が「4363」「5344」「5365」のいずれかで始まる新しいカードです。それ以外の旧カードを保有している場合は、新しいdカードへの切り替えが必要です。 2年目以降はカード利用額によって上乗せ率が変わる 銀行引落し特典の初年度にはカード利用額の条件がありませんが、特典の初回引落月から13カ月目以降は、前々月16日から前月15日までのショッピング利用額によって上乗せ率が決まります。 判定対象期間のカード利用額…
「ドコモの銀行」8月始動 dカード・マネックス証券連携で街の買い物が還元率アップ
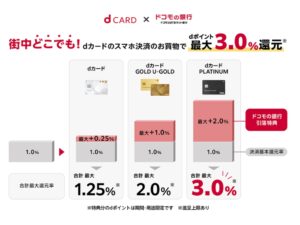
NTTドコモ・フィナンシャルグループは、連結子会社の住信SBIネット銀行が展開する個人向け銀行サービスブランドを、2026年8月3日から「ドコモの銀行」に刷新すると発表した。住信SBIネット銀行は同日付で「ドコモSMTBネット銀行」へ商号変更する予定で、個人向けサービスをドコモグループの銀行サービスとして打ち出す。 今回の変更は、単なる名称変更にとどまらない。8月20日から「ドコモの銀行」とdアカウントの連携機能を開始し、dカードの引き落としやマネックス証券口座との連携に応じて、街の買い物でたまるdポイントの還元率を上乗せする。条件を満たすと、初年度はdカードのスマホ決済で最大4.5%還元となる。 何がどう変わるのか 項目 変更前・従来 変更後 銀行サービスの見せ方 住信SBIネット銀行、d NEOBANKなどの名称で展開 個人向け銀行サービスブランドを「ドコモの銀行」に刷新 銀行の商号 住信SBIネット銀行株式会社 2026年8月3日から「株式会社ドコモSMTBネット銀行」に変更予定 アプリ名・アイコン 住信SBIネット銀行のアプリ、d NEOBANKのアイコン アプリ名を「ドコモの銀行 ドコモSMTBネット銀行アプリ」へ順次変更し、アイコンも「ドコモの銀行」へ順次変更 dアカウント連携 銀行サービスとdアカウントの連携は限定的 2026年8月20日から「ドコモの銀行」とdアカウントの連携機能を開始予定 dカード引落特典 dカードの通常還元が中心 「ドコモの銀行」をdカードの引落口座にすると、対象のスマホ決済で還元率を上乗せ マネックス証券連携 銀行・証券・カードの連携特典は限定的 マネックス証券口座との自動入金設定や積立条件により、さらに最大1.5%を上乗せ ポイント スマプロポイントによる特典 dアカウント連携後、スマプロポイントの特典はdポイント進呈に切り替わり、保有中のスマプロポイントもdポイントに切り替わる NEOBANKブランド 個人向け、BaaS提携、法人向けなどで使用 既存のBaaS提携サービスと法人向けサービスは、引き続きNEOBANKブランドを継続 街の買い物が還元率アップ 最大4.5%還元の内訳 最大4.5%還元は、dカードの通常還元率1.0%に、「ドコモの銀行引落特典」と「マネックス証券特典」を上乗せする仕組みだ。対象となるのは、街の買い物でのdカードのスマートフォンによるタッチ決済や、支払い方法をdカードに設定したd払いなど。プラスチックカードをそのまま使った決済ではなく、スマホ決済が中心となる点に注意が必要だ。 カード種別 決済基本還元率 ドコモの銀行引落特典 マネックス証券特典 初年度の合計最大還元率 dカード 1.0% 最大+0.25% 最大+1.5% 最大2.75% dカード GOLD/GOLD U 1.0% 最大+1.0% 最大+1.5% 最大3.5% dカード PLATINUM 1.0% 最大+2.0% 最大+1.5% 最大4.5% 発表で強調されている「初年度最大4.5%」は、dカード PLATINUMで、ドコモの銀行引落特典とマネックス証券特典の条件を満たした場合の最大値となる。dカード GOLD/GOLD Uでは最大3.5%、通常のdカードでは最大2.75%が目安となる。 1万円使った場合のポイント目安 カード種別 ドコモの銀行引落特典まで利用 マネックス証券特典も利用 dカード 最大125ポイント相当 最大275ポイント相当 dカード GOLD/GOLD U 最大200ポイント相当 最大350ポイント相当 dカード PLATINUM 最大300ポイント相当 最大450ポイント相当 たとえばdカード PLATINUMで1万円分の対象決済をした場合、通常還元の100ポイント相当に、ドコモの銀行引落特典の最大200ポイント相当、マネックス証券特典の最大150ポイント相当が加わり、合計で最大450ポイント相当となる計算だ。 ドコモの銀行引落特典の条件 ドコモの銀行引落特典を受けるには、dカードに登録しているdアカウントを「ドコモの銀行」に登録し、dカードの引落口座を「ドコモの銀行」に設定する必要がある。そのうえで、dカードの利用代金の引き落としがある月に、対象のスマホ決済を利用すると還元率が上乗せされる。 特典の設定は2026年8月20日から開始予定。毎月20日までにdアカウント連携とdカードの引落口座設定を行うと、翌月の買い物から還元率がアップする。対象となる買い物は2026年9月以降となる。 ドコモの銀行引落特典によるdポイント進呈上限は、月3,000ポイント。進呈されるポイントは期間・用途限定ポイントとなる。 2年目(13カ月目)以降は利用額で還元率が変わる 初回の引落月から12カ月間は初年度特典が適用されるが、13カ月目以降は、カード種別とdカードの利用額に応じて還元率が変わる。判定対象となる利用額は、各引落月の前々月16日から前月15日までのdカード利用額。対象のスマホ決済以外のdカード利用額も判定に含まれる。 カード種別 50万円以上 20万円以上50万円未満 10万円以上20万円未満 dカード PLATINUM +2.0% +0.75% +0.25% dカード GOLD/GOLD U +1.0% +0.50% +0.25% dカード +0.25% +0.25% +0.25% 13カ月目以降も高い上乗せ率を維持するには、カード種別だけでなく、一定以上のdカード利用額が必要になる。特にdカード PLATINUMで最大+2.0%を維持するには、判定期間中に50万円以上の利用が条件となる。 マネックス証券特典は最大+1.5% マネックス証券特典は、マネックス証券口座と「ドコモの銀行」を連携させることで、対象のスマホ決済に対する還元率をさらに上乗せするもの。マネックス証券口座と「ドコモの銀行」の自動入金設定を行うと+0.1%、さらに月3万円以上のdカード積立またはd払い残高積立を利用すると、合計で最大+1.5%となる。…
- 1
- 2