メルペイは2026年10月22日、JCBブランドの「オンライン決済用カード番号」の提供を開始しました。メルカリアプリでカード番号を発行し、通販やデリバリーなどのオンライン決済に使えるサービスです。 入会金・年会費は無料で、プラスチックカードは発行されません。所定の条件を満たせば最短30秒で発行できますが、順次提供のため、利用開始できる時期は人によって異なります。 メルペイには以前からMastercardブランドの「バーチャルカード」がありました。今回のJCB版は、単にブランドを変えただけではなく、購入時にメルペイ残高やポイントを直接使えることが大きな違いです。一方で、新JCB版はポイント還元の対象外という注意点もあります。 既存のMastercard版と何が違う? 新しい「オンライン決済用カード番号」と、既存の「バーチャルカード」の主な違いは以下の通りです。 比較項目 オンライン決済用カード番号(今回の新サービス) バーチャルカード(既存サービス) 国際ブランド JCB Mastercard 入会金・年会費 無料 無料 プラスチックカード 発行なし 発行なし 主な利用先 JCB加盟のオンラインショップ Mastercard加盟のオンラインショップ 購入時の支払方法 メルペイのクレジット/メルペイ残高/ポイント メルペイのクレジットのみ ポイント還元 対象外 メルカード保有者の対象クレジット利用は基本1%。対象外の利用あり 定額払い・分割払い 対応するメルペイのクレジット契約があれば利用可能 利用不可 海外のオンラインショップ 利用可能 利用不可 実店舗での対面決済 利用不可 利用不可 メルカードとの同時保有 不可。メルカード ゴールドも同様 可能 今回のJCB版と既存Mastercard版の併用 可能 ※加盟店や商品によって利用できない場合があります。また、残高・ポイントとクレジットを組み合わせるには、アプリで支払方法の設定が必要です。定額払い・分割払いは手数料にも注意してください。 なお、ここで比較しているMastercard版は、オンライン専用の「バーチャルカード」です。Apple Payで利用できるメルペイのiD決済・Mastercardタッチ決済とは別の機能です。 一番の変化は、残高・ポイントを購入時に直接使えること 例えば、メルカリで不用品を売ってメルペイ残高が3,000円あり、外部のネットショップで3,000円の商品を買う場合。新JCB版なら、支払設定を整えることで、その残高を購入時に直接使えます。 ネットショップ側に「メルペイ払い」が用意されていなくても、対象のJCBカード決済として利用できれば、カード番号を入力して支払えます。メルカリの売上金やポイントを、外部のネット通販で使いたい人にとって便利な選択肢です。 一方、既存Mastercard版は購入時にメルペイのクレジットを使い、あとから請求を精算する仕組みです。精算時にメルペイ残高などを使うことはできますが、購入時に残高やポイントから直接支払うわけではありません。 つまり、「以前は売上金を一切使えなかった」のではなく、クレジット利用分をあとで精算する方法に加え、購入時に残高・ポイントを充当できる方法が増えたと理解するとわかりやすいでしょう。 ただし、残高があれば自動的に優先利用されるとは限りません。「おさいふ」内の支払設定を確認し、残高・ポイントを使う場合は優先利用の設定を行いましょう。設定や残高不足によってはクレジット利用になるため、支払元の確認は必要です。 ポイント還元はなし。メルカードの代わりにするとお得とは限らない 新JCB版は、クレジットで支払ってもポイント還元の対象外です。年会費無料でも、還元率を理由に選ぶカードではありません。 これに対して、通常のメルカードは、メルカリ以外のお店でも対象のクレジット利用で基本1%が還元されます。また、メルカード保有者であれば、既存Mastercardバーチャルカードの対象クレジット利用も還元対象です。 例えば、還元対象の買い物を1万円した場合、新JCB版の通常還元は0円相当。一方、メルカード保有者が既存Mastercard版で対象のクレジット払いをした場合は、基本100ポイントとなります。 さらに、新JCB版とメルカード・メルカード ゴールドは同時に持てません。すでにメルカードを持っている人や、申し込みの審査中の人は、新JCB版の発行対象外です。 そのため、新JCB版は「メルカードに便利な追加番号が付いた」という商品ではありません。プラスチックカードを増やさず、ネットで残高やポイントを使いたい人向けの別サービスです。還元を重視する既存メルカード会員が、わざわざ乗り換える理由は乏しいでしょう。 発行は最短30秒。ただし本人確認とクレジット契約が必要 主な申し込み条件は以下の通りです。 18歳以上であること。高校生は対象外。 メルカリアカウントを持ち、「アプリでかんたん本人確認」を完了していること。 メルペイのクレジット(翌月払い)を契約し、利用できる状態であること。 メルカード・メルカード ゴールドを持っておらず、審査中でもないこと。 残高やポイントだけで支払うつもりでも、発行にはメルペイのクレジットの契約が必要です。クレジット契約をせず、誰でも発行できるプリペイドカードというわけではありません。 「最短30秒」は、すでにメルペイのクレジット(翌月払い)を契約しているなど、所定の条件を満たした人が申し込む場合の目安です。本人確認や契約の手続きを含め、誰でも30秒で使えるという意味ではありません。 発行する場合は、最新版のメルカリアプリで「おさいふ」を開き、バーコード下の「カード番号」、または「クレジットカード」内のカード一覧にある「オンライン決済用カード」から手続きします。 発行後はアプリでカード番号・有効期限などを確認し、ネットショップのカード決済画面に入力して利用します。利用停止・再開や、番号変更を伴う再発行もアプリから行えます。 順次提供のため、アプリを更新しても申し込み項目がまだ表示されない場合があります。また、利用状況などによって発行できない場合もあります。 Mastercard版からの強制切り替えではなく、新たな選択肢 メルペイがオンラインで使えるカード番号を提供するのは、今回が初めてではありません。2021年3月8日にMastercardブランドのバーチャルカードを開始し、2022年11月8日には実物のカードを発行する「メルカード」を開始。今回、2026年10月22日にJCBブランドのオンライン専用カードが加わった流れです。 今回の発表は、既存Mastercard版の終了やJCBへの一斉切り替えを知らせるものではありません。公式の比較案内でも、Mastercardバーチャルカードと新JCB版の同時保有が認められています。 ただし、どちらもオンライン専用であり、発行した番号を使って店頭のカード決済ができるわけではありません。また、既存Mastercard版で使えなかった支払いが、新JCB版なら何でも使えるという意味でもないため、利用先の対応は確認が必要です。 今回の新サービスは、「カードを増やしたくないけれど、メルペイ残高やポイントをネット通販で使いたい」という人には便利な拡充です。一方、ポイント還元を求める人や、すでにメルカードを活用している人にとっては、必ずしも有利な選択肢ではありません。 ブランドだけで判断せず、残高を直接使いたいのか、クレジット利用でポイントを貯めたいのか、という目的で選ぶのがよさそうです。
ニュースカテゴリー:プリペイドカード
モバイルSuicaの「teppay」が10月20日開始!モバイルPASMOとのやり取りも可能に【20%還元キャンペーンあり】
JR東日本は、モバイルSuicaのアプリで使えるコード決済サービス「teppay(テッペイ)」を、2026年10月20日(火)11時以降、順次開始すると発表しました。 大きな注目点は、モバイルSuicaとモバイルPASMOのユーザー間でも、teppay残高を送り合えるようになることです。使っている交通系アプリが違っても、家族への交通費や友人との割り勘をやり取りし、受け取った残高をそれぞれのSuica・PASMOにチャージできるようになります。 まずはモバイルSuicaで提供を開始し、モバイルPASMOへの対応と、両アプリ間での残高の受け渡しは2027年春を予定しています。 このほか、2万円を超える買い物や、ビューカードを使った事前チャージ不要の支払いにも対応。11月4日からは、対象のコード決済で20%分のポイントが還元されるキャンペーンも実施されます。 Suica派とPASMO派の間でも、交通費や割り勘をやり取りできる teppayでは、ユーザー同士で残高を送ったり、受け取ったりできます。サービス開始時はモバイルSuicaのユーザー間で利用でき、2027年春のモバイルPASMO対応後は、Suica・PASMOというアプリの違いを越えて残高を受け渡しできるようになります。 例えば、親がモバイルSuica、子どもがモバイルPASMOを使っていても、親から子どもへ交通費を送れます。子どもは受け取ったteppay残高をPASMOにチャージし、そのまま通学などの交通費に使えるようになります。 友人との食事代を割り勘する場合も、全員がSuica、または全員がPASMOにそろえる必要はありません。受け取った残高は、teppayでの買い物に使うだけでなく、普段使っている交通系IC残高にチャージして利用できます。 「残高を受け取ったものの、使い道が限られる」という不便を減らし、日々の交通費にも回せるのが、この連携の便利なところです。 受け渡しには、相手の電話番号やteppay IDを指定する方法のほか、QRコードやURLを使う方法も用意されています。 ただし、送り合えるのは新しい「teppay残高」です。すでにチャージしてあるSuica残高やPASMO残高を、直接送り合えるわけではありません。 teppayとは?交通系アプリにコード決済が加わる teppayは、モバイルSuica・モバイルPASMOのアプリ内で利用するコード決済です。すでに対象のアプリを使っている方は、別の決済アプリをダウンロードする必要はありません。利用には会員規約などへの同意が必要です。 アプリ内のteppayアイコンから画面を切り替え、バーコード・QRコードによる支払いを利用します。モバイルPASMOで使えるようになるのは2027年春の予定です。 重要なのは、Suica・PASMOの電子マネー残高と、teppay残高は別に管理されることです。 電車やバスに乗るときは、これまでどおりSuica・PASMOをタッチします。teppay残高のままでは乗車できないため、交通費として使う場合は、受け取った残高などをSuica・PASMOの交通系IC残高にチャージする必要があります。 つまり、「買い物や残高の受け渡しはteppay」「改札を通るときはSuica・PASMO」という使い分けです。従来の交通系ICのタッチ決済がなくなるわけではありません。 2万円を超える買い物やネット決済にも対応 teppayでは、Suica・PASMOの電子マネー残高の上限である2万円を超える買い物も可能になります。 マイナンバーカードによる本人確認を行うと、teppay残高払いでは最大30万円の決済に対応。ビューカードを支払い元に設定すれば、カードの利用限度額まで支払えます。 例えば、対応する家電量販店で3万円の商品を買う場合、従来のSuicaでは残高上限の関係で全額を支払えませんでした。teppayなら、必要な条件を満たすことで支払えるようになります。 ただし、Suica・PASMO自体の電子マネー残高の上限が引き上げられるわけではありません。別の決済手段であるteppayを使うことで、高額な買い物に対応します。 利用できるのは、teppayマークのあるお店に加え、「Smart Code」マークのある全国170万か所以上です。店舗数は2026年3月末時点のものです。 Smart Codeの加盟店には、ウエルシア、イトーヨーカドー、オーケー、ヤマダデンキ、ケンタッキー、くら寿司、ココスなどがあります。ただし、一部店舗では利用できない場合があります。 Suica・PASMOが使えるお店と、teppayが使えるお店は同じではありません。店頭のteppay・Smart Codeの表示を確認しましょう。 また、アプリ内で「teppay JCBプリカ」を発行すれば、teppay残高を使ったオンライン決済も可能です。日本国内のJCB加盟店でのネットショッピングなどに利用できます。 通常還元は残高払いで0.5%、ビューカード連携払いで1% teppay残高への主なチャージ方法は、ビューカード、金融機関、セブン銀行・ローソン銀行ATMでの現金チャージなどです。 teppay残高で買い物をすると、通常は支払い金額の0.5%分のteppayポイントが貯まります。ポイントは1ポイント=1円相当として、teppay残高払いの際に利用できます。 一方、支払い元にビューカードを設定する「ビューカード連携支払い」なら、事前チャージが不要となり、支払い金額の1%分のJRE POINTが貯まります。この場合、通常のteppayポイントは貯まりません。 なお、teppay残高から交通系IC残高へのチャージ、モバイル定期券・Suicaグリーン券・おトクなきっぷの購入では、teppayポイントは付与されません。一部、ポイント付与の対象外となる利用先もあります。 通常のteppayポイントはJRE POINTへ交換できますが、キャンペーンなどで付与される期間限定ポイントは交換できません。 11月4日から20%還元。上限は5,000ポイント サービス開始を記念して、「みんなでteppay!20%ポイント還元キャンペーン」が実施されます。 事前にエントリーし、対象店舗で500円(税込)以上をteppayのコード決済で支払うと、利用金額の20%分が期間限定のteppayポイントで還元されます。 項目 内容 実施期間 2026年11月4日(水)~12月25日(金) エントリー 必要。支払い前にteppayのキャンペーンページからエントリー 対象となる支払い 対象店舗での500円(税込)以上のteppayコード決済 還元率 対象の利用金額の20% 還元上限 期間中、1人あたり最大5,000ポイント 付与されるポイント teppayポイント(期間限定) ポイント付与時期 決済完了から7営業日後 早期終了 キャンペーンの予算上限に達した場合、予告なく終了する可能性あり 例えば、対象の買い物で5,000円を支払えば、20%還元分は1,000ポイントになります。対象の支払い合計25,000円で、20%還元分が上限の5,000ポイントに達する計算です。 注意したいのは、Suicaへのチャージ、モバイルSuicaの定期券・おトクなきっぷ・グリーン券の購入、teppay JCBプリカでの決済は対象外という点です。従来のSuicaのタッチ決済による買い物も、この20%還元の対象にはなりません。 また、一部対象外店舗があります。返品などが発生した場合も、ポイント付与の対象外となります。 還元される期間限定ポイントは、JRE POINTへ交換できません。teppay残高払いで1ポイント=1円相当として使えますが、ビューカード連携払いではteppayポイントを利用できないため、使う際は支払い元にも注意が必要です。有効期限内に使い切りましょう。 モバイルSuicaでのサービス開始は10月20日ですが、20%還元の対象期間は11月4日からです。モバイルPASMOの対応はその後の2027年春予定なので、今回のキャンペーンはモバイルSuicaで利用します。 買い物だけでなく、交通費の受け渡しも変わる 2万円を超える買い物への対応も便利ですが、teppayの特徴がよりはっきり表れるのは、Suica・PASMOのユーザー間で残高を送り合い、それぞれの交通費にも使えることです。 モバイルSuicaを使う親から、モバイルPASMOを使う子どもへ交通費を送る。友人との割り勘で受け取った残高を、翌日の通勤・通学に使う。こうした使い方が、普段の交通系アプリからできるようになります。 まずは10月20日にモバイルSuicaでスタートし、2027年春にモバイルPASMOへ拡大する予定です。交通系ICのアプリを、乗車や少額の買い物だけでなく、お金の受け渡しにも使えるサービスへ広げる動きといえるでしょう。
au PAY プリペイドカードがGoogle Payに対応、ようやくAndroidでもタッチ決済が可能に
auフィナンシャルサービスは2026年8月19日、「au PAY プリペイドカード」がGoogle Payに対応したと発表しました。 Android 9以降の端末を利用しているユーザーは、au PAY プリペイドカードをGoogle ウォレットに登録することで、スマートフォンや対応するウェアラブル端末を使ったタッチ決済が可能になります。Google Payに対応するアプリやオンライン加盟店での支払いにも利用できます。 au PAY プリペイドカードは、あらかじめチャージしたau PAY 残高の範囲内で利用できるMastercardブランドのプリペイドカードです。クレジットカードのような後払いではないため使い過ぎを抑えやすく、対象となる買い物ではPontaポイントも貯まります。 au PAY プリペイドカードのGoogle Pay対応概要 対応開始日 2026年8月19日 対象カード au PAY プリペイドカード 対象端末 Android 9以降のスマートフォン・対応するウェアラブル端末 登録先 Google ウォレット 店頭で利用できる場所 Mastercardのタッチ決済に対応する加盟店 オンラインでの利用 Google Payに対応するアプリ・オンライン加盟店 支払いに使う残高 au PAY 残高 Google Payへの登録後は、Mastercardのタッチ決済マークがある店舗で、端末を決済機にかざして支払えます。カード番号をその都度入力する必要がないGoogle Pay対応のアプリやオンラインサービスでも利用可能です。 Google Pay対応でできるようになること Androidスマートフォンでタッチ決済 今回の対応により、Androidユーザーもau PAY プリペイドカードをスマートフォンに登録し、Mastercardのタッチ決済対応店で支払えるようになりました。プラスチックカードを財布から取り出さず、スマートフォンや対応するウェアラブル端末を決済機にかざして支払いを完了できます。 アプリやオンライン加盟店での支払い Google Payに対応するアプリやオンライン加盟店では、登録したau PAY プリペイドカードを支払い方法として選択できます。配送先やカード情報などの入力を減らせるため、ネットショッピングの手続きも簡単になります。 チャージしたau PAY 残高をそのまま利用 Google Payでの支払いにも、au PAY プリペイドカードと共通のau PAY 残高を使用します。チャージした金額の範囲内で利用する仕組みは変わりません。au PAY プリペイドカードの通常のポイント還元率は、対象となる利用200円(税込)につき1Pontaポイントの0.5%です。 Apple Payには2017年7月から対応済み au PAY プリペイドカードは、旧名称の「au WALLET プリペイドカード」だった2017年7月4日からApple Payに対応しています。サービス開始当時は、カードをApple Payに登録することで、iPhoneやApple Watchを使ってQUICPay+対応店やオンラインサービスなどで支払えるようになりました。 2024年4月には、プラスチックカードを発行せずau PAY アプリ上にカード情報を表示できる「バーチャルカード」も登場しました。バーチャルカードもApple Payに設定すれば、対応する実店舗で利用できます。 これまでiPhoneなどのApple製端末ではApple Payを利用できましたが、今回Google Payにも対応したことで、Androidユーザーを含むより幅広い利用者がスマートフォンでタッチ決済を利用できるようになった形です。 カード発行からGoogle Pay対応までの主な出来事 au PAY プリペイドカードは、2014年に「au WALLET カード」として始まりました。当初はチャージ式のプラスチックカードでしたが、モバイル決済への対応やブランド変更、カード自体の機能強化を重ねています。 時期 主な出来事 2014年5月21日 「au WALLET」サービスを開始し、チャージ式の「au WALLET カード」の発行を開始。Mastercard加盟店で利用できるプリペイド型の電子マネーカードとして登場。 2017年7月4日 「au WALLET プリペイドカード」がApple Payに対応。iPhoneやApple Watchを使い、QUICPay+対応店などで支払いが可能に。 2020年2月以降 決済関連サービスをau PAYブランドへ順次統一。「au WALLET プリペイドカード」から「au PAY プリペイドカード」へ名称を変更。2020年5月以降は新しい券面へ順次切り替え、付与ポイントもPontaポイントへ移行。 2024年4月23日…
JR西日本、Wesmo!をオンライン決済へ拡張 モバイルICOCA連携とJ-WESTカード即時発行も
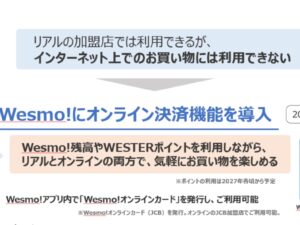
JR西日本は2026年6月22日、金融・決済サービスをまとめて利用できる「おさいふ WESTER」プロジェクトに関連し、決済サービスを進化させる新たな取り組みを発表しました。 主な内容は、スマホ決済サービス「Wesmo!」とモバイルICOCAの連携強化、Wesmo!のオンライン決済機能「Wesmo!オンラインカード」の導入、そしてJ-WESTカードの即時発行サービスの開始です。 これまでJR西日本の決済・ポイントサービスは、鉄道利用や駅周辺での利用が中心という印象がありました。しかし今回の発表では、モバイルICOCA、Wesmo!、J-WESTカード、WESTERポイントをより強く連携させ、日常の買い物やオンライン決済まで利用範囲を広げる狙いが見えてきます。 Wesmo!とモバイルICOCAの連携を強化 今回の取り組みのひとつが、Wesmo!とモバイルICOCAの連携強化です。JR西日本によると、Wesmo!を通じてモバイルICOCAへのチャージなどが可能になります。 具体的には、銀行口座からチャージしたWesmo!残高や、家族・友人から受け取ったWesmo!残高を、モバイルICOCAにチャージできるようになる予定です。 これにより、たとえば通学でモバイルICOCAを利用する中学生・高校生などが、クレジットカードや現金を持たなくても、Wesmo!を使ってモバイルICOCAへのチャージや定期券購入をしやすくなります。 家族からWesmo!残高を送ってもらい、それを交通費として使うといった使い方も想定されます。親子間の交通費管理という点では、かなり実用的な機能になりそうです。 また、Wesmo!アプリとICOCAアプリをスムーズに行き来できる機能も追加されます。アプリのトップ画面に表示される専用アイコンをタップすることで、もう一方のアプリへ移動できるようになります。 Wesmo!アプリ側は2026年6月末ごろ、ICOCAアプリ側は2026年7月末ごろに対応予定です。 Wesmo!オンラインカードを導入 ネットショッピングでも利用可能に 今回の発表で特に注目したいのが、Wesmo!のオンライン決済機能「Wesmo!オンラインカード」の導入です。 現在のWesmo!は、リアル店舗での利用が中心です。一方、2026年秋以降に導入予定の「Wesmo!オンラインカード」により、インターネット上の買い物でもWesmo!を利用できるようになります。 Wesmo!オンラインカードは、Wesmo!アプリ内で発行するオンラインカードです。JCBブランドのカードとして発行され、オンラインのJCB加盟店で利用可能になる予定です。 これにより、Wesmo!残高をリアル店舗だけでなく、ネットショッピングでも使えるようになります。また、WESTERポイントの利用については2027年春ごろから対応予定とされています。 つまり、駅や街でためたWESTERポイントを、将来的にはオンラインショッピングでも使いやすくなる可能性があります。これは、WESTERポイントの使い道を大きく広げる動きといえます。 オンライン決済は本当におトクなのか? では、Wesmo!オンラインカードは本当におトクなのでしょうか。 現時点では、単純に「高還元の決済手段」と見るよりも、「WESTERポイントやWesmo!残高の使い道を広げるサービス」と考えるのが自然です。 オンライン決済でおトクかどうかを判断するには、還元率、ポイント付与の対象、ポイント利用時の扱い、対象外となる加盟店の有無などを確認する必要があります。ただ、今回の発表時点では、Wesmo!オンラインカード利用時の詳細なポイント条件までは明らかになっていません。 そのため、サービス開始直後から「どのネットショップでも圧倒的におトク」と言い切るのは早いでしょう。すでに高還元のクレジットカードや、ECサイト独自のポイントアップ施策を使っている人にとっては、Wesmo!オンラインカードが常に最優先の支払い方法になるとは限りません。 一方で、JR西日本エリアで日常的にICOCA、J-WESTカード、WESTERポイントを使っている人にとっては、かなり便利な選択肢になりそうです。 特にメリットが大きいのは、WESTERポイントをためているものの、使い道に迷っていた人です。ポイントの出口がリアル店舗や鉄道関連サービスだけでなく、オンラインのJCB加盟店にも広がれば、使い勝手は大きく向上します。 また、今後キャンペーンが組み合わされれば、おトク度は一気に高まる可能性があります。Wesmo!、J-WESTカード、モバイルICOCA、WESTERポイントを連携させることで、チャージ時、決済時、キャンペーン時のポイント獲得をどう組み合わせられるかが重要になります。 つまり、Wesmo!オンラインカードは「それ単体で最強の高還元決済」というよりも、「JR西日本のサービスをよく使う人ほど価値が出る決済手段」といえそうです。 J-WESTカードは最短5分で利用可能に J-WESTカードについても、2027年下期から即時発行サービスが始まる予定です。 現在は申し込みからカード発行まで10日程度かかっていますが、新サービスでは、申し込み後最短5分でモバイル上にカード情報を取得し、利用できるようになります。 これは、ポイント還元率アップのキャンペーンを見つけたタイミングで「今すぐ入会して使いたい」というニーズに応えるものです。 これまでであれば、カードが届くまでにキャンペーン期間が終わってしまったり、利用したいタイミングを逃したりする可能性がありました。即時発行に対応すれば、入会から利用までのハードルは大きく下がります。 JR西日本としても、J-WESTカードの即時発行によって、Wesmo!やWESTERポイントとの連携をよりスムーズに進められるようになります。 JR西日本は「移動」から「日常決済」へ広げる狙い 今回の発表を見ると、JR西日本が目指しているのは、単なる決済機能の追加ではありません。 モバイルICOCAは交通、Wesmo!はスマホ決済や送金、J-WESTカードはクレジット決済、WESTERポイントは共通ポイントとして機能します。これらをつなげることで、JR西日本は「鉄道を使うときだけのサービス」から、日常生活全体で使う決済・ポイントサービスへ広げようとしています。 特にオンライン決済への対応は大きな意味があります。これまで駅ナカや街ナカで使う印象が強かったWesmo!が、ネットショッピングにも対応すれば、利用シーンは一気に広がります。 ただし、ユーザー側には注意点もあります。決済手段が増えるほど、「どの支払い方法が一番おトクなのか」は分かりにくくなります。Wesmo!オンラインカードを使うべき場面、J-WESTカードを直接使うべき場面、ECサイト独自の決済を使うべき場面は、今後の還元条件やキャンペーン次第で変わってくるでしょう。 その意味で、Wesmo!オンラインカードの評価は、正式開始時のポイント付与条件や対象加盟店、キャンペーンの内容を見て判断する必要があります。 まとめ JR西日本は、Wesmo!とモバイルICOCAの連携強化、Wesmo!オンラインカードの導入、J-WESTカードの即時発行サービスにより、決済サービスの利便性を高めようとしています。 Wesmo!からモバイルICOCAへチャージできるようになれば、通学や日常の交通費管理がしやすくなります。また、Wesmo!オンラインカードによってネットショッピングでもWesmo!残高を使えるようになれば、WESTERポイント経済圏はさらに広がります。 一方で、オンライン決済がおトクかどうかは、今後発表される還元率やキャンペーン条件に左右されます。現時点では、「高還元だから使う」というより、「WESTERポイントやWesmo!残高をより便利に使えるようになる」ことが最大のメリットといえます。 JR西日本のサービスを日常的に使っている人にとっては、今後のWesmo!オンラインカードやJ-WESTカード即時発行は、チェックしておきたい動きです。
Olive Infiniteは高還元カードではない SMBCが狙う富裕層向け金融プラットフォーム化
三井住友銀行と三井住友カードが、個人向け総合金融サービス「Olive」の最上位ランクとして「Olive Infinite」の提供を開始した。年会費は税込9万9000円。Visaの最上位ランク「Visa Infinite」を搭載し、基本還元率1.0%、対象コンビニ・飲食店で最大20.0%還元、三井住友カードつみたて投資で最大6.0%のポイント付与など、表面上は“高還元・高ステータスカード”として見えやすい。 しかし、今回の本質はそこではない。Olive Infiniteの本命は、カード単体のスペックではなく、銀行口座、カード決済、SBI証券、資産管理、有人コンサルティングをひとつのサービス圏にまとめる点にある。特に重要なのが、SMBCグループとSBIグループが連携して展開する「Oliveコンサルティング」だ。 つまりOlive Infiniteは、単なる「Oliveの最上位カード」ではなく、Oliveを富裕層・準富裕層向けのウェルスマネジメントサービスへ引き上げるための入口と見るべきだ。 Olive Infiniteで何が変わるのか Olive Infiniteの決済面では、「Olive フレキシブルペイ Visa Infinite」が提供される。基本還元率はクレジットモード・デビットモードで1.0%、ポイント払いモードで0.5%。買物利用枠は300万円から9999万円までとされ、入会後の利用特典として、入会月の3カ月後末までに税込100万円以上を利用すると10万ポイントが進呈される。継続特典は、年間400万円以上利用で4万ポイント、年間700万円以上利用で11万ポイントという設計だ。 プレミアムカードとしての特典も厚い。24時間365日対応のコンシェルジュサービス、世界1700カ所以上の空港ラウンジを利用できるプライオリティ・パス、毎月4枚のSHARE LOUNGEギフトチケット、ホテルステータスマッチ、ミュージアム・パス、ファインダイニング by 招待日和、4DX・ScreenXアップグレード、会員限定貸切上映会、Oliveヘルスケアなどが並ぶ。 ただし、これだけなら「三井住友カード Visa Infinite」と大きく重なる部分もある。Olive Infiniteならではの差別化は、Oliveコンサルティングを軸にした資産運用サービス、銀行口座特典、Olive残高に応じた優遇にある。 同時発表の中核機能:Oliveコンサルティング Oliveコンサルティングは、SMBCグループとSBIグループの連携によって展開される資産運用サービスの担い手だ。SBI証券のネット証券機能に、SMBC日興証券や三井住友銀行の知見を持つアドバイザーによるコンサルティング機能を組み合わせる。 サービスの入口になるのが、三井住友銀行アプリ内の「資産管理」だ。マネーフォワード MEとの連携により、預金、有価証券、保険などを含めた資産全体を見える化し、現状のポートフォリオを把握できる。さらに、専門家が設計したモデル・ポートフォリオとの比較、資産配分の診断、将来の評価額シミュレーション、SBI証券で取り扱う商品の確認・取引までをスマホ上でつなげる。 これまでのOliveは、決済・口座・証券をアプリでまとめる利便性が中心だった。これに対してOlive Infiniteでは、「資産を見える化する」「課題を発見する」「相談する」「取引する」という流れまで一体化する。ここが、従来のプレミアムカードと大きく違う。 フレキシブルコンサルティングとは何か Oliveコンサルティングの中でも注目すべきなのが、「フレキシブルコンサルティング」だ。資産運用に関する相談を、オンライン面談、対面、チャット、電話など、利用者の都合に合わせて選べる。初回はオンライン面談が基本となるが、2回目以降は相談内容や条件に応じて、チャット、電話、オンライン面談、対面相談を組み合わせられる。 さらに、アドバイザーを自分で選べる点も特徴だ。アドバイザーのプロフィールや得意分野を見ながら相談相手を選択でき、2回目以降は同じアドバイザーを継続して指名することもできる。条件を満たす利用者は、より専門性の高い「プレミアムアドバイザー」も選択可能になる。 この設計は、従来の銀行窓口とは違う。銀行側が担当者を割り当てるのではなく、利用者がアプリ上で相談相手や相談手段を選ぶ。いわば「ネット証券の自由さ」と「対面金融の安心感」を折衷したモデルだ。 Oliveコンサルティングの5つの特典 Olive Infiniteを語るうえで、Oliveコンサルティング側の特典も外せない。特典はカード還元だけでなく、資産残高やOliveアカウントランクと結びついている。 特典 内容 ポイント アドバイザー相談 資産運用に関する悩みをアドバイザーへ相談可能 条件を満たすとアドバイザー選択やプレミアムアドバイザーも利用可能 IPOチャレンジポイント Olive残高水準やアカウントランクに応じてSBI証券のIPOチャレンジポイントを付与 カード利用だけでなく資産残高が特典に反映される SBI証券専用コールデスク Olive残高水準またはアカウントランクに応じて専用窓口を案内 証券取引まわりのサポートを優先化 クレカ積立ポイント上乗せ 三井住友カードつみたて投資のポイント付与率をランク別に上乗せ Olive Infiniteは最大6.0% 年会費無料特典 条件達成でOlive フレキシブルペイ Visa Infiniteやプラチナプリファードの年会費が無料 残高条件と利用条件を満たす人ほど価値が出る ここで重要なのは、特典の評価軸が「カードをいくら使ったか」だけではないことだ。三井住友銀行の円普通預金残高、SBI証券残高、Olive残高などが関係する。つまり、Olive Infiniteは“決済額の大きい人”だけでなく、“資産をSMBC・SBI経済圏に置く人”を優遇する仕組みになっている。 他のOliveランクと比較すると違いが見える Olive Infiniteを単体で見ると、年会費9万9000円の高さが目立つ。しかし、他のOliveランクと並べると、どこが本当の差別化ポイントなのかが見えてくる。 ランク 年会費 通常還元率 クレジット・デビット クレカ積立 最大付与率 主な位置づけ Olive 一般 無料 0.5% 最大2.5% 年会費をかけずにOliveを使いたい人向け Olive ゴールド 通常5500円 年間100万円利用で翌年以降無料 0.5% 最大3.0% 日常決済を集約すればコスパが出やすい Olive プラチナプリファード 3万3000円 1.0% 最大5.0% ポイント還元とクレカ積立を重視する高利用者向け Olive Infinite 9万9000円 条件達成で無料 1.0% 最大6.0% 決済・預金・証券・相談をまとめたい富裕層向け この比較で分かる通り、Olive Infiniteは通常還元率だけで見ると、プラチナプリファードと同じ1.0%だ。クレカ積立の最大付与率も、プラチナプリファードの最大5.0%に対してInfiniteは最大6.0%で、差は1ポイントにとどまる。 つまり、ポイント還元だけを目的にOlive Infiniteを選ぶのは合理的とは言い切れない。年会費差を考えると、日常決済とポイント重視ならプラチナプリファードやゴールドの方が分かりやすい選択肢になる。 一方で、Olive Infiniteは、資産運用相談、アドバイザー選択、銀行口座特典、SBI証券連携、Visa Infiniteの体験価値をまとめて使う人に向いている。単なるカードではなく、金融生活全体をひとつのアプリとグループ内サービスに寄せる人ほどメリットが大きくなる。 銀行口座特典もInfiniteだけ上位仕様 Olive Infiniteでは、銀行口座まわりの特典も強化される。SMBCダイレクトの他行あて振込手数料は月10回まで無料、コンビニATM手数料も月10回まで無料。三井住友銀行本支店ATM、定額自動入金、定額自動送金「きちんと振込」は何回でも手数料無料となる。また、Oliveの「選べる特典」は3個選択できる。 この銀行特典は派手ではないが、意味は大きい。Olive Infiniteは、カード決済だけでなく、三井住友銀行口座をメイン口座として使わせる設計になっている。振込、ATM、定額入金、定額送金の手数料を抑えることで、給与受取、生活費管理、証券口座への資金移動までをOlive内に集約しやすくする。 三井住友カード Visa Infiniteとの違い…
韓国旅行の決済を1枚に集約?「Travel Wallet」日本版が正式開始、Revolutとの違いは韓国の交通IC対応
韓国発の外貨交換・決済アプリ「Travel Wallet(トラベルウォレット)」が、日本市場で本格展開を始めた。株式会社トラベルウォレットJAPANは、スマートフォンアプリとプリペイドカード「Travel Payカード」を組み合わせた日本版サービスを2026年4月27日から正式提供している。 最大の特徴は、外貨両替、Visa加盟店での決済、韓国の地下鉄・市内バスで使える交通系IC機能を1枚のカードにまとめた点だ。韓国旅行では、現地でのカード決済に加えて、地下鉄やバス用に交通カードを用意するケースが多い。Travel Walletは、この「買い物用カード」と「移動用カード」を分けて管理する手間を減らすサービスとして打ち出されている。 46通貨に対応、韓国ウォン以外の旅行にも利用可能 Travel Walletでは、日本円から韓国ウォン、米ドル、ユーロ、タイバーツなど世界46通貨への交換に対応する。アプリ上で外貨建てのプリペイド残高に交換し、Travel Payカードで現地通貨決済を行う仕組みだ。 同社によると、韓国ウォンおよび基軸通貨の両替手数料は0%。その他の通貨については、通貨や取引条件、市場状況に応じて0.25%〜2.5%の両替手数料が適用される場合がある。海外決済手数料についても無料とうたっており、クレジットカードの海外事務手数料が気になる旅行者にとっては、比較対象になりそうだ。 ただし、Travel Walletは「現金への両替」やATMでの現金引き出しを主目的にしたサービスではない。韓国旅行中の屋台、市場、地方の小規模店舗など、現金が必要な場面がある場合は、別途現金の用意も考えておきたい。 韓国交通系ICとして使える点が最大の差別化ポイント Travel Payカードは、韓国の地下鉄・バスでタッチ乗車できる韓国交通系IC機能を備える。公式サイトでは、韓国交通系カードを別途購入する必要がなく、Travel Payカード1枚で韓国の地下鉄・バスに乗車できると説明されている。 特にソウルや釜山など、地下鉄とバスを組み合わせて移動する旅行では、交通カードの購入、チャージ、残高管理が地味なストレスになる。Travel Walletは、こうした移動まわりの不便を決済アプリ側で吸収しようとしている点で、一般的な海外プリペイドカードとは狙いが異なる。 なお、日本国内の交通系ICとしては利用できないため、SuicaやPASMOの代替にはならない。韓国旅行向けの交通・決済カードとして考えるのが自然だ。 Revolutとの違いは?広さのRevolut、韓国特化のTravel Wallet 海外旅行向けの多通貨カードとしては、Revolutを思い浮かべる人も多いだろう。Revolutは150以上の通貨でのカード決済に対応し、アプリ上での両替、バーチャルカード、Apple PayやGoogle Payとの連携、ATM出金などを強みとしている。 一方で、Travel Walletは対応通貨数ではRevolutより少ないものの、韓国交通系IC機能をカードに組み込んでいる点が大きな違いだ。韓国旅行、とくに公共交通機関を多用する旅行者にとっては、単なる「海外決済カード」ではなく「交通カード一体型の旅行用ウォレット」として使える可能性がある。 比較項目 Travel Wallet Revolut 主な用途 外貨交換、Visa決済、韓国交通系IC 多通貨決済、両替、送金、ATM出金など 対応通貨 46通貨 カード決済は150以上の通貨に対応 韓国の地下鉄・バス 韓国交通系ICとして利用可能 韓国交通系IC一体型サービスとしては案内されていない ATM出金 現金化・現金両替用途には不向き プランごとの無料枠あり。超過後は手数料が発生 向いている人 韓国旅行で交通と決済を1枚にまとめたい人 複数国を旅行し、幅広い通貨・ATM・バーチャルカードを使いたい人 どちらを選ぶべきか 韓国旅行がメインで、地下鉄やバスを頻繁に使うなら、Travel Walletの交通IC対応は分かりやすいメリットになる。特に初めて韓国に行く人や、現地で交通カードを買う手間を省きたい人には相性が良い。 一方、韓国だけでなく欧米、東南アジア、オセアニアなど複数地域を旅行する人、ATMで現金を引き出す機会が多い人、バーチャルカードやスマホ決済を重視する人は、Revolutのほうが使い勝手が良い場面もある。 注意したいのは、どちらも手数料体系や利用条件がプラン、通貨、曜日、利用国によって変わる点だ。Revolutでは、スタンダードプランの場合、月間の無料両替枠を超えると追加手数料が発生し、週末の為替取引にも手数料がかかる。Travel Walletも、無料対象外の通貨では両替手数料が発生する可能性がある。旅行前にアプリや公式サイトで最新条件を確認しておきたい。 訪韓旅行の回復が追い風に 日本から韓国への旅行需要は回復基調にある。2025年の日本人訪韓旅行者数は約365万人に達し、13年ぶりに過去最高を更新した。K-POP、韓国コスメ、グルメ、美容医療、地方観光など、訪韓目的が多様化するなかで、決済と交通をまとめるサービスへのニーズも広がりそうだ。 Travel Walletは、累計900万枚を発行してきた韓国発サービスの日本版として登場した。海外決済カード市場ではRevolutやWiseなどの選択肢も存在するが、韓国交通系IC機能を前面に出した点は、韓国旅行者向けサービスとして独自性がある。今後は、チャージ手段の拡充や提携サービスの広がりによって、日本の旅行者にどこまで定着するかが注目される。 まとめ Travel Walletは、単に外貨を安く両替するためのアプリというより、韓国旅行中の「支払い」と「移動」をまとめるためのプリペイド型ウォレットだ。Revolutがグローバルに幅広く使える多通貨サービスだとすれば、Travel Walletは韓国旅行に寄せた実用性が強い。 韓国旅行で地下鉄やバスをよく使う人はTravel Wallet、複数国をまたいで幅広く使いたい人はRevolut。旅行スタイルに合わせて使い分けるのが、現時点では最も現実的な選び方になりそうだ。