SMBCの法人向け「Trunk」に、年会費無料の新カードが登場。旧ビジネスオーナーズとの違い、2027年1月開始予定の振込・還元優遇、売上の入金を早める新サービスを解説します。
ニュースカテゴリー:クレジットカード
Amazon Mastercardの海外事務手数料が2.20%から3.63%に 分割・リボも値上げ
Amazon MastercardとAmazon Prime Mastercardは2027年2月1日から海外事務手数料を2.20%から3.63%へ。分割払いの値上げとリボ払いの対象も整理しました。
ニュースカテゴリー: クレジットカード
セゾンカード、海外事務手数料を4.50%に引き上げ 2027年2月11日処理分から
クレディセゾンは外貨建てショッピングの海外事務処理手数料を3.85%から4.50%へ引き上げます。2027年2月11日以降の処理分が対象。過去の改定と利用額ごとの負担を整理しました。
ニュースカテゴリー: クレジットカード
イオンカード(ミニオンズ)、イオンシネマの前売優待を終了へ 2027年2月から
イオンカード(ミニオンズ)のイオンシネマ割引前売券は2027年1月31日23:59で購入終了。セレクトやTGC CARDの優待、通常版に残る300円引きと感謝デーの割引を整理します。
ニュースカテゴリー: クレジットカード
アメックス、9つの特典を順次終了へ プラチナの誕生日ギフト・飲食優待も縮小
プラチナは誕生日ギフトが2026年分で終了。飲食15%割引とカフェ優待は下位カードに残る一方で対象外へ。終了する9特典と、年会費16万5,000円で今後残る価値を整理。
ニュースカテゴリー: クレジットカード
三井住友カード、ミニストップを高還元対象外に 2027年2月から、たばこの特典も終了
2027年2月からミニストップの7%・Olive8%還元が終了。対象コンビニのたばこ購入分は家族ポイント・Vポイントアッププログラムも対象外となり、通常ポイントのみになります。
ニュースカテゴリー: クレジットカード
JCB「枯山水」デザインが限定復刻 ゴールド・プラチナのナンバーレスで再登場
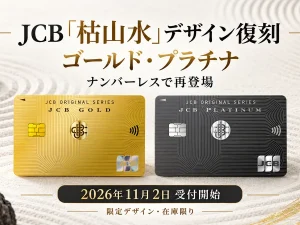
JCBの枯山水が在庫限りで復刻。旧カード写真で表面番号・エンボスとの違いを比較し、ゴールドの変更費用2,200円などの条件も整理。
ニュースカテゴリー: クレジットカード
楽天カード、Google Payのタッチ決済で最大2,000ポイント 200円以上の支払い1回ごとに200ポイント
税込200円以上の対象決済1回で200ポイント、最大10回。QUICPay・JCB・家族カードは対象外。参加手順と期間限定ポイントの期限も確認。
楽天カード、使いづらかった独自仕様から移行して、Google PayでVisa・Mastercard・JCBのタッチ決済が可能に
楽天カードは2026年10月28日、Android端末のGoogle Payで、Visa・Mastercard・JCBのタッチ決済に対応しました。対象の楽天カードをGoogle ウォレットに登録すれば、各ブランドのタッチ決済対応店でスマートフォンをかざして支払えます。American Expressブランドは対象外です。 これまでも楽天カードはGoogle Payで使えましたが、店頭で利用できるのはQUICPayでした。Visa・Mastercardのタッチ決済をAndroidで使うには、別途「楽天ペイ」アプリ内の「楽天カードタッチ決済」を設定する必要がありました。 今回、その分かりにくかった設定先がGoogle ウォレットにまとまります。楽天ペイ内の従来機能は2027年1月中旬~2月中旬頃に終了予定で、楽天カードは新方式への移行を推奨しています。 何が変わった?Google Payで国際ブランドのタッチ決済も使えるように 今回の変更は「楽天カードがGoogle Payに初対応した」という話ではありません。従来のQUICPayに加え、Visa・Mastercard・JCBのタッチ決済を使えるようになった、という機能の追加です。 Google Payは支払いのサービス名、Google ウォレットはカードを登録・管理するアプリ名です。利用者はGoogle ウォレットで設定し、店頭では登録した楽天カードのブランドに対応するタッチ決済を使います。 Androidでの支払い方法 これまで 2026年10月28日から 楽天カードのVisa・Mastercardのタッチ決済 楽天ペイ内の「楽天カードタッチ決済」から設定 Google ウォレットからも設定可能。旧方式からの移行を推奨 楽天カードのJCBのタッチ決済 従来の楽天ペイ内の機能は対象外 Google ウォレットから設定可能に 楽天カードを使うQUICPay Google Payで利用可能 引き続き利用可能 楽天ペイのコード・QR払い 楽天ペイアプリで利用 今回のタッチ決済機能の終了対象ではない JCBブランドの楽天カードでも、AndroidでJCBのタッチ決済を使えるようになった点は追加のメリットです。QUICPayを扱っていなくても、JCBのタッチ決済に対応する店舗なら、新しい方式で支払えます。 また、Google Pay対応のアプリやオンライン加盟店でも利用できます。カード本体をかざすタッチ決済や、iPhoneのApple Payとは別の、Android向けの対応拡大です。 以前は「楽天カードでタッチする」だけなのに、設定先が分かれていた 従来の仕組みは、普段から決済サービスを使い分けていない人には、かなり分かりにくいものでした。同じ楽天カードを同じAndroidスマートフォンで使うのに、どの決済方式を利用するかによって設定先が違ったためです。 Google Payに登録しても、Visaのタッチ決済にはならなかった 例えば、Visaブランドの楽天カードをGoogle Payに設定していても、従来の店頭決済はQUICPayでした。「Visaのカードをスマホに登録したから、Visaのタッチ決済が使えるはず」と考えると、そこで認識が食い違います。 Visa・Mastercardのタッチ決済を使いたければ、楽天ペイアプリを開き、その中にある「楽天カードタッチ決済」を別途設定する必要がありました。 楽天ペイの中にあるのに、楽天ペイのコード払いとは別物だった さらに紛らわしいのが、楽天ペイアプリの中に「楽天ペイのコード払い」と「楽天カードのタッチ決済」が同居していたことです。 旧「楽天カードタッチ決済」は、楽天キャッシュ残高や楽天ポイントをタッチで支払う仕組みではありません。楽天カードのクレジット決済なので、店頭でも「楽天ペイで」ではなく、「クレジットカードのタッチ決済で」と伝える必要がありました。 アプリの名前は楽天ペイでも、使える店や支払うお金、レジで指定する決済方法はコード払いと異なる。この点は、利用者に余計な理解を求める仕組みだったといえます。 他社カードと使い分ける場合は、優先アプリの設定も必要だった 旧機能を使うには、楽天ペイをタッチ決済時に優先するアプリとして設定する必要もありました。他社カードの国際ブランドのタッチ決済をGoogle Payで使っている人は、その優先設定との兼ね合いを考える必要があったわけです。 一部端末では、別の決済アプリを起動している場合はそちらを使う設定にし、Google Payを開いたときだけ他社カード、それ以外は楽天カード、という使い分けも案内されていました。 QUICPayやSuicaなどが使えなくなる設定ではありませんが、国際ブランドのタッチ決済を使い分けるには、カードだけでなくアプリの優先順位まで意識しなければならなかったのです。 今後はGoogle ウォレットで他社カードと一緒に管理できる 今回の対応で、楽天カードの国際ブランドのタッチ決済もGoogle ウォレットから設定できるようになりました。他社カードと同じアプリでカードを管理でき、楽天カードのために楽天ペイを優先アプリにする必要がなくなります。 ただし、Google ウォレットに複数のカードを登録している場合は、通常のタッチ決済に使うデフォルトカードの確認が必要です。楽天カードを追加しただけで、以後の支払いが必ず楽天カードになるわけではありません。 また、QUICPayと国際ブランドのタッチ決済が、同じ決済方式に統合されたわけでもありません。レジで「クイックペイで」と伝えるか、「クレジットのタッチ決済で」と伝えるかによって、使う方式は引き続き異なります。 QUICPayを設定済みでも、タッチ決済は別途登録が必要 特に注意したいのは、Google Payで楽天カードのQUICPayを利用中でも、今回のタッチ決済は別途登録が必要なことです。旧「楽天カードタッチ決済」からも、自動的に移行するわけではありません。 Google ウォレットからの基本的な設定手順は、次の通りです。 Google ウォレットを開く。 「+ウォレットに追加」を選ぶ。 クレジットカードやデビットカードを追加する項目から、対象の楽天カードの情報を登録する。 画面の案内に従って本人認証を完了する。 端末のタッチ決済の優先アプリと、通常の支払いに使うカードを確認する。 楽天カードアプリのホームやメニューにある「Google Pay」ボタンから、Google ウォレットの登録画面へ進むこともできます。旧方式で楽天ペイを優先アプリにしていた人は、端末側の設定も確認しておきましょう。 利用時は「クレジットで」または「タッチ決済で」と伝え、原則としてスマートフォンのロックを解除して、対応する読取機にかざします。通常の支払いに使うカードとして設定していれば、支払いのたびに楽天カードアプリやGoogle ウォレットを起動する必要はありません。 対象カード・端末条件と、還元率の注意点 対象は楽天カードが発行するVisa・Mastercard・JCBブランドの個人用カードです。American Expressブランドは対象外で、楽天ETCカードや楽天バーチャルプリペイドカードなども利用できません。 新しいタッチ決済はAndroid 9.0以降に対応しますが、NFC機能、画面ロック、端末のセキュリティ要件など、Google ウォレットの利用条件も満たす必要があります。OSのバージョンだけで、すべてのAndroid端末が使えると判断することはできません。 一方、QUICPayには、おサイフケータイ対応など別の条件があります。「国際ブランドのタッチ決済」と「QUICPay」で、端末の対応条件まで同じではない点にも注意が必要です。 ポイントは、通常の楽天カードであれば原則として100円につき1ポイント、1%のカード利用ポイントが対象です。カードの種類や利用先によって還元率や対象外条件は異なります。 今回の対応で、楽天ペイのコード払いの還元条件がそのまま適用されるわけではありません。改善の中心は、ポイントの上乗せではなく、設定先やカードの使い分けが分かりやすくなることです。 利用上限も方式によって異なります。国際ブランドのタッチ決済は登録カードの利用可能額の範囲内で、店舗側の制限がある場合があります。楽天カードのGoogle PayによるQUICPayは、1回29,999円(税込み)までです。 従来の楽天カードタッチ決済は2027年初めに終了予定 楽天ペイアプリ内の「楽天カードタッチ決済」は、2022年10月4日にVisa・Mastercardの両ブランドに対応して始まりました。以降、AndroidではGoogle PayのQUICPayと楽天ペイ内のタッチ決済が並行する形になっていました。 時期 主な動き 2022年10月4日 楽天ペイ内の「楽天カードタッチ決済」を開始。Visa・Mastercardに対応 2026年9月16日 従来機能の終了と、新しいウォレット決済への移行を発表 2026年9月30日13時 従来機能の新規設定受付を終了 2026年10月28日 Google PayでVisa・Mastercard・JCBのタッチ決済に対応 2027年1月中旬~2月中旬頃 楽天ペイ内の従来機能を終了予定。具体的な終了日は別途案内 従来機能をすでに設定している人は、サービス終了まで引き続き利用できます。ただし、新規設定の受付は終了しているため、今から使い始める場合はGoogle ウォレットで設定することになります。 終了するのは、楽天ペイアプリ内で設定するAndroid向けの「楽天カードタッチ決済」です。楽天ペイのコード・QR払い、Google PayのQUICPay、iPhoneのApple Payが終了するわけではありません。…
乗った分だけ払う、月額上限付きの新定期「ふらピッと」 熊本のバス・市電などで2027年4月開始へ
熊本のバス・熊本電鉄・市電を共通で利用できる新しい定期サービス「ふらピッと」が、2027年4月1日から提供開始予定です。交通事業者と三井住友カード、JCBが2026年10月28日に発表しました。 最大の特徴は、定期代を先に払うのではなく、乗った分だけ支払い、対象運賃の合計が月額上限に達したら、それ以上の対象運賃は請求されなくなること。乗る回数が少ない月は支払いも少なくなり、まったく乗らない月の運賃は0円です。 さらに、対象となるバス・熊本電鉄・市電の利用をまとめて計算。手持ちのタッチ決済対応カードやスマートフォンを登録して使えるため、日々の交通費の払い方が大きく変わるサービスになりそうです。 何が凄い?「定期を買って元が取れるか」という悩みを減らせる 従来の前払い式の定期券は、期間中にたくさん乗ればお得でも、在宅勤務や休暇、体調不良などで利用が減っても、購入した定期代が自動的に安くなるわけではありません。 ふらピッとは、定期券のような上限のある料金と、都度払いの「使った分だけ」という仕組みを組み合わせています。利用の都度、運賃が請求され、上限に達した後は対象分の請求が止まります。 あらかじめ定期代全額を払って、後から未利用分の払い戻しを申請する方式ではありません。毎月の利用回数が読みにくい人ほど、この違いは大きいでしょう。 小児向けなら、月2,000円分の利用は2,000円、5,000円分でも3,000円 例えば、小児向けには月額上限3,000円の全線フリー商品が予定されています。対象路線での小児運賃だけを、登録した同じカードや端末で支払う場合、仕組みは次のようになります。 その月の対象運賃の合計 (上限がなかった場合) 実際に支払う運賃 利用なし 0円 2,000円 2,000円 5,000円 3,000円 これは小児向け商品の例です。大人や学生の上限が一律3,000円になるわけではなく、券種や登録する運賃額によって上限は変わります。 バス・熊本電鉄・市電をまたいで、交通費を合算できる 対象となるのは、電車では熊本市電と熊本電鉄、バスでは九州産交バス・産交バス・熊本電鉄・熊本バス・熊本都市バスです。一部の高速バスやコミュニティバスなど、対象外の路線があります。 大人・通学向けは、特定の区間ではなく、普段利用する区間の「運賃額」を登録する金額式です。登録した運賃額の範囲内で、対象路線であれば、別の区間や別の交通事業者の利用も上限計算に含まれます。 例えば、平日はバスで通勤し、休日は市電で買い物に行く場合。それぞれが登録条件の範囲内なら、通勤も休日の移動も、共通の月額上限に向けて積み上げられます。上限到達後は、対象範囲の移動に追加の運賃がかからなくなります。 熊本には従来から事業者をまたいで使える共通定期もあります。今回の大きな変化は、共通利用に加えて、バス・電鉄・市電の対象運賃を合算し、実際の利用に応じて月額上限まで支払う方式になる点です。 登録した運賃を超える場合は、差額を別途支払う 例えば、片道250円の運賃を登録し、300円の区間に乗った場合は、250円分が上限計算に入り、差額の50円は別途、自動的に決済されます。 月額上限に達した後も、この差額は必要です。上限に達すれば、熊本のどの路線・どの距離でも完全に無料になる、というサービスではありません。 小児は月3,000円、70歳以上は月7,200円の上限を予定 発表されている券種と月額上限は以下の通りです。金額はいずれも税込みで、各商品には上限計算の対象外となる路線があります。 区分 サービス内容・月額上限 大人・通学 登録した運賃額を基準とする金額式。運賃額に応じた月額上限を設定 小児 月額上限3,000円の全線フリー 70歳以上の高齢者 月額上限7,200円の全線フリー 障がい者 月額上限5,040円の全線フリー 大人・通学向けの具体的な上限額の一覧は、今回の発表時点では公表されていません。現行の定期券価格を基本としますが、現在使っている定期券の種類や利用条件によって、負担額が増える場合も減る場合もあります。 したがって、「今の定期券より全員が安くなる」とは限りません。詳細な料金が公開されたら、普段乗る区間の運賃、月の利用回数、利用する交通機関を合わせて比較する必要があります。 通学証明書の提出もオンラインに。カードやスマホが定期券代わりになる 利用には「Pass Caseエントリー」への事前登録が必要です。Webで手続きできますが、対応ブランドや申込内容によって窓口での登録が必要になる場合もあります。対象ブランドのカードを持っているだけで、自動的に月額上限が適用されるわけではありません。 利用するタッチ決済対応カードを登録する。 実際に乗車時に使う媒体として、カード本体かスマートフォンなどを選ぶ。 券種を選択し、必要に応じて通学証明書や障がい者手帳などの画像を提出する。 登録完了後、登録したカードや端末を専用の読取機にタッチして乗車する。 バス・熊本電鉄では乗車時と降車時、熊本市電では降車時にタッチします。登録したカードや端末に利用をそろえることが必要で、カード本体とスマホを自由に使い分けても自動的に合算されるとは考えないようにしましょう。 対応ブランドは、Visa、Mastercard、JCB、American Express、Diners Club、Discover、銀聯。クレジットカードだけでなく、対応するデビットカードやプリペイドカードも利用できます。 ただし、スマートフォンやウェアラブル端末では利用できないブランドもあります。カード本体で使えることと、スマホでも使えることは分けて確認する必要があります。 子どもや高齢者など、クレジットカードを持たない人にもプリペイドカードという選択肢があります。プリペイドカードで利用する場合は、必要な残高を事前にチャージしておく必要があります。 原則として自動継続にも対応します。ただし、学生向けなど有効期限がある券種では更新手続きが必要になる場合があります。また、オンラインでの登録が難しい人向けには、窓口での受付も予定されています。 集計は毎月1日から月末まで。月途中の登録には注意 上限を計算する期間は、毎月1日から月末までです。使い始めた日から30日間、という仕組みではありません。 月途中でも登録できますが、上限計算に入るのは登録日以降の乗車です。登録前に同じカードで乗った分まで、さかのぼって合算されるわけではありません。 また、選んだ券種・登録運賃額に応じて上限が適用されるため、すべての定期券や割引商品から自動的に最安の組み合わせを選んでくれるサービスとも異なります。利用開始前に、自分に合う券種と運賃額を確認しておきましょう。 2027年4月開始予定。バス・電鉄の従来のIC定期は段階的に移行 今後の主なスケジュールは以下の通りです。いずれも予定です。 2027年1月頃:地域・企業・学校向けの説明や、タッチ決済体験会などを実施。 2027年3月下旬:Webと窓口で事前登録の受付を開始。 2027年4月1日:ふらピッとの提供開始。当面は現行の定期券と並行して運用。 2027年10月1日:バス・熊本電鉄電車の現行「くまモンのICカード」定期券の利用を停止。 利用停止の対象として発表されているのは、バス・電鉄電車の「くまモンのICカード」に載せた定期券です。くまモンのICカードそのものの全サービスや、市電の定期券まで一斉に終了するという発表ではありません。 タッチ決済が「運賃を払う手段」から「日常の定期サービス」へ ふらピッとは、三井住友カードの交通向け決済基盤「stera transit」に新たに追加する定期相当サービスの第1弾です。クレジットカードなどのタッチ決済による定期相当サービスとして国内初とされています(三井住友カード調べ、2026年10月時点)。 利用者にとって大きいのは、普段のカードで乗れることに加え、出社が少ない月は支払いを抑え、よく乗る月は上限を使い、休日の別路線の移動も対象にできることです。通勤・通学以外の移動まで含めて、公共交通を使いやすくする仕組みといえます。 三井住友カードは、こうした定期相当サービスを各地域・交通事業者に合わせた形で全国に展開する方針です。熊本での導入は、タッチ決済を日々の通勤・通学にも広げる取り組みとして注目されます。
アイフルが「aiカード」を開始 年会費無料でも年19.8%のリボ専用、1回払い指定に注意
アイフルは2026年10月26日、Visaブランドのクレジットカード「aiカード」の提供を開始しました。年会費無料で、契約後に発行されるカード番号を使ってネットショッピングができ、希望すれば実物のカードも発行できます。 ただし、aiカードはリボ払い専用で、手数料率は実質年率19.8%。ポイント還元やキャッシュバックもありません。「年会費無料だからお得」「お店で1回払いと言えば手数料がかからない」と考えて申し込むと、想定外の負担につながりかねないカードです。 特に注意したいのは、手数料無料で支払うための期限。通常の引落日ではなく、対象明細の初回請求締め日までに、所定の手続きをして完済する必要があります。 aiカードはどんなカード? これまでカードローンを中心に展開してきたアイフルが、買い物の支払いにもサービスを広げます。カード情報や利用明細、請求情報はスマホアプリで確認でき、リアルカードを発行しない使い方も選べます。 カード名 aiカード 発行会社・国際ブランド アイフル・Visa 年会費 無料 申込対象 満20歳以上で、定期的な収入と返済能力がある人。審査あり 申込方法 WEBまたはスマホアプリ。アプリでの申込みは既存会員向け ショッピング利用限度額 1万円~30万円 支払方式 リボ払い専用(残高スライド元利定額方式) リボ手数料率 実質年率19.8%。所定の条件で初回締め日までに対象明細を完済すると手数料無料 ポイント・キャッシュバック なし ETCカード・家族カード・付帯保険 なし カードの形態 バーチャルカード。希望に応じてリアルカードも発行可能 タッチ決済 リアルカードでVisaのタッチ決済に対応。Apple Pay・Google Payなどへの登録は不可 返済方法 インターネット返済、口座振替、振込み カード番号発行後はネットショッピングに使え、リアルカードを発行すれば店頭でも利用できます。ただし、申込みには審査があり、「契約後すぐ利用できる」ことと「申し込めば誰でもすぐ発行される」ことは別です。 注意点1:「1回払い」と伝えても自動的にリボ払いになる 店頭で「1回払い」と伝えたり、ネットショップで1回払いを選んだりしても、aiカードの支払いはリボ払いになります。 これは、通常のカードで必要なときだけ「あとからリボ」に変更する仕組みとは異なります。aiカードでは、最初から買い物の支払いがリボ払いになる設計です。 レシートや購入画面に「1回払い」と表示されていても、それだけで手数料無料とは判断できません。支払方式を店側で指定するだけでは、リボ払いを避けられない点が重要です。 注意点2:手数料無料の期限は「引落日」ではなく「初回締め日」 aiカードにも手数料をかけずに支払う方法はあります。ただし、新規利用分の初回締め日までにアイフルへ通知し、所定の方法で対象明細を完済することが条件です。 締め日は原則として毎月10日で、5月のみ12日。支払日は3日・26日・27日・28日・月末のいずれかですが、「支払日に全額を払えば無料」という条件ではありません。口座振替では、利用する金融機関によって支払日が指定されます。 例えば、ある利用明細の初回締め日が11月10日、支払日が11月27日だった場合、無料にするために意識すべき期限は11月10日です。11月27日に全額を払ったとしても、それだけで手数料無料の条件を満たすわけではありません。 また、無料条件を満たさない新規利用分の手数料は、利用日の翌日から支払日までの日数で計算されます。「締め日を過ぎた分だけ手数料がかかる」と考えないようにしましょう。 明細を指定して支払う場合は、電話で該当明細への入金予約を行う仕組みです。予約した明細に優先して返済されるため、単に買い物と同額を入金すれば、その明細が必ず無料扱いになると自己判断せず、対象明細・支払額・期限・入金方法を事前に確認する必要があります。 買い物直後の返済にも落とし穴がある 利用店舗からアイフルに売上データが届くまでには、数日かかる場合があります。売上データが届く前に返済すると、入金が返済として認識されず返金される可能性があり、その場合は再度の返済が必要です。 「買った直後にお金を入れておけば完了」とは限りません。アプリで対象の利用明細を確認し、返済が正しく反映されているかまで確認したいところです。 注意点3:毎月の支払額は利用残高に応じて変わる 支払額は、請求確定時の利用残高(当月利用分を除く)に応じて変わります。基本となる金額は以下の通りです。 請求確定時の利用残高 (当月利用分を除く) 毎月の支払額 1円~10万円 4,000円 10万円超~20万円 8,000円 20万円超~30万円 12,000円 いずれも手数料を含む金額です。残高と手数料の合計が所定の支払額より少ない場合は、その合計額を支払います。また、諸費用などが加算される場合もあるため、上記の金額が請求額の絶対的な上限になるわけではありません。 月4,000円は、上記の残高区分に当てはまる場合の金額です。誰でも月4,000円から始まるわけではなく、残高が増えて次の区分に移れば、毎月の支払額も段階的に増えます。 注意点4:毎月の支払額にはリボ手数料も含まれる aiカードの支払方式は、毎月の支払額に手数料を含む「元利定額」です。手数料が発生する場合、支払ったお金の一部が手数料に充てられ、その全額が買い物代金の返済に回るわけではありません。 残高10万円・30日間の手数料を計算すると 例えば、手数料無料の条件を満たさず、残高10万円に対して実質年率19.8%の手数料が30日分かかる場合を考えます。1年を365日として計算し、支払額を4,000円とすると、内訳は次のようになります。 支払額 4,000円 うち手数料 1,627円 10万円×19.8%÷365日×30日(1円未満切り捨て) 元金の返済に回る額 2,373円 この条件では、支払額の約4割が手数料です。「10万円を月4,000円ずつ払えば25回で終わる」とは計算できません。 これは特定の残高・日数で計算した例であり、毎月必ず1,627円の手数料がかかるわけではありません。実際の手数料は、残高や利用日数などに応じて変わります。 毎月の支払額だけでなく、元金がいくら減るのか、完済までに手数料を含めていくら払うのかを確認することが大切です。返済中に買い物を重ねると、残高が減りにくくなり、支払いが長引く原因になります。 注意点5:請求確定後に完済しても、口座振替は止まらない 早期返済や一括返済には対応しています。ただし、請求確定日(毎月11日、5月のみ13日)以降に、振込みやインターネット返済で完済しても、口座引落しは停止できません。 また、締め日以前に入金しても、それだけで次の支払期日が繰り越される仕組みではありません。残高がある場合は、通常の支払いが別途必要になる点にも注意しましょう。 請求確定後に完済しても引き落としが行われた場合は、引落日から最大11営業日後までに引落口座へ返金されます。返金まで一時的にお金が出ていくため、ほかの支払いに必要な資金も考えて返済する必要があります。 インターネット返済と口座振替の利用手数料は0円ですが、これは返済手続きにかかる手数料の話で、年19.8%のリボ手数料が無料になるという意味ではありません。 返済期日や完済金額はアプリで確認できます。入金が反映されるまで時間がかかる場合もあるため、締め日ぎりぎりの手続きや、繰上げ返済後に引落口座の残高を空にすることは避けたいところです。 注意点6:還元・付帯サービスを目当てに選ぶカードではない aiカードにはポイント還元やキャッシュバックがありません。手数料無料の条件を満たして使った場合でも、通常の買い物でポイントが貯まるカードではありません。 ETCカード、家族カード、付帯保険も用意されていません。旅行保険や家族での利用、ETC利用まで1枚にまとめたい人には向かない構成です。 なお、付帯保険がないことと、不正利用時の保障が一切ないことは別です。aiカードには規約に基づくカード会員保障制度があり、紛失・盗難などによる不正使用について、所定の条件で保障されます。被害に気づいたら速やかな連絡が必要です。 注意点7:Apple Pay・Google Payには登録できない リアルカードはVisaのタッチ決済に対応しますが、Apple PayやGoogle Payなど、スマホのタッチ決済サービスには登録できません。 アプリにカード番号が表示されることと、スマホを店頭の端末にかざして払えることは別です。バーチャルカードを発行しただけで、すぐに店頭でもスマホ決済できると思わないようにしましょう。 契約時点ではバーチャルカードのみで、リアルカードが必要な場合は契約後にアプリから発行手続きを行い、自宅への郵送で受け取ります。 年会費無料よりも、手数料と返済管理を重視して判断を aiカードの利点は、カード番号の発行後すぐネットで使えることや、アプリで利用・請求情報を管理できることです。一方で、リボ専用・年19.8%・通常還元なしという条件から、普段の買い物をお得にする目的で積極的に選びたいカードとは言いにくいでしょう。 手数料なしで使い続ける場合も、初回締め日までの完済と所定の手続きが必要です。単に毎月の引き落としに任せておけばよいカードではなく、その管理の手間も判断材料になります。 申し込む前には、「無料期限までに払えるか」「手数料込みでいくら払うのか」「いつ完済できるのか」を確認したいところです。年会費が0円でも、使い方によっては負担が大きくなるという点を押さえておく必要があります。
ニュースカテゴリー: クレジットカード