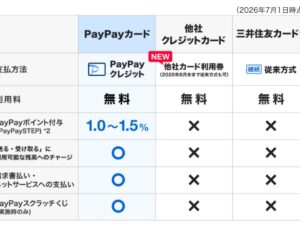
PayPayは、PayPayアプリで「PayPayカード」「PayPayカード ゴールド」以外のクレジットカードを継続利用するための新しい方法として、「他社カード利用券」の提供を開始しました。 これにより、PayPayカード以外のクレジットカードを使ってPayPayで支払いたい場合、今後は原則として、あらかじめ他社クレジットカードで「他社カード利用券」を購入し、その利用券をPayPay加盟店で使う形になります。 従来のように、登録した他社クレジットカードをそのまま支払い方法として選んで決済する方式は、2026年8月末に提供終了予定です。 ただし、三井住友カードが発行する一部の個人向けクレジットカードについては例外です。 対象の三井住友カードであれば、「他社カード利用券」を購入せず、従来に近い形でPayPay支払いに利用できます。 今回の変更は、PayPayカード以外のクレジットカードをPayPayに登録して使っていた人にとって、かなり大きなルール変更です。 今回の変更内容まとめ 項目 変更前 変更後 PayPayカード以外のクレジットカード利用 登録済みカードを支払い方法として直接利用 原則として「他社カード利用券」を購入して利用 従来方式の終了時期 継続中 2026年8月末に提供終了予定 対象ブランド Visa、Mastercard 引き続きVisa、Mastercard 3Dセキュア 利用上限引き上げなどに必要 他社カード利用券の購入時に必要 三井住友カード 他社カードとして利用 一部対象カードは利用券不要で継続利用可能 PayPayポイント 他社カード利用では基本的に対象外 他社カード利用券でもPayPayステップなどは対象外 「他社カード利用券」とは? 「他社カード利用券」は、PayPayカードや一部の三井住友カード以外のクレジットカードを使って購入し、PayPay加盟店での支払いに使える利用券です。 簡単に言えば、他社クレジットカードをそのままPayPay支払いに使うのではなく、いったんPayPayアプリ内で利用券を買い、その利用券で支払う方式になります。 購入できる金額は1万円単位です。 PayPayの案内では、1万円から最大25万円まで購入できるとされています。 利用できるクレジットカードの国際ブランドは、引き続きVisaとMastercardです。 JCB、American Express、Diners Clubなどは対象外です。 また、他社クレジットカードの登録時や、他社カード利用券の購入時には、本人認証サービス、いわゆる3Dセキュアが必要です。 他社カード利用券は、PayPayアプリの最新バージョンで順次利用できるようになります。 提供開始直後から全ユーザーが一斉に使えるわけではなく、順次拡大される形です。 この形だと、今後、1万円分のチャージには1万500円必要という形で手数料が乗ってくる可能性もあるでしょう。 他社カード利用券の主な特徴 PayPayカード・一部の三井住友カード以外のクレジットカードで購入できる 利用できる国際ブランドはVisa、Mastercard 購入は1万円単位 最大25万円まで購入可能と案内されている 購入時には3Dセキュアが必要 PayPay加盟店での支払いに利用可能 オンライン加盟店など、一部のPayPay加盟店では対象外 PayPay残高、PayPayクレジットとの併用は可能 PayPayポイントとの併用は不可 PayPayクーポン以外のキャンペーンや定常特典は基本的に対象外 有効期限はない 有効期限がない点は安心材料です。 一方で、1万円単位で先に購入する必要があるため、従来のように「必要な金額だけその場で他社カード決済する」という使い方とはかなり違います。 例えば、1,000円や2,000円の買い物のために使いたい場合でも、まずは1万円分の利用券を購入する必要があります。 残りの利用券は次回以降に使えますが、PayPayをそこまで頻繁に使わない人にとっては、少し使いにくく感じるかもしれません。 従来の他社クレジットカード決済は8月末終了予定 今回の他社カード利用券の提供に伴い、従来の他社クレジットカード決済方式は、2026年8月末に提供終了予定です。 つまり、これまでPayPayアプリに他社クレジットカードを登録し、そのカードを支払い方法として直接選んでいた人は、今後使い方が変わります。 PayPayカードや一部の三井住友カードを除くと、基本的には「他社カード利用券を購入して使う」形になります。 他社クレジットカード自体が完全に使えなくなるわけではありません。 ただし、直接決済ではなく、利用券を挟む方式になるため、手間や使い勝手は変わります。 三井住友カードは例外的に利用券不要で継続 今回の変更で大きな例外となっているのが、三井住友カードです。 三井住友カードが発行する個人向けクレジットカードのうち、対象カードについては、他社カード利用券を購入しなくてもPayPay支払いに利用できます。 対象カードには、三井住友カード(NL)、Oliveフレキシブルペイ、ANAカード、Amazon Mastercardなどが含まれます。 上記以外にも、三井住友カードが発行する個人向けカードが対象になる場合があります。 ただし、すべての三井住友カードが対象になるわけではありません。 対象外のカードでもPayPayへの登録自体はできる場合がありますが、支払い方法として選択できないカードは実際の支払いには使えません。 対象カードかどうかは、PayPayアプリの支払い方法選択画面で確認する必要があります。 三井住友カードを使うメリットは、他社カード利用券の購入が不要で、残高チャージも不要な点です。 1円単位で支払えるため、利用券方式よりも従来のクレジットカード決済に近い使い方ができます。 一方で、PayPayカード以外のクレジットカード支払いでは、PayPayポイントは付与されません。 三井住友カード側の通常ポイントは貯まりますが、PayPayステップなどのPayPay側のポイント還元とは別物です。 これまでの経緯:PayPayの他社クレカ問題は何度も揉めていた PayPayの他社クレジットカード利用をめぐっては、これまでも何度か大きな変更が発表され、そのたびに利用者から反応がありました。 最初に大きく話題になったのは、2023年5月の発表です。PayPayは当初、2023年8月1日以降、PayPayカードとPayPayカード ゴールド以外のクレジットカードをPayPayアプリで利用できなくすると案内しました。さらに、2023年7月初旬からはクレジットカードの新規登録も停止するとしていました。つまり、当初の発表通りであれば、他社クレジットカードはかなり短期間でPayPayから締め出される予定でした。 しかし、この発表に対して、他社クレジットカードを使っていたユーザーからさまざまな意見が寄せられました。PayPay側も、一部ユーザーを困惑させる結果になったことを反省していると説明し、2023年6月に方針を見直しました。その結果、他社クレジットカードの利用停止時期は、2023年8月1日から2025年1月へ延期されました。これが1回目の大きな延期です。 その後、2024年12月には、2025年1月に予定していた他社クレジットカード利用停止について、再び見直しが発表されました。PayPayは、ユーザーが他社クレジットカードを引き続き利用できるよう、新たな利用方式を検討していると案内しました。その背景として、PayPayはサービス開始以来、他社クレジットカード決済において、国際ブランドなどが定める手数料が決済システム利用料を上回る状態が続いていると説明しています。要するに、PayPay側から見ると、他社クレジットカード決済はコスト面の負担が重い支払い方法だったということです。 ただ、ユーザー側から見ると、すでに使っていたカードが急に使えなくなるのは不便です。特に、ポイント還元率の高いカードをPayPayに登録して使っていた人、PayPayしか使えない店で他社カードのポイントを取りに行っていた人にとっては、かなり大きな変更でした。 今回の「他社カード利用券」は、その折衷案のような位置づけです。 完全に他社カードを排除するのではなく、他社カードを使う道は残す。ただし、従来の直接決済ではなく、利用券を購入する方式に変える。 そういう形で落ち着いたと見ることができます。 改善ポイント:他社クレジットカードが完全終了にはならなかった 今回の変更を改善と見るなら、一番大きいのは「他社クレジットカードが完全終了にはならなかった」点です。 当初は、PayPayカード以外のクレジットカードが使えなくなる方向で案内されていました。 そこから考えると、Visa、Mastercardの他社クレジットカードで他社カード利用券を購入し、PayPay加盟店で使える道が残ったのは改善です。 PayPayカードを作りたくない人、すでに使っている高還元カードを活用したい人にとっては、完全に選択肢がなくなるよりは良い内容です。 また、利用券に有効期限がない点もメリットです。 一度購入した利用券をすぐに使い切れなくても、期限切れを気にしなくてよいのは安心材料です。 改悪ポイント:その場で直接カード払いできなくなる 一方で、使い勝手の面では改悪と感じる人も多そうです。 これまでは、登録済みの他社クレジットカードを支払い方法として選べば、そのまま決済できました。 しかし今後は、原則として事前に「他社カード利用券」を購入する必要があります。 これはかなり大きな違いです。 支払いのたびにカード決済するのではなく、まず利用券を買い、その利用券を消化していく形になります。 さらに、購入単位は1万円単位です。 少額決済だけにPayPayを使っている人にとっては、事前に1万円分を購入するのが心理的に重いと感じるかもしれません。 また、オンライン加盟店など一部のPayPay加盟店では、他社カード利用券が使えない場合があります。 実店舗でのPayPay決済が中心の人は使える場面が多いと思われますが、オンライン決済でもPayPayを使っていた人は注意が必要です。 ポイント還元面ではどうなる? ポイ活目線で見ると、今回の変更はかなり微妙です。他社カード利用券を購入することで、利用したクレジットカード側のポイントは狙える可能性があります。 例えば、普段使っている高還元カードで他社カード利用券を購入できれば、カード側のポイント還元を受けながらPayPay加盟店で使えることになります。 ただし、PayPay側の特典はかなり限定されます。他社カード利用券は、PayPayクーポン以外のサービス、定常特典、キャンペーンの対象外と案内されています。 つまり、PayPayステップのポイント還元や、PayPayクレジット限定のキャンペーンなどを重視する人にとっては、PayPayカードやPayPayクレジットのほうが有利になりやすいです。 他社カード利用券は、「PayPayを使える店で、手持ちの他社クレジットカードを間接的に使う手段」と考えたほうがよさそうです。…
ニュースカテゴリー:クレジットカード
【アメックスプラチナ改定】年会費据え置きで特典強化も、招待日和・海外旅行保険自動付帯などは終了へ
アメリカン・エキスプレスは、2026年7月1日からプラチナ・カードの特典・サービスを改定しました。 今回の改定では、年会費は据え置きのまま、一部の旅行・ホテル・ダイニング特典が強化されています。 一方で、これまで使いやすかった特典の終了や、条件が厳しくなる内容も含まれています。 特に注目したいのは、年間500万円以上のカード利用を前提にした特典が増えている点です。 つまり、今回の改定は「プラチナ・カードを年間で大きく使う人」には改善になりやすい一方、「年会費に対して使いやすい特典を回収していた人」には改悪と感じやすい内容です。 今回の改定内容まとめ 主な変更点は以下の通りです。 項目 改定前 改定後 評価 年会費・基本カード 165,000円(税込) 165,000円(税込) 据え置き 家族カード 4枚まで無料 4枚まで無料 据え置き プレミアム フリー・ステイ・ギフト 継続で1泊分 継続で1泊分+年間500万円以上利用でさらに1泊分 改善 トラベルクレジット 継続で2万円分 終了し、条件付きでエアライン・クレジット10万円分へ 人によって評価が分かれる エアライン・クレジット なし 年間500万円以上利用+継続で10万円分 条件付き改善 ホテルメンバーシップ 4つのホテルグループの上位ステータス 6つのホテルグループの上位ステータスへ拡大 改善 グローバル・ダイニング・キャッシュバック 20%還元、年間最大4万円 50%還元、年間最大4万円 改善 2 for 1 ダイニング by 招待日和 2名以上の予約で1名分無料 終了 改悪 ラグジュアリー・ショッピング キャッシュバック、パーソナル・ショッピングあり 終了 改悪 海外旅行傷害保険 自動付帯+利用付帯 利用付帯のみ 改悪 ゴルフ保険 自動付帯 終了 改悪 改善ポイント1:年会費は据え置き まず大きいのは、基本カードの年会費が165,000円(税込)のまま据え置かれている点です。 家族カードも4枚まで無料のままです。 近年、プレミアムカードでは年会費の値上げと特典改定がセットになるケースも多いため、今回のアメックスプラチナは「年会費を上げずに特典構成を入れ替えた」形です。 ただし、年会費が変わらないから単純な改善というわけではありません。 使える特典が増えた人もいれば、今まで使っていた特典がなくなる人もいます。 今回の改定は、金額だけではなく「自分が使う特典が残るのか、条件を満たせるのか」で判断する必要があります。 改善ポイント2:フリー・ステイ・ギフトが最大2泊に プレミアム フリー・ステイ・ギフトは、今回の改定で強化されます。 これまで通り、カードを継続すると1泊2名分の無料宿泊券がもらえます。 さらに、年間500万円(税込)以上のカード利用とカード継続を達成すると、もう1泊分が追加されます。 つまり、条件を満たせば最大2泊分の無料宿泊特典になります。 旅行好き、ホテルステイ好きにとってはかなり大きな改善です。 特に、夫婦や家族で国内旅行をする人、ホテルステイを毎年楽しんでいる人にとっては、年会費回収に使いやすい特典になります。 ただし、2泊目をもらうには年間500万円以上のカード利用が必要です。 もともと年間500万円以上をアメックスプラチナに集約している人ならメリットがありますが、無理に決済を寄せて条件達成を狙う場合は慎重に考えたほうがよさそうです。 改善ポイント3:エアライン・クレジット10万円分が追加 新たに、エアライン・クレジット10万円分が追加されます。 これは、毎年1年間のプログラム期間中に500万円(税込)以上カードを利用し、カードを継続した場合にもらえる特典です。 アメリカン・エキスプレス・トラベル オンラインで海外航空券を購入する際に使えます。 金額だけを見ると、10万円分はかなり大きいです。 これまでの継続特典だった2万円分のトラベルクレジットと比べると、額面上は大幅に増えています。 ただし、ここは評価が分かれるポイントです。 エアライン・クレジットは、年間500万円以上の利用が必要です。 さらに、対象は海外航空券の購入で、1回の予約・決済で30万円(税込)以上の海外航空券を購入する場合に使える内容です。 国内航空券、ホテル、レンタカーの予約は対象外です。 そのため、海外旅行で高額な航空券を購入する人には改善ですが、国内旅行中心の人、ホテル予約に使える2万円分のトラベルクレジットを重宝していた人には使いにくくなる可能性があります。 「2万円から10万円に増えた」と見ると改善ですが、「使える場面がかなり限定された」と見ると改悪でもあります。 改善ポイント4:ホテルメンバーシップが4グループから6グループへ ホテルメンバーシップも強化されます。 これまで4つのホテルグループの上位ステータスが対象でしたが、改定後は6つのホテルグループに拡大します。 新たに、オークラ ニッコー ホテルズのOne Harmonyエクスクルーシィヴメンバー、ALL Accorのゴールドステータスが追加予定です。 ホテルステータスは、部屋のアップグレード、レイトチェックアウト、優先対応などにつながることがあるため、ホテルをよく使う人にはメリットがあります。 特に、国内ホテルをよく使う人にとって、オークラ ニッコー系が追加される点は注目しやすい改善です。 一方で、ホテルステータスは使って初めて価値が出る特典です。 対象ホテルに泊まらない人、旅行頻度が少ない人には、年会費回収の材料としては弱く感じるかもしれません。 改善ポイント5:グローバル・ダイニング・キャッシュバックが20%から50%に グローバル・ダイニング・キャッシュバックは、還元率が20%から50%に引き上げられます。 年間最大4万円までという上限は変わりません。 この変更は、対象レストランを使う人にとってはかなり分かりやすい改善です。 これまでは20%還元だったため、年間上限4万円を取り切るには20万円分の利用が必要でした。 改定後は50%還元になるため、8万円分の利用で上限4万円に到達します。…
ビューカードの駅ビル・エキナカ優待が拡大・JRE CARDの改悪
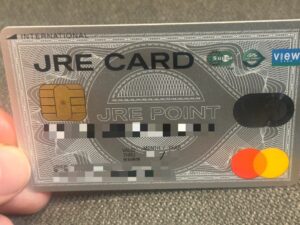
JR東日本とビューカードは、駅ビル・エキナカでJRE POINTが最大3.5%貯まる対象カードを、2026年9月1日から拡大すると発表した。 これまで対象は「JRE CARD」のみだったが、新たに「ビューカード スタンダード」「ビューカード ゴールド」「大人の休日倶楽部ミドルカード」「大人の休日倶楽部ジパングカード」「ルミネカード」などが加わり、対象は計6券種となる。 「JRE CARD一択」から、選べる優待へ 今回のポイントは、駅ビル・エキナカでの買い物優待が、JRE CARD中心の仕組みから、より幅広いビューカード利用者に広がることだ。通勤・通学、旅行、日常の買い物など、使う人のライフスタイルに合わせてカードを選びやすくなる。 ポイントの内訳は、対象店舗での利用時に通常ポイント1%、翌日までに期間限定ポイント2%、さらに請求金額確定時に通常ポイント0.5%が付与され、合計で最大3.5%となる。 JRE CARDはポイントの貯まり方が変更(改悪) JRE CARDについては、2026年9月1日からポイントの貯まり方が変更される。これまで100円(税抜)につき通常ポイント3%だったが、変更後は通常ポイント1%+期間限定ポイント2%となる。最大還元率は維持される一方で、期間限定ポイントの有効期限には注意したい。 2027年からビューサンクスボーナスも対象に さらに、2027年3月6日利用分からは、JRE CARDも年間利用額に応じてボーナスポイントがもらえる「ビューサンクスボーナス」の対象となる。日常の買い物でJRE CARDを使う人にとっては、ポイントを上乗せできる機会が増える形だ。 注意点:最大3.5%は使い切ってこそお得 一方で、最大3.5%のうち2%分は期間限定ポイントとなるため、貯めるだけでなく、期限内に使うことが重要になる。また、ルミネ・ニュウマン各館でルミネカードを利用する場合など、一部は最大3.5%付与の対象外となるため、利用前に対象条件を確認しておきたい。 今回の変更は、JR東日本グループが駅ビル・エキナカを軸にした「日常利用の囲い込み」をさらに強める動きといえる。鉄道利用だけでなく、駅周辺での買い物まで含めてポイントを貯めたい人にとって、ビューカードの使い勝手は一段と高まりそうだ。
ローソンPontaプラスが実質改悪へ 最大15%還元は維持も「貯めやすさ」は大幅低下
ローソン銀行が発行するクレジットカード「ローソンPontaプラス」の最大15%ポイント還元特典について、2026年6月16日利用分から条件が変更されます。 表向きの最大還元率は「15%」のまま維持されますが、従来よりも達成条件が複雑化し、ポイントを貯める難易度は大きく上がります。特に、特約店利用時の上乗せ還元率の低下、月5万円利用条件の対象変更、楽Payのリボ残高条件追加、月間3万円の還元上限新設は、利用者にとって実質的な改悪といえる内容です。 ローソンPontaプラスの最大15%還元とは ローソンPontaプラスは、通常利用で1%還元となる年会費無料のクレジットカードです。さらに、オーケー、スシロー、くら寿司、松屋、U-NEXTなどの対象店舗では、条件を満たすことで最大15%のPontaポイント還元を受けられる点が大きな魅力でした。 従来は、対象店舗で利用するだけで基本還元1%と対象店舗利用分の上乗せ7%を合わせて、実質8%還元が狙えました。さらに、月間5万円以上のカード利用や楽Payの登録条件を満たすことで、最大15%まで還元率を高められる仕組みでした。 しかし今回の変更により、「最大15%」という数字は残るものの、その内訳と条件が大きく変わります。 変更は2026年6月16日利用分から 今回の条件変更は、2026年6月16日(火)利用分から適用されます。2026年6月15日(月)までの利用分については、従来の条件が適用されます。 発表から適用開始までの期間が短いため、対象店舗でローソンPontaプラスをメインに使っていた人は、早めに使い方を見直す必要があります。 従来制度と変更後の比較 項目 従来 2026年6月16日以降 影響 基本還元 1% 1% 変更なし 対象店舗利用分 +7% +4% 使うだけでもらえる上乗せが3%低下 月間ショッピング5万円以上利用 +2% +4% 還元率は上がるが、対象店舗以外のMastercard加盟店利用が条件に 楽Pay登録 +5% +5% リボ残高5万円以上の条件が追加され、達成ハードルが上昇 ぽんたまATM利用 なし +1% 新たな条件として追加 還元対象上限 原則上限なし 月間3万円(税込)まで 高額利用者ほど還元額が減りやすい ポイント加算時期 利用期間の翌月末頃 利用期間の3か月後の末頃 ポイント反映が大幅に遅くなる 最大の改悪ポイントは「使うだけで高還元」が弱くなること 今回の変更で最も大きいのは、対象店舗利用分の上乗せ還元が+7%から+4%に下がる点です。 従来は、対象店舗でローソンPontaプラスを使うだけで、基本還元1%と対象店舗上乗せ7%を合わせて8%還元が狙えました。これに対し、変更後は基本還元1%と対象店舗上乗せ4%を合わせて5%還元となります。 つまり、特約店でカードを使うだけのライトユーザーにとっては、還元率が8%から5%へ下がる計算です。最大15%という数字は残っていても、何も考えずに使うだけで得られるお得さは大きく低下します。 月5万円条件は「対象店舗以外」の利用が必要に 月間ショッピング5万円以上利用の特典は、従来の+2%から変更後は+4%に上がります。一見すると改善のように見えますが、重要なのは対象となる利用先です。 変更後は、月5万円以上利用の集計対象が「対象店舗を除くMastercard加盟店」となります。つまり、オーケーやスシローなどの対象店舗でいくら使っても、この月5万円条件の達成にはカウントされません。 たとえば、対象店舗で月3万円分の還元を受けたい場合、変更後はその3万円とは別に、対象店舗以外で月5万円以上のカード利用が必要になります。最大還元を狙うには、合計で月8万円程度の利用が必要になるケースも出てきます。 対象店舗を中心にローソンPontaプラスを使っていた人にとって、この変更は大きな負担です。これまで「特約店で使えば自然に高還元」だったカードが、「特約店以外でも一定額を使わなければ高還元になりにくい」カードへ変わります。 楽Payはリボ残高5万円以上が条件に 楽Pay登録による+5%還元も、還元率自体は維持されます。しかし、変更後は「お支払上限金額1万円以下の設定」に加えて、集計時点でショッピングリボ払い残高5万円以上という条件が追加されます。 従来は、楽Payを設定しつつ繰り上げ返済などを活用することで、リボ手数料を抑えながら条件達成を狙う利用者もいました。しかし変更後は、集計時点で5万円以上のリボ残高が必要になるため、手数料負担を避けにくくなります。 ローソンPontaプラスのリボ払い手数料率は実質年率18.00%です。単純計算では、5万円のリボ残高を2か月維持すると、手数料は約1,500円になります。月3万円の利用に対して+5%分のポイントは最大1,500ポイントなので、条件達成のためにリボ残高を維持すると、ポイント還元分が手数料で相殺される可能性があります。 実際の手数料は利用日や支払日、残高、返済方法によって変わりますが、ポイント目的で楽Pay条件を達成するメリットは従来よりも大きく低下したといえるでしょう。 月間3万円の上限新設も痛い 変更後は、最大15%還元の対象となる利用額に月間3万円(税込)の上限が設けられます。 これにより、対象店舗で月3万円を超えて利用した分については、最大15%還元のボーナス対象外となります。基本還元1%は付与されるとしても、ボーナス還元を大きく狙っていたヘビーユーザーにとっては大きな改悪です。 特に、オーケーなどのスーパーで食費をまとめて支払っていた家庭や、外食・サブスク利用をローソンPontaプラスに集約していた人は、従来よりもポイントを伸ばしにくくなります。 ぽんたまATM条件の追加で手間も増加 変更後は、新たに「ぽんたまATM」の登録およびローソン銀行ATMでの月1回の入出金取引により、+1%の還元が追加されます。 この条件自体は、対象金融機関を利用している人であれば達成できる可能性があります。しかし、最大還元を狙うためにATM取引という新たな手間が加わる点は、利便性の低下といえます。 これまでカード決済とアプリエントリーを中心に完結していた条件が、リボ残高管理やATM取引まで必要になるため、ポイ活に慣れていない人ほど難しく感じるでしょう。 ポイント加算も「翌月末頃」から「3か月後の末頃」へ ポイント加算時期も変更されます。従来は利用期間の翌月末頃に加算されていましたが、変更後は利用期間の3か月後の末頃に加算される予定です。 ポイント還元は、早く使えるほど価値を感じやすいものです。加算時期が大きく遅れることで、ポイントを日常の買い物にすぐ使いたい人にとっては利便性が下がります。 ローソン店舗での最大6%還元は別枠 なお、今回の変更は主に、オーケー、スシロー、くら寿司、松屋、U-NEXTなどの対象店舗における最大15%還元特典の条件変更です。 ローソン、ナチュラルローソン、ローソンストア100での通常のお買上げポイントについては、ローソンPontaプラス決済で最大6%還元が案内されています。毎月10日・20日にローソンアプリでエントリーすることで還元率が上がる仕組みは、今回の最大15%還元特典とは別に考える必要があります。 なぜ「実質改悪」といわれるのか 今回の変更は、最大還元率だけを見ると「15%のまま」です。しかし、実際の使い勝手を見ると、従来よりも厳しい内容になっています。 対象店舗で使うだけの還元率が8%相当から5%相当に低下 月5万円条件が対象店舗以外の利用に限定 楽Payにリボ残高5万円以上の条件が追加 最大還元の対象利用額が月3万円までに制限 ポイント加算時期が大幅に後ろ倒し 最大還元にはATM利用という新たな手間も発生 これらを踏まえると、「最大15%」という見た目のインパクトは維持しつつ、実際には多くの利用者が満額還元を受けにくくなる変更です。 今後もローソンPontaプラスは使うべきか ローソンPontaプラスは、通常還元率1%、ローソン店舗で最大6%還元という点では、引き続き使いやすいカードです。Pontaポイントを日常的に使う人や、ローソンをよく利用する人にとっては、完全に魅力がなくなったわけではありません。 一方で、対象店舗での最大15%還元を目的に使っていた人は注意が必要です。特に、リボ払いを避けたい人、対象店舗以外で月5万円以上使わない人、月3万円を超えて特約店を利用する人にとっては、従来よりも還元メリットが下がる可能性があります。 今後は、ローソンPontaプラスを「最大15%還元カード」として見るのではなく、「ローソンやPonta経済圏で使いやすい1%還元カード」として位置づけ直す必要がありそうです。 まとめ:最大15%は残るが、誰でも狙いやすい特典ではなくなる 今回のローソンPontaプラスの条件変更は、最大還元率だけを見れば据え置きです。しかし、内容を細かく見ると、対象店舗での上乗せ還元率は下がり、月5万円条件の達成は難しくなり、楽Payにはリボ残高条件が追加されます。 さらに、月間3万円の還元上限とポイント加算時期の遅延も加わるため、利用者にとってはかなり厳しい変更といえます。 これまでローソンPontaプラスを特約店用の高還元カードとして活用してきた人は、2026年6月16日以降の利用方法を見直すタイミングです。最大15%という数字だけで判断せず、自分の利用額、対象店舗以外での決済額、リボ払いへの考え方、Pontaポイントの使い道まで含めて、継続利用するかどうかを検討したいところです。
Visa、Apple Payのタッチ決済で最大500円キャッシュバック 「タッチでVisa割」第3弾、牛角・くら寿司・KFC・西松屋・PARCOなどはさらに10%還元
ビザ・ワールドワイド・ジャパンは2026年6月1日、「Apple Payでも!タッチでVisa割キャンペーン!」を2026年6月11日(木)から7月19日(日)まで全国で実施すると発表した。Visaが進める「タッチ決済全国キャッシュレス推進プロジェクト」の第3弾にあたる施策で、今回はApple PayによるVisaのタッチ決済利用を促進する。 キャンペーンでは、事前に「Visa割」へ登録したVisaカードをApple Payに設定し、対象期間中にApple PayでVisaのタッチ決済を1回1,000円以上(税込)利用すると、ルーレット形式の「Visa割チャンス」に参加できる。キャッシュバック額は1等500円、2等100円、3等5円で、1つのVisaカードにつき最大25回まで抽選に参加できる。過去6カ月間にVisaでの取引がない「新規利用者」は、初回抽選分のキャッシュバック額が実質2倍になる。 さらに、牛角、しゃぶしゃぶ温野菜、くら寿司、ケンタッキー・フライド・チキン、西松屋チェーン、PARCOでは、1回1,500円以上(税込)のApple PayによるVisaのタッチ決済で、通常のルーレットに加えて利用金額の10%がキャッシュバックされる。こちらの上限は1つのVisaカードにつき期間中1,000円まで。 キャンペーンのポイント 項目 内容 注意点 キャンペーン名 Apple Payでも!タッチでVisa割キャンペーン! Visaの「タッチ決済全国キャッシュレス推進プロジェクト」第3弾。 期間 2026年6月11日(木)0:00〜2026年7月19日(日)23:59 早期終了の可能性あり。鉄道など一部交通機関では対象期間の扱いが異なる場合がある。 対象決済 Apple PayでVisaのタッチ決済を1回1,000円以上(税込)利用 Apple Pay上でVisaブランドのカードを選んで決済する必要がある。iD、QUICPayなどVisa以外の決済手段は対象外。 参加条件 Visa割にメールアドレスとカード番号を事前登録 既にVisa割に登録済みの場合は再登録不要。登録後、決済データが反映されるまで時間がかかる場合がある。 特典 1回1,000円以上の利用ごとに、最大500円キャッシュバックのルーレットに参加 抽選メール配信後240時間以内にルーレットを回す必要がある。 参加上限 1つのVisaカードにつき最大25回まで 複数のVisaカードを持っている場合は、条件を満たせばカードごとに対象となる。 新規利用者特典 初回の抽選によるキャッシュバック金額が実質2倍 2025年12月1日〜2026年5月31日の間にVisaでの取引がないカードが対象。 ルーレットのキャッシュバック額 等級 キャッシュバック額 当選確率 1,000円利用時の見方 1等 500円 1% 1,000円利用なら実質50%相当。新規利用者の初回は実質1,000円相当となる可能性がある。 2等 100円 8% 1,000円利用なら実質10%相当。 3等 5円 91% 必ずキャッシュバックはあるが、多くの利用者は5円還元となる設計。 理論上の平均額 約17.55円 確率通りに抽選された場合 1,000円利用時の期待還元率は約1.755%。ただし、実際の結果は抽選次第。 第1弾の「スマホで!タッチでVisa割キャンペーン!」では、1等500円の当選確率が10%、2等150円が30%、3等100円が60%だった。これと比べると、第3弾は抽選1回あたりのキャッシュバック期待額が大きく下がった。一方で、今回はApple Payに特化し、特定店舗での10%上乗せキャンペーンを組み合わせることで、日常の買い物や外食で使いやすい設計になっている。 特定店舗ではさらに10%キャッシュバック 今回の第3弾では、通常のルーレットに加えて、対象店舗での10%キャッシュバック施策も同時に実施される。対象店舗で1回1,500円以上(税込)、Apple PayでVisaのタッチ決済を行うと、利用金額の10%がキャッシュバックされる。上限は1つのVisaカードにつき期間中1,000円までのため、対象店舗で合計1万円利用すると10%還元分の上限に達する。 対象店舗 ジャンル 特典 条件 牛角 焼肉 利用金額の10%キャッシュバック 1回1,500円以上(税込)、Apple PayでVisaのタッチ決済 しゃぶしゃぶ温野菜 外食 利用金額の10%キャッシュバック 一部対象外店舗あり。対象外店舗リストの確認が必要。 くら寿司 回転寿司 利用金額の10%キャッシュバック 通常ルーレットの対象にもなるため、1,500円以上の利用なら二重に特典を狙える。 ケンタッキー・フライド・チキン ファストフード 利用金額の10%キャッシュバック 店舗によりVisaのタッチ決済で支払えない商品・サービスがある場合がある。 西松屋チェーン 子育て・日用品 利用金額の10%キャッシュバック 子育て世帯の日用品購入でも使いやすい対象店舗。 PARCO 商業施設 利用金額の10%キャッシュバック テナントやレジによって対象外となる可能性があるため、利用前に確認したい。 特定店舗キャンペーンは、1回1,500円以上の決済が条件だ。例えば、対象店舗で1,500円を利用した場合、10%分の150円に加え、通常ルーレットで最低5円、最大500円のキャッシュバックを受けられる可能性がある。新規利用者が初回に対象店舗で利用した場合は、ルーレット部分のキャッシュバック額が実質2倍になる。 第1弾・第2弾・第3弾の比較 今回の第3弾は、これまでのキャンペーンと比べると対象決済の範囲が絞られている。第1弾はApple Payだけでなく、Google Pay、Samsung Wallet、Garmin Payなどを含むスマホ・ウェアラブル決済全般が対象だった。第2弾は鉄道乗車に特化し、物販ではなく移動シーンでのタッチ決済を広げる狙いがあった。第3弾は、Apple PayでのVisaタッチ決済に焦点を当てている。 区分 キャンペーン名 期間 主な対象 特典内容 第1弾 スマホで!タッチでVisa割キャンペーン! 2026年2月10日〜4月30日予定。ただし本体キャンペーンは予算上限に達し、2026年3月26日23:59に早期終了。 スマートフォン・ウェアラブルデバイスでのVisaタッチ決済。Apple Pay、Google Pay、Samsung…
エポスカード、Suica・PASMO・au PAY・ANA Payなどチャージのポイント加算を終了 2026年8月1日から、年間ボーナス利用額には引き続き算入
エポスカードは2026年6月1日、決済サービスへのチャージ利用時におけるエポスポイントの加算を、2026年8月1日(土)利用分から終了すると発表した。対象には、モバイルSuica、モバイルPASMO、モバイルICOCA、SAPICAなどの交通系ICへのチャージに加え、ANA Pay、au PAY、Kyash、JAL Pay、TOYOTA WALLET、VポイントPay、楽天Edy、Revolut、ワンバンクなど、多数の決済サービスへのチャージが含まれる。 一方で、エポスプラチナカード・エポスゴールドカード会員向けの「年間ボーナスポイント」における年間利用額には、対象チャージ分も引き続き集計される。つまり、今回の改定は「通常ポイントは付かなくなるが、年間利用額の積み上げには残る」という内容だ。三井住友カードやJCB、PayPayカードなどでは、交通系IC・決済サービスへのチャージをポイント付与だけでなく年間利用額の集計対象からも外す動きが広がっており、エポスカードは通常ポイントを絞りつつ、ゴールド・プラチナ会員向けの年間ボーナス導線は残した形となる。 発表内容のポイント 項目 内容 利用者への影響 改定日 2026年8月1日(土)利用分から 同日以降、対象チャージではエポスポイントの通常加算がなくなる。 対象 交通系ICへのチャージ、各種決済サービスへのチャージ等 モバイルSuica、モバイルPASMO、au PAY、ANA Pay、JAL Pay、Kyash、楽天Edyなど、ポイ活で使われやすいチャージ先が広く対象になる。 通常ポイント ポイント加算を終了 従来、税込200円ごとに1ポイントを期待できたチャージ利用では、2026年8月以降はポイント獲得ができなくなる。 年間ボーナスポイント エポスプラチナ・ゴールド会員の年間利用額には引き続き集計 エポスゴールドで年間100万円利用などを目指す場合、対象チャージ分は利用額の積み上げには使える。 規約改訂 2026年7月31日(金)付で関連規約を一部改訂 エポスポイント規約、エポスポイント規約(エポスオーナーカード)、一部提携カード特約などが改訂される。 ポイント加算終了の対象サービス 今回の対象は、交通系ICへのチャージと、決済サービスへのチャージ等に大きく分かれる。エポスカードを「チャージ用カード」として使っていた人ほど影響が大きい。 区分 対象サービス 注意点 交通系ICへのチャージ モバイルSuica、モバイルPASMO、モバイルICOCA、ICOCA(TOICAモデル)、SAPICA Apple PayおよびGoogle Pay経由のチャージも対象。モバイルSuica特急券、定期券、Suicaグリーン券、モバイルPASMO・モバイルICOCA等の定期券購入なども含まれる。 決済サービスへのチャージ等 ANA Pay、au PAY、IDARE、EVERING、Kyash、くまモン!Pay、KortValuta(TwooCa)、JAL Pay、ソフトバンク・ワイモバイルまとめて支払い、DeNA Pay、TOYOTA WALLET、miive、ハチペイ、バンドルカード、Visaプリペ、Vプリカ、VポイントPay、ビットキャッシュ、みきゃんアプリ、楽天Edy、ランドリーPay、Revolut、ワンバンク(旧B/43) ソフトバンク・ワイモバイルまとめて支払いは、PayPay残高へのチャージを含む。対象加盟店は今後、変更・追加される可能性がある。 従来どうだったか:通常ポイント0.5%相当を得られるチャージ先があった エポスカードの通常ポイントは、税込200円ごとに1エポスポイントが貯まる仕組みで、還元率は0.5%相当だ。これまでエポスカードは、モバイルSuicaや各種決済サービスへのチャージ用途で使われることがあり、特にエポスゴールドカードでは年間利用額の積み上げと組み合わせて利用する人も多かった。 今回の改定により、対象サービスへのチャージでは、2026年8月1日以降、通常ポイントの加算がなくなる。例えば、毎月2万円をモバイルSuicaやau PAYなど対象サービスへチャージしていた場合、通常ポイントだけで見ると、単純計算で月100ポイント、年間1,200ポイント相当の獲得機会が失われる。 利用例 2026年7月31日まで 2026年8月1日以降 差分 対象サービスに1万円チャージ 50ポイント相当 0ポイント 50ポイント減 対象サービスに毎月2万円チャージ 年間1,200ポイント相当 0ポイント 年間1,200ポイント減 対象サービスに毎月5万円チャージ 年間3,000ポイント相当 0ポイント 年間3,000ポイント減 ただし、エポスプラチナ・ゴールド会員の年間ボーナスポイントにおける年間利用額には、対象チャージ分も引き続き集計される。この点は重要だ。エポスゴールドカードで年間50万円・100万円の利用ボーナスを狙っている人にとって、チャージ分は「通常ポイントは付かないが、年間利用額の積み上げには使える」利用として残る。 エポスゴールド・プラチナ利用者への影響 今回の改定で最も注意したいのは、エポスカードの一般カード利用者と、エポスゴールド・プラチナ利用者で影響の見方が異なる点だ。一般カード利用者にとっては、対象チャージのポイント加算がなくなるため、チャージ用カードとしての魅力は大きく低下する。一方、ゴールド・プラチナ会員にとっては、年間ボーナスの利用額に引き続きカウントされるため、完全に無価値になるわけではない。 利用者タイプ 影響 見直しポイント エポスカード一般カード利用者 対象チャージで通常ポイントが付かなくなるため、チャージ用カードとしてのメリットは低下。 Suicaなど交通系ICチャージでポイントを重視するなら、ビューカードなど交通系に強いカードへの切り替えを検討したい。 エポスゴールドカード利用者 通常ポイントは付かないが、年間ボーナスポイントの年間利用額には引き続き集計。 年間50万円・100万円の達成を重視するなら、チャージ分を使い続ける余地はある。ただし通常ポイント分の目減りは把握しておきたい。 エポスプラチナカード利用者 通常ポイントは付かないが、年間ボーナス利用額には集計される。 年間利用額によるボーナスポイントを重視する場合は、対象チャージの利用額も管理対象に入る。ポイント目的だけのチャージは再検討が必要。 ポイ活・多段チャージ利用者 ANA Pay、au PAY、Kyash、JAL Pay、TOYOTA WALLET、Revolutなどが対象となるため、複数サービスを経由したポイント獲得ルートの一部が塞がる。 チャージ先ごとのポイント付与有無、利用額カウント、出口での使いやすさを再確認したい。 他社カードとの比較:チャージ還元は縮小傾向 交通系ICや決済サービスへのチャージにポイントを付けない動きは、エポスカードだけではない。三井住友カード、JCB、PayPayカードなどでも、電子マネーや決済サービスへのチャージをポイント付与対象外、または年間利用額の集計対象外にするケースが増えている。 カード・サービス 交通系IC・決済サービスチャージの扱い 年間利用額・ボーナス集計 エポスカード 2026年8月1日から、対象チャージのポイント加算を終了。 エポスプラチナ・ゴールド会員の年間ボーナスポイントにおける年間利用額には引き続き集計。 三井住友カード モバイルSuica、Apple PayのSuica、モバイルPASMO、モバイルICOCA、楽天Edy、WAON、nanaco、ANA Payなど、多くのチャージがVポイント付与対象外。ただし一部例外あり。 ゴールドカードの年間100万円利用などでも、交通系IC・決済サービスチャージは対象外となるケースが多い。 JCBカード Edy、モバイルSuica、SMART ICOCA、モバイルPASMO、nanaco、au PAY、FamiPay、Kyash、モバイルICOCA、WAON、ANA Pay、JAL PayなどがJ-POINT付与対象外の例として示されている。 J-POINTボーナスやJCB一般カード年会費無料条件の集計対象外にも含まれる。 PayPayカード ゴールド…
三菱UFJカード、優遇サービス対象店を37ブランドに拡大 スターバックス・アカチャンホンポ・カーブスなど追加、クレカ積立は最大7.0%還元へ
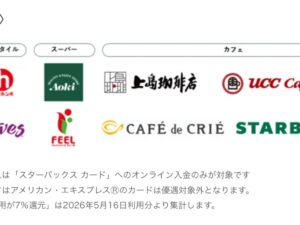
三菱UFJフィナンシャル・グループ(MUFG)などは2026年6月1日、ライフステージ総合金融サービス「エムット」の拡充策として、「三菱UFJカード」のポイント優遇サービスを見直すと発表した。最大20%のポイント還元を受けられる優遇サービス対象店を新たに8ブランド追加し、対象店は計37ブランドに広がる。あわせて対象カードに「三菱UFJカード(シルバー券面/カード券面左下にLC表記)」を追加し、三菱UFJ eスマート証券の「クレカ積立」では通常還元率の引き上げと、条件達成時の最大7.0%還元を打ち出す。 今回の改定は、三菱UFJカードを単なる決済カードではなく、銀行口座、証券、日常消費をまたいで使う「MUFG経済圏」の中核に位置づける動きといえる。特に、三井住友カードがコンビニ・飲食店、JCBがJ-POINTパートナーを軸に優待店を広げるなか、三菱UFJカードはスーパー、カフェ、子育て、フィットネスまで対象を拡大し、生活密着型の差別化を進める。 発表内容のポイント 項目 今回の内容 従来との違い 優遇サービス対象店 新たに8ブランドを追加し、対象店は計37ブランドへ拡大 従来はコンビニ、自販機、飲食店、スーパーが中心。今回、カフェ、子育て、フィットネス、地域スーパーが加わった。 追加ブランド 上島珈琲店、UCC Café Plaza、カフェ・ド・クリエ、スターバックス、フードストアあおき、フィール、アカチャンホンポ、カーブス スターバックスは「スターバックス カード」へのオンライン入金のみ対象。カーブスは入会金・月会費などが対象となる。 対象カード 三菱UFJカード、三菱UFJカード ゴールド、三菱UFJカード・プラチナ・アメリカン・エキスプレス・カードに加え、三菱UFJカード(シルバー券面/左下にLC表記)を追加 従来はLC表記のシルバー券面カードを含めていなかった。なお、提携カード等からの切替分は対象外。 クレカ積立 三菱UFJカードは0.55%、ゴールド/プラチナAMEXは通常1.1%。条件達成でゴールド等は2.0%、プラチナAMEXは最大7.0%。 従来の通常還元水準である0.5~1.0%から引き上げ。証券口座・銀行口座・カード利用を組み合わせたポイントアップ特典も強化された。 従来どうだったか:対象店は多かったが、カフェ・ライフスタイル領域は限定的だった 三菱UFJカードの優遇サービスは、対象店でのカード利用に対して、基本ポイント0.5%相当に加え、スペシャルポイント6.5%相当を上乗せし、まず7%相当の還元を受けられる仕組みだ。さらに、三菱UFJ銀行口座をカード引落口座に設定し、MDCアプリにエントリーしたうえで、アプリログイン、カード利用額、三菱UFJダイレクト、給与・年金受取、投資信託積立、公共料金・サブスク支払いなどの条件を満たすと、最大20%相当まで還元率が上がる。 ただし、最大20%は「対象店で使えば誰でも常時20%」という意味ではない。上乗せには複数の条件達成が必要で、対象店利用分にも集計期間ごとの上限がある。また、一部条件にはリボ払いや分割払い、カードローン関連の項目も含まれるため、手数料負担を考えると、無理に最大還元を狙うより、自然に達成できる条件を活用するのが現実的だ。 区分 従来の主な対象店・対象サービス 今回追加された対象店 コンビニ・自販機 セブン-イレブン、ローソン、コカ・コーラ自販機など 追加なし 飲食店 くら寿司、スシロー、ピザハットオンライン、松屋、松のや、マイカリー食堂、ゼッテリアなど 上島珈琲店、UCC Café Plaza、カフェ・ド・クリエ、スターバックス スーパー アオキスーパー、オーケー、オオゼキ、サンリブ、三和、フードワン、近商ストア、東急ストア、東武ストア、ドミー、肉のハナマサ、ジャパンミート、ヤマナカ、フランテ、フランテロゼなど フードストアあおき、フィール ライフスタイル 対象は限定的 アカチャンホンポ、カーブス 今回の追加で目立つのは、スターバックス、カフェ・ド・クリエ、上島珈琲店といったカフェ業態、アカチャンホンポ、カーブスといった生活密着型サービスが加わった点だ。三菱UFJカードはもともとスーパーの対象店が比較的多く、今回の改定で「日常の買い物」だけでなく「外出先のカフェ」「子育て」「健康・フィットネス」にも対象範囲を広げた。 三井住友カード・JCBカードとの比較 クレジットカード各社の優待店サービスは、単純に「最大還元率」だけで比較しにくい。三井住友カードはスマホのタッチ決済・モバイルオーダーを軸にコンビニ・飲食店で強く、JCBカードはJ-POINTパートナーの対象店数とEC・サブスク分野の広さが特徴。一方、三菱UFJカードは今回の拡充により、スーパーや生活関連店舗を含む「日常消費」のカバー範囲で存在感を高めた。 カード 主な最大還元 対象店の方向性 注意点 三菱UFJカード 対象店で最大20%相当 コンビニ、自販機、飲食店、カフェ、スーパー、アカチャンホンポ、カーブスなど。今回の追加で計37ブランド。 最大20%にはMDCアプリ、三菱UFJ銀行口座、カード利用、銀行・証券・対象サービス利用など複数条件が必要。対象店利用額にも上限がある。 三井住友カード/Olive 対象のコンビニ・飲食店で最大8%、家族ポイントやVポイントアッププログラム等を組み合わせて最大20% セブン-イレブン、ローソン、ミニストップ、マクドナルド、モスバーガー、ケンタッキー、吉野家、サイゼリヤ、すかいらーくグループ、すき家、はま寿司、ココス、ドトール、かっぱ寿司など。 高還元の対象は原則としてスマホのタッチ決済または対象モバイルオーダー。カード現物のタッチ決済、iD、差し込み決済などは対象外となるケースがある。 JCBカード J-POINTパートナーでポイント倍率アップ。JCBカードWでは、対象店舗で実質10.5%相当となる例もある。新規入会者向けには対象優待店で最大20%キャンペーンも展開。 J-POINTパートナーは90件規模。Amazon、Qoo10、セブン-イレブン、スターバックス、マクドナルドのモバイルオーダー、吉野家、ガスト、サンマルクカフェ、App Store、Google Play、Uber Eatsなど幅広い。 J-POINTパートナーは事前登録が必要な場合がある。最大20%は主に新規入会者向けキャンペーンで、恒常的に全会員が全対象店で20%還元を受けられるわけではない。 スターバックスの扱いは3社で異なる 今回の追加で注目されるスターバックスは、各社とも対象条件が細かい。三菱UFJカードは「スターバックス カード」へのオンライン入金が対象で、店舗での直接決済は対象外。三井住友カードは対象モバイルオーダーでの利用が軸で、スターバックス カードへのチャージは対象外。JCBはスターバックス カードへのオンライン入金・オートチャージ、Starbucks eGift、モバイルオーダーなどが対象となるが、店頭利用や店頭入金は対象外だ。 つまり、同じ「スターバックスが対象」といっても、カードで直接店頭決済すれば高還元になるとは限らない。普段の利用方法が、オンラインチャージなのか、モバイルオーダーなのか、店頭決済なのかによって、相性のよいカードは変わる。 クレカ積立は通常還元率を引き上げ、最大7.0%へ 三菱UFJ eスマート証券の「三菱UFJカード決済(投信積立)」も拡充される。毎月100円から10万円まで投資信託の積立にカード決済を利用でき、NISA口座での積立にも対応する。今回の改定では、通常還元率が三菱UFJカードで0.55%、三菱UFJカード ゴールドと三菱UFJカード・プラチナ・アメリカン・エキスプレス・カードで1.1%に引き上げられる。 さらに、三菱UFJカード ゴールド以上では、エントリー、三菱UFJ eスマート証券の出金先口座設定、または三菱UFJマネーコネクトの自動入出金サービス設定、カード引落口座の三菱UFJ銀行普通預金口座設定などの条件を満たすと、還元率が2.0%に上がる。三菱UFJカード・プラチナ・アメリカン・エキスプレス・カードでは、年間カード利用額700万円以上などの条件達成で最大7.0%となる。 カード 通常のクレカ積立還元率 ポイントアップ特典 主な条件 三菱UFJカード 0.55%相当 対象外 通常還元のみ。毎月100円~10万円の積立に対応。 三菱UFJカード ゴールド 1.1%相当 最大2.0%相当 エントリー、証券口座・銀行口座関連条件、カード引落口座の設定、年間カード利用額100万円以上など。 三菱UFJカード・プラチナ・アメリカン・エキスプレス・カード 1.1%相当 最大7.0%相当 2.0%特典に加え、年間カード利用額700万円以上などの条件達成で最大7.0%。 ゴールド以上の対象カードでは、初年度特典として、所定条件を満たせば年間カード利用額100万円未満でも12カ月間は2.0%還元の対象となる。三菱UFJ銀行、三菱UFJ eスマート証券、三菱UFJカードをまとめて使うユーザーにとっては、クレカ積立の還元率が大きな訴求材料になりそうだ。 ただし、投資信託は値動きのある金融商品であり、元本保証はない。ポイント還元だけを理由に商品を選ぶのではなく、投資対象、信託報酬、リスク、積立期間を確認したうえで利用したい。 どのカードが向いているか 利用者タイプ 相性のよいカード 理由 三菱UFJ銀行をメイン口座にしている人 三菱UFJカード 銀行口座、MDCアプリ、三菱UFJダイレクト、証券口座、クレカ積立などを組み合わせることで、優遇サービスの条件を達成しやすい。 スーパーや生活密着型店舗での利用が多い人 三菱UFJカード オーケー、オオゼキ、東急ストア、肉のハナマサ、ジャパンミート、フィール、アカチャンホンポ、カーブスなど、コンビニ・外食以外の対象店が目立つ。 コンビニ・外食チェーンをスマホ決済でよく使う人…
Olive Infiniteは高還元カードではない SMBCが狙う富裕層向け金融プラットフォーム化
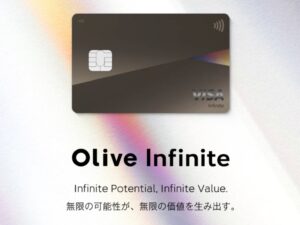
三井住友銀行と三井住友カードが、個人向け総合金融サービス「Olive」の最上位ランクとして「Olive Infinite」の提供を開始した。年会費は税込9万9000円。Visaの最上位ランク「Visa Infinite」を搭載し、基本還元率1.0%、対象コンビニ・飲食店で最大20.0%還元、三井住友カードつみたて投資で最大6.0%のポイント付与など、表面上は“高還元・高ステータスカード”として見えやすい。 しかし、今回の本質はそこではない。Olive Infiniteの本命は、カード単体のスペックではなく、銀行口座、カード決済、SBI証券、資産管理、有人コンサルティングをひとつのサービス圏にまとめる点にある。特に重要なのが、SMBCグループとSBIグループが連携して展開する「Oliveコンサルティング」だ。 つまりOlive Infiniteは、単なる「Oliveの最上位カード」ではなく、Oliveを富裕層・準富裕層向けのウェルスマネジメントサービスへ引き上げるための入口と見るべきだ。 Olive Infiniteで何が変わるのか Olive Infiniteの決済面では、「Olive フレキシブルペイ Visa Infinite」が提供される。基本還元率はクレジットモード・デビットモードで1.0%、ポイント払いモードで0.5%。買物利用枠は300万円から9999万円までとされ、入会後の利用特典として、入会月の3カ月後末までに税込100万円以上を利用すると10万ポイントが進呈される。継続特典は、年間400万円以上利用で4万ポイント、年間700万円以上利用で11万ポイントという設計だ。 プレミアムカードとしての特典も厚い。24時間365日対応のコンシェルジュサービス、世界1700カ所以上の空港ラウンジを利用できるプライオリティ・パス、毎月4枚のSHARE LOUNGEギフトチケット、ホテルステータスマッチ、ミュージアム・パス、ファインダイニング by 招待日和、4DX・ScreenXアップグレード、会員限定貸切上映会、Oliveヘルスケアなどが並ぶ。 ただし、これだけなら「三井住友カード Visa Infinite」と大きく重なる部分もある。Olive Infiniteならではの差別化は、Oliveコンサルティングを軸にした資産運用サービス、銀行口座特典、Olive残高に応じた優遇にある。 同時発表の中核機能:Oliveコンサルティング Oliveコンサルティングは、SMBCグループとSBIグループの連携によって展開される資産運用サービスの担い手だ。SBI証券のネット証券機能に、SMBC日興証券や三井住友銀行の知見を持つアドバイザーによるコンサルティング機能を組み合わせる。 サービスの入口になるのが、三井住友銀行アプリ内の「資産管理」だ。マネーフォワード MEとの連携により、預金、有価証券、保険などを含めた資産全体を見える化し、現状のポートフォリオを把握できる。さらに、専門家が設計したモデル・ポートフォリオとの比較、資産配分の診断、将来の評価額シミュレーション、SBI証券で取り扱う商品の確認・取引までをスマホ上でつなげる。 これまでのOliveは、決済・口座・証券をアプリでまとめる利便性が中心だった。これに対してOlive Infiniteでは、「資産を見える化する」「課題を発見する」「相談する」「取引する」という流れまで一体化する。ここが、従来のプレミアムカードと大きく違う。 フレキシブルコンサルティングとは何か Oliveコンサルティングの中でも注目すべきなのが、「フレキシブルコンサルティング」だ。資産運用に関する相談を、オンライン面談、対面、チャット、電話など、利用者の都合に合わせて選べる。初回はオンライン面談が基本となるが、2回目以降は相談内容や条件に応じて、チャット、電話、オンライン面談、対面相談を組み合わせられる。 さらに、アドバイザーを自分で選べる点も特徴だ。アドバイザーのプロフィールや得意分野を見ながら相談相手を選択でき、2回目以降は同じアドバイザーを継続して指名することもできる。条件を満たす利用者は、より専門性の高い「プレミアムアドバイザー」も選択可能になる。 この設計は、従来の銀行窓口とは違う。銀行側が担当者を割り当てるのではなく、利用者がアプリ上で相談相手や相談手段を選ぶ。いわば「ネット証券の自由さ」と「対面金融の安心感」を折衷したモデルだ。 Oliveコンサルティングの5つの特典 Olive Infiniteを語るうえで、Oliveコンサルティング側の特典も外せない。特典はカード還元だけでなく、資産残高やOliveアカウントランクと結びついている。 特典 内容 ポイント アドバイザー相談 資産運用に関する悩みをアドバイザーへ相談可能 条件を満たすとアドバイザー選択やプレミアムアドバイザーも利用可能 IPOチャレンジポイント Olive残高水準やアカウントランクに応じてSBI証券のIPOチャレンジポイントを付与 カード利用だけでなく資産残高が特典に反映される SBI証券専用コールデスク Olive残高水準またはアカウントランクに応じて専用窓口を案内 証券取引まわりのサポートを優先化 クレカ積立ポイント上乗せ 三井住友カードつみたて投資のポイント付与率をランク別に上乗せ Olive Infiniteは最大6.0% 年会費無料特典 条件達成でOlive フレキシブルペイ Visa Infiniteやプラチナプリファードの年会費が無料 残高条件と利用条件を満たす人ほど価値が出る ここで重要なのは、特典の評価軸が「カードをいくら使ったか」だけではないことだ。三井住友銀行の円普通預金残高、SBI証券残高、Olive残高などが関係する。つまり、Olive Infiniteは“決済額の大きい人”だけでなく、“資産をSMBC・SBI経済圏に置く人”を優遇する仕組みになっている。 他のOliveランクと比較すると違いが見える Olive Infiniteを単体で見ると、年会費9万9000円の高さが目立つ。しかし、他のOliveランクと並べると、どこが本当の差別化ポイントなのかが見えてくる。 ランク 年会費 通常還元率 クレジット・デビット クレカ積立 最大付与率 主な位置づけ Olive 一般 無料 0.5% 最大2.5% 年会費をかけずにOliveを使いたい人向け Olive ゴールド 通常5500円 年間100万円利用で翌年以降無料 0.5% 最大3.0% 日常決済を集約すればコスパが出やすい Olive プラチナプリファード 3万3000円 1.0% 最大5.0% ポイント還元とクレカ積立を重視する高利用者向け Olive Infinite 9万9000円 条件達成で無料 1.0% 最大6.0% 決済・預金・証券・相談をまとめたい富裕層向け この比較で分かる通り、Olive Infiniteは通常還元率だけで見ると、プラチナプリファードと同じ1.0%だ。クレカ積立の最大付与率も、プラチナプリファードの最大5.0%に対してInfiniteは最大6.0%で、差は1ポイントにとどまる。 つまり、ポイント還元だけを目的にOlive Infiniteを選ぶのは合理的とは言い切れない。年会費差を考えると、日常決済とポイント重視ならプラチナプリファードやゴールドの方が分かりやすい選択肢になる。 一方で、Olive Infiniteは、資産運用相談、アドバイザー選択、銀行口座特典、SBI証券連携、Visa Infiniteの体験価値をまとめて使う人に向いている。単なるカードではなく、金融生活全体をひとつのアプリとグループ内サービスに寄せる人ほどメリットが大きくなる。 銀行口座特典もInfiniteだけ上位仕様 Olive Infiniteでは、銀行口座まわりの特典も強化される。SMBCダイレクトの他行あて振込手数料は月10回まで無料、コンビニATM手数料も月10回まで無料。三井住友銀行本支店ATM、定額自動入金、定額自動送金「きちんと振込」は何回でも手数料無料となる。また、Oliveの「選べる特典」は3個選択できる。 この銀行特典は派手ではないが、意味は大きい。Olive Infiniteは、カード決済だけでなく、三井住友銀行口座をメイン口座として使わせる設計になっている。振込、ATM、定額入金、定額送金の手数料を抑えることで、給与受取、生活費管理、証券口座への資金移動までをOlive内に集約しやすくする。 三井住友カード Visa Infiniteとの違い…
三菱UFJニコス、海外事務手数料を最大4.50%に引き上げ 主要クレカで初の4%台入り 対策は?
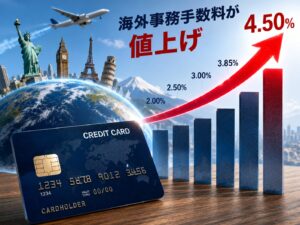
三菱UFJニコスは2026年5月15日、外貨建てショッピング利用時に円換算するための事務処理手数料を引き上げると発表した。改定後の手数料は税抜4.09%。税込ではVisaとMastercardが4.50%、JCBが4.34%、アメリカン・エキスプレスが4.30%となる。 適用開始は、三菱UFJカード会員およびフランチャイジー各社発行カードが2026年11月16日利用分から、NICOSカード会員が2026年11月6日利用分から。ただし、実際の適用は加盟店からカード会社へ売上データが届くタイミングによって前後する場合がある。 海外でクレジットカードを使う人にとって、今回の改定は大きい。国内の主要クレジットカードでは、ここ数年で海外事務手数料の引き上げが相次いできたが、多くは税込3.63%または3.85%が上限に近い水準だった。三菱UFJニコスの新料率は、その一段上となる「4%台」に入る。 改定内容:Visa/Mastercardは税込4.50%へ 国際ブランド 改定前 改定後 Visa 3.50%(税込3.85%) 4.09%(税込4.50%) Mastercard 3.50%(税込3.85%) 4.09%(税込4.50%) JCB 2.00%(税込2.04%) 4.09%(税込4.34%) American Express 2.00%(税抜・税込同一) 4.09%(税込4.30%) 10万円を外貨建てで決済した場合、Visa/Mastercardでは事務処理手数料だけで約4,500円となる。3.85%のカードなら約3,850円、3.63%なら約3,630円、1.60%のカードなら約1,600円だ。海外旅行や海外通販でまとまった金額を使う人ほど、カード選びによる差は大きくなる。 「クレカの海外事務手数料4%台」は初めてのインパクト 今回のポイントは、単なる値上げではなく、主要クレジットカードの海外事務手数料が4%台に入ったことだ。 近年、楽天カードや三井住友カードは税込3.63%、エポスカード、セゾンカード、PayPayカード、dカードなどは税込3.85%へ引き上げている。つまり、国内主要カードの高めの水準はおおむね3%台後半だった。 その中で、三菱UFJニコスのVisa/Mastercardは税込4.50%、JCBとアメリカン・エキスプレスも税込4.30%台となる。すべての提携カードや特殊カードまで網羅して「国内初」と断定するのは慎重であるべきだが、少なくとも大手カード会社の一般的な海外ショッピング手数料としては、かなり異例の4%台入りといえる。 プリペイドカードより高い、または同水準に 今回の改定で気になるのは、クレジットカードでありながら、海外利用時の手数料が一部のプリペイドカードより高くなる点だ。 カード・サービス 海外利用時の主な手数料 比較 三菱UFJニコス Visa/Mastercard 税込4.50% 今回の改定後水準 三菱UFJニコス JCB 税込4.34% 4%台 三菱UFJニコス American Express 税込4.30% 4%台 au PAY プリペイドカード 4.00% 三菱UFJニコスの改定後のほうが高い dカード プリペイド 3.63% 三菱UFJニコスの改定後のほうが高い JAL Pay 取扱15通貨以外は4.00% 三菱UFJニコスの改定後のほうが高い Kyash Card 4.50% Visa/Mastercardは同水準 Vプリカ 4.50% Visa/Mastercardは同水準 プリペイドカードは与信がないぶん、海外利用時の手数料が高めに設定されることがある。それでも、今回の三菱UFJニコスの新料率は、au PAYプリペイドカードやdカード プリペイドを上回り、Kyash CardやVプリカと同水準になる。海外決済コストだけを見れば、「クレジットカードだからプリペイドより有利」とは言いにくくなってきた。 どれを選ぶのがおすすめか 結論からいえば、海外で使うカードは「手数料の低さ」「使える場所の多さ」「補償・保険」「デポジット対応」の4点で選びたい。 1. 手数料重視なら、低料率のクレカまたはデビット系を検討 海外事務手数料を抑えたいなら、まずは1.60%前後のカードが候補になる。たとえばJCBグループ発行カードでは、海外利用時に基準レートへ1.60%を加えた換算レートが適用される。イオンカードも海外ショッピング利用時の手数料は1.60%としている。 ただし、JCBはハワイ、台湾、韓国などでは使いやすい一方、欧米や一部地域ではVisa/Mastercardより加盟店網が弱いことがある。JCBをメインにする場合でも、VisaまたはMastercardをサブで持つのが現実的だ。 2. Wise、Revolut、Sony Bank WALLETは海外決済の有力候補 海外通販や旅行中の通常決済では、Wiseデビットカード、Revolut、Sony Bank WALLETのようなデビット・送金系サービスも候補になる。 Wise:同じ通貨の残高から支払う場合はカード決済手数料が無料。通貨を両替する場合は通貨ごとの両替手数料がかかる。 Revolut:海外事務手数料0%をうたうが、無料プランでは月間無料枠、週末手数料、チャージ方法による手数料に注意が必要。 Sony Bank WALLET:対象10通貨の外貨口座に残高があれば、海外ショッピング時の事務処理経費なしで外貨残高から支払える。対象外通貨や外貨口座未開設時は1.79%の事務処理経費がかかる。 ただし、これらはクレジットカードではない。ホテルやレンタカーのデポジット、航空券購入時の補償、旅行保険の利用条件などでは、クレジットカードのほうが使いやすい場面もある。 3. 三菱UFJニコスのカードは「海外メイン決済」からは外しやすく・・・ 今回の改定後、三菱UFJニコスのカードを海外でメイン決済にするメリットは、手数料面では薄くなる。国内利用、特典、ポイント、保険、カードランクのメリットがある人は引き続き保有する価値があるが、海外旅行や海外通販で大きな金額を使う場合は、別の低コスト決済手段を用意したほうがよい。 特に、外貨建てで航空券、ホテル、海外EC、サブスクリプションを支払う人は、毎回の手数料差が積み上がる。年に数十万円以上の海外利用があるなら、カードの見直し効果は大きい。 選び方のポイント 国際ブランドだけでなく発行会社を見る VisaやMastercardだから一律ではない。手数料はカード会社ごとに違う。 ポイント還元率を差し引いた実質コストで見る たとえば手数料4.50%で還元率0.5%なら、実質負担は約4.0%。それでも低料率カードとの差は大きい。 現地では必ず「現地通貨建て」で払う 海外店舗やATMで「日本円で払うか」と聞かれた場合、日本円建て決済は独自の高い為替レートが使われることがある。原則として現地通貨建てを選びたい。 ホテル・レンタカー用にクレカは1枚残す デビットカードやプリペイドカードは、デポジットや本人確認で使いにくい場合がある。 旅行保険の条件を確認する 海外旅行保険が利用付帯の場合、旅行代金をそのカードで支払う必要がある。手数料だけでなく、保険の発動条件も確認しておきたい。 まとめ:海外利用者はカードの持ち替えを検討する時期 三菱UFJニコスの海外事務手数料引き上げは、クレジットカードの海外利用コストが新たな段階に入ったことを示している。税込4.50%という水準は、もはや一部プリペイドカードより高く、プリペイドカード上位の手数料とも同等だ。 海外利用が少ない人にとっては大きな影響がないかもしれない。しかし、海外旅行、海外通販、外貨建てサブスク、留学、出張などで継続的に外貨決済をする人は、手数料の低いクレジットカード、WiseやRevolut、Sony Bank WALLETなどを組み合わせることで、年間の決済コストを抑えられる。 これからの海外決済は、「いつものクレカ1枚」ではなく、用途別にカードを使い分ける時代になりそうだ。
JCB、タッチ決済乗車で10%還元 先行する三井住友カードに対抗
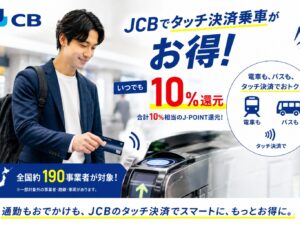
ジェーシービー(JCB)は、JCB ORIGINALシリーズ会員向けのポイントアップサービス「J-POINTパートナー」に、公共交通機関のタッチ決済乗車「クレカ乗車」を追加する。2026年5月16日利用分から1年間、対象の電車やバスなどでJCBのタッチ決済対応カード、またはJCBカードを設定したスマートフォンなどを使って乗車すると、通常ポイントを含めて合計10%相当のJ-POINTが還元される。 今回の施策は、クレジットカードのタッチ決済による公共交通機関の利用拡大を背景にしたものだ。JCBによると、対象となる公共交通機関は全国約190事業者。鉄道や路線バスに加え、空港連絡バス、都市間高速バス、フェリー、ロープウェイなども含まれる。 利用には、JCB ORIGINALシリーズ会員向けのポイントアップ登録が必要となる。J-POINTパートナーは、事前にポイントアップ登録をしたうえで対象店舗を利用すると、通常より多くポイントがたまるサービス。今回、「クレカ乗車」が10%還元対象に加わった。 また、JCBカード W、JCBカード W plus L、JCB Biz ONEを持つ会員は、今回の還元率にさらに0.5%分が上乗せされる。対象カードを日常的に使っている利用者にとっては、通勤や通学、買い物、旅行などの移動でポイントをためやすくなる。 タッチ決済乗車をめぐっては、三井住友カードもすでに優待を展開している。三井住友カードは2026年4月13日から、対象の公共交通機関で「スマホのタッチ決済乗車」を利用した場合に、最大8%相当を還元するサービスを開始している。 三井住友カード発行のVポイント対象カードでは7%相当、Oliveフレキシブルペイのクレジットモードでは8%相当のVポイントが還元される。一方で、三井住友カードの通常特典はスマートフォンでのタッチ決済乗車が対象で、カード現物によるタッチ決済乗車は対象外となっている。 JCBと三井住友カードの主な違いは以下の通り。 比較項目 JCB「クレカ乗車」 三井住友カード「スマホのタッチ決済乗車」 還元率 合計10%相当のJ-POINT還元 通常7%相当。Oliveフレキシブルペイのクレジットモードは8%相当 開始日・期間 2026年5月16日利用分から1年間 2026年4月13日開始。終了日は公式ページ上では明記されていない 対象の乗車方法 JCBのタッチ決済対応カード、またはJCBカードを設定したスマートフォンなど 対象カードを設定したスマートフォンでのタッチ決済乗車 カード現物での利用 対象 対象外 対象交通機関 電車、バスなど全国約190事業者 全国の対象鉄道・バス事業者 対象カード JCB ORIGINALシリーズ対象カード 三井住友カード発行のVポイントが貯まる個人クレジットカードなど 事前登録・条件 J-POINTパートナーでポイントアップ登録が必要 対象カードをスマートフォンに設定し、対象路線でスマホのタッチ決済乗車を利用 特典上限 JCBの発表上、上限の明記は確認できない カード券種ごとに毎月1,000ポイント、または1,000円 特徴 還元率が10%と高く、カード現物でも利用できる OliveやVポイント利用者と相性がよく、スマホ決済利用者向け 比較すると、日常的な通勤・通学で継続して使う場合は、JCBの10%還元が三井住友カードの通常7〜8%還元を上回る。さらにJCBは、タッチ決済対応カード現物でも利用できる点が大きい。スマートフォン決済を使わない人でも、カードを改札機や運賃箱の専用端末にかざすだけで対象になるため、利用のハードルは低い。 一方、三井住友カードはOliveやVポイントを日常的に使っている利用者にとって相性がよい。対象カードをスマートフォンに設定しておけば、対象の鉄道・バスで乗車するだけでポイント還元を受けられるため、すでに三井住友カードやOliveをメインカードとして使っている人には使いやすい仕組みだ。 ただし、三井住友カードの通常特典では、カード現物によるタッチ決済乗車は対象外となる。Apple Pay、Google Pay、Samsung PayのVisaのタッチ決済、またはApple PayのMastercardのタッチ決済など、スマートフォンでの利用が前提だ。この点では、カード現物でも対象になるJCBのほうが幅広い利用者に対応している。 また、対象外となる取引にも注意が必要だ。三井住友カードでは、オンラインショッピング、交通系ICカードへのチャージ、駅構内や停留所内の売店利用、定期券購入などは対象外とされている。JCBについても、一部対象外の事業者や路線があるため、実際に利用する交通機関が対象かどうかを事前に確認する必要がある。 公共交通機関でのクレジットカードタッチ決済は、訪日外国人向けの利便性向上だけでなく、国内利用者の普段使いにも広がり始めている。JCBによると、2026年3月以降は関東の主要鉄道事業者も新たに参画し、首都圏でも事業者をまたいだ利用が広がっている。 JCBの10%還元は、こうした流れを後押しする施策といえる。三井住友カードが先行して展開してきたタッチ決済乗車の優待に対し、JCBはより高い還元率と、カード現物でも使える利便性を打ち出した。今後、公共交通機関でのタッチ決済乗車をめぐるカード会社間の競争は、さらに活発になりそうだ。
ニューオータニ×ダイナースの新プレミアムカードは、「高還元」より“定宿化”を売る一枚
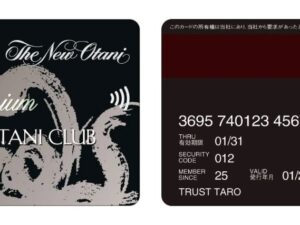
三井住友トラストクラブとニュー・オータニは、招待制カード「ニューオータニクラブ ダイナース プレミアムカード」の申込受付を2026年5月18日から開始する。年会費は本会員181,500円(税込)、家族会員は無料。入会はホテルニューオータニまたはダイナースクラブからの招待、もしくは既存の「ニューオータニクラブ ダイナースカード」からのアップグレードが基本となる。 このカードで最も注目すべきなのは、単に「黒い高級カードが増えた」という話ではない。ホテルニューオータニ東京の「エグゼクティブハウス 禅」に年1回泊まれるフリーステイ特典が付く点だ。対象はスタンダードダブル/ツイン36㎡で、同施設は「フォーブス・トラベルガイド」で7年連続5つ星を受賞している。 つまり、このカードの価値はポイント還元率やステータス感だけでは測りにくい。毎年ニューオータニの上位宿泊体験を使う前提なら、年会費の見え方が大きく変わる。一方で、ニューオータニをほとんど使わない人にとっては、特典の魅力がかなり限定されるカードでもある。 通常のダイナースプレミアムとの差額は16,500円 通常の「ダイナースクラブ プレミアムカード」の年会費は本会員165,000円(税込)、家族会員無料。今回のニューオータニクラブ ダイナース プレミアムカードは181,500円(税込)なので、差額は16,500円だ。 この差額で、エグゼクティブハウス 禅の年1回フリーステイ、ホテルニューオータニ東京・幕張・大阪・博多での客室アップグレード、ホテルイベントの優先予約、国内グループホテル利用時のポイント優遇などが追加されると考えると、ニューオータニ利用者にはかなり強い設計に見える。 逆に言えば、このカードは「どこでも使える万能カード」ではなく、「ニューオータニをよく使う人ほど得をしやすいカード」だ。ここを間違えると、年会費181,500円という数字だけが重く見えてしまう。 似たカードと比較すると、立ち位置がかなり違う カード 年会費(税込) 主な強み 向いている人 ニューオータニクラブ ダイナース プレミアムカード 181,500円 エグゼクティブハウス 禅の年1回フリーステイ、ニューオータニ各ホテルでの優待、ダイナースプレミアム特典 ニューオータニを定宿・会食・記念日利用で使う人 ダイナースクラブ プレミアムカード 165,000円 24時間コンシェルジュ、プレミアムラウンジ、レストラン優待、旅行・保険系サービス ホテル特化より、幅広いプレミアムサービスを使いたい人 Marriott Bonvoy アメックス・プレミアム 82,500円 条件達成でMarriott Bonvoy参加ホテルの無料宿泊特典、ホテルポイント、ゴールドエリート資格 国内外のマリオット系列ホテルを広く使う人 ヒルトン・オナーズ アメックス・プレミアム 66,000円 継続時のウィークエンド無料宿泊特典、ヒルトン系ホテルでの優待、ダイヤモンドステータス獲得を狙える設計 ヒルトン系列をよく使い、週末宿泊や朝食・ラウンジ特典を重視する人 ラグジュアリーカード Mastercard Black Card 110,000円 金属製カード、コンシェルジュ、ダイニング・ライフスタイル優待、ポイント還元 特定ホテルより、会食・接待・日常の上質感を重視する人 これは「ホテル版・固定ファン向けカード」 Marriott Bonvoyやヒルトンのカードは、ホテルチェーン全体を横断して使うイメージが強い。旅行先や出張先に応じて、国内外の対象ホテルを選べる柔軟さがある。ポイントを貯めて、どのホテルで使うかを後から決められるのも強みだ。 それに対して、ニューオータニクラブ ダイナース プレミアムカードは、もっと“場所が決まっている”カードだ。価値の中心は、ホテルニューオータニ東京のエグゼクティブハウス 禅、そしてニューオータニ各ホテルでの宿泊・食事・イベント利用にある。 これは弱点でもあり、強みでもある。使う場所が限定されるぶん、ニューオータニをよく使う人にとっては特典の輪郭がはっきりしている。ポイントを貯めてから使い道を探すのではなく、「毎年、禅に泊まる」「会食や記念日をニューオータニで使う」という生活動線がある人向けのカードだ。 発行記念キャンペーンも、ニューオータニ利用者向けに振り切っている 2026年11月17日申込分までは、発行記念キャンペーンも実施される。内容は、フリーステイ利用時の「エグゼクティブハウス 禅」限定「ピエール・エルメ・パリ」アフタヌーンティープレゼント、ホテルニューオータニ東京・幕張・大阪・博多で使える30,000円分のレストラン利用券、入会から3カ月以内に150万円以上利用した場合の30,000リワードポイント付与などだ。 ここでも特徴は明確だ。キャンペーン内容が、単なるポイントばらまきではなく、ニューオータニでの滞在・食事体験に寄せられている。カードの世界観を考えると、これはかなり自然な設計といえる。 このカードが向いている人・向いていない人 向いているのは、ホテルニューオータニを年に複数回使う人、エグゼクティブハウス 禅に毎年泊まりたい人、会食や記念日をニューオータニで過ごすことが多い人だ。通常のダイナースプレミアム特典に加えて、ホテル特化の上乗せを求める人にも合っている。 一方で、ニューオータニの利用頻度が低い人、ホテルをマリオット・ヒルトン・外資系ラグジュアリーホテルなどで幅広く選びたい人、年会費をポイント還元だけで回収したい人には向きにくい。特典の価値がニューオータニに集中しているため、使わなければ魅力は薄れる。 年会費の高さより、「ニューオータニを使う前提」があるか ニューオータニクラブ ダイナース プレミアムカードは、万人向けの高還元カードではない。むしろ、ニューオータニを日常の食事、記念日、宿泊、イベント利用の中心に置く人のためのカードだ。 通常のダイナースクラブ プレミアムカードとの差額は16,500円。その差額で、エグゼクティブハウス 禅の年1回フリーステイやニューオータニ独自のホテル特典が乗ると考えると、対象ユーザーにはかなり合理的に見える。 このカードの価値は、「どれだけポイントが貯まるか」よりも、「毎年ニューオータニに帰る理由があるか」で決まる。ホテルを選ぶカードではなく、ホテルを決めている人のためのカード。そこが、他のホテル系プレミアムカードとの一番大きな違いだ。