SBI新生銀行は2026年8月27日、キャッシュカードを使わず、スマートフォンだけでコンビニATMから現金を入出金できる「スマホATM」の提供を開始しました。 対応するのは全国のセブン銀行ATMとローソン銀行ATMです。SBI新生銀行アプリでATMに表示されたQRコードを読み取ることで、キャッシュカードを持っていなくても現金の預け入れ・引き出しができます。 預け入れ手数料は無料。引き出しはシルバーステージ以上なら何回でも無料、スタンダードステージでも月5回まで無料です。 SBI新生銀行が「スマホATM」を開始 SBI新生銀行のスマホATMは、SBI新生銀行アプリをキャッシュカード代わりにしてATMを利用するサービスです。 サービスの概要は以下の通りです。 サービス開始日 2026年8月27日 対応ATM セブン銀行ATM、ローソン銀行ATM 利用できる取引 現金の預け入れ、引き出し 預け入れ手数料 無料 引き出し手数料 シルバーステージ以上:何回でも無料 スタンダードステージ:月5回まで無料、月6回目以降は1回110円(税込) 必要なもの 最新版のSBI新生銀行アプリ、スマホ認証の登録 これまでSBI新生銀行のATM取引には基本的にキャッシュカードが必要でしたが、今回の対応により、財布やキャッシュカードを持たずに外出した場合でもスマートフォンだけで現金を引き出せるようになりました。 スマホATMの利用方法 利用方法はシンプルです。 SBI新生銀行アプリを起動し、「スマホATM」を選択する セブン銀行ATMまたはローソン銀行ATMで、引き出し・預け入れメニューから「スマートフォンでの取引」を選択する ATMに表示されたQRコードをSBI新生銀行アプリで読み取る アプリとATMの案内に沿って操作する 利用にはSBI新生銀行アプリを最新版へアップデートし、事前に「スマホ認証」を登録しておく必要があります。 硬貨は取り扱い不可 ATMの設置先営業時間やメンテナンス中は利用不可 無料回数はステップアッププログラムのステージによって異なる なお、SBI新生銀行の店舗内に設置されているセブン銀行ATMでも利用できます。 シルバーステージ以上なら引き出し手数料が何回でも無料 スマホATMの預け入れ手数料は、ステージに関係なく無料です。 引き出しについても、SBI新生銀行のステップアッププログラムでシルバーステージ以上なら回数制限なく無料。スタンダードステージでも月5回まで無料で、月6回目以降は1回110円(税込)です。 カードレスで利用できるだけでなく、スタンダードステージにも月5回の無料枠が用意されているため、普段使いには十分な内容といえます。 ただし、キャッシュカードを使ったATM取引とスマホATMでは手数料条件が異なる場合があります。実際に利用する際は、アプリや公式サイトで現在のステージと無料回数を確認しておきましょう。 住信SBIネット銀行がドコモの銀行になった直後にSBI新生銀行が機能強化 今回のスマホATM対応で注目したいのは、SBIグループを取り巻く銀行事業の変化です。 住信SBIネット銀行は2025年10月1日にNTTドコモの連結子会社となり、2026年8月3日には正式名称を「ドコモSMTBネット銀行」へ変更しました。個人向けサービスのブランド名は「ドコモの銀行」です。 一方、SBI新生銀行は現在もSBIホールディングスの連結子会社であり、SBIグループの銀行関連事業における中核会社に位置付けられています。 両行を巡る主な出来事を時系列で並べると、以下のようになります。 時期 主な出来事 2020年10月 住信SBIネット銀行が、キャッシュカード不要の「アプリでATM」を開始 2025年5月 SBIホールディングスが、保有する住信SBIネット銀行株式の全株式を譲渡する方針を発表 2025年10月1日 住信SBIネット銀行がNTTドコモの連結子会社となり、ドコモと三井住友信託銀行による共同経営体制へ移行 2026年8月3日 住信SBIネット銀行が「ドコモSMTBネット銀行」へ商号変更。個人向けブランドは「ドコモの銀行」に 2026年8月27日 SBI新生銀行がセブン銀行ATM・ローソン銀行ATMで使える「スマホATM」を開始 スマホATMは旧住信SBIネット銀行にも存在していた ここは誤解しやすい点ですが、スマホATM自体は、旧住信SBIネット銀行が2020年10月から「アプリでATM」として提供していました。 したがって、「旧住信SBIネット銀行にもなかった新機能をSBI新生銀行が初めて実現した」というわけではありません。 正確には、住信SBIネット銀行がSBIグループのネット銀行だった時代、SBI新生銀行側にはスマホATMがありませんでした。住信SBIネット銀行がNTTドコモ傘下に移り「ドコモの銀行」へ変わった後、SBIグループに残ったSBI新生銀行が、これまで同行になかったカードレスATM機能を新たに搭載したという構図です。 ドコモSMTBネット銀行への商号変更からわずか24日後のサービス開始となっており、SBIグループがSBI新生銀行のデジタル機能を引き上げ、旧住信SBIネット銀行が担っていた利便性の高い個人向け銀行サービスを補おうとしている動きと見ることもできます。 ただし、SBI新生銀行は今回のスマホATM開始について、ドコモSMTBネット銀行への対抗策だとは説明していません。この点は発表時期や両行の機能から見た推測です。 正直な評価、目新しくはないがSBI新生銀行には大きな改善 スマホだけでセブン銀行ATMやローソン銀行ATMを使うサービスは、旧住信SBIネット銀行をはじめ、すでに複数の銀行が提供しています。そのため、銀行業界全体で見れば今回の機能に強い目新しさはありません。 一方で、SBI新生銀行の利用者にとっては明確な改善です。特に、以下の点は使い勝手を大きく向上させます。 キャッシュカードを持ち歩かなくても現金を入出金できる セブン銀行ATMとローソン銀行ATMの両方に対応する 預け入れ手数料は無料 スタンダードステージでも月5回まで引き出し無料 シルバーステージ以上なら引き出しも何回でも無料 住信SBIネット銀行という有力なネット銀行がSBIグループを離れた一方で、SBI新生銀行はアプリ認証の刷新やスマホATM対応など、個人向けデジタルサービスを着実に強化しています。 スマホATMは革新的な新サービスではありませんが、SBI新生銀行がSBIグループの中核銀行として使い勝手を高めていくうえで、欠けていた重要な機能がようやく追加されたと評価できます。
ニュースカテゴリー:銀行
エムット Excellent Clubが2027年3月開始|年会費無料(資産は必要)のプラチナ・アメックスも発行へ
三菱UFJフィナンシャル・グループ(MUFG)は2026年8月26日、富裕層向けの新たな会員組織「エムット Excellent Club」を2027年3月に開始すると発表しました。 特に注目したいのが、会員だけが申し込める「エムット Excellent Club カード プラチナ アメリカン・エキスプレス®・カード」です。本人会員・家族会員ともに年会費無料で、三菱UFJ銀行の預かり金融資産残高に応じてポイント還元率が上がります。 ただし、クラブの入会には原則として三菱UFJ銀行の預かり金融資産残高3,000万円以上、または資産運用残高1,000万円以上という条件があります。誰でも申し込める無料のプラチナカードではありません。 「エムット Excellent Club」は2027年3月に開始 エムット Excellent Clubは、MUFGの金融サービスブランド「エムット」を富裕層向けに拡大する会員制サービスです。三菱UFJ銀行だけでなく、三菱UFJ信託銀行、三菱UFJモルガン・スタンレー証券、三菱UFJニコスなどのグループ各社が連携し、金融・非金融の両面から会員本人と家族を支援します。 サービス名 エムット Excellent Club 開始時期 2027年3月予定 本人会員の入会資格 三菱UFJ銀行の預かり金融資産残高3,000万円以上、または資産運用残高1,000万円以上 家族会員 本人会員の配偶者および3親等以内の個人 入会金・年会費 無料 入会方法 本人からの申し込み、または三菱UFJ銀行から対象者への招待 預かり金融資産残高は、資産運用残高と円預金残高の合計です。資産運用残高には投資信託、MUFGファンドラップ、国債などの公共債、外貨預金、対象となる証券取引、生命保険などが含まれ、円預金は含まれません。 入会資格は現在の「三菱UFJ銀行 エクセレント倶楽部」と同じです。MUFGは対象者を順次招待するオプトアウト方式も予定していますが、具体的な入会手続きや意思確認の方法は今後の案内を確認する必要があります。 年会費無料のプラチナ・アメックスを発行 「エムット Excellent Club カード プラチナ アメリカン・エキスプレス®・カード」は、エムット Excellent Clubの本人会員だけが申し込める会員限定カードです。 最大の特徴は、一般的なプラチナカードのような高額な年会費がかからないことです。本人カードだけでなく家族カードも年会費無料で、会員資格を維持している限り、複雑な年間利用条件なしで無料となる予定です。 カード名 エムット Excellent Club カード プラチナ アメリカン・エキスプレス®・カード 国際ブランド American Express 申込対象 エムット Excellent Clubの本人会員で、日本国内に住む20歳以上の個人 本人カード年会費 無料 家族カード年会費 無料 ポイント還元率 預かり金融資産残高3,000万円以上で1.0%、残高に応じて最大1.6%予定 対象店での還元 ポイントアッププログラムにより最大20%予定 クレカ積立 最大7.0%還元予定 付帯サービス トラベル、グルメ、保険などを予定 発行時期 2027年度上期予定 クラブ自体は2027年3月に始まりますが、カードの発行は2027年度上期ごろの予定です。 預かり金融資産残高3,000万円で1.0%、最大1.6%還元 このカードは、三菱UFJ銀行によると国内初の本格的な銀行預金残高連動型クレジットカードです。特許も出願中とされています。 預かり金融資産残高が3,000万円以上なら、通常の買い物で1.0%還元となり、残高が増えるほど還元率も上がって最大1.6%になる予定です。年会費無料のプラチナカードとして、通常還元率1.0%の時点でも十分に高く、最大1.6%が広い範囲の支払いに適用されるのであれば非常に強力です。 3,000万円を超えた後の残高区分と還元率は未公表 最大1.6%になるために必要な残高は未公表 ポイントの付与単位、月間・年間上限、対象外取引は未公表 3,000万円未満の還元率は未公表 なお、資産運用残高1,000万円以上でもクラブの本人会員になれますが、預かり金融資産残高が3,000万円未満の場合にカードが何%還元になるのかは、今回の発表では明らかにされていません。 対象店で最大20%、クレカ積立で最大7.0%還元 対象店舗で利用すると、ポイントアッププログラムにより最大20%還元となる予定です。また、クレジットカードによる投資信託などの積立では最大7.0%還元が予定されています。 どちらも「最大」の数字であり、すべての支払いや積立が20%・7.0%還元になるわけではありません。対象店舗、積立の対象サービス、利用条件、上限金額などはまだ公表されていないため、現時点では数字だけでカードの実質的な価値を判断しないほうがよいでしょう。 トラベル、グルメ、保険などのプラチナサービスも予定されていますが、空港ラウンジやコンシェルジュを含むかどうかなど、具体的な内容は未発表です。 「エムット Excellent Club」の主な会員特典 エムット Excellent Clubでは、クレジットカード以外にも、専門家への相談、預金・ローンの優遇、会員限定体験などが用意されます。 サービス 主な内容 会員限定カード 年会費無料のプラチナ・アメリカン・エキスプレス®・カード エムット Excellent Brains 金融、資産運用、資産管理、相続、不動産、税務の専門家にオンラインで相談 預金金利の優遇 円定期預金と投資信託のセット、外貨定期預金、退職金向け円定期預金などの優遇プラン ローン金利の優遇 住宅ローン、ネットDEマイカーローン、カードローン「バンクイック」の金利優遇 銀行窓口の優遇 来店・相談予約の優先枠、会員専用の紙袋や封筒 家族への資格承継 本人会員の死亡後、家族会員は入会資格を満たさなくても1年間会員資格を継続可能 会員限定体験 人気スポーツのVIP席、学芸員の解説付き美術館貸切、旅行や文化体験など Club Off…
ドコモSMTBネット銀行がdアカウント連携開始、対象スマホ決済は初年度最大4.5%還元
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2026年8月20日、銀行口座とdアカウントを連携できるサービスを開始しました。 dアカウントを連携すると、給与・年金の受け取りや口座振替、デビットカードの利用などでdポイントがたまります。さらに、条件を満たせばd払い・dカードのスマホ決済の還元率が上がるほか、dカード GOLDまたはdカード PLATINUMの年会費相当額をdポイントで受け取れるプログラムも利用できます。 特に目を引くのは、dカード PLATINUMの対象決済が初年度最大3.0%還元となり、マネックス証券の条件も達成すると最大4.5%還元になることです。ただし、対象となるのは街のお店でのスマホ決済に限られ、銀行引落しや投資積立など複数の条件があります。 dアカウント連携で始まる4つの特典 特典 主な内容 銀行の利用でdポイント 給与・年金の受け取りで月100ポイント、口座振替で1件3ポイント、デビットカードで最大2.5%還元 ためたdポイントを利用 dポイント加盟店やd払いなどで利用可能 d払い・dカードの還元率アップ 銀行引落し特典で初年度最大+2.0%、マネックス証券特典で最大+1.5% dカード年会費還元 預金残高などの条件達成で、GOLDまたはPLATINUMの年会費半額・全額相当をdポイントで還元 dアカウントを持っていない場合は、新たに無料で作成できます。ドコモの携帯電話を契約していない人でもdアカウントを作成し、銀行口座と連携できます。 給与受取・口座振替・デビットカードでdポイントがたまる dアカウントを連携すると、ドコモSMTBネット銀行の「スマートプログラム」で進呈されるポイントがdポイントになります。 対象となる取引 進呈ポイント・還元率 ポイントの種類 給与または年金の受け取り 月100ポイント dポイント(期間・用途限定) 口座振替 1件につき3ポイント dポイント(期間・用途限定) デビットカード 利用額の最大2.5% 基本還元分は通常ポイント ランク上乗せ分は期間・用途限定 デビットカードの還元率は、カードの種類とスマートプログラムのランクによって異なります。 スマートプログラムのランク プラチナデビットカード デビットカード Point+ ベーシック 1.25% 1.25% シルバー 1.50% 1.25% ゴールド 1.75% 1.50% VIP 2.00% 1.75% プラチナVIP 2.50% 2.00% ランクは預金残高や給与・年金の受け取り、口座振替などで決まります。残高だけで判定する場合の目安は、シルバーが50万円以上、ゴールドが100万円以上、VIPが500万円以上、プラチナVIPが1,000万円以上です。対象カードの契約など、残高以外の条件でランクが上がる場合もあります。 ATMと他行宛振込の無料回数もランクに応じて増え、プラチナVIPではそれぞれ月20回、VIPでは月15回、ゴールドでは月10回、シルバーでは月5回となります。 保有中のスマプロポイントはdポイントへ移行 フルーツの名前が付いた支店などでスマプロポイントを保有している場合、dアカウントを連携すると、保有ポイントを含むすべてのスマプロポイントがdポイントへ切り替わります。一度切り替えるとスマプロポイントには戻せません。 スイーツの名前が付いた支店では、dアカウントを連携していない間は「dポイント(未連携)」としてたまりますが、利用するにはdアカウントとの連携が必要です。 ためたdポイントはd払いなどに使える 銀行の利用でためたdポイントは、dポイント加盟店での買い物、d払い、ドコモの商品購入や携帯電話料金などに利用できます。 一方で、ドコモSMTBネット銀行が発行するデビットカードの支払いにはdポイントを充当できません。デビットカードの利用でdポイントをためることはできますが、そのデビットカードでポイントを使うことはできないため注意が必要です。 d払い・dカードのスマホ決済は初年度最大4.5%還元 dアカウント連携とdカードの引落口座設定などの条件を満たすと、街のお店で利用するd払いとdカードのスマホ決済に「ドコモの銀行引落し特典」が上乗せされます。 初年度の還元率はカードによって異なり、マネックス証券の条件も達成した場合は最大1.5%がさらに上乗せされます。 カード 通常還元率 銀行引落し特典 初年度 銀行特典適用後 マネックス証券特典も含む最大還元率 dカード 1.0% +0.25% 1.25% 2.75% dカード GOLD U 1.0% +1.0% 2.0% 3.5% dカード GOLD 1.0% +1.0% 2.0% 3.5% dカード PLATINUM 1.0% +2.0% 3.0% 4.5% 銀行引落し特典の対象となる買い物は2026年9月以降です。原則として毎月20日までに銀行口座とdアカウントを連携し、dカードの引落口座をドコモSMTBネット銀行に設定したうえで、翌月にdカードの利用料金が実際に引き落とされると、翌月の対象決済から還元率が上がります。 対象は街のお店でのスマホ決済 決済方法 対象となる支払い d払い 支払い方法をdカードに設定したコード決済、d払いタッチ dカード Apple Pay、Google Pay、おサイフケータイのiDを利用したスマートフォンのタッチ決済 プラスチックカードをそのまま店舗で利用する決済や、ETCカード、携帯電話料金、年会費、各種手数料、電子マネー・プリペイドカードへのチャージなどは上乗せ特典の対象外です。d払いでも、dポイント・クーポンで支払った分、モバイルSuicaへのチャージ、請求書払いなどは対象になりません。 銀行引落し特典の上乗せ分は月3,000ポイントが上限です。進呈されるのは有効期限94日間のdポイント(期間・用途限定)で、100円未満の決済は対象外となります。 対象となるdカードは、カード番号が「4363」「5344」「5365」のいずれかで始まる新しいカードです。それ以外の旧カードを保有している場合は、新しいdカードへの切り替えが必要です。 2年目以降はカード利用額によって上乗せ率が変わる 銀行引落し特典の初年度にはカード利用額の条件がありませんが、特典の初回引落月から13カ月目以降は、前々月16日から前月15日までのショッピング利用額によって上乗せ率が決まります。 判定対象期間のカード利用額…
「ドコモの銀行」8月始動 dカード・マネックス証券連携で街の買い物が還元率アップ
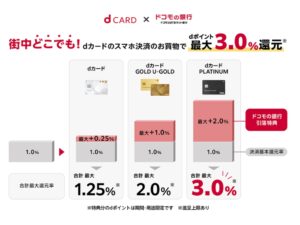
NTTドコモ・フィナンシャルグループは、連結子会社の住信SBIネット銀行が展開する個人向け銀行サービスブランドを、2026年8月3日から「ドコモの銀行」に刷新すると発表した。住信SBIネット銀行は同日付で「ドコモSMTBネット銀行」へ商号変更する予定で、個人向けサービスをドコモグループの銀行サービスとして打ち出す。 今回の変更は、単なる名称変更にとどまらない。8月20日から「ドコモの銀行」とdアカウントの連携機能を開始し、dカードの引き落としやマネックス証券口座との連携に応じて、街の買い物でたまるdポイントの還元率を上乗せする。条件を満たすと、初年度はdカードのスマホ決済で最大4.5%還元となる。 何がどう変わるのか 項目 変更前・従来 変更後 銀行サービスの見せ方 住信SBIネット銀行、d NEOBANKなどの名称で展開 個人向け銀行サービスブランドを「ドコモの銀行」に刷新 銀行の商号 住信SBIネット銀行株式会社 2026年8月3日から「株式会社ドコモSMTBネット銀行」に変更予定 アプリ名・アイコン 住信SBIネット銀行のアプリ、d NEOBANKのアイコン アプリ名を「ドコモの銀行 ドコモSMTBネット銀行アプリ」へ順次変更し、アイコンも「ドコモの銀行」へ順次変更 dアカウント連携 銀行サービスとdアカウントの連携は限定的 2026年8月20日から「ドコモの銀行」とdアカウントの連携機能を開始予定 dカード引落特典 dカードの通常還元が中心 「ドコモの銀行」をdカードの引落口座にすると、対象のスマホ決済で還元率を上乗せ マネックス証券連携 銀行・証券・カードの連携特典は限定的 マネックス証券口座との自動入金設定や積立条件により、さらに最大1.5%を上乗せ ポイント スマプロポイントによる特典 dアカウント連携後、スマプロポイントの特典はdポイント進呈に切り替わり、保有中のスマプロポイントもdポイントに切り替わる NEOBANKブランド 個人向け、BaaS提携、法人向けなどで使用 既存のBaaS提携サービスと法人向けサービスは、引き続きNEOBANKブランドを継続 街の買い物が還元率アップ 最大4.5%還元の内訳 最大4.5%還元は、dカードの通常還元率1.0%に、「ドコモの銀行引落特典」と「マネックス証券特典」を上乗せする仕組みだ。対象となるのは、街の買い物でのdカードのスマートフォンによるタッチ決済や、支払い方法をdカードに設定したd払いなど。プラスチックカードをそのまま使った決済ではなく、スマホ決済が中心となる点に注意が必要だ。 カード種別 決済基本還元率 ドコモの銀行引落特典 マネックス証券特典 初年度の合計最大還元率 dカード 1.0% 最大+0.25% 最大+1.5% 最大2.75% dカード GOLD/GOLD U 1.0% 最大+1.0% 最大+1.5% 最大3.5% dカード PLATINUM 1.0% 最大+2.0% 最大+1.5% 最大4.5% 発表で強調されている「初年度最大4.5%」は、dカード PLATINUMで、ドコモの銀行引落特典とマネックス証券特典の条件を満たした場合の最大値となる。dカード GOLD/GOLD Uでは最大3.5%、通常のdカードでは最大2.75%が目安となる。 1万円使った場合のポイント目安 カード種別 ドコモの銀行引落特典まで利用 マネックス証券特典も利用 dカード 最大125ポイント相当 最大275ポイント相当 dカード GOLD/GOLD U 最大200ポイント相当 最大350ポイント相当 dカード PLATINUM 最大300ポイント相当 最大450ポイント相当 たとえばdカード PLATINUMで1万円分の対象決済をした場合、通常還元の100ポイント相当に、ドコモの銀行引落特典の最大200ポイント相当、マネックス証券特典の最大150ポイント相当が加わり、合計で最大450ポイント相当となる計算だ。 ドコモの銀行引落特典の条件 ドコモの銀行引落特典を受けるには、dカードに登録しているdアカウントを「ドコモの銀行」に登録し、dカードの引落口座を「ドコモの銀行」に設定する必要がある。そのうえで、dカードの利用代金の引き落としがある月に、対象のスマホ決済を利用すると還元率が上乗せされる。 特典の設定は2026年8月20日から開始予定。毎月20日までにdアカウント連携とdカードの引落口座設定を行うと、翌月の買い物から還元率がアップする。対象となる買い物は2026年9月以降となる。 ドコモの銀行引落特典によるdポイント進呈上限は、月3,000ポイント。進呈されるポイントは期間・用途限定ポイントとなる。 2年目(13カ月目)以降は利用額で還元率が変わる 初回の引落月から12カ月間は初年度特典が適用されるが、13カ月目以降は、カード種別とdカードの利用額に応じて還元率が変わる。判定対象となる利用額は、各引落月の前々月16日から前月15日までのdカード利用額。対象のスマホ決済以外のdカード利用額も判定に含まれる。 カード種別 50万円以上 20万円以上50万円未満 10万円以上20万円未満 dカード PLATINUM +2.0% +0.75% +0.25% dカード GOLD/GOLD U +1.0% +0.50% +0.25% dカード +0.25% +0.25% +0.25% 13カ月目以降も高い上乗せ率を維持するには、カード種別だけでなく、一定以上のdカード利用額が必要になる。特にdカード PLATINUMで最大+2.0%を維持するには、判定期間中に50万円以上の利用が条件となる。 マネックス証券特典は最大+1.5% マネックス証券特典は、マネックス証券口座と「ドコモの銀行」を連携させることで、対象のスマホ決済に対する還元率をさらに上乗せするもの。マネックス証券口座と「ドコモの銀行」の自動入金設定を行うと+0.1%、さらに月3万円以上のdカード積立またはd払い残高積立を利用すると、合計で最大+1.5%となる。…
PayPay残高の三井住友銀行口座への送金、月5回まで無料に
三井住友銀行と三井住友カードは2026年7月8日、PayPay残高を三井住友銀行口座へ送金する際の手数料を、同日から月5回まで無料にすると発表した。ソフトバンクとのデジタル分野における包括的な業務提携の一環として実施する。 今回の取り組みは、日常的に利用されるキャッシュレス決済サービスと銀行口座の連携をよりスムーズにし、利用者の資金管理の利便性を高めることを目的としている。PayPay残高を三井住友銀行口座へ移動する際の負担を軽減することで、決済・入出金・口座管理をより使いやすくする狙いだ。人から送金されたのが使いきれず貯まっていたような方には嬉しい取り組みだと言えるだろう。 三井住友銀行への送金は月5回まで無料 PayPay残高を銀行口座へ送金できるのは、「PayPayマネー」と「PayPayマネー(給与)」のみで、利用には本人確認が必要となる。PayPayマネーライトやPayPayポイントは銀行口座への送金対象外となっている。 手数料は、PayPay銀行宛ては何度でも無料。三井住友銀行宛ては月5回まで無料となり、6回目以降は100円がかかる。なお、三井住友銀行宛ての無料化を利用するには、PayPayアプリのバージョン5.57.0以上が必要となる。また、「おまかせ振分」設定による送金には無料化が適用されない。 これまでの提携の取り組み 三井住友カードとソフトバンクは2025年5月、デジタル分野における包括的な業務提携に合意した。提携では、SMBCグループの総合金融サービス「Olive」や三井住友カードの「Vpass」と、ソフトバンクグループのデジタルサービス、PayPayを連携させることで、キャッシュレス決済や金融サービスの利便性向上を目指してきた。 その一環として、2026年3月24日からは「PayPayポイント」と「Vポイント」の相互交換が開始された。交換レートは1ポイント=1ポイントの等価交換で、PayPayポイントが他社ポイントと相互交換に対応する初の取り組みとなった。 また、今後は「Olive」のフレキシブルペイの支払いモードに、PayPay残高による支払い方法を追加する予定も示されている。これにより、Oliveを介して世界中のVisa加盟店でPayPay残高による支払いが可能になる見込みだ。 キャッシュレスと銀行口座の連携がさらに進む PayPayは日常決済で広く利用されている一方、銀行口座への払い出しには残高種別や手数料の条件がある。今回、三井住友銀行口座への送金が月5回まで無料になったことで、PayPay残高を銀行口座へ戻したい利用者にとっては、資金移動の選択肢が広がる。 三井住友銀行と三井住友カードは、今後も会社の垣根を超えたサービス連携を強化し、金融サービスの利便性向上を図るとしている。今回の手数料無料化は、ポイント交換に続く提携施策として、PayPay、三井住友銀行、三井住友カード、Oliveの連携を一段と深める動きといえそうだ。 要点まとめ PayPay残高の三井住友銀行口座への送金手数料が月5回まで無料に 6回目以降は100円 対象はPayPayマネー、PayPayマネー(給与) PayPayマネーライト、PayPayポイントは銀行口座への送金対象外 2025年5月の三井住友カード・ソフトバンク包括提携の一環 2026年3月にはPayPayポイントとVポイントの相互交換も開始済み 今後はOliveでPayPay残高による支払いにも対応予定
ことら送金、累計送金額3兆円を突破 対応424社に拡大、主要銀行の対応を時系列で振り返る
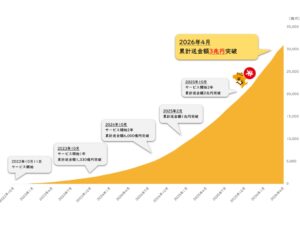
株式会社ことらは、個人間の小口送金サービス「ことら送金」の累計送金金額が3兆円を突破したと発表した。 ことら送金は、2022年10月11日に20社でサービスを開始した銀行間送金サービス。現在は対応事業者が424社まで拡大し、10万円以下の個人間送金を、対応スマートフォンアプリから原則無料で利用できる。 口座番号による送金に加え、対応アプリによっては携帯電話番号などを使った送金にも対応しており、家族間の資金移動、友人との割り勘、複数口座間の資金移動など、日常的な少額送金の手段として利用が広がっている。 ことら送金とは ことら送金は、10万円以下の個人あて送金をスマートフォンから行える小口送金インフラだ。従来の銀行振込と異なり、対応アプリによっては携帯電話番号などを使って送金できる点が特徴となっている。 送金手数料は各金融機関・事業者が決める仕組みだが、現在サービスを提供している多くの金融機関では無料で利用できる。銀行口座間で少額を動かす際の手数料負担を抑えられることから、日常使いの送金サービスとして存在感を高めている。 主な銀行の対応を時系列で振り返る 2022年10月:メガバンクなど20社でサービス開始 ことら送金は2022年10月11日、20社でサービスを開始した。 開始当初から、みずほ銀行、三菱UFJ銀行、三井住友銀行、りそな銀行、埼玉りそな銀行といったメガバンク・大手銀行が参加。横浜銀行、福岡銀行などの主要地方銀行も加わり、銀行間の小口送金インフラとしてスタートを切った。 メガバンクが初期から参加したことで、ことら送金は単なるスマホ決済アプリの送金機能ではなく、銀行口座を基盤にした新たな個人間送金サービスとして位置づけられた。 2022年11月:対応行が31行に拡大 サービス開始から約1カ月後には、対応行が31行に拡大した。 京都銀行、きらぼし銀行、静岡銀行、七十七銀行、千葉銀行、西日本シティ銀行、北陸銀行、北海道銀行、山口銀行などが加わり、地方銀行への広がりが進んだ。 この段階では、都市部だけでなく各地域の主要地銀が順次参加し始めたことが大きな特徴だった。 2023年4月:対応行が49行に 2023年4月には、対応金融機関が49行に拡大した。 伊予銀行、鹿児島銀行、四国銀行、中国銀行、八十二銀行、北洋銀行などの地方銀行に加え、ネット銀行系の「みんなの銀行」も対応した。 この時期から、ことら送金はメガバンクと一部地銀のサービスから、より広い金融機関ネットワークへと拡大していった。 2023年8月〜9月:信用金庫を含め207先に急拡大 2023年夏から秋にかけて、ことら送金の対応先は大きく増加した。 SBI新生銀行、群馬銀行、第四北越銀行、筑波銀行、武蔵野銀行、琉球銀行などが加わったほか、多数の信用金庫が参加。対応先は207先まで広がった。 これにより、ことら送金は大手銀行・地方銀行中心のサービスから、地域金融機関を含む小口送金インフラへと性格を強めた。 2024年2月:ゆうちょ銀行が対応 大きな節目となったのが、2024年2月のゆうちょ銀行の対応だ。 ゆうちょ銀行は「ゆうちょ通帳アプリ」でことら送金の取扱いを開始した。全国に広い口座基盤を持つゆうちょ銀行の参加により、ことら送金を利用できる人の裾野は大きく広がった。 銀行間の少額送金サービスとして普及を進めるうえで、ゆうちょ銀行の対応は重要な転換点だったといえる。 2024年8月:住信SBIネット銀行が対応 2024年8月には、住信SBIネット銀行がことら送金に対応した。 住信SBIネット銀行は、同社アプリや各NEOBANKアプリからことら送金を利用できるようにしたほか、条件を満たす振込でことら送金を自動適用する仕組みも導入した。 この対応により、ネット銀行利用者にとっても、ことら送金がより身近な選択肢となった。 2024年12月:390先に拡大 2024年12月には、対応先が390先に拡大した。 清水銀行のほか、多数の信用組合や労働金庫が加わり、地域金融機関のカバー範囲がさらに広がった。 ことら送金は、都市銀行や地方銀行だけでなく、信用金庫、信用組合、労働金庫を含む幅広い金融機関のサービスへと成長していった。 2025年3月:累計送金額1兆円を突破 2025年3月には、ことら送金の累計送金金額が1兆円を突破した。 2022年10月のサービス開始から2年半弱で1兆円に到達したことになり、無料の小口送金サービスとして利用が定着し始めたことを示す節目となった。 2025年10月:三菱UFJ銀行アプリでも利用可能に 2025年10月には、三菱UFJ銀行のスマートフォンアプリでもことら送金が利用できるようになった。 三菱UFJ銀行はサービス開始当初からことら送金に対応していたが、当初はBank Pay経由での利用が中心だった。銀行公式アプリ内で使えるようになったことで、利用者にとっては送金までの導線がより分かりやすくなった。 このように、対応銀行数の拡大だけでなく、各銀行アプリ内での使いやすさの改善も進んでいる。 2026年4月:対応424社、累計送金額3兆円を突破 2026年4月時点で、ことら送金の対応事業者は424社に拡大した。 あいち銀行、青森みちのく銀行なども加わり、対応金融機関はさらに増加。そのなかで、累計送金金額は3兆円を突破した。 2025年3月に1兆円を突破してから、送金額の積み上がりは加速している。ことら送金が、銀行口座を使った少額送金の選択肢として定着しつつあることがうかがえる。 メガバンクは初期から参加、アプリ対応は段階的に進化 ことら送金は、みずほ銀行、三菱UFJ銀行、三井住友銀行といったメガバンクが初期から参加していた点が特徴だ。 ただし、開始当初からすべての銀行公式アプリで同じように使えたわけではない。銀行によって、Bank PayやJ-Coin Payなど対応アプリが異なり、利用者にとっては「自分の銀行口座が対応しているか」だけでなく、「どのアプリから使えるか」も重要だった。 その後、銀行公式アプリ内での対応や、自動適用機能の導入など、使いやすさを高める動きが進んでいる。 主要ネット銀行では未対応の銀行も残る 一方で、主要ネット銀行の一部は、現時点でことら送金に対応していない。 対応事業者一覧を確認すると、楽天銀行、ソニー銀行、auじぶん銀行、PayPay銀行は掲載されていない。住信SBIネット銀行やみんなの銀行が対応済みである一方、利用者の多いネット銀行の一部が未対応である点は、今後の普及余地として残る。 ことら送金が銀行間の無料小口送金インフラとしてさらに広がるには、こうした主要ネット銀行の参加が次の焦点になりそうだ。 3兆円突破が示すもの ことら送金の累計送金額が3兆円を突破したことは、サービスが単なる新機能の段階を超え、日常的な送金手段として使われ始めていることを示している。 背景には、10万円以下の送金に特化した分かりやすさ、手数料無料で使える金融機関の多さ、24時間365日利用できる利便性がある。 特に、自分名義の別口座への資金移動、家族への仕送り、友人との割り勘精算など、少額をすぐに動かしたい場面では、従来の銀行振込よりも心理的なハードルが低い。 ただし、利用できるかどうかは、自分と相手の金融機関がことら送金に対応しているか、また利用するアプリが対応しているかによって変わる。対応事業者は424社まで増えたものの、主要ネット銀行の一部が未対応であることから、完全な標準インフラになるにはまだ拡大の余地がある。 まとめ ことら送金は、2022年10月に20社で始まった小口送金サービスから、現在では424社が対応する銀行間送金インフラへと成長した。 メガバンク、地方銀行、信用金庫、信用組合、労働金庫、ネット銀行の一部へと対応が広がり、累計送金額は3兆円を突破した。 今後の注目点は、楽天銀行、ソニー銀行、auじぶん銀行、PayPay銀行といった主要ネット銀行の対応だ。これらの銀行が加われば、ことら送金はさらに日常的な小口送金手段として使いやすくなる。 銀行振込とスマホ決済の間をつなぐ無料の小口送金サービスとして、ことら送金がどこまで普及するのか。対応金融機関の拡大と、各銀行アプリでの使い勝手の向上が今後のカギになりそうだ。
SBI新生銀行、スマホ認証を刷新 VIP Accessに幕、自社アプリでの生体認証へ
SBI新生銀行は2026年3月29日、インターネットバンキング「パワーダイレクト」とSBI新生銀行アプリで使うスマホ認証を、従来の「VIP Access」アプリから「SBI新生銀行アプリ」を用いる方式へ切り替えた。新方式はオンライン認証の国際標準「FIDO」に準拠し、スマートフォンに登録した生体認証で取引内容を承認する。取引と承認が同行アプリ内で完結するため、別の認証専用アプリを行き来する手間がなくなる。VIP Accessの新規登録はすでに停止しており、同行は公式のお知らせで旧方式を2026年6月ごろ終了予定とし、FAQでは2026年5月末まで利用可能と案内している。 同行のスマホ認証の歴史は、少なくとも2017年8月28日に始まった「新生パワーダイレクト(スマホ認証対応)」までさかのぼる。2017年時点で、振込や振込限度額変更、パワーダイレクトパスワード変更、通知Eメール登録・変更などにスマホ認証が組み込まれ、2018年3月には投資信託口座開設、マイナンバー届け出、住所変更などもスマホ認証対応の画面から扱えるようになった。2020年2月には従来版の新生パワーダイレクトが終了し、2022年10月にはセキュリティ・カードの新規発行終了が公表、2023年5月以降は既存のスマホ認証に加えてSMS認証と電話認証への移行が進められた。今回の刷新は、そうした認証手段の再設計の総仕上げと位置付けられる。 VIP Accessを軸にした旧方式は、利便性の面で不満を抱え込んでいた。同行は以前から「プッシュ通知が届かない」「iPhoneでVIP Accessが正しく表示されない」といったFAQを公開し、VIP Accessを起動したままログインすると通知が届かない場合があることや、通知が来ないときはアプリを直接起動するよう案内していた。iPhone向けには、iOSやVIP Accessのバージョンが古い可能性を挙げてアップデートを促す個別FAQも用意しており、通知遅延や表示不具合が継続的なサポート項目だったことがうかがえる。 アプリストアでの評価も厳しい。2026年3月時点で、VIP Accessの日本のApp Store評価は5点満点中1.8(141件)、Google Playでは5点満点中1.5(約1.8万件)だった。App Storeの日本語レビューには、SBI新生銀行のことら送金で使おうとして何度も失敗した、起動が遅い、承認操作が反応せずタイムアウトしやすい、といった趣旨の投稿も見られる。レビューは個別利用者の体験談ではあるものの、銀行側が案内していたトラブル対処の内容と重ねると、「反応しない」「通知が来ない」といった不満が相応に広がっていたことは読み取れる。 そんな中での今回の変更は、単なるセキュリティ強化ではなく、2017年以来続いてきた「別アプリ承認」の終幕でもある。SBI新生銀行アプリへの認証統合と生体認証の採用で、長年の摩擦点だったVIP Access依存からようやく脱する形だ。新方式の安定運用が前提にはなるが、旧アプリに振り回されてきた利用者にとっては、もっとも分かりやすい改善策が実行に移されたと言えそうだ。
- 1
- 2