住信SBIネット銀行と第一生命が提供する「第一生命NEOBANK」は2026年3月24日、デビットカードを「第一生命NEOBANKデビットPremium」に刷新し、ポイント還元率を1.5%に引き上げた。あわせて4月30日まで、切替ユーザー向けに最大5万円の現金が当たる抽選キャンペーンも始めている。 今回のニュースをひとことで言うと、常設還元の底上げだ。第一生命NEOBANKは2024年8月にポイントプログラムを改定し、デビット還元率を0.8%から1.0%へ上げたばかり。今回はそこからさらに1.5%へ引き上げる。去年が「給与受取や口座振替も含めたポイントプログラム全体の改定」だったのに対し、今回は「デビットの刷新」が主役という違いがある。 まず押さえたいポイント いちばん大きい変化は還元率。 2024年8月に1.0%へ上がったデビット還元率が、今回は1.5%へ再び引き上げられた。 抽選はあくまで上振れ。 最大5万円の現金キャッシュバックが当たるが、応募者数が公表されていないため、キャンペーン分を「実質何%還元」とは計算しにくい。 旧カードのままでは抽選対象外。 キャンペーンは「第一生命NEOBANKデビットPremium」へ切替えたうえでの利用が条件で、公式ページでも旧カード利用は対象外の例として示されている。 今までと比べると、どこが変わったのか 時期 デビット還元率 主な位置づけ 2024年7月まで 0.8% 2024年夏のポイント改定前の水準 2024年8月1日〜2026年3月23日 1.0% 給与受取・口座振替なども含めたポイントプログラム改定後の水準 2026年3月24日〜 1.5% 「第一生命NEOBANKデビットPremium」へ刷新。月間利用1,000円以上が条件で、対象外取引は0.3% 去年の改定では、デビットだけでなく、給与受取・年金受取が月30ポイントから200ポイントへ、口座振替が1件5ポイントから30ポイントへ引き上げられるなど、銀行のメイン利用を促す内容が目立っていた。今回はそこから一歩進み、日常の買い物で使うデビット還元をもう一段上げるのが中心になっている。 還元率アップで獲得ポイントは実際どのくらい増える? 第一生命NEOBANKポイントは通常ポイントとして付与され、500ポイント以上から1ポイント1円相当で現金に交換できる。つまり、対象取引での1.5%還元は、かなり現金に近い価値で受け取りやすい。月々の利用額で見ると差は次の通りだ。 月間利用額 1.0%時代 1.5%現在 1.0%時代との差 10,000円 100pt 150pt +50pt 30,000円 300pt 450pt +150pt 50,000円 500pt 750pt +250pt たとえば月5万円を対象加盟店で使う人なら、1.0%時代より毎月250ポイント、年間では3,000ポイント分多くなる計算だ。 抽選キャンペーンの内容 キャンペーン期間は2026年3月24日から4月30日まで。対象期間中に「第一生命NEOBANKデビットPremium」へ切り替えたうえで、所定の利用金額と回数を満たすと抽選口数が付与される。 条件 応募口数 合計3,000円以上利用 1口 合計6,000円以上利用かつ3回以上利用 2口 合計10,000円以上利用かつ5回以上利用 3口(上限) 賞品は1等5万円が50人、2等2万円が150人、3等1万円が150人、4等5,000円が200人、5等500円が4,000人で、当選者は合計4,550人。賞金総額は計算上1,000万円になる。しかも高額等級から順に抽選し、外れた人は次の等級の抽選対象に回る仕組みなので、「高額賞に外れたら終わり」ではない。 ただし、ここを通常の還元キャンペーンのように「何%得か」で見るのは難しい。応募者数が公表されていないため、キャンペーン分の期待値は計算できないからだ。確定しているのは1.5%の通常還元で、抽選は追加ボーナスとして考えるのが分かりやすい。 注意したい点 切替ではカード番号が変わる。 住信SBIネット銀行のFAQでは、ブランド切替・グレード切替ではデビットカード番号が変更され、旧番号は使えなくなるため、継続課金やネット通販の登録変更が必要と案内している。 対象外取引は1.5%にならない。 鉄道、各種チャージ、公共料金、税金、病院などは0.3%扱いで、抽選の口数集計対象にも含まれない。 キャンペーンは新カードへの切替が必要。 キャンペーン詳細ページでは、従来の第一生命NEOBANKデビットを使った場合は対象外の例が明示されている。 今回の還元率アップをどう見るべきか 今までとの比較で見ると、第一生命NEOBANKがデビットの常設還元を2年連続で底上げしてきた流れの延長と捉えるほうが実態に近い。2024年夏に0.8%から1.0%へ、2026年春に1.5%へ。毎月の決済額が大きい人ほど、抽選よりもこの差がじわじわ効く。 逆にいえば、公共料金や税金など0.3%扱いの支払いが中心なら、見出しほどのインパクトは出にくい。今回の刷新でいちばん恩恵が大きいのは、コンビニ、ドラッグストア、スーパー、ネット通販など、日常の対象決済をデビットへ寄せられる利用者だ。そうした人にとっては、去年の1.0%改定以上に「使う理由」が強まったと言えそうだ。
PayPayポイントをVポイントに交換する価値はある?SBI証券にも使えるが「普通のVポイント」ではない
2026年3月24日、PayPayポイントとVポイントの相互交換が始まった。Vポイント→PayPayポイントにしたい方は特に問題なく使えるが、気になるのが、PayPayポイント→Vポイントのほう。 なぜなら、これは通常のVポイントではなく「利用先限定ポイント(PayPayポイント交換分)」という特別扱いのポイントになるからだ。有効期限は交換日から1年で、他ポイントへの再交換は不可。使える先も一部に限られる。 まず結論 Vポイント→PayPayポイントはシンプル。交換後は有効期限なしのPayPayポイントとして幅広く使える。 PayPayポイント→Vポイントは制限付き。ただし、SBI証券やVポイントPayを使う人には実用性が高い。 PayPayポイント→Vポイントは「とりあえず交換」より、使い道を決めてから交換するルートと考えたほうが失敗しにくい。 2つの交換ルートの違い 交換ルート 交換後のポイント 主な使い道 注意点 Vポイント → PayPayポイント 通常のPayPayポイント PayPay加盟店での支払い、PayPayポイント運用、PayPay資産運用、PayPayほけん、寄付・お賽銭、PayPayカード支払い充当など 有効期限なし。比較的わかりやすいルート PayPayポイント → Vポイント 利用先限定ポイント(PayPayポイント交換分) SBI証券、VポイントPayアプリ、三井住友カードの支払い充当、三井住友銀行の振込手数料充当、対象提携先・サービスなど 交換日から1年。他ポイントへの再交換不可。対象外の提携先では使えない PayPayポイント→Vポイントで注目すべき2つの使い道 1.SBI証券で投資の買付代金に使える 今回の相互交換で注目を集めそうなのが、SBI証券だ。Vポイント公式の案内では、SBI証券でVポイントを国内株式のスポット買付・積立買付、そして投資信託のスポット買付・積立買付の代金に使える。条件も分かりやすく、1ポイント=1円分、1ポイントから、利用上限なし。 SBI証券ユーザーにとってはかなり実用性が高い。 2.三井住友カードや銀行まわりにも回せる PayPay→Vの使い道は買い物や投資だけではない。公式ガイドでは、三井住友カードの支払額や三井住友銀行の振込手数料への充当も案内されている。普段から三井住友系のサービスを使っている人ほど、交換後のポイントを無駄なく消化しやすい。 それでもPayPayポイント→Vポイントには強い制限がある あくまでここは誤解しないほうがいい。PayPayポイント→Vポイントで交換したポイントは、あくまで「普通のVポイント」ではない。公式FAQでも、交換後のポイントは、PayPayポイント、WAON POINT、ANAマイル、JRキューポなど他ポイントへの交換は不可、さらにV景品交換にも使えず、すべてのVポイント提携先で使えるわけでもないということが明示されている。 つまり、Vポイントという名前になっても、用途が全面的に開放されるわけではないということだ。SBI証券やVポイントPayアプリなど、自分が使う先がはっきりしている人には便利だが、行き先を決めずに交換するには向かない。 例えば、PayPayポイントをVポイント経由でWAON POINTへと交換、ウエルシア薬局でウエル活で使うといったことはルートは塞がれている。 交換条件はシンプル 交換の基本条件自体は両方向で共通だ。1ポイント=1ポイント、100ポイント以上1ポイント単位、各方向とも1日1回まで、月3万ポイントまで。 Vポイント→PayPayポイントに交換するときにはPayPayアプリのチャージメニューから行うため、わかりにくいので初回は注意して頂きたい。 【続報】Vポイント運用に入れてから引き出せば制限は消える ただし・・・ なお、PayPay→Vで交換したポイントについては、Vポイント運用に入れてから引き出せば利用先限定の性質が消えることは筆者のほうでも確認できた。 自動積立なら制限もなく、例えばウエル活に使うためにWAON POINTに交換するなども可能だろう。ただし、これは公式に案内されているやり方ではないので、Vポイント側の意図からすればいずれは制限される可能性もあることは頭の片隅に入れておいたほうが良いだろう。 ひとことで言うと 今回の相互交換は、Vポイント→PayPayポイントは万人向け、PayPayポイント→VポイントはSBI証券やVポイントPayを使う人向けという整理がしっくりくる。PayPay→Vは制限が多いのは事実だが、SBI証券、Vポイント運用まで視野に入ることで、「思ったより使える交換」になったと言えそうだ。
【2026年3月30日-】三井住友カード、Samsung Payで最大1,000円相当還元 5,000円利用で初回は実質20%前後
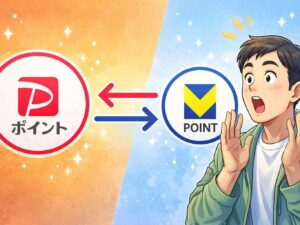
三井住友カードは、Samsung Payを使ったVisaのタッチ決済を対象に、最大1,000円相当を還元するキャンペーンを2026年3月30日に始める。期間は5月31日まで。対象カードを設定したSamsung Payで合計5,000円(税込)以上支払うと、初めて利用する人は1,000ポイント相当、過去に利用したことがある人も500ポイントがもらえる。エントリーは不要だ。 今回の見どころは、還元が「◯%上乗せ」ではなく、条件達成で固定ポイントが付く設計になっていることだ。つまり、最も還元率が高く見えるのは、条件ラインの5,000円前後で使うケース。Galaxyユーザー向けの“お試しキャンペーン”色が強い内容といえそうだ。 キャンペーン概要 項目 内容 期間 2026年3月30日(月)〜5月31日(日) 条件 対象カードを設定したSamsung PayでVisaのタッチ決済を合計5,000円(税込)以上利用 初回利用者の特典 Vポイント1,000ポイント相当 既存利用者の特典 Vポイント500ポイント エントリー 不要 対象決済 Samsung PayでのVisaのタッチ決済 「初回利用者」は、2025年3月24日から2026年3月22日までの間に、対象カード(家族カード含む)でSamsung PayのVisaタッチ決済を使っていない人を指す。対象カードはOliveフレキシブルペイ(クレジットモード)や三井住友カード(NL)、ゴールド、プラチナプリファードなど、キャンペーンページ記載のVisaカードだ。 還元率はどのくらい? 今回のキャンペーンは、5,000円以上使えば特典が固定で付く仕組みなので、使う額が増えるほど実質還元率は下がる。三井住友カードの公式説明では、初回利用者向けの「1,000ポイント相当」は、一般的な0.5%還元カードなら通常ポイント25ポイントとキャンペーン特典975ポイントの合計。つまり、5,000円ちょうど使った場合の実質還元率は約20.0%になる。 利用額 初回利用(通常0.5%還元カード) 既存利用(通常0.5%還元カード) 5,000円 合計1,000ポイント相当、約20.0% 500ポイント+通常25ポイントで約525ポイント相当、約10.5% 10,000円 通常50ポイント+特典975ポイントで約1,025ポイント相当、約10.25% 500ポイント+通常50ポイントで約550ポイント相当、約5.5% プラチナプリファードやOliveフレキシブルペイ プラチナプリファード(クレジットモード)など、通常1.0%還元の対象カードでは数字が少し上がる。たとえば初回利用で5,000円ちょうどなら実質20.0%、10,000円なら約10.5%が目安になる。 要するに、還元率重視なら5,000円前後で条件を満たす使い方が最も効率的だ。たくさん使うほどポイント額は増えず、実質の還元率は薄まっていく。 注意したいポイント 対象はSamsung PayでのVisaのタッチ決済のみ。iD、カードの差し込み、磁気取引は対象外。 Oliveフレキシブルペイはクレジットモードのみ対象で、デビットモードやポイント払いモードは対象外。 複数枚の対象カードや家族カードの利用は、本会員ひとり分として合算して集計される。 返品があった場合は利用額から減算される。 特典付与は2026年8月末までの予定。 利用にはSamsung GalaxyスマートフォンとSamsung Walletアプリが必要。 ひとことで言うと 今回のキャンペーンは、Samsung Payをまだ使ったことがない三井住友カード会員にとって、かなり分かりやすい導入施策だ。とくに初回利用者は5,000円ちょうど付近で使えば実質20%前後とインパクトが大きい。一方で、固定ポイント型なので、高額決済向けというよりは「まず試してもらう」ためのキャンペーンと見たほうがよさそうだ。
【招待コードあり】エアウォレット、Visaカード決済で「50%還元」と「8.88万円抽選」を同時開始
エアウォレットが2026年3月20日、Visaカード決済を対象にした2つのキャンペーンを始めた。 1つは決済額の50%をCOIN+残高で還元する企画で。もう1つは期間中合計5,000円以上の決済で、抽選50人に88,800円分のCOIN+残高が当たる企画だ。期間はどちらも4月20日23時59分まで。同じVisa決済で両方の条件を満たすこともできる。 いずれもエントリーが必要な点に注意したい。 押さえたいポイント 50%還元は「もれなく」。還元上限は500円分(1,000円利用分)。エントリー時にメールマガジン登録が必要。 8.88万円分は「抽選」。確実にもらえる特典ではなく、5,000円ごとに1口として当選確率が上がる。 今回のキャンペーンは、少額で試しやすい還元企画と、高額特典の抽選企画を同時に走らせた形だ。1,000円使えば50%還元は上限の500円に届く。一方、抽選側は5,000円で1口、10,000円で2口という設計で、利用額が大きいほど有利になる。 抽選企画では、先行のリアルカード発行キャンペーンを達成している人向けの口数上乗せもある。2月13日から3月16日に実施した事前申込フォームまたはアンケートフォームの提出とリアルカード発行申請を条件にした企画に参加し、特典加算条件を満たした人が今回の抽選条件も満たした場合、抽選口数が2口分加算される。5,000円〜9,999円利用なら通常1口のところ合計3口、10,000円〜14,999円利用なら通常2口のところ合計4口になる。 注意点は、今回の対象があくまでエアウォレットのVisaカード決済だということ。バーチャルカード、リアルカードのいずれも対象だが、COIN+のQR決済は対象外。さらに金券類、他サービスへのチャージ、サブスク、公共料金なども対象外とされている。利用前に、エントリー、リクルートID連携、本人確認などの条件も確認しておきたい。 ひとことで言えば、今回の2本立ては「まず少額で試すなら50%還元」「まとまった決済予定があるなら抽選も狙う」という構成だ。もっとも、8.88万円分はあくまで抽選。確実な得を重視するなら50%還元、上振れも狙うなら抽選を重ねて見る、という捉え方がよさそうだ。そもそもエアウォレットのVisaカード自体は還元率は0%。5,000円という高額を支払ってまで参加するかどうかは読者の考えによるだろう。 【新規限定】友達紹介コードでさらに500円貰える エアウォレットでは現在新規登録をした方が正体コードを使えば500円が貰えるキャンペーンも行われている。 招待コード:r3go4yf 設定画面の「招待コード入力」というところから入力すればOKだ。
全銀ネット、2030年度めどに「新たな決済システム」検討 なぜ変わる?どこが変わる?
全国銀行資金決済ネットワーク(全銀ネット)が2026年3月に公表した報告書(PDF)で、銀行振込の基盤である全銀システムを土台から見直す「新たな決済システム」の基本構想が示された。目標は2030年度の稼働開始。ただし、いきなり現行システムを止める話ではない。まずは2026年度中に構築するかどうかを判断し、稼働後も当面は現行システムと併存させる前提だ。 「銀行振込はもう24時間365日で使えるのに、なぜ今さら刷新なのか」と感じる人も多いかもしれない。今回のポイントは、単なるスピード競争ではない。着金確認、誤送金防止、データ連携、国際標準対応、そして将来のデジタル決済手段との接続までを見据え、既存システムの延長では難しい部分をまとめて作り替えようとしている点にある。 まず押さえたい3つのポイント これは「即時の全面切替」ではない。 2026年度中に構築是非を判断し、稼働後も当面は現行システムと新システムが並走する。 狙いは「24時間化の次」だ。 送金した後に着金が確認できること、誤送金や詐欺を減らすこと、企業の事務をもっと自動化できることが重視されている。 変化は段階的に起きる。 稼働当初からすべての新機能が入るわけではなく、QRコード送金や国際送金の拡張は後工程の検討項目だ。 なぜ変わるのか 1.50年以上使ってきた基盤が複雑になってきた 全銀システムは1973年に稼働した日本の中核的な銀行間決済インフラだ。しかも、運用時間中にオンライン取引を停止したことがない高い信頼性を持つ。一方で、制度対応や機能追加を重ねてきた結果、設計は複雑化。全銀ネットは、スキル継承や人材育成の継続性、障害時の原因特定や復旧の難しさまで課題として挙げている。 2.「24時間365日」だけでは足りなくなった 全銀システムは2018年のモアタイムシステム稼働で、銀行振込の24時間365日化を実現した。ただ、今回の資料では現行システムの課題として、「24/365の振込を実現も、即時着金に一部制約あり、着金確認機能なし」と整理している。いま求められているのは、振り込めることだけでなく、本当に届いたかをすぐ確認できることや、エラーや不正を減らせることだ。 3.国際標準・規制対応が避けられない 世界では、決済メッセージの国際標準であるISO20022への対応や、各国の即時決済システム同士をつなぐ動きが進んでいる。加えて、マネロン対策などを強化するFATF勧告16改訂への対応も大きなテーマだ。日本独自の固定長フォーマットのままでは、対応に時間も費用もかさみやすい。全銀ネットは、こうした外部環境の変化に柔軟に対応できる新基盤が必要だとしている。 4.新しいお金・新しいサービスにつなげたい 報告書は、将来的にステーブルコインやトークン化預金などの新しい決済手段との連携も視野に入れる。言い換えれば、新システムは単なる「次の振込システム」ではなく、今後の金融サービスを支える共通インフラとして構想されている。 どこが変わるのか 全銀ネットが描く新システムは、リアルタイム決済を中心にしつつ、機能を段階的に広げていく構想だ。現時点の整理を、利用者目線で見ると次のようになる。 時期 主な内容 利用者への意味 2026年度 要件整理、RFI・RFP、構築するかどうかの判断 まだサービスは変わらない。企画を具体化する段階 2030年度ごろ(Day1) 新システム稼働を目標。送金上限あり、事前口座確認・着金確認に対応。携帯電話番号などによる送金も検討 振込ミスや詐欺の抑止、着金確認のしやすさ向上が期待される 2033年度ごろ(Day2) 送金上限の引き上げ、支払リクエスト、QRコード送金、国際送金対応などを検討 より便利な送金手段や海外送金の改善が視野に入る 2038年度ごろ(Day3) 現行全銀システムの一部機能を新システムへ完全移行し、役割分担を見直すことも選択肢 本格的な機能集約が進む可能性がある 特に大きいのは、送金前の口座確認と送金後の着金確認が標準機能として前面に出てきたことだ。現行の振込では受取人口座確認が必須ではないが、新システムでは、受取口座の有効性や名義を送金前にリアルタイムで照会し、原則として全件で確認する方向が示されている。送金完了後には入金結果通知も想定されており、「振り込んだけど届いたか分からない」という不透明さを減らす狙いがある。 また、携帯電話番号やメールアドレスなどを使うエイリアス送金、将来的なQRコード送金、支払リクエスト、海外のリアルタイム決済システムとの接続も視野に入る。今の銀行振込を「速いけれど少し不親切な仕組み」から、「確認しやすく、つなぎやすく、拡張しやすい仕組み」に変えようとしているわけだ。 「初の全面刷新」と言われる理由 全銀システム自体はこれまでもおおむね8年ごとに更改されてきた。2019年には第7次全銀システムが稼働している。ただ、今回の構想がこれまでと違うのは、現行システムを前提にした部分改修や機能追加では限界があると公式に整理し、別のアーキテクチャで新システムを立ち上げる方向を打ち出した点だ。従来の「次の更改」ではなく、次の50年を見据えた基盤再設計に近い。 私たちへの影響は? 個人にとっての影響 もっとも分かりやすいのは、誤送金しにくくなることと、着金が確認しやすくなることだ。銀行アプリやネットバンキングの画面で、送金前の確認や送金後の結果確認が今より分かりやすくなる可能性がある。将来的には、口座番号ではなく携帯電話番号などで送金できるようになれば、個人間送金の使い勝手も変わる。 企業にとっての影響 企業では、振込後の消込や資金管理、エラー対応の効率化が大きい。資料でも、着金確認やデータの構造化・高付加価値化によって、未払・未処理リスクの低減やSTP(手作業を減らした自動処理)の促進が期待されている。とくに入出金件数が多い企業ほど恩恵は大きそうだ。 その一方で、企業にまったく負担がないわけではない。ISO20022対応が本格化すれば、ERPや会計システムなど社内システムの見直しが必要になる可能性がある。ただし、全銀ネットは移行負担を減らすため、既存の全銀フォーマットを継続利用できる設計や、変換機能、接続支援ツールの提供も検討している。 金融機関にとっての影響 金融機関にとっては、古い設計を抱えたまま維持費を積み上げるより、アーキテクチャを整理し直したほうが中長期的なコスト低減につながるという考え方だ。APIベース、ISO20022対応、クラウド活用、周辺システムの整理が進めば、新サービスとの接続もしやすくなる。ただし、移行のための投資や接続準備は避けられない。 ここは誤解しないほうがいい 今回のニュースで一番大事なのは、「2030年にもう全面切替が決まった」わけではないことだ。正式には、2030年度の稼働開始を目標に検討を進め、2026年度中に構築するかどうかを判断する段階にある。しかも、稼働当初は接続できない金融機関があることも前提で、一定期間のうちに全金融機関の接続を目指す計画だ。 つまり、利用者目線では「明日から銀行振込の画面が一変する」話ではない。変化はかなり段階的だ。ただ、その一方で、全銀ネットが既存システムの延長では限界があると明確に示した意味は大きい。日本の銀行振込は、24時間使えるだけの仕組みから、確認しやすく、つながりやすく、国際的にも使いやすい仕組みへ進化しようとしている。 ひとことで言うと 今回の構想は、銀行振込を「送れればいい」インフラから、「すぐ届き、届いたことが分かり、データも活用でき、将来の新しいお金にもつながる」インフラへ変える試みだ。一般の利用者にとっての変化は少し先だが、日本の決済基盤にとってはかなり大きな転換点と言っていい。
福島交通・会津バスがSuica/PASMO対応 でも「乗るときは整理券、降りるときだけタッチ」の理由
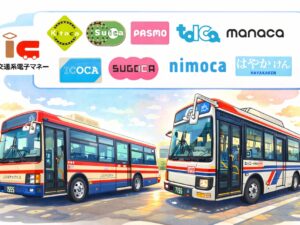
福島交通と会津バスは2026年3月25日から、路線バス全線と福島交通の一部高速バスで、SuicaやPASMOなどの交通系電子マネーによる運賃支払いに対応する。多くの方が望んでいた対応だろう。いちばんの特徴は、よくある「乗るときも降りるときもタッチ」ではないこと。今回の仕組みでは、乗車時は整理券を取り、降車時にその整理券を運賃箱へ入れてから交通系電子マネーを1回タッチする。各社はこれを、多区間運賃・運賃自動計算方式での交通系電子マネー支払いとして全国初だとしている。 難しく聞こえるが、要は「区間ごとに運賃が変わるワンマンバスで、整理券の情報を使って運賃を自動計算し、その金額をSuica/PASMOなどで支払えるようにした」という話だ。しかもこの交通系電子マネーは、改札を通るような交通利用として処理するのではなく、電子マネー決済の仕組みの上に載せる方式なので、利用履歴には「物販」と表示される。 概要 対応開始は2026年3月25日。対象は、福島交通・会津バスが運行する路線バス全線と、福島交通が運行する一部高速バスだ。対応ブランドは、Kitaca、Suica、PASMO、TOICA、manaca、ICOCA、SUGOCA、nimoca、はやかけんで、PiTaPaは対象外となる。 高速バスはすべてではなく、福島交通担当便の一部路線のみ。共同運行会社の担当便や、2026年4月1日の会社合併後もしばらくの間は会津バス担当便では使えない。 項目 内容 開始日 2026年3月25日 対象 福島交通・会津バスの路線バス全線、福島交通の一部高速バス 対応ブランド Kitaca / Suica / PASMO / TOICA / manaca / ICOCA / SUGOCA / nimoca / はやかけん ※PiTaPaは非対応 乗車時 整理券を取る(タッチ不要) 降車時 整理券を入れて「交通系電子マネー」を選び、カードやスマホをタッチ いちばん分かりにくいポイント なぜSuicaなのに「乗るときはタッチしない」のか ここが今回いちばんややこしい。SuicaやPASMOと聞くと、多くの人は「乗るときにタッチ、降りるときにもタッチ」を想像するはずだ。ところが福島交通・会津バスでは、今回の交通系電子マネーはWAONやnanaco、QRコード決済と同じ流れで使う。 つまり、バスに乗るときは従来どおり整理券を取る。降りるときにその整理券を運賃箱へ入れると、機械が整理券の情報を読み取り、区間に応じた運賃を表示する。そこで支払い手段として「交通系電子マネー」を選び、SuicaやPASMOをタッチして決済する。利用者は金額を手入力する必要がない。 支払い手段 乗るとき 降りるとき 特徴 NORUCA/AIZU NORUCA タッチ タッチ 地元向けICカード。定期券・オートチャージ対応 クレジットカードのタッチ決済 タッチ タッチ 整理券不要 WAON/nanaco・QRコード決済 整理券を取る 整理券を入れて、決済手段を選んで支払う 2025年2月から対応 今回の交通系電子マネー 整理券を取る 整理券を入れて、「交通系電子マネー」を選んでタッチ 履歴は「物販」表示 言い換えれば、今回のSuica/PASMO対応は、鉄道の改札のような“交通系ICそのもの”を丸ごとバスに載せたというより、すでに動いていた電子マネー決済の仕組みに交通系電子マネーを追加したものに近い。 「全国初」は何が初なのか 各社は今回の仕組みを、「多区間運賃、運賃自動計算方式における交通系電子マネー方式での運賃支払い」として全国初だとしている。難しい表現だが、利用者目線で言い直すと、均一運賃ではなく、乗った区間で運賃が変わるワンマンバスで、整理券を使って運賃を自動計算し、その金額を交通系電子マネーで払えるようにしたのが初、という意味になる。 この背景には、レシップの運賃箱連動型マルチ決済端末「LV-1」の存在がある。各社の説明では、今回の交通系電子マネー対応でも、NORUCAや他のキャッシュレス決済と共通の決済端末を使う。さらに、交通系電子マネーを「電子マネー方式」で扱うことで、システムや機器のコストを抑えられるという。まったく新しい専用機を別に積むのではなく、既存のワンマンバス向け端末の上で対応範囲を広げたことが、今回のニュースの本質だ。 ここが驚きポイントでもある。乗客側から見ると「Suicaが使えるようになった」だけに見えるが、裏側では整理券ベースの区間運賃計算と、電子マネー決済をつなぐことで実現している。だからこそ、降車時は整理券を先に入れる必要があり、利用履歴は交通利用ではなく「物販」になる。 これまでのキャッシュレス対応を時系列で整理すると 福島交通・会津バスは、今回いきなり交通系電子マネーに飛んだわけではない。ここ数年で段階的に対応を広げてきた。 時期 主な動き 2010年10月 福島交通が地域向けICカード「NORUCA」を導入 2024年7月27日 会津バスが「AIZU NORUCA」を開始 2024年9月11日 路線バス・飯坂線でクレジットカード等のタッチ決済を開始 2025年2月5日 路線バスでQRコード決済、WAON・nanacoを開始。NORUCA/AIZU NORUCAの相互利用やWebサービスも開始 2025年5月21日 一部高速バスでWAON・nanacoやQRコード決済などを拡大 2026年3月25日 路線バス全線と一部高速バスで交通系電子マネーに対応 この流れを見ると、今回の交通系電子マネー対応は、nanacoとWAONがすでに使える環境に、交通系電子マネーを追加した一手と理解すると分かりやすい。ゼロから新方式を作ったというより、既存の決済インフラを育てながら、最後に「Suica/PASMOでも払える」状態まで持ってきたという順番だ。 地元客と観光客で「うれしさ」は少し違う 今回いちばん恩恵が大きいのは、県外から来る観光客や、たまにしか乗らない人だろう。これまでは現金か、福島交通のNORUCA、会津バスのAIZU NORUCA、あるいはクレカタッチやQRコード決済などを使い分ける必要があったが、今後は普段持ち歩いているSuicaやPASMOでそのまま乗れるようになる。 一方で、地元のヘビーユーザーにとっては、NORUCAやAIZU NORUCAの役割も引き続き大きい。両カードには定期券やオートチャージがあり、AIZU NORUCAには1,000円ごとに6%のプレミアもある。つまり今回の交通系電子マネー対応は、地元カードを置き換えるというより、県外客やライトユーザー向けの入り口を広げる施策と見るのが自然だ。 使う前に知っておきたい注意点 乗るときはタッチせず、必ず整理券を取る 降りるときは整理券を先に入れてから、「交通系電子マネー」を選んでタッチする 利用履歴は「物販」表示になる 車内でのチャージは不可 残高不足の場合、カード残高を全部使って差額だけ別払いはできない 小児運賃や障がい者割引などは自動適用されないため、必要に応じて乗務員に申し出る 高速バスは一部路線・福島交通担当便のみが対象 結論 今回のニュースは、単純に「福島交通・会津バスでSuicaが使えるようになる」という話では終わらない。ポイントは、昔ながらの整理券方式を残したまま、交通系電子マネーを使えるようにしたことにある。 そのため、利用者の操作は少し独特だ。乗るときは整理券、降りるときに整理券を入れてからSuica/PASMOをタッチする。だが、その独特さの裏側には、既存のワンマンバス向けキャッシュレス端末を活かしてコストを抑えつつ、区間運賃の自動計算まで実現したという工夫がある。利用者から見れば「手持ちのSuicaで払えるようになった」、事業者から見れば「今ある仕組みの延長で交通系まで広げた」。その両方が同時に成り立っている点が、今回の福島交通・会津バスの面白さだ。
札幌市営地下鉄、「クレカ乗車」に1日上限 平日830円・土日祝520円を自動適用
札幌市交通局と三井住友カード、JCBなどは、2026年3月26日から札幌市営地下鉄で、クレジットカードなどのタッチ決済による「クレカ乗車」の上限運賃サービス(PDF)を始める。 ポイントは、事前に1日券を買わなくても、その日の利用額が一定額に達したら自動で打ち止めになること。札幌市営地下鉄ではすでにタッチ決済による乗車サービスを実施しているが、今回はそこに「上限運賃」が加わる。観光や買い物、用事のはしごで何度も乗る日ほど、わかりやすくお得に、使いやすくなる。 サービス概要 新サービスでは、札幌市営地下鉄で同じタッチ決済カードや同じスマートフォンを使って乗車した運賃を1日単位で合算し、平日は830円、土日祝と年末年始(12月29日~1月3日)は520円で請求額が止まる。上限に届かなければ通常の運賃だけが請求され、上限を超えたぶんだけ自動で割り引かれる。 いわば、手持ちのカードやスマホが、その日だけ自動で「1日券」になるイメージだ。磁気券を券売機で買う手間がなく、札幌に不慣れな旅行者にもわかりやすい。 利用日 上限額 実質的に自動適用される券 平日 830円 地下鉄専用1日乗車券 相当 土日祝・年末年始(12月29日~1月3日) 520円 ドニチカキップ 相当 そもそも「地下鉄専用1日乗車券」「ドニチカキップ」とは 今回の上限額は、札幌市営地下鉄で従来から売られているお得な企画券に合わせたものだ。 地下鉄専用1日乗車券は、その名の通り地下鉄が1日乗り放題になるきっぷで、大人830円・こども420円。平日に地下鉄を何度も使う日に向く。一方、ドニチカキップは土曜日・日曜日・祝日と年末年始に使える地下鉄専用の1日乗車券で、大人520円・こども260円。週末に札幌中心部を回るときの定番だ。 ここで見逃せないのは、これらのきっぷが今も現金販売だという点。札幌市交通局の案内では、地下鉄専用1日乗車券もドニチカキップも、SAPICA残額やSAPICAポイント、クレジットカードでは購入できない。今回の上限運賃サービスは、そうした「現金で1日券を買う」流れを、タッチ決済側に取り込む動きといえそうだ。 券種 使える日 大人料金 こども料金 購入方法 地下鉄専用1日乗車券 毎日 830円 420円 券売機・定期券発売所など(現金のみ) ドニチカキップ 土日祝・年末年始 520円 260円 券売機・駅事務室・定期券発売所など(現金のみ) どれくらい乗るとお得なのか 札幌市営地下鉄の大人普通運賃は210円~380円。これを踏まえると、平日の830円上限は、たとえば210円区間なら4回で840円となり上限に到達する。290円区間なら3回で870円なので、このあたりから1日券相当のメリットが出る。 一方、土日祝の520円上限はかなり低い。210円区間でも3回で630円になるので、週末に札幌駅・大通・すすきの周辺を往復したり、途中下車を交えたりするだけでドニチカキップ相当の水準に届きやすい。290円区間なら2回で580円なので、少し長めの往復だけでも上限にかかる可能性がある。 つまりこのサービスは、平日は「かなり動き回る日向け」、土日祝は「少し多めに乗るだけでも効いてくる」仕組みだ。 注意点は3つ 便利な一方で、今回の仕組みにははっきりした条件もある。 注意点 内容 対象は地下鉄だけ 札幌市営地下鉄のみが対象。バスや路面電車など、他の交通機関は上限運賃の対象外。 同じカード番号でも媒体が違うと合算されない プラスチックカードで1回、同じカードを入れたスマホで1回、という使い方をすると別計算になる。 大人料金のみ タッチ決済乗車は大人普通料金のみ。小児料金、福祉割引、乗継割引は適用されない。 このため、「札幌の1日券が全部そのままタッチ決済化される」わけではない。あくまで今回ラクになるのは大人の通常利用で、小児や割引利用は引き続ききっぷやICカードが基本になる。 札幌だけではない 全国で広がる「上限運賃」 タッチ決済に1日上限を組み合わせる流れは、札幌だけの話ではない。たとえば横浜市営地下鉄は2025年3月から1日最大740円、ゆりかもめは2025年7月から1日最大820円の上限サービスを実施している。さらに福岡市地下鉄では1日640円の上限に加え、2024年10月からは1か月12,570円の月上限も導入している。 その中で札幌の特徴は、既存の「地下鉄専用1日乗車券」「ドニチカキップ」の金額を、そのままタッチ決済側に自動適用するわかりやすさだ。特にドニチカキップ相当の520円は、札幌の週末利用と相性がよく、地元利用でも旅行者利用でもメリットを感じやすい。 結論 今回の札幌市営地下鉄の上限運賃サービスは、難しい新制度というより、「現金で買っていた1日券を、クレカやスマホで自動化する」動きと見るとわかりやすい。平日は830円で地下鉄専用1日乗車券相当、土日祝は520円でドニチカキップ相当が自動で効く。 特に週末は恩恵が分かりやすく、札幌駅・大通・すすきの・円山公園などを何カ所も回るような日には使いやすい。一方で、地下鉄のみ対象、大人料金のみ、カードとスマホの混在利用は合算されないといった条件もある。便利になるのは確かだが、仕組みを知ったうえで使うと、より損がないサービスになりそうだ。
【三井住友カード/三井住友銀行】Olive口座残高でクレカ積立が最大4.5%に でも条件は「普通預金500万円」、おトクさの一方で少し不思議な設計
三井住友カードと三井住友銀行は、SBI証券の「三井住友カード つみたて投資」で、Olive契約口座の円普通預金残高に応じてポイント付与率を最大0.5%上乗せする新プラン、クレカ積立ポイント付与率UPプランを始める。開始は2026年4月10日積立設定締切分(5月買付分)から。しかも対象はOliveフレキシブルペイに限らず、Olive契約者であれば既存の三井住友カードで積立中でも上乗せの対象になる。 一見すると「Oliveユーザー向けのクレカ積立強化」だが、中身をよく見ると少し独特だ。上乗せ条件は投資額ではなく、あくまでOliveの円普通預金残高。投資を後押しする施策でありながら、同時に現金を厚めに置いている人ほど有利になる設計になっている。 何が変わるのか 新しい上乗せプランでは、毎月8日時点でSMBC IDとVpass IDを連携し、Olive契約口座の円普通預金残高が100万円以上あると、同月10日積立設定締切分のクレカ積立に対してポイント付与率がアップする。上乗せ幅は100万円以上で+0.10%、200万円以上で+0.20%、300万円以上で+0.30%、400万円以上で+0.40%、500万円以上で+0.50%だ。 しかも、ここで大きいのは積立カードそのものはOliveフレキシブルペイでなくてもいいこと。すでに三井住友カード(NL)やゴールド、プラチナプリファードなどで積立をしている人でも、Oliveを契約して普通預金残高の条件を満たせば新しい上乗せを受けられる。 Olive契約口座の円普通預金残高 上乗せ率 月10万円積立時の追加ポイント 年間の追加上限 100万円以上200万円未満 +0.10% 100ポイント 1,200ポイント 200万円以上300万円未満 +0.20% 200ポイント 2,400ポイント 300万円以上400万円未満 +0.30% 300ポイント 3,600ポイント 400万円以上500万円未満 +0.40% 400ポイント 4,800ポイント 500万円以上 +0.50% 500ポイント 6,000ポイント 月10万円の積立を満額続けても、Olive残高による上乗せ分だけで増えるのは最大でも年6,000ポイント。数字としてはわかりやすい一方、最大条件が「普通預金500万円」というのは、かなりハードルが高い。 総合還元率はどこまで上がるのか 今回の最大+0.5%は、もともとのクレカ積立ポイントに上乗せされる。通常付与率の上限と合わせると、理論上の最大還元率は次の通りになる。 カード区分 最大※還元率 Olive上乗せの最大 合計の理論上限 年間最大ポイント (月10万円積立時) 三井住友カード Visa Infinite 4.0% +0.5% 4.5% 54,000ポイント プラチナプリファード系 3.0% +0.5% 3.5% 42,000ポイント プラチナ系 2.0% +0.5% 2.5% 30,000ポイント ゴールド系 1.0% +0.5% 1.5% 18,000ポイント 上記以外のVポイントが貯まるカード 0.5% +0.5% 1.0% 12,000ポイント ※この「最大」はそのまま誰でも受け取れるわけではない。ここで記載している最大還元率には別途、年間カード利用額の条件がある。たとえば一般系は年間10万円以上、ゴールド系は年間100万円以上、プラチナは年間300万円以上、プラチナプリファードは年間500万円以上、Visa Infiniteは年間700万円以上の利用が必要だ。しかも、クレカ積立の利用分そのものは年間カード利用額の集計対象外。積立だけで条件を達成できる仕組みではないことには注意して頂きたい。 おトクではあるが、「投資させたいのか、現金を置いてほしいのか」は少し見えにくい 今回の設計が少し不思議に映るのはここだ。クレカ積立の上乗せ策なのに、最大条件は投資額の増加ではなく普通預金500万円。しかも積立上限は毎月10万円なので、投資の入り口を広げるというより、「投資はしてほしいが、同時に大きめの現金もOliveに置いておいてほしい」というメッセージに見える。 もちろん、現金クッションを厚めに持ちながら積立投資をしたい人には噛み合う。だが、すでに投資を進めていて現金比率をあまり高く置きたくない人からすると、投資を促したいのか、むしろ預金を厚く保ってほしいのか、ややわかりにくい設計とも言えそうだ。少なくとも積立でカツカツの方が無理をして参加をするものではないだろう。 冬の定期預金キャンペーンの次の置き場としてはわかりやすい とはいえ、使い方がまったく見えないわけではない。2025年12月1日に始まったOliveの3カ月もの定期預金キャンペーンは、すでに満期を迎え始める時期に入っている。 つまり、満期資金をそのままOliveの円普通預金に戻しておけば、この新上乗せ、クレカ積立ポイント付与率UPプランの残高条件を満たしやすい。昨冬の定期の次に何をするか迷っていた人にとっては、自然につながる受け皿ではある。 結論 今回の新プランは、Oliveにまとまった普通預金を置ける人、そして月10万円のクレカ積立をきっちり使う人ほど恩恵を受けやすい。いま使っている三井住友カードをそのまま活かせる点も実用的だ。 一方で、上乗せ条件が投資額ではなく普通預金残高に連動するため、制度全体の印象はやや独特だ。クレカ積立を強化するニュースでありながら、実際に強く求められているのは「Oliveに現金を置いてくれること」。ユーザー目線で見ると、たしかにおトクだが、「預金体力がある人向け」の施策と受け止めるのが自然だろう。
スマホ決済のICOCA(TOICAモデル)開始、でも中身はほぼICOCA JR東海があえて用意した意味は?
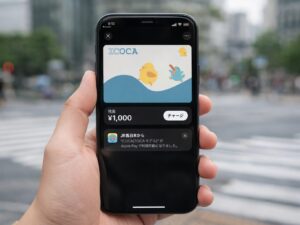
JR東海は3月17日、TOICAのモバイルICサービスとして「ICOCA(TOICAモデル)」を開始した。名前はTOICA寄りだが、仕組みをたどると実体はICOCAになっている。 使うのはJR西日本のICOCAアプリ/モバイルICOCAで、発行主体もJR西日本。TOKAI STATION POINTの規約変更資料では、ICOCA(TOICAモデル)の番号は「JW」から始まる17桁のICOCA番号と明記されている。 そもそも何が始まったのか AndroidではモバイルICOCAアプリ上でICOCA(TOICAモデル)を発行でき、スマートフォンでICOCAとして使えるほか、TOICAエリアの定期券や東海道新幹線の定期券などを購入・利用できる。iPhoneやApple WatchではAppleウォレットで新規発行でき、既存のTOICA・TOICA定期券を取り込んでICOCA(TOICAモデル)へ移すこともできる。 iPhoneではAppleウォレットの「交通系ICカード」から「TOICA」を選んで追加する流れになっているが、実際に発行されるのはTOICAそのものではなくICOCA(TOICAモデル)だ。 ↓券面にTOICAの文言はない ここが今回のサービスの分かりにくさでもあり、同時に本質でもある。 中身は「TOICA仕様のICOCA」 今回のサービスはゼロから独自のモバイルTOICA基盤を作ったものではない。JR東海とJR西日本の共同リリース(PDF)でも、Appleウォレット対応は「JR西日本のApple PayのICOCAの仕組みを活用したTOICAのモバイルICサービス」と説明されている。Android向けページでもiPhone向けページでも、利用するのはJR西日本が提供するモバイルICOCAアプリ/ICOCAアプリだ。 しかも、iPhone向けの案内ではICOCA(TOICAモデル)はJR西日本が発行し、チャージ残額はJR西日本が管理すると明記されている。TOICAカードを取り込んだ場合も、残高はJR東海ではなくJR西日本の預り金になる。TOKAI STATION POINT側の資料でも、ICOCA(TOICAモデル)はJWから始まる17桁のICOCA番号として扱われている。 見た目はTOICAのひよこ、購入導線も「TOICA」だが、バックエンドはかなりはっきりICOCA側にある。言い換えれば、これは新しいモバイルTOICAというより、JR東海向けの設定を持ったモバイルICOCAだ。 では、わざわざ作るメリットは何か 最大の実益は「JR東海エリアの定期券をスマホで扱えること」にある。 JR西日本の定期券購入案内では、在来線通勤定期券の出発駅について、通常のICOCAはJR西日本の駅、ICOCA(TOICAモデル)はJR東海の駅と整理されている。つまり、同じICOCA基盤でも、どのエリアの定期券を買うかで“モデル”を分けているわけだ。 東海道・山陽新幹線の定期券でも同様で、JR西日本の案内ではJR東海区間(新大阪~新富士間)で完結する区間はTOICAモデルで購入するよう明記している。ここが通常のモバイルICOCAとの最も大きな違いだ。 逆に言えば、普段の改札タッチや電子マネー利用だけなら、TOICAモデルである必然性はそこまで大きくない。 交通系ICカード全国相互利用の対象となる鉄道・バス・店舗で使える点は、利用者目線では「普通のモバイルICOCA」と大きく変わらないからだ。 ユーザーにとってのメリットは3つ JR東海エリア発の在来線定期券をスマホで新規購入・継続購入できる JR東海完結の東海道新幹線定期券をモバイルで扱える iPhoneでは手持ちのTOICA・TOICA定期券を取り込み、さらにTOKAI STATION POINTの「TOICA番号等登録」にもつなげられる とくに3つ目はJR東海側の文脈で重要だ。TOKAI STATION POINTでは、ICOCA(TOICAモデル)の利用者もTOICA番号等登録の対象となっており、登録者限定クーポンやキャンペーン参加といったJR東海側サービスに接続できる。 結論:一般利用ではICOCA、定期券ではTOICAの顔をする ICOCA(TOICAモデル)は、名前だけ見ると新しいモバイルTOICAに見える。だが実態としては、JR西日本が発行・管理するICOCAを、JR東海エリアの定期券やTOICA利用者向けに「TOICA仕様」にしたサービスだ。 一般利用ではICOCAそのものに近く、定期券ではTOICAの役割を担う。 その二面性こそが、このサービスの正体と言えそうだ。
PayPayポイントとVポイント、相互交換開始 ただしPayPay→Vは“利用先限定”、ウエル活等には回せず
PayPay、三井住友カード、CCCMKホールディングスは、2026年3月24日から「PayPayポイント」と「Vポイント」の相互交換を始める。交換レートは1ポイント=1ポイント。もっとも、PayPayポイントから交換したVポイントは通常のVポイントとは扱いが異なり、利用先が限定される点に注意が必要だ。 相互交換はPayPayアプリ上で行い、V会員とのアカウント連携が必要。1日1回、100ポイントから交換でき、月間上限は3万ポイントとなる。PayPayポイントが他社ポイントと相互交換するのは今回が初めてだ。 交換は1対1でも、「PayPay→V」は中身が違う 注目したいのは、PayPayポイントから交換したあとのVポイントが、一般的なVポイントと同じ自由度ではないことだ。公式案内では、交換後のVポイントは有効期限が1年で、しかも利用先が限定されたポイントになる。 利用先として案内されているのは、Vポイント運用、VポイントPayアプリへのチャージ、三井住友カードの支払額や三井住友銀行の振込手数料への充当、一部の提携先・サービスなど。一方で、他社ポイントへの再交換やV景品交換には使えない。 見落とせないのは「ウエル活」等に使えない点 とくにポイ活ユーザーにとって大きいのが、ウエル活との相性だ。Vポイントサイトでは、PayPayポイントから交換したVポイントについて、WAON POINT、JRキューポ、ANAマイルなど他ポイントへの交換は対象外と案内している。 ウエルシアの毎月20日にWAON POINTの1.5倍分が利用できる「お客様感謝デー」は、利用できるのはWAON POINTのみ。つまり、通常のVポイントなら可能な「Vポイント→WAON POINT→ウエル活」というルートに、PayPayから交換したVポイントは乗せられない。 表面上は1対1交換でも、ウエル活を前提にすると価値は同じではない。ユーザーの利用目的によっては、PayPayポイントをVポイントに替えることで使い道が狭まる可能性がある。 交換前に確認したいポイント 相互交換開始日:2026年3月24日 交換レート:1ポイント=1ポイント 最低交換単位:100ポイント(1日1回) 月間上限:3万ポイント PayPay→Vは有効期限1年 PayPay→Vは利用先が限定 他社ポイント交換は不可(WAON POINTなど対象外) V景品交換は不可 ウエル活ルートには使えない 使い道が決まっている人向けの交換機能に もちろん、PayPayポイントから交換したVポイントがまったく使えないわけではない。Vポイント運用やVポイントPayアプリ、三井住友カードの支払い充当など、交換後の使い道が明確な人には選択肢になり得る。三井住友カード、PayPay側も、利用可能なVポイント提携先やサービスは今後順次拡大するとしている。 ただ、「1対1だからお得」「Vポイントにすれば何にでも使える」と考えるのは早計だ。少なくとも、ウエル活や他ポイント交換を狙ってPayPayポイントをVポイントに替えるメリットは薄い。交換前に、自分がどこで使いたいのかを確認しておく必要がある。
リクルートカードプラス、2%還元に幕 “幻の高還元カード”は1.5%時代へ
2026年3月16日、リクルートカードプラス(JCB)のポイント還元率が2.0%から1.5%へ引き下げられた。年会費は本カード2,200円だったのが1,650円、家族カードは1,100円だったのが550円へ見直されるが、無料の通常版リクルートカードが1.2%還元であることを踏まえると、プラスの優位性は大きく縮んだ。長く「2%還元」を看板にしてきたカードだけに、今回の変更はその時代の終わりをはっきり印象づける。 リクルートカードプラスの出発点は2013年だ。リクルート、JCB、三菱UFJニコスの提携でリクルートカード群が立ち上がった際、プラスはJCBのみが発行する上位版として登場した。年会費は当時2,100円(税込)、通常利用で2.0%還元という設計は当時「業界最高水準」と打ち出され、無料版1.2%より明確に一段上の存在だった。リクルート系サービスでの上乗せもあり、還元率重視の利用者にとっては象徴的な1枚だった。当時は漢方スタイルクラブカードなどと共に高還元率カードとして雑誌では1位に挙げられていた。 ただ、このカードは早い段階で“誰でも持てる高還元カード”ではなくなった。2016年3月15日に新規申込み受付が終了し、同年9月16日からはnanacoとモバイルSuicaへのチャージ分もポイント加算対象外となった。以後のリクルートカードプラスは、既存会員だけが維持できるカードとして生き残り、退会すると戻れないという意味でも、既得権に近い希少性を帯びるようになった。まさに「今は申込み不可の幻のカード」という位置づけだった。 その意味で、今回の見直しは単なる条件変更以上の意味を持つ。年会費は下がったものの、還元率は0.5%低下する。しかも無料の通常版との差は、これまでの0.8%から0.3%へと縮小する。冷静に言えば、1.5%でもなお高水準ではあるが、以前のように「年会費を払ってでも持つ価値が分かりやすいカード」とは言いにくくなった。お得感が弱まった、という受け止めは自然だ。 それでも、リクルートカードプラスの価値が完全に消えたわけではない。いまでも通常版より高い還元率を保ち、すでに新規募集を終えたカードである以上、保有自体に希少性がある。ただ、2026年3月16日を境に、このカードの魅力は「圧倒的なお得さ」から「既存会員だけが持てる名残の強さ」へと重心を移した。時代の変化としてはやむを得ないにせよ、2%還元という看板を失ったことで、リクルートカードプラスがひとつの時代を終えたのは確かだ。 今でも申し込めて年会費無料の通常版リクルートカード(1.2%還元)はこちら