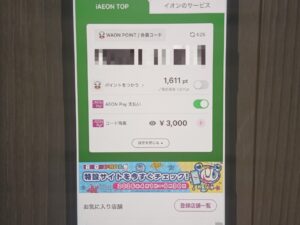
イオンは2026年4月6日、グループの公式アプリ「iAEON」のトップ画面を大幅リニューアルした。同日には「イオンウォレット」も「AEON Payアプリ」へ名称変更。2026年1月に累計2,000万ダウンロードを突破したiAEONを店頭導線の中心に据えつつ、決済・請求確認などの金融管理はAEON Payアプリ側で担うという形に整理したいという形だろうが、両者の役割は重複しており分かりづらい。 iAEONは「会員コード中心」の設計へ 今回のiAEON刷新で最も大きいのは、会員コードがホーム画面の初期表示になったことだ。トップ画面からそのまま会員コードを見せられるようになり、ポイント利用やAEON Pay支払いの設定にもすぐアクセスできる。あわせてAEON Payボタンは操作しやすいフッター中央に移され、「イオンのサービス」タブも新設された。 この変更で、iAEONは会計時の導線を一段と短くした。会員コードは1回のスキャンでAEON Pay支払いに使えるほか、クーポン利用時も会員コードを提示する仕組みで、電子レシートも会員コードのスキャンを起点に発行される。クーポンを選択し、AEON Pay支払いを有効にし、電子レシート利用登録を済ませていれば、買い物時の主要な処理を会員コード中心でまとめやすくなった格好だ。 「イオンウォレット」は「AEON Payアプリ」に 同じ4月6日には、イオンウォレットも「AEON Payアプリ」へリニューアルした。ログインIDの名称も「イオンスクエアメンバーID」から「AEON Pay ID」へ変更されたが、既存のIDとパスワードはそのまま利用できる。4月6日午前8時以降のアップデートで新アプリへ移行でき、旧イオンウォレットは5月12日まで一部機能制限付きで利用可能、5月13日以降は利用できなくなる。 2アプリの役割はどう分かれたのか iAEONは、「決済」「ポイント」「店舗情報」をひとつにまとめたイオングループのトータルアプリという位置付けだ。会員コード、クーポン、AEON Pay、電子レシート、お気に入り店舗や各種サービス導線など、来店から会計までをなるべく1つの流れにまとめる役割が強い。 AEON Payアプリは、その名の通りAEON Pay決済を軸にしながら、請求額の確認など、金融・残高管理側の機能をまとめた色合いが濃い。今回の刷新後は店頭でまず開くアプリとしてiAEONの存在感が強まり、AEON Payアプリは支払いの後ろ側を管理するアプリとして整理されつつある。 AEON Payは両者とも使えるので、ユーザー目線では「AEON Payアプリでしかできないことは、カードの請求額確認などだけではないか」と映る場面も増えそうだ。SNSで繰り広げられる意見を見ても、今回の同日刷新は、iAEONはますます買い物の前線に、AEON Payアプリはリニューアル後もあくまでカード周りの管理アプリとして受け止められている傾向が強い。 ちなみに、iAEONの運営主体がイオンスマートテクノロジー、AEON Pay側の決済・金融基盤がイオンフィナンシャルサービスと、役割だけでなく運営体制の面でも棲み分けがあり、AEON Payという名前のアプリがありながらiAEONがAEON Payとして使われるという違和感は当面続くと思われる。
出光クレジット、40周年を機にカード券面を刷新 apollostation cardなど
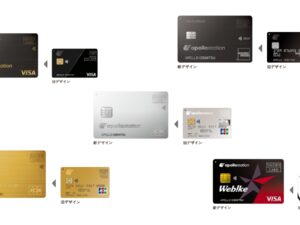
出光クレジットは2026年4月1日、一部クレジットカードの券面仕様を4月20日発行分から改定すると発表した。創立40周年の節目に合わせた取り組みで、カード表面から番号や有効期限をなくして裏面に集約し、サインパネルも廃止する。対象カードではデザインそのものも見直し、プレミアム帯には金属の質感を生かしたセゾンゴールドプレミアム等でも採用されている「メタルサーフェスカード」を採用する。 今回、券面デザインが変わるのは「apollostation PLATINUM BUSINESS」「apollostation THE PLATINUM セゾン・アメリカン・エキスプレス®・カード」「apollostation THE GOLD」「apollostation card」「ウェビック apollostation card」の5券種。これに加え、「出光カード」「出光ゴールドカード」は表面デザインの大幅変更ではないものの、カード番号の裏面印字化とサインパネル廃止の対象となる。 ルーツは1969年、会社設立は1986年 カードの歩みを時系列で振り返る 今回の刷新を理解するには、出光クレジットの歩みを時系列で振り返るのが分かりやすい。ルーツは1969年、出光興産が「出光クレジットセンター」を設立し、「出光クレジットカード」の発行を始めたところまでさかのぼる。翌1970年には「出光軽油カード」、1984年には「出光ステーションカード」を発行し、給油を軸にしたカード事業の基盤を築いた。 1969年11月:出光興産が出光クレジットセンターを設立。「出光クレジットカード」発行開始 1970年3月:「出光軽油カード」発行開始 1984年6月:「出光ステーションカード」発行開始 1986年4月:出光クレジット株式会社を設立 1986年10月:石油業界初の国際カード「出光カード」を発行開始 1992年10月:「出光ゴールドカード」発行開始 1993年7月:「まいどカード」発行開始 2002年4月:出光カードをICカード化。ポイントプログラムも刷新 2004年4月:「出光カードまいどプラス」発行開始 2011年12月:アメリカン・エキスプレス®提携のゴールド/プラチナカードを開始 2021年4月:「apollostation card」発行開始 2023年8月:「apollostation PLATINUM BUSINESS」発行開始 2026年4月:クレジットカード券面をリニューアル この流れをたどると、出光クレジットのカードは、給油の利便性を支える存在から、日常決済やプレミアムサービス、さらにビジネス用途までカバーするラインアップへと広がってきたことが分かる。2021年には「apollostation card」が登場し、2023年には法人向けの上位カード「apollostation PLATINUM BUSINESS」も加わった。今回の券面刷新は、そうしたラインアップ拡充の流れを、デザイン面でも改めて示す節目といえそうだ。 今回の変更点は「見た目」だけではない 今回の改定のポイントは、大きく3つある。1つ目は、カード番号や有効期限の裏面集約だ。表面から情報をなくすことで、店頭や外出先での盗み見や情報漏えいのリスク低減を狙う。2つ目は、サインパネルの廃止。カード情報保護を一段と強めるための対応だ。3つ目は、プレミアムカードの質感向上で、対象となるプラチナ・ゴールド帯にはメタルサーフェスカードが採用される。 一方で、出光クレジットは、対象カードについて「デザイン変更に伴う機能やサービスの変更はない」としている。使い勝手を大きく変えずに、券面の安全性と見た目の印象を引き上げる改定という位置づけだ。 いつから切り替わるのか 新デザインは2026年4月20日発行分から適用される。新規入会では4月13日以降の申し込み分が新デザインの対象だが、システムメンテナンスのため4月13日から19日まではカード発行を一時保留し、4月20日に発行を再開する。すでに対象カードを持っている会員には、4月20日以降の更新・再発行分から順次、新デザインが届けられる。 現在保有しているカードは有効期限までそのまま利用でき、家族カード・追加カードも対象となる。つまり今回の刷新は、一斉切り替えではなく、更新や再発行のタイミングに合わせて新券面へ移行していく形になる。 40周年の象徴としての刷新 出光クレジットにとって、今回の券面リニューアルは単なる意匠変更ではない。1969年のルーツ、1986年の会社設立、2004年の「まいどプラス」、2021年の「apollostation card」開始、2023年の「apollostation PLATINUM BUSINESS」投入と積み重ねてきた歴史を踏まえ、40周年の節目にあわせてカードの顔つきを再定義する動きといえる。給油起点のカード会社として歩みを始めた同社が、これからの時代に向けて「安全性」「利便性」「上質感」を一枚に凝縮した格好だ。
2025年のキャッシュレス決済比率は58.0%に上昇 2030年65%目標へ前進
経済産業省は2026年3月31日、2025年のキャッシュレス決済比率が58.0%(162.7兆円)になったと発表した。国内の進捗把握に用いる「国内指標」でみると、2024年実績の51.7%から上昇し、2030年に65%とする中間目標に向けて前進した。内訳ではクレジットカードが82.7%と引き続き中心を占め、コード決済も10.2%まで拡大している。 キャッシュレス決済額は162.7兆円、クレジットカードがなお主役 2025年のキャッシュレス決済額は162.7兆円。キャッシュレス決済額の内訳は、以下の通り。 クレジットカード・・・134.6兆円で82.7% デビットカード・・・5.5兆円で3.4% 電子マネー・・・6.0兆円で3.7% コード決済・・・16.6兆円で10.2% クレジットカード中心の構図は続く一方、コード決済も1割を超える規模となり増加傾向が続いている。 「58.0%」は新しい国内指標ベース 旧指標との単純比較には注意 今回の58.0%は、国内の進捗把握に使う新しい「国内指標」に基づく数字だ。経産省は従来の指標を今後は国際比較用として併用し、国内の実態により沿った指標として、分母を「家計最終消費支出-持ち家帰属家賃」に見直した。これにより、2024年実績は従来の国際比較指標では42.8%、国内指標では51.7%となっており、今回の58.0%は従来公表値との単純比較ができない。 2030年の中間目標は65% 次の焦点は中小企業など低利用領域 政府は、従来の「2025年までに4割程度」という目標を達成したことを踏まえ、2025年12月に新たな目標体系を整理した。将来的な目標は国内指標で80%、中間目標は2030年に65%としている。2024年の国内指標51.7%と比べると、2025年の58.0%は6.3ポイントの上昇となり、目標に向けた前進が鮮明になった。 一方で、普及が進んだことで政策課題も変わりつつある。検討会では、中小企業を中心とした低利用領域での利用拡大、キャッシュレス効果の認知拡大、加盟店手数料やインフラコスト、セキュリティの4点を主な課題として挙げた。今後の政策運営では、利用者の利便性だけでなく、加盟店側の導入負担やセキュリティ対応も重要な論点になりそうだ。
ドコモ、「ドコモポイ活」還元キャンペーンを4月30日で終了 5月1日から通常還元率に
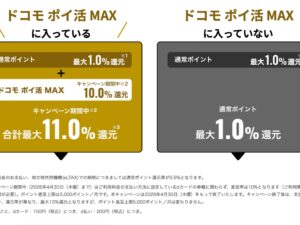
NTTドコモは2026年3月31日、「『ドコモポイ活』ポイント還元キャンペーン」と「10%還元キャンペーン」を2026年4月30日で終了すると発表した。対象は「ドコモ ポイ活 MAX」「ドコモ ポイ活 20」「ahamoポイ活」。2026年5月1日以降は、キャンペーンで上乗せされていた還元率が通常水準に切り替わる。 今回終了が案内されたうち、「ahamoポイ活」と「10%還元キャンペーン」は2024年4月1日にスタートした。一方、「ドコモ ポイ活 MAX」「ドコモ ポイ活 20」と、それに連動する「『ドコモポイ活』ポイント還元キャンペーン」は2025年6月5日に始まっている。今回の告知で、両キャンペーンの終了日が2026年4月30日と明示された形だ。 どう変わるのか 変更のポイントは、4月30日まで適用されている高還元率が、5月1日以降はカード券種や条件に応じた通常還元率へ戻ることだ。なお、各プランの月間ポイント上限は変わらない。 プラン 条件 ~2026年4月30日 2026年5月1日以降 月間上限 ドコモ ポイ活 MAX dカード PLATINUM 10% 10%(条件達成で据え置き) 5,000pt ドコモ ポイ活 MAX dカード GOLD / GOLD U 10% 5% 5,000pt ドコモ ポイ活 MAX その他 10% 3% 5,000pt ahamoポイ活 dカード PLATINUM 10% 10%(条件達成で据え置き) 4,000pt ahamoポイ活 dカード GOLD / GOLD U 10% 5% 4,000pt ahamoポイ活 その他 10% 3% 4,000pt ドコモ ポイ活 20 dカード PLATINUM 5% 5%(条件達成で据え置き) 2,500pt ドコモ ポイ活 20 dカード GOLD / GOLD U 5% 2% 2,500pt ドコモ ポイ活 20 その他 5% 1% 2,500pt d払いとdカード直接払いのどちらでも、今回示された還元率の変化は基本的に同じだ。とくに、これまで一律で上乗せされていた還元率が終了し、5月1日以降はカードの種類や設定状況によって差がつく点が大きい。 注意点 dカード PLATINUMで還元率を維持するには、対象回線の電話番号を利用中のdカード PLATINUMに登録し、その回線の利用料金をdカードで支払う設定にしておく必要がある。 dカード GOLD / GOLD Uでも、通常還元率の適用には料金支払い設定や利用携帯電話番号の登録など条件があるため、事前確認が欠かせない。 「ドコモ ポイ活 MAX」「ドコモ ポイ活 20」をやめたい場合は、My docomoやドコモショップで料金プラン変更が必要。プラン変更が適用された時点で、ポイ活のポイント還元対象外になる。 「ドコモ ポイ活 20」からほかのプランへの変更は「当月適用」のみとなる。 「ahamoポイ活」はMy docomoからオプション解約が可能で、解約後も月末まではポイント進呈対象。ただし、プラン変更をした場合は変更適用時点で還元対象外になる。…
すき家、Pontaポイント再開 マルチポイント戦略がさらに拡張
牛丼チェーン「すき家」は、2026年4月7日から全国約2,000店舗でPontaポイントの提携サービスを始める。200円(税込)の購入ごとに1Pontaポイントがたまり、1Pontaポイント=1円相当として利用できる。すき家では2019年にPontaを含む共通ポイントサービスを導入したが、2022年7月にPontaの取り扱いを終了しており、今回は約3年9カ月ぶりの再開となる。 200円で1Pontaポイント、購入から3日以内に加算予定 今回の提携は、すき家と共通ポイントサービス「Ponta」を運営するロイヤリティ マーケティングによるもの。サービス開始日は2026年4月7日(火)で、対象は全国約2,000店舗。ポイントは200円(税込)ごとに1Pontaポイントが付与され、1ポイント以上1ポイント単位で利用できる。ポイントの加算は購入から3日以内の予定だ。 すき家によると、国内店舗数は2026年3月30日時点で2,001店舗。Pontaは2010年3月にサービスを開始し、現在は1億人以上の会員数を持ち、全国約34万店舗で利用できる共通ポイントサービスとなっている。 公式発表ベースで見る、すき家のポイント導入の主な歴史 2016年4月20日:1,815店舗で「ZENSHO CooCa」の取り扱いを開始。CooCaカードで支払うとポイントが付与される仕組みが導入された。 2019年1月21日:ゼンショーグループがCooCaのポイント制度変更を発表。2019年3月以降、現金やクレジットカードなど通常の支払いでも、CooCaカードやアプリの提示で200円(税込)につき1ポイントをためられる仕組みに順次変更した。 2019年7月9日:共通ポイントサービスがスタート。店頭では楽天スーパーポイント、Pontaポイント、dポイント、CooCaポイントのいずれかを選んでためられる体制となった。 2022年7月4日:Pontaポイントサービスが終了。翌7月5日以降は加算・利用ができなくなった。 2024年4月22日:ゼンショーグループが「青と黄色のVポイント」を導入。 2024年4月22日:CooCaポイントの新規付与を終了。保有ポイントは2025年4月21日23時59分まで利用可能となった。 2025年4月21日:CooCaポイントの全サービスが終了した。 2026年4月7日:Pontaポイントの提携サービスが再開する。 今回の再開で見える流れ すき家のポイント施策は、グループ独自のCooCaから、2019年の共通ポイント導入、2022年のPonta終了、2024年のVポイント導入、2025年のCooCa終了を経て、2026年春にPontaが戻る流れとなる。公式発表ベースで見ると、今回のPonta再開は、いったん終了したポイントサービスが再び店頭に加わる節目となる。
SBI新生銀行、スマホ認証を刷新 VIP Accessに幕、自社アプリでの生体認証へ
SBI新生銀行は2026年3月29日、インターネットバンキング「パワーダイレクト」とSBI新生銀行アプリで使うスマホ認証を、従来の「VIP Access」アプリから「SBI新生銀行アプリ」を用いる方式へ切り替えた。新方式はオンライン認証の国際標準「FIDO」に準拠し、スマートフォンに登録した生体認証で取引内容を承認する。取引と承認が同行アプリ内で完結するため、別の認証専用アプリを行き来する手間がなくなる。VIP Accessの新規登録はすでに停止しており、同行は公式のお知らせで旧方式を2026年6月ごろ終了予定とし、FAQでは2026年5月末まで利用可能と案内している。 同行のスマホ認証の歴史は、少なくとも2017年8月28日に始まった「新生パワーダイレクト(スマホ認証対応)」までさかのぼる。2017年時点で、振込や振込限度額変更、パワーダイレクトパスワード変更、通知Eメール登録・変更などにスマホ認証が組み込まれ、2018年3月には投資信託口座開設、マイナンバー届け出、住所変更などもスマホ認証対応の画面から扱えるようになった。2020年2月には従来版の新生パワーダイレクトが終了し、2022年10月にはセキュリティ・カードの新規発行終了が公表、2023年5月以降は既存のスマホ認証に加えてSMS認証と電話認証への移行が進められた。今回の刷新は、そうした認証手段の再設計の総仕上げと位置付けられる。 VIP Accessを軸にした旧方式は、利便性の面で不満を抱え込んでいた。同行は以前から「プッシュ通知が届かない」「iPhoneでVIP Accessが正しく表示されない」といったFAQを公開し、VIP Accessを起動したままログインすると通知が届かない場合があることや、通知が来ないときはアプリを直接起動するよう案内していた。iPhone向けには、iOSやVIP Accessのバージョンが古い可能性を挙げてアップデートを促す個別FAQも用意しており、通知遅延や表示不具合が継続的なサポート項目だったことがうかがえる。 アプリストアでの評価も厳しい。2026年3月時点で、VIP Accessの日本のApp Store評価は5点満点中1.8(141件)、Google Playでは5点満点中1.5(約1.8万件)だった。App Storeの日本語レビューには、SBI新生銀行のことら送金で使おうとして何度も失敗した、起動が遅い、承認操作が反応せずタイムアウトしやすい、といった趣旨の投稿も見られる。レビューは個別利用者の体験談ではあるものの、銀行側が案内していたトラブル対処の内容と重ねると、「反応しない」「通知が来ない」といった不満が相応に広がっていたことは読み取れる。 そんな中での今回の変更は、単なるセキュリティ強化ではなく、2017年以来続いてきた「別アプリ承認」の終幕でもある。SBI新生銀行アプリへの認証統合と生体認証の採用で、長年の摩擦点だったVIP Access依存からようやく脱する形だ。新方式の安定運用が前提にはなるが、旧アプリに振り回されてきた利用者にとっては、もっとも分かりやすい改善策が実行に移されたと言えそうだ。
ファミマにセブン銀行ATM、何が便利になる?スマホATM拡大で変わるコンビニ金融
ファミリーマートがセブン銀行とのATM設置契約を正式に締結した。2026年春ごろから順次、全国のファミリーマート店舗(AFCを除く)に独自デザインのATMを導入し、約4年で約16,000台を展開する計画だ。今回の発表で注目すべきなのは、単なるATMの入れ替えではなく、ファミマの店内金融サービスが「現金の出し入れ」中心から、「スマホ決済」「カードレス入出金」「各種手続き・認証」まで担う方向へ大きく舵を切った点にある。 従来のファミマATMはどうだったのか 現在、ファミリーマートの公式案内では、店内ATMとしてイーネットATMとゆうちょATMの2系統が案内されている。イーネットATMは、出金・入金・残高照会・一部金融機関の振込、暗証番号変更など、従来型のコンビニATMとしての機能が中心だった。 そんな中、今回のセブン銀行ATM導入で大きく変わるのは、ATMの役割そのものだ。ファミリーマートとセブン銀行が今回明示した新機能は、現金の入出金に加え、各種キャッシュレス決済への現金チャージ、そしてセブン銀行の「+Connect」を通じた各種手続きや認証機能の提供である。つまり、新しいATMは「お金をおろす機械」ではなく、「スマホ決済にお金を入れる」「本人確認を伴う手続きを進める」といったデジタル時代の金融端末へと性格が変わる。 何が便利になるのか 特に利便性の向上が分かりやすいのが、スマホATMとの相性の良さだ。セブン銀行のスマホATMは、キャッシュカードなしでスマートフォンだけを使って現金の入出金ができる仕組みで、対応銀行にはauじぶん銀行、NEOBANK 住信SBIネット銀行、PayPay銀行、楽天銀行、ソニー銀行、UI銀行などが並ぶ。既存のセブン銀行ATMでは、PayPay、au PAY、d払い、メルペイ、楽天キャッシュ(楽天ペイ)のほか、交通系IC、楽天Edy、nanacoなどへの現金チャージにも対応している。 ローソン銀行ATMもQRコードを使ったスマホATMを提供しているため、ファミマへのセブン銀行ATM導入が進めば、対応口座や対応アプリを使う利用者にとっては、セブン‐イレブン、ローソン、ファミリーマートという主要3チェーンで、カードレスの現金アクセスがかなりしやすくなる。もちろん、これは導入完了後に一気に実現する話ではなく、実際には2026年春から約4年かけて広がっていく。また、利用できるサービスは銀行やアプリによって異なるため、すべての利用者が同じように恩恵を受けるわけではない。それでも、「財布を忘れてもスマホだけで何とかなる」場面は、確実に増えそうだ。 なぜ「ゆうちょ口座の意味が薄れる」と言われるのか イーネットATMは置き換わるものの、まだゆうちょ銀行ATMの扱いは正式に発表されていない。だが、この流れのなかで出ているのが、「ゆうちょ銀行の口座を持つ意味が薄れるのではないか」という見方だ。その背景には、これまでファミマのゆうちょATMが持っていた独自の立ち位置がある。ゆうちょ通帳アプリによるATM入出金は、ゆうちょATMと、ファミリーマートなどに設置されているゆうちょの小型ATMが対象だが、他の一般的なコンビニATMは対象外とされている。つまり、ファミマのゆうちょ小型ATMは、ゆうちょユーザーにとって「コンビニでアプリによる入出金がしやすい珍しい場所」だった。 しかも、ファミリーマート等にあるゆうちょATMは平日昼間と土曜昼間が無料、それ以外でも110円で利用できるのに対し、イーネットATM・セブン銀行ATM・ローソン銀行ATMは同時間帯でも220円、それ以外は330円かかる。もしファミマのATMが時間をかけてセブン銀行系へ集約されていくなら、「ファミマなら、ゆうちょが安くて便利」という従来の優位性は薄れやすい。さらに、ほかのネット銀行やデジタル銀行のスマホATM対応が広がれば、コンビニで現金を出し入れするためだけにゆうちょ口座を持つ必要性は、たしかに小さく見えてくる。 コンビニATM競争は次の段階へ 今回の提携は、ファミマがATMを単なる設備ではなく、店舗の来店価値を高める金融インフラとして再定義し始めたことを示している。ファミリーマートは、3,000万ダウンロードを突破した「ファミペイ」の顧客基盤と全国16,400の店舗網を活用しながら、「ファミマ・マネーライフ」という独自の金融サービスを今後展開するとしている。コンビニATMの競争は、もはや「どこで現金をおろせるか」ではなく、「どこでスマホと金融を一体で使えるか」という段階に入ったといえそうだ。
JCBのクレカ積立、マネックス証券に対応 でも選ぶならどれ? JCB・マネックスカード・dカードを整理
JCBは2026年3月26日、マネックス証券で「JCBのクレカ積立」の提供を始めた。開始は同日18時。これでJCBのクレカ積立は、既存の松井証券、SBI証券にマネックス証券が加わり、3社体制になった。 今回のニュースの本質は「マネックス証券で一番高還元の積立カードが増えた」という話ではない。マネックス証券にはすでにマネックスカードとdカードの積立がある。しかもマネックスカードは、2026年10月買付分から還元条件が変わることがすでに決まっている。そこで今回は、JCB追加の意味と、マネックス証券でどのカードを選ぶべきかを、条件変更込みで整理する。 まず結論 JCB追加の価値は「還元率の最強化」ではなく「選択肢の追加」だ。すでにJCBオリジナルシリーズを使っている人が、マネックス証券でもそのまま積立できるようになった。 還元率だけで見ると、マネックス証券ではdカード系が依然として強い。 とくにNISAで使うdカード GOLD/GOLD U、dカード PLATINUMは分かりやすい。 マネックスカードは2026年10月から見え方が変わる。 積立以外の月間カード利用が1万円未満だと還元率は0%になり、1万円以上5万円未満でも従来の半分になる。 JCBのクレカ積立は、3社のどこで使うのが違うのか まず押さえたいのは、JCB側の還元率ルール自体は3社で共通だということだ。違うのは、最低積立額や締切日、SBI証券の口座条件といった使い勝手の部分になる。 証券会社 最低積立額 申込締切 買付タイミング 押さえたい点 マネックス証券 原則1,000円以上1円単位 毎月8日(非営業日は前営業日) 翌月1日買付 今回追加。JCB本体発行のオリジナルシリーズ個人カードが対象 松井証券 100円から 毎月10日 翌月1日買付 JCBルートでは少額で始めやすい SBI証券 100円から 毎月9日 翌月7〜9日買付 既存口座ではJCB仲介口座へのコース変更が必要な場合がある つまり、JCBを使う前提なら、マネックス証券だけ特別に高還元になるわけではない。今回の追加で増えたのは「JCBユーザーが選べる証券会社」であって、「JCBの還元率そのもの」ではない。 JCBの還元率はどのくらいか JCBのクレカ積立は、カードの種類と、クレカ積立以外の月間ショッピング利用額で還元率が決まる。ざっくり言うと、プレミアムカードを持っていて普段の利用も多い人ほど有利だ。 カード種別 積立以外の月間ショッピング利用額 還元率 月10万円積立の目安 プレミアムカード (JCBゴールド、JCBプラチナなど) 5万円以上 最大1.0% 最大1,000ポイント プレミアムカード (JCBゴールド、JCBプラチナなど) 5万円未満 最大0.5% 最大500ポイント 一般カード (JCB カード S、JCB カード Wなど) 5万円以上 最大0.5% 最大500ポイント 一般カード (JCB カード S、JCB カード Wなど) 5万円未満 付与なし 0ポイント J-POINTは店頭やネットショッピングで1ポイント最大1円で使えるので、プレミアムカードで条件を満たせる人なら、月10万円積立で1,000円相当まで見込める計算になる。逆に一般カードは、普段のショッピングが月5万円未満だと還元が付かない。 マネックス証券では、JCBとマネックスカードとdカードのどれを選ぶべきか ここが今回の本題だ。マネックス証券では、JCBの追加で選択肢が3系統になった。この比較では、マネックスカードの2026年10月改定を織り込んでいる。 カード 月10万円積立の目安 主な条件 向いている人 JCBプレミアム 1,000ポイント (月5万円以上利用時) 500ポイント (月5万円未満) 積立以外のショッピング利用額で1.0%または0.5% すでにJCBゴールド以上を使っていて、普段の決済もある人 JCB一般 500ポイント (月5万円以上利用時) 0ポイント (月5万円未満) 月5万円以上使わないと還元なし JCBカードをすでに持っていて、追加発行したくない人 マネックスカード (2026年10月以降ベース) 730ポイント (月5万円以上利用時) 365ポイント (月1万〜5万円未満) 0ポイント (月1万円未満) 積立以外のカード利用条件が追加。10月から年会費は永年無料化 普段のカード利用もそこそこあり、マネックスポイントを貯めたい人 dカード 730ポイント 10万円積立時は0.73%相当。NISA・課税のどちらでも同じ例示あり 年会費を抑えつつ、JCB一般より高い水準を狙いたい人 dカード GOLD/GOLD U 1,100ポイント (NISAで10万円積立時) NISAでは10万円まで一律1.1%。課税口座は段階制 マネックス証券でNISAを使う人 dカード PLATINUM…
メタプラネット、株主限定「メタプラネットカード」今夏開始へ 1.6%のBTC還元、Binance Japan Cardと同率
東京証券取引所スタンダード上場のメタプラネットが3月25日、株主向けの「メタプラネットカード」を今夏に始めると公式Xで明らかにした。公表されたポイントは、株主限定、カード利用額の1.6%相当をビットコインで還元、開始は今夏の3点だ。 まだ発行会社や国際ブランド、年会費、必要保有株数などの細部は出ていない。ただ、還元率の数字だけで見ればインパクトは大きい。国内の主な暗号資産還元カードと比べると、Binance Japan Cardの1.6%と同率で、ビットコイン直接還元型としてはZaifカードの最大1.2%、bitFlyer Platinum Cardの1.0%を上回る水準になるからだ。 現時点で分かっていること 今回の案内はかなりシンプルだ。メタプラネットから示されたのは、「株主さま限定」「1.6%相当をBTCに還元」「今夏開始」という骨格だけ。カードの発行会社、決済ブランド、年会費、審査の有無、付与タイミング、どの取引が対象外になるかなどは、少なくとも今回の投稿では触れられていない。 なお、同社の第27期定時株主総会は3月25日に開催されており、今回の発表はまさに株主向けイベント当日に打ち出された格好だ。同社の株主優待プログラムは現在、2025年12月31日時点で100株以上を参加条件としているが、メタプラネットカードが同じ基準になるかどうかはまだ分からない。現時点では「株主向けカードの構想が今夏スタート予定で出てきた段階」と見るのが自然だろう。 どのくらい強いのか 既存カードと比べる カード 還元される暗号資産 基本還元率 申込できる人 主な特徴 メタプラネットカード BTC 1.6% 株主限定 今夏開始予定。詳細条件はこれから Binance Japan Card BNB 1.6% Binance Japan口座を持ち、本人確認を完了したユーザー ライフカード発行、JCBブランド。初年度無料、2年目以降1,650円(税込) Zaifカード BTC 通常0.8% Zaifでの暗号資産取引所決済は1.2% Zaif口座保有者 ライフカード発行、JCBブランド。通常利用は0.8% bitFlyer Credit Card BTC 0.5% bitFlyer口座保有者 アプラス発行、Mastercard bitFlyer Platinum Card BTC 1.0% bitFlyer口座保有者 アプラス発行、Mastercard。2年目以降22,000円(税込) 数字だけで見ると、メタプラネットカードの1.6%はかなり強い。Binance Japan Cardと同率で、Zaifカードの通常還元0.8%、Zaif内決済1.2%、bitFlyerの0.5〜1.0%を上回る。特にZaifの1.2%はZaif内での暗号資産取引所決済という特殊な条件つきなので、もしメタプラネットが日常の一般的なカード決済で1.6%を維持するなら、主要な国内BTC還元カードの中では頭ひとつ抜けた存在になる。 Binance Japan Cardは同じ1.6%でも、返ってくる資産はBNBであってBTCではない。この違いは小さくない。暗号資産還元カードでは、還元率の高さと同じくらい「何で返ってくるか」が重要だからだ。ビットコインをそのまま積み上げたい人にとっては、メタプラネットの発表はかなり分かりやすい。Binance Japan CardはBNBを受け取り、そのままBinance Japan口座で運用や売却につなげやすい。 「高還元カード」というより「株主向け特典」として見るべき 今回のニュースを普通のクレジットカード競争としてだけ見ると、少し読み違える。Binance Japan Card、Zaifカード、bitFlyerクレカは、対応口座を作って審査に通れば広く申し込める。一方、メタプラネットカードはあくまで株主限定と案内されている。つまり、一般募集の高還元カードというより、株主優待の延長線上にある決済サービスとして出てきたと見るほうが実態に近い。 だからこそ、今回の1.6%は単なる還元率以上の意味を持つ。メタプラネットはこれまで「企業としてビットコインを保有する会社」という色が強かったが、今度は株主の日常決済でもビットコインを積み上げる仕組みを打ち出してきた。保有する、応援する、使う、還元を受ける、という流れを一つにつなげようとしているわけだ。 結論 今回の発表を一言で言えば、「株主限定だが、数字はかなり強い」だ。還元率1.6%は、国内の主要な暗号資産還元カードと比べてもトップ級。しかも受け取り資産はBNBではなくBTCだ。暗号資産還元カードの比較で見ると、かなり目を引く条件だといえる。 その一方で、現時点ではまだ「スペック表」が埋まっていない。発行会社、ブランド、年会費、必要保有株数、対象外取引、付与タイミング、株を手放したらどうなる?などはこれから確認が必要だ。とはいえ、少なくともニュースとしての軸ははっきりしている。メタプラネットは、株主向けに1.6%のBTC還元カードを今夏始める。それだけで、国内の暗号資産還元カードの勢力図に新しい比較軸が一つ増えたと言えそうだ。
au PAYカード、3年ぶり刷新 見た目より中身が変わった
auフィナンシャルサービスは2026年3月25日、新しい「au PAYカード」の申込受付を始めた。今回の刷新(PDF)は券面変更のニュースに見えるが、本質はそれだけではない。横型の通常券面に加えて縦型のナンバーレスを選べるようになり、AndroidではGoogle Payで店頭タッチ決済が使えるようになった。利用速報のPUSH通知にも対応し、au PAYカードアプリからの申し込みでは最短数分審査・即時発行も打ち出す。3年前の刷新が「カードそのもの」の更新だったとすれば、今回は「スマホでどう使うか」まで含めた見直しだ。 今回のアップデートはここ 項目 今回の変更点 利用者目線の意味 券面 横型に加え、縦型ナンバーレスを選択可能 カード番号を券面に出したくない人には分かりやすい改善。番号確認はアプリで行う スマホ決済 Google Payに対応。Androidでも店頭タッチ決済が可能に iPhone中心だったスマホの店頭決済が、Androidでもようやく本格対応した 利用通知 au PAYカードアプリの利用速報PUSH通知に対応 これまではメール通知のみだったが、より不正利用や使いすぎに気づきやすくなる 申込体験 アプリ申込なら最短数分審査、審査承認後に即時発行 カード到着前からネット決済やスマホ決済を始めやすい 3年前との違い 前回の2023年刷新は、タッチ決済機能をカードに標準搭載し、カード番号と有効期限を裏面へ集約するのが中心だった。今回の刷新はその延長線上に見えて、実際には少し性格が違う。テーマが「プラスチックカードの見直し」から、「スマホ前提の使い方」へ移っているからだ。今回の目玉はホログラムの新デザインより、Google Pay、ナンバーレス、利用速報PUSH通知の3点とみるほうが実態に近い。 なぜ「セゾン色」が強いのか au PAYカードの発行主体は引き続きauフィナンシャルサービスだ。その一方で、実務面は二系統に分かれている。公式FAQを見ると、2024年12月18日以前に申し込んだ管理番号「9」始まりのカードは発送や口座振替・請求業務を三菱UFJニコスに委託しているのに対し、2024年12月19日以降に申し込んだ管理番号「5」始まりのカードはクレディセゾンに委託していることがわかる。 今回の刷新は、この「5」のクレディセゾンの系統の仕様が利用者の目に見える形で前面に出てきたと考えると分かりやすい。管理番号「5」始まりの利用者は、手持ちカードのままでGoogle Payや利用速報PUSH通知を使え、有効期限更新時に新デザインへ順次切り替わる。一方、旧来の管理番号「9」始まりは、新デザインやGoogle Pay、アプリ利用速報通知を使うにはカード契約の切り替えが必要だ。つまり、単なる券面変更の日というより、2024年末から始まっていた新しいau PAYカード系統がユーザーにはっきり見えるようになったということでもある。 興味深いのは「セゾン系の流れの上にあるのに、Google PayはQUICPayではない」こと 今回のau PAYカードのGoogle Payは、レジで「クレジットで」または「タッチ決済で」と伝え、タッチ決済で使う形になっている。Google Pay上で「QUICPayとして使う」のではなく、「国際ブランドのタッチ決済として使う」整理だ。 マニアックな話になるが、クレディセゾン本体のGoogle Payは、QUICPay+加盟店での利用を前提にしており、店頭でも「QUICPayで」と伝える案内になっている。つまり、今回のau PAYカードはクレディセゾン委託系の流れに乗りながら、Google Payの使い方は少なくとも一般的なセゾンカードとは別物に見える。技術仕様まで断定はできないが、「セゾン系になったau PAYカードなのに、Google PayはQUICPay専用ではない」という点は興味深い。 今の利用者への影響 いちばん恩恵が大きいのはAndroidユーザーだ。iPhoneではApple Payでの店頭タッチ決済がすでに使えたが、Androidでは今回ようやくGoogle Pay対応。次に、カード番号を券面に載せたくない人にとっては、縦型ナンバーレスを選べる点が実用的な改善になる。逆に、iPhone中心で、今のカード券面にも不満がない人なら、急いで切り替える理由はそこまで大きくない。 ひとことで言うと 2023年の刷新が「au PAYカードを今どきの物理カードにした」アップデートだったなら、2026年の刷新は「au PAYカードをスマホ前提で作り直した」アップデートだ。しかも、その中身をよく見ると、クレディセゾン委託系への移行と、Google Payの“QUICPayではないタッチ決済”対応が並んでいる。今回のニュースは、見た目の変更よりも、こちらのほうが本題だ。
関東11社局の「クレカタッチ乗車」相互利用開始 JR・京成はまだ、運賃はPASMO/Suicaより高い場合も
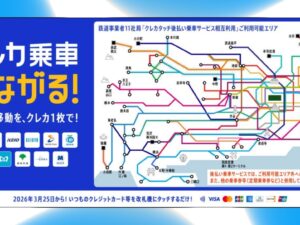
関東の鉄道11社局で、クレジットカードなどのタッチ決済による後払い乗車サービスの相互利用が2026年3月25日始発から始まった。対象は小田急電鉄、小田急箱根、京王電鉄、京急電鉄、相模鉄道、西武鉄道、東急電鉄、東京メトロ、都営地下鉄、東武鉄道、横浜高速鉄道の11社局。これまでは各社が個別に導入していたタッチ乗車が、きょうからは11社局・54路線・729駅をまたいで使えるようになった。 ただし、これを「PASMOやSuicaの完全な代替」と受け取るのは早い。今回のタッチ乗車は大人の普通旅客運賃(10円単位)が基本で、小児運賃はなく、定期券との併用も不可。東京メトロや東武の乗車ポイントもPASMO前提だ。つまり今回の相互利用は、首都圏の鉄道利用を一気に置き換えるというより、「ふだんはPASMO/Suica、必要な場面ではクレカタッチ」という新しい選択肢が増えた、と見るのが実態に近い。 まず何が変わったのか 今回の最大の変化は、11社局をまたぐ乗り継ぎに対応したことだ。公式プレスリリースでは、西武池袋線・所沢駅から、東京メトロ副都心線、東急東横線を経て、みなとみらい線・元町・中華街駅まで乗る例や、東武東上線・朝霞台駅から東京メトロ副都心線、東急新横浜線を経て、相鉄本線・瀬谷駅まで乗る例などが示されている。これまでの「各社ごとにタッチ乗車はできるが、会社をまたぐと分かりにくい」という状態から、ようやく首都圏らしい相互直通の利用に踏み込んだ形だ。 背景には、関東特有の複雑な路線網がある。11社局とオムロン ソーシアルソリューションズが、相互直通運転や改札外乗り換えに対応する新たな運賃計算システムを開発した。単に改札機にクレカの読み取り部を付ければ済む話ではなく、関東の複雑な乗り継ぎを正しく計算できる裏側が、今回の本丸だ。 比較 これまで きょうから 利用範囲 導入済みの社局ごとに個別利用 11社局54路線729駅で相互利用 またぎ利用 相互直通や改札外乗換は分かりにくく、使えない場面も多かった 11社局内なら相互直通や一部の改札外乗換に対応 対象社局 京王、京急、西武、東急、都営地下鉄、横浜高速鉄道などが先行 小田急、小田急箱根、相鉄、東京メトロ、東武も追加 ただし「どこでも使える」わけではない 注意したいのは、今回の相互利用は開始時点では11社局のみということだ。JR東日本と京成電鉄は今回の相互利用の対象外。都営地下鉄から京成線へそのまま乗り越すような使い方はできず、対象外エリアへ乗り越した場合はタッチ乗車が乗車駅から無効になり、降車駅では接続駅から先の運賃を精算し、さらに元の事業者側で入場履歴の処理と運賃精算が必要になる。 しかも、11社局に入っていても全駅・全路線が一斉にフル対応というわけではない。東武鉄道は205駅のうち77駅が対象、西武鉄道は2027年3月までに全路線・全駅への拡大を予定、相模鉄道も導入当初は全駅の改札窓口と一部の自動改札機から始める。東京メトロも全駅対応ではあるが、中野駅からの乗車は対象外だ。つまり、見出しだけを見て「関東はもうクレカ1枚で全部いける」と考えると、実際の利用場面ではつまずく。 運賃は安くなるのか?結論から言うと「安さ目当てではない」 今回の相互利用で、多くの人が気にするのがここだろう。結論から言うと、タッチ乗車は交通系ICカード運賃ではなく、大人の普通旅客運賃(10円単位)が基本だ。例外として東京メトロ線と都営地下鉄線の乗り継ぎでは連絡普通旅客運賃から70円引きがあるが、それ以外の運賃割引は行わない。 つまり、PASMOやSuicaで1円単位運賃が適用される会社では、タッチ乗車のほうが同額か、少し高いことがある。たとえば都営地下鉄は、1~4キロがタッチ・きっぷでは180円、ICでは178円、10~15キロではタッチ・きっぷ280円に対してICは272円だ。京王電鉄も、ICカードで改札機から入出場する場合は1円単位、きっぷは10円単位としている。東武鉄道も同様に、ICの直接入出場は1円単位、乗車券や精算は10円単位だ。少なくとも首都圏で一般的な「ICのほうが少し細かく安い」仕組みは、今回のタッチ相互利用でもそのままだ。 このため、タッチ乗車は「PASMO/Suicaより安い新運賃」ではない。むしろ位置づけとしては、事前チャージ不要でそのまま乗れる利便性のための手段と見たほうがいい。 PASMOで間に合っているのでは?→かなりその通り 日常利用だけを見れば、国内在住の利用者であればPASMOやSuicaが依然として強い。東京メトロは今回の発表で、交通系ICカードを今後も主軸と位置づけると明言している。加えて、例えば東京メトロのメトポは「登録したPASMOで東京メトロ線に乗車するとポイントが貯まる」仕組みだ。東武のTOBU POINTも、登録したPASMOでの乗車を前提にトブポマイルが貯まる。つまり、ふだんの節約やポイント還元を重視する人ほど、現時点ではPASMOなどのほうが分かりやすい。 さらに、今回のタッチ相互利用には小児運賃の設定がなく、定期券など他の乗車券との併用もできない。毎日使う通勤・通学、家族での移動、会社別の乗車ポイントを取りたい人には、従来どおりPASMO/Suicaのほうが向いている場面が多い。 ↓乗車履歴を取りたい場合はQ-moveで設定をする必要がある それでも導入する理由はある では、なぜ今さらクレカタッチを広げるのか。答えは、「毎日の定番」ではなく「乗り方の裾野」を広げるためだ。今回のリリースでも、11社局は国内外の多様な客にシームレスな乗車体験を提供するとしている。三井住友カードの「stera transit」も、現金や事前チャージが不要で、海外客が改札で立ち止まりにくくなり、インバウンド対応やキャッシュレス化に役立つと説明している。 実際、訪日客や地方から来た人にとっては、PASMOを買う・チャージする・残高を気にする、という工程がなく、手持ちのクレジットカードやスマホだけでそのまま乗れる価値は大きい。羽田空港から京急・都営浅草線方面へ向かうような移動や、複数社をまたぐ観光ルートでは、タッチ乗車の分かりやすさが効いてくる。鉄道会社側にとっても、現金やきっぷ設備の負担軽減、データ取得・分析のしやすさなど、利用者以外のメリットがある。 結局、誰に向くのか 向いているのは、たまにしか乗らない人、訪日客、出張・観光客、そして11社局をまたぐ移動をシンプルに済ませたい人だ。クレジットカード、デビットカード、プリペイドカード、あるいはそれらを設定したスマホで、そのまま改札を通れるのは素直に便利だ。 一方で、毎日乗る人、運賃を少しでも抑えたい人、小児運賃や定期券を使う人、メトポやトブポマイルを重視する人には、依然としてPASMO/Suica中心のほうが合理的だろう。今回始まったのは、交通系ICを置き換える革命というより、関東の鉄道に「もう1本の入口」ができた出来事だ。 ひとことで言うと 今回の相互利用開始は、「クレカで乗れる駅が増えた」だけではなく、「関東の複雑なまたぎ乗車をようやくクレカで処理できるようになった」というニュースだ。ただし、運賃やポイントの面では、まだPASMO/Suicaの優位も大きい。しばらくは、「置き換え」ではなく「使い分け」が正解になりそうだ。