Wiseデビットカードが、日本発行カードでもApple Payに対応した。 これにより、日本のWiseユーザーは、物理カードを取り出さずにApple PayでWiseカード決済を利用できる。Apple Payへの追加はWiseアプリまたはAppleウォレットから行える。Wiseアプリでは「カード」タブから追加したいカードを選び、「Appleウォレットに追加」を選択する。Appleウォレットから追加する場合は、ウォレット右上の追加ボタンから「クレジットカードなど」を選び、必要に応じて認証を行う。 特徴:iD/QUICPayではなく「Mastercardのタッチ決済」 今回の対応で特に注目されるのは、日本発行のWiseカードが、iDやQUICPayではなく、国際ブランドのMastercardのタッチ決済としてのみ使う形になる点だ。おそらく日本において、一般的に利用可能なカードの中で、Apple PayでiD・QUICPayの付帯がなくMastercardのタッチ決済のみのカードはこれが初となる(Visaのタッチ決済のみのカードはKyashなど複数存在する)。 Wise公式ヘルプでも、Apple Payでの利用場所について「タッチ決済のロゴがある場所」と説明している。つまり、日本の一般的なApple Pay対応カードのようにiD/QUICPayで支払うのではなく、WiseカードはMastercardのタッチ決済対応端末で使う前提となる。 iDやQUICPayしか受け付けていない店舗では利用できないため、レジや決済端末にタッチ決済、またはMastercardのタッチ決済のマークがあるか確認したい。 Apple Pay利用時の手数料は無料 Apple Payの利用自体に手数料はかからない。カードをApple Payに追加する際、カードの動作確認のために少額の請求が行われる場合があるが、通常は0円で、請求があった場合も返金されるとしている。 Google Payは日本発行カードではまだ非対応 一方で、Android向けのGoogle Payについては、現時点で日本発行のWiseデビットカードは利用できない。Wise公式ヘルプセンターでも、Google Payに追加できるカードの発行国一覧を掲載したうえで、「現在、日本発行のカードはGoogle Payでご利用いただけません」と明記しているため、Androidユーザーは今後の対応を待つ形になる。 Samsung Payも日本発行カードは対象外 Samsung Payについても、日本発行のWiseデビットカードは追加対象外だ。Wise公式ヘルプでも、日本、フィリピン、ニュージーランドで発行されたカードを除き、WiseデビットカードをSamsung Payに追加できると案内されている。 まとめ 日本発行のWiseデビットカードがApple Payに対応したことで、iPhoneやApple WatchユーザーはWiseカードをより身軽に使えるようになった。特に海外旅行や外貨決済でWiseを使っているユーザーにとって、カードをAppleウォレットに追加できるメリットは大きい。 一方で、日本国内での使い方はiD/QUICPayではなく、Mastercardのタッチ決済が中心となる。Google PayやSamsung Payについては、日本発行のWiseカードではまだ利用できない。iPhoneユーザーには大きな前進だが、Androidユーザーにとっては今後の対応が待たれる状況だ。
ニューオータニ×ダイナースの新プレミアムカードは、「高還元」より“定宿化”を売る一枚
三井住友トラストクラブとニュー・オータニは、招待制カード「ニューオータニクラブ ダイナース プレミアムカード」の申込受付を2026年5月18日から開始する。年会費は本会員181,500円(税込)、家族会員は無料。入会はホテルニューオータニまたはダイナースクラブからの招待、もしくは既存の「ニューオータニクラブ ダイナースカード」からのアップグレードが基本となる。 このカードで最も注目すべきなのは、単に「黒い高級カードが増えた」という話ではない。ホテルニューオータニ東京の「エグゼクティブハウス 禅」に年1回泊まれるフリーステイ特典が付く点だ。対象はスタンダードダブル/ツイン36㎡で、同施設は「フォーブス・トラベルガイド」で7年連続5つ星を受賞している。 つまり、このカードの価値はポイント還元率やステータス感だけでは測りにくい。毎年ニューオータニの上位宿泊体験を使う前提なら、年会費の見え方が大きく変わる。一方で、ニューオータニをほとんど使わない人にとっては、特典の魅力がかなり限定されるカードでもある。 通常のダイナースプレミアムとの差額は16,500円 通常の「ダイナースクラブ プレミアムカード」の年会費は本会員165,000円(税込)、家族会員無料。今回のニューオータニクラブ ダイナース プレミアムカードは181,500円(税込)なので、差額は16,500円だ。 この差額で、エグゼクティブハウス 禅の年1回フリーステイ、ホテルニューオータニ東京・幕張・大阪・博多での客室アップグレード、ホテルイベントの優先予約、国内グループホテル利用時のポイント優遇などが追加されると考えると、ニューオータニ利用者にはかなり強い設計に見える。 逆に言えば、このカードは「どこでも使える万能カード」ではなく、「ニューオータニをよく使う人ほど得をしやすいカード」だ。ここを間違えると、年会費181,500円という数字だけが重く見えてしまう。 似たカードと比較すると、立ち位置がかなり違う カード 年会費(税込) 主な強み 向いている人 ニューオータニクラブ ダイナース プレミアムカード 181,500円 エグゼクティブハウス 禅の年1回フリーステイ、ニューオータニ各ホテルでの優待、ダイナースプレミアム特典 ニューオータニを定宿・会食・記念日利用で使う人 ダイナースクラブ プレミアムカード 165,000円 24時間コンシェルジュ、プレミアムラウンジ、レストラン優待、旅行・保険系サービス ホテル特化より、幅広いプレミアムサービスを使いたい人 Marriott Bonvoy アメックス・プレミアム 82,500円 条件達成でMarriott Bonvoy参加ホテルの無料宿泊特典、ホテルポイント、ゴールドエリート資格 国内外のマリオット系列ホテルを広く使う人 ヒルトン・オナーズ アメックス・プレミアム 66,000円 継続時のウィークエンド無料宿泊特典、ヒルトン系ホテルでの優待、ダイヤモンドステータス獲得を狙える設計 ヒルトン系列をよく使い、週末宿泊や朝食・ラウンジ特典を重視する人 ラグジュアリーカード Mastercard Black Card 110,000円 金属製カード、コンシェルジュ、ダイニング・ライフスタイル優待、ポイント還元 特定ホテルより、会食・接待・日常の上質感を重視する人 これは「ホテル版・固定ファン向けカード」 Marriott Bonvoyやヒルトンのカードは、ホテルチェーン全体を横断して使うイメージが強い。旅行先や出張先に応じて、国内外の対象ホテルを選べる柔軟さがある。ポイントを貯めて、どのホテルで使うかを後から決められるのも強みだ。 それに対して、ニューオータニクラブ ダイナース プレミアムカードは、もっと“場所が決まっている”カードだ。価値の中心は、ホテルニューオータニ東京のエグゼクティブハウス 禅、そしてニューオータニ各ホテルでの宿泊・食事・イベント利用にある。 これは弱点でもあり、強みでもある。使う場所が限定されるぶん、ニューオータニをよく使う人にとっては特典の輪郭がはっきりしている。ポイントを貯めてから使い道を探すのではなく、「毎年、禅に泊まる」「会食や記念日をニューオータニで使う」という生活動線がある人向けのカードだ。 発行記念キャンペーンも、ニューオータニ利用者向けに振り切っている 2026年11月17日申込分までは、発行記念キャンペーンも実施される。内容は、フリーステイ利用時の「エグゼクティブハウス 禅」限定「ピエール・エルメ・パリ」アフタヌーンティープレゼント、ホテルニューオータニ東京・幕張・大阪・博多で使える30,000円分のレストラン利用券、入会から3カ月以内に150万円以上利用した場合の30,000リワードポイント付与などだ。 ここでも特徴は明確だ。キャンペーン内容が、単なるポイントばらまきではなく、ニューオータニでの滞在・食事体験に寄せられている。カードの世界観を考えると、これはかなり自然な設計といえる。 このカードが向いている人・向いていない人 向いているのは、ホテルニューオータニを年に複数回使う人、エグゼクティブハウス 禅に毎年泊まりたい人、会食や記念日をニューオータニで過ごすことが多い人だ。通常のダイナースプレミアム特典に加えて、ホテル特化の上乗せを求める人にも合っている。 一方で、ニューオータニの利用頻度が低い人、ホテルをマリオット・ヒルトン・外資系ラグジュアリーホテルなどで幅広く選びたい人、年会費をポイント還元だけで回収したい人には向きにくい。特典の価値がニューオータニに集中しているため、使わなければ魅力は薄れる。 年会費の高さより、「ニューオータニを使う前提」があるか ニューオータニクラブ ダイナース プレミアムカードは、万人向けの高還元カードではない。むしろ、ニューオータニを日常の食事、記念日、宿泊、イベント利用の中心に置く人のためのカードだ。 通常のダイナースクラブ プレミアムカードとの差額は16,500円。その差額で、エグゼクティブハウス 禅の年1回フリーステイやニューオータニ独自のホテル特典が乗ると考えると、対象ユーザーにはかなり合理的に見える。 このカードの価値は、「どれだけポイントが貯まるか」よりも、「毎年ニューオータニに帰る理由があるか」で決まる。ホテルを選ぶカードではなく、ホテルを決めている人のためのカード。そこが、他のホテル系プレミアムカードとの一番大きな違いだ。
韓国旅行の決済を1枚に集約?「Travel Wallet」日本版が正式開始、Revolutとの違いは韓国の交通IC対応
韓国発の外貨交換・決済アプリ「Travel Wallet(トラベルウォレット)」が、日本市場で本格展開を始めた。株式会社トラベルウォレットJAPANは、スマートフォンアプリとプリペイドカード「Travel Payカード」を組み合わせた日本版サービスを2026年4月27日から正式提供している。 最大の特徴は、外貨両替、Visa加盟店での決済、韓国の地下鉄・市内バスで使える交通系IC機能を1枚のカードにまとめた点だ。韓国旅行では、現地でのカード決済に加えて、地下鉄やバス用に交通カードを用意するケースが多い。Travel Walletは、この「買い物用カード」と「移動用カード」を分けて管理する手間を減らすサービスとして打ち出されている。 46通貨に対応、韓国ウォン以外の旅行にも利用可能 Travel Walletでは、日本円から韓国ウォン、米ドル、ユーロ、タイバーツなど世界46通貨への交換に対応する。アプリ上で外貨建てのプリペイド残高に交換し、Travel Payカードで現地通貨決済を行う仕組みだ。 同社によると、韓国ウォンおよび基軸通貨の両替手数料は0%。その他の通貨については、通貨や取引条件、市場状況に応じて0.25%〜2.5%の両替手数料が適用される場合がある。海外決済手数料についても無料とうたっており、クレジットカードの海外事務手数料が気になる旅行者にとっては、比較対象になりそうだ。 ただし、Travel Walletは「現金への両替」やATMでの現金引き出しを主目的にしたサービスではない。韓国旅行中の屋台、市場、地方の小規模店舗など、現金が必要な場面がある場合は、別途現金の用意も考えておきたい。 韓国交通系ICとして使える点が最大の差別化ポイント Travel Payカードは、韓国の地下鉄・バスでタッチ乗車できる韓国交通系IC機能を備える。公式サイトでは、韓国交通系カードを別途購入する必要がなく、Travel Payカード1枚で韓国の地下鉄・バスに乗車できると説明されている。 特にソウルや釜山など、地下鉄とバスを組み合わせて移動する旅行では、交通カードの購入、チャージ、残高管理が地味なストレスになる。Travel Walletは、こうした移動まわりの不便を決済アプリ側で吸収しようとしている点で、一般的な海外プリペイドカードとは狙いが異なる。 なお、日本国内の交通系ICとしては利用できないため、SuicaやPASMOの代替にはならない。韓国旅行向けの交通・決済カードとして考えるのが自然だ。 Revolutとの違いは?広さのRevolut、韓国特化のTravel Wallet 海外旅行向けの多通貨カードとしては、Revolutを思い浮かべる人も多いだろう。Revolutは150以上の通貨でのカード決済に対応し、アプリ上での両替、バーチャルカード、Apple PayやGoogle Payとの連携、ATM出金などを強みとしている。 一方で、Travel Walletは対応通貨数ではRevolutより少ないものの、韓国交通系IC機能をカードに組み込んでいる点が大きな違いだ。韓国旅行、とくに公共交通機関を多用する旅行者にとっては、単なる「海外決済カード」ではなく「交通カード一体型の旅行用ウォレット」として使える可能性がある。 比較項目 Travel Wallet Revolut 主な用途 外貨交換、Visa決済、韓国交通系IC 多通貨決済、両替、送金、ATM出金など 対応通貨 46通貨 カード決済は150以上の通貨に対応 韓国の地下鉄・バス 韓国交通系ICとして利用可能 韓国交通系IC一体型サービスとしては案内されていない ATM出金 現金化・現金両替用途には不向き プランごとの無料枠あり。超過後は手数料が発生 向いている人 韓国旅行で交通と決済を1枚にまとめたい人 複数国を旅行し、幅広い通貨・ATM・バーチャルカードを使いたい人 どちらを選ぶべきか 韓国旅行がメインで、地下鉄やバスを頻繁に使うなら、Travel Walletの交通IC対応は分かりやすいメリットになる。特に初めて韓国に行く人や、現地で交通カードを買う手間を省きたい人には相性が良い。 一方、韓国だけでなく欧米、東南アジア、オセアニアなど複数地域を旅行する人、ATMで現金を引き出す機会が多い人、バーチャルカードやスマホ決済を重視する人は、Revolutのほうが使い勝手が良い場面もある。 注意したいのは、どちらも手数料体系や利用条件がプラン、通貨、曜日、利用国によって変わる点だ。Revolutでは、スタンダードプランの場合、月間の無料両替枠を超えると追加手数料が発生し、週末の為替取引にも手数料がかかる。Travel Walletも、無料対象外の通貨では両替手数料が発生する可能性がある。旅行前にアプリや公式サイトで最新条件を確認しておきたい。 訪韓旅行の回復が追い風に 日本から韓国への旅行需要は回復基調にある。2025年の日本人訪韓旅行者数は約365万人に達し、13年ぶりに過去最高を更新した。K-POP、韓国コスメ、グルメ、美容医療、地方観光など、訪韓目的が多様化するなかで、決済と交通をまとめるサービスへのニーズも広がりそうだ。 Travel Walletは、累計900万枚を発行してきた韓国発サービスの日本版として登場した。海外決済カード市場ではRevolutやWiseなどの選択肢も存在するが、韓国交通系IC機能を前面に出した点は、韓国旅行者向けサービスとして独自性がある。今後は、チャージ手段の拡充や提携サービスの広がりによって、日本の旅行者にどこまで定着するかが注目される。 まとめ Travel Walletは、単に外貨を安く両替するためのアプリというより、韓国旅行中の「支払い」と「移動」をまとめるためのプリペイド型ウォレットだ。Revolutがグローバルに幅広く使える多通貨サービスだとすれば、Travel Walletは韓国旅行に寄せた実用性が強い。 韓国旅行で地下鉄やバスをよく使う人はTravel Wallet、複数国をまたいで幅広く使いたい人はRevolut。旅行スタイルに合わせて使い分けるのが、現時点では最も現実的な選び方になりそうだ。
楽天キャッシュ残高の総称が「楽天ペイ残高」に 各タイプの名称・機能は維持
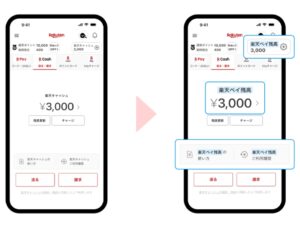
楽天グループ株式会社と楽天Edy株式会社は2026年5月8日、電子マネー「楽天キャッシュ」の残高について、楽天グループ各サービス上で表示する総称を「楽天ペイ残高」に順次変更すると発表した。まずは5月18日(月)から「楽天ペイ」アプリ内の残高表示を切り替える予定で、今後は「楽天市場」「楽天ラクマ」などの楽天グループ各サービスでも順次変更される。 「楽天キャッシュ」がなくなるわけではない 今回の変更は、楽天キャッシュ残高の「総称」やサービス上の見え方を「楽天ペイ残高」に整理するものだ。楽天によると、ユーザーが保有している電子マネー「楽天キャッシュ【基本型】」「楽天キャッシュ【プレミアム型】」「楽天キャッシュ【プレミアム型】(給与)」の名称や、サービス利用規約などに変更はない。 つまり、「楽天キャッシュ」という各残高の仕組み自体が廃止されるわけではなく、楽天グループ内の各サービスで表示される残高の総称が「楽天ペイ残高」に変わる、という位置づけだ。変更後も、それぞれのタイプで利用できる機能や利用方法は従来通りとなる。 「楽天ペイ残高」は3種類の楽天キャッシュの総称 楽天の発表では、「楽天ペイ残高」は以下3種類の楽天キャッシュの総称および総額とされている。 楽天キャッシュ【基本型】 楽天キャッシュ【プレミアム型】 楽天キャッシュ【プレミアム型】(給与) このため、ユーザーから見ると「楽天ペイ残高」という表示の中に、これまでの楽天キャッシュ各種残高が含まれる形になる。残高の呼び方を楽天ペイに寄せることで、楽天ペイアプリや楽天グループ内外での決済利用をより直感的に見せる狙いがあるとみられる。 楽天キャッシュはどこで使える? 楽天キャッシュは、2008年2月にオンライン電子マネーとして開始されたサービス。現在は「楽天市場」「楽天トラベル」「楽天モバイル」などの楽天グループサービスのほか、「楽天証券」での投信積立、「楽天ペイ」「楽天ポイントカード」加盟店での支払い、国税・地方税の納付、公共料金の支払いなどにも利用できる。 また、楽天キャッシュには、家族や友人への送付、受け取り、請求といった機能も用意されている。今回の表示変更後も、これらの機能や使い方に変更はない。 楽天キャッシュ【基本型】・【プレミアム型】・【プレミアム型】(給与)の違い 名前が似ているため分かりにくいが、3タイプの違いは大きく分けて「本人確認の有無」「出金できるか」「給与受取用か」の3点だ。 項目 楽天キャッシュ【基本型】 楽天キャッシュ【プレミアム型】 楽天キャッシュ【プレミアム型】(給与) 主な位置づけ 通常の楽天キャッシュ残高 出金機能が使える楽天キャッシュ残高 給与デジタル払いで受け取る楽天キャッシュ残高 本人確認 不要 必要 必要。楽天ペイ給与受取の利用手続きも必要 できること チャージ、支払い、送付、受け取り 基本型の機能に加え、銀行口座への出金 給与として受け取り、支払い・送付・出金などに利用 銀行口座への出金 不可 可 可。毎月初回の出金は無料 保有上限 通常の楽天キャッシュとして各種上限あり 通常の楽天キャッシュとして各種上限あり 給与残高の保有上限は10万円 注意点 出金はできない 本人確認をしても、すでに持っている基本型残高が自動でプレミアム型に変わるわけではない 10万円を超える分は、登録した本人名義の銀行口座へ自動的に出金される 楽天キャッシュ【基本型】とは 楽天キャッシュ【基本型】は、本人確認なしで利用できるタイプの楽天キャッシュだ。チャージ、支払い、送付、受け取りに対応しており、日常的な楽天キャッシュ利用の基本となる。 一方で、基本型の残高は銀行口座に出金できない。楽天ペイや楽天市場などで支払いに使うことを前提にした残高と考えると分かりやすい。 楽天キャッシュ【プレミアム型】とは 楽天キャッシュ【プレミアム型】は、基本型の機能に加えて、残高を自身の銀行口座に出金できるタイプだ。利用するには、事前に楽天キャッシュの本人確認手続きを済ませる必要がある。 注意したいのは、本人確認が完了しても、それまで保有していた楽天キャッシュ【基本型】の残高が自動的にプレミアム型へ切り替わるわけではない点だ。プレミアム型として残高を保有するには、楽天側が指定する方法でチャージまたは付与を受ける必要がある。 楽天キャッシュ【プレミアム型】(給与)とは 楽天キャッシュ【プレミアム型】(給与)は、「楽天ペイ給与受取」によって給与デジタル払いとして受け取る残高だ。通常のプレミアム型と同じく出金できるが、給与受取用の残高として別に管理される。 給与型の大きな特徴は、保有上限が10万円に設定されていること。新たに受け取る給与と、すでに保有している給与残高の合計が10万円を超える場合、超過分は利用者が登録した本人名義の銀行口座へ自動的に出金される。 また、楽天キャッシュ【プレミアム型】(給与)の出金は、毎月初回であれば自動出金・手動出金にかかわらず無料。2回目以降は、出金先の金融機関や金額に応じて手数料が発生する場合がある。 支払い時はプレミアム型が優先される場合も 楽天キャッシュ【基本型】と【プレミアム型】の両方を保有している場合、支払い時にはプレミアム型の残高が優先して利用される。プレミアム型の残高がなくなった後に、基本型の残高が使われる仕組みだ。 そのため、複数タイプの残高を持っているユーザーは、「楽天ペイ残高」という合計表示だけでなく、残高の内訳も確認しておくと安心だ。 今回の変更でユーザーが確認すべきポイント 「楽天ペイ残高」は、楽天キャッシュ各タイプの総称・総額を示す新しい表示名 楽天キャッシュ【基本型】、【プレミアム型】、【プレミアム型】(給与)の名称は変わらない 利用規約や各機能、利用方法にも変更はない 5月18日から楽天ペイアプリ内の残高表示が順次変更予定 楽天市場や楽天ラクマなどでも、今後順次表示が変更される予定 まとめ 今回の発表は、楽天キャッシュの仕組みそのものを変更するものではなく、楽天グループ各サービスで表示される残高の総称を「楽天ペイ残高」に統一していく取り組みだ。 ユーザーにとって重要なのは、「楽天ペイ残高」という表示の中に、従来の楽天キャッシュ【基本型】、楽天キャッシュ【プレミアム型】、楽天キャッシュ【プレミアム型】(給与)が含まれるという点だ。特に、出金できるかどうか、本人確認が必要かどうか、給与受取用の残高かどうかはタイプによって異なるため、使い分けを理解しておきたい。
SBIグループとVisa、BTC・ETH・XRPが貯まる「SBI VISAクリプトカード」発行 他の暗号資産クレカとも比較
SBI VCトレード、アプラス、Visaは2026年5月1日、カード利用額に応じて貯まるポイントが暗号資産に自動交換されるクレジットカード「SBI VISAクリプトカード」と「SBI VISAクリプトカード ゴールド」を発行すると発表した。対象となる暗号資産は、ビットコイン(BTC)、イーサリアム(ETH)、エックスアールピー(XRP)の3種類。申込時に貯めたい銘柄を1つ選ぶ仕組みだ。 通常還元率は、スタンダードカードが0.5%、ゴールドカードが1.0%。カードショッピングで付与されたポイントは、ポイント進呈月の月末までに、選択した暗号資産へ1ポイント=1円相当で手数料無料で自動交換される。利用にはSBI VCトレードのVCTRADEサービス口座が必要となる。 発行記念キャンペーンはスタンダード最大2.5%、ゴールド最大10% 発行開始に合わせて、2026年5月1日から5月31日までに申し込んだ会員を対象に、カードショッピング利用額に応じた還元率アップキャンペーンも実施される。スタンダードカードは通常0.5%にキャンペーン分2.0%を加えた最大2.5%、ゴールドカードは通常1.0%にキャンペーン分9.0%を加えた最大10.0%還元となる。 ただし、キャンペーン適用にはカード入会後に「My APLUS」からのエントリーが必要。キャンペーン還元分は、スタンダードが1,500円分、ゴールドが5,000円分を上限とし、SBI証券の投資信託クレカ積立利用分などはキャンペーン対象外となる。 SBI証券のクレカ積立でも暗号資産が貯まる 今回のカードの大きな特徴は、通常のカードショッピングだけでなく、SBI新生銀行の金融商品仲介(SBI証券)口座を通じた投資信託のクレカ積立でも、選択した暗号資産が貯まる点だ。積立設定可能額は月100円から10万円までで、SBI VISAクリプトカードは0.5%、ゴールドは1.0%のポイント還元率となる。 ゴールドカードには、年間のカードショッピング利用額が200万円以上の場合、年会費相当額である6,600円分の選択暗号資産が進呈される特典も用意されている。 暗号資産が貯まる主なクレジットカードとの比較 カード名 貯まる資産 通常還元率 年会費・ブランド 特徴 SBI VISAクリプトカード BTC/ETH/XRPから1種類 0.5% 初年度無料、次年度以降1,650円(税込)。年間10万円以上利用で無料。Visa 3銘柄から選択可能。SBI証券のクレカ積立でも0.5%相当の暗号資産が貯まる。 SBI VISAクリプトカード ゴールド BTC/ETH/XRPから1種類 1.0% 初年度無料、次年度以降6,600円(税込)。Visa 通常還元率1.0%。SBI証券のクレカ積立でも1.0%。年間200万円以上のカードショッピング利用で6,600円分の暗号資産進呈特典あり。 EPOS CRYPTOカード for bitbank BTC/ETH/ASTRから選択 0.5% 永年無料。Visa カード利用額の0.5%が暗号資産で還元され、bitbank口座に直接付与される。通常の銀行口座引き落としに加え、bitbank口座からBTCでの引き落としも選択できる。 bitFlyer Credit Card/bitFlyer Platinum Card BTC スタンダード0.5%、プラチナ1.0% スタンダードは年会費無料。プラチナは初年度無料、2年目以降22,000円(税込)で年間300万円以上利用なら無料。Mastercard ビットコインに特化。カード利用で貯まったアプラスポイントが自動的にBTCへ交換され、bitFlyerアカウントに貯まる。 Zaifカード BTC Zaif利用時1.2%相当、通常ショッピング0.8%相当 初年度無料、2年目以降1,650円(税込)。年間10万円以上利用で次年度無料。JCB Zaifでの暗号資産取引所決済やZaifコイン積立で1.2%相当のBTC還元。通常利用でも0.8%相当。 Binance Japan Card BNB 1.6%相当 初年度無料、2年目以降1,650円(税込)。年間10万円以上のショッピング利用で次年度無料。JCB 通常還元率が1.6%と高い。BNBはBinance Japanアカウント上の資金決済ウォレットに付与される。 HashPortカード JPYC 0.3% 年会費無料。発行費用2,500円(税込)。Visa Nudgeカードの「HashPort Wallet」クラブとして提供。利用額に応じて日本円ステーブルコインのJPYCがHashPort Walletにキャッシュバックされる。JPYCは暗号資産ではなく、法制度上は電子決済手段に位置付けられるため、比較上は参考枠。 比較のポイント:SBIは「XRP対応」と「投信積立連携」、EPOSは「暗号資産での支払い」が強み 通常還元率だけを見ると、Binance Japan Cardの1.6%、ZaifカードのZaif利用時1.2%相当が高い。一方、SBI VISAクリプトカードは、BTC、ETH、XRPの3銘柄から選べる点と、SBI証券の投資信託クレカ積立でも暗号資産が貯まる点が特徴だ。 EPOS CRYPTOカード for bitbankは、BTC、ETH、ASTRの3銘柄から還元対象を選べるうえ、還元された暗号資産がbitbank口座に直接付与される。さらに、通常の銀行口座からの引き落としだけでなく、bitbank口座内のBTCを使ったカード利用代金の引き落としにも対応しており、「暗号資産を貯める」だけでなく「暗号資産で支払う」体験を打ち出している。 年会費無料でビットコインをシンプルに貯めたいならbitFlyer Credit Card、通常ショッピングでも0.8%相当のBTC還元を狙うならZaifカード、BNBを高還元率で貯めたいならBinance Japan Cardが選択肢になる。価格変動の大きい暗号資産ではなく、円建てステーブルコインの還元を受けたい場合は、HashPortカードも参考になる。 注意点:暗号資産は価格変動リスクがある 暗号資産は法定通貨ではなく、価格変動により損失が生じる可能性がある。ポイントとして受け取る場合でも、交換後のBTC、ETH、XRP、BNBなどの価格は変動するため、還元率だけでなく、保有する資産のリスクも確認しておきたい。 また、各カードはポイント付与対象外となる取引や、口座・カードが有効でない場合の失効条件、年会費無料条件、キャンペーン上限などが異なる。申し込み前には、公式サイトの最新条件を確認する必要がある。
JR西日本とりそなが新銀行サービス「WESTERミライバンク」(仮称)を立ち上げ予定 移動・暮らし・金融をつなぐ生活密着型バンクに
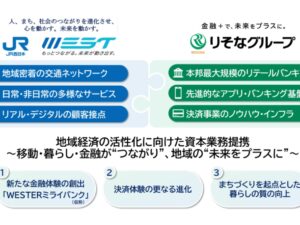
JR西日本、りそなホールディングス、関西みらい銀行は2026年5月1日、地域経済の活性化に向けた資本業務提携を締結したと発表した。今回の提携で注目されるのが、新銀行サービス「WESTERミライバンク(仮称)」だ。 WESTERミライバンクは、JR西日本が関西みらい銀行を所属銀行とする銀行代理業の許可を受けることを前提に、2027年度中のサービス開始を目指す。鉄道会社が単独で銀行を新設するというより、JR西日本グループの駅・移動・生活サービスの接点と、りそなグループの金融機能、関西みらい銀行の地域ネットワークを組み合わせた新しい金融サービスといえる。 なぜ「ミライ」なのかと思う方もいるだろうが、前述の通り、りそな銀行傘下の関西みらい銀行との資本業務提携だからだ。 他にもJR西日本のアルファベットのアルファベットのロゴには「ミライ」が隠されていることも関係しているのかもしれない。 名称はまだ仮称となっている。 日常生活の中で使う「生活密着型の銀行」に 発表によると、WESTERミライバンクは「お金をためる・つかうことで、関西をはじめとする西日本地域における移動・暮らしがより豊かになる」ことを目指す新銀行サービスだ。従来の銀行のように、口座開設や預金、振込といった金融機能だけを提供するのではなく、鉄道利用、駅ナカでの買い物、地域店舗での支払い、ポイント利用など、日常の行動と金融をつなぐサービスになるとみられる。 特にJR西日本は、鉄道、駅、商業施設、旅行、地域サービスなど、西日本エリアに多くの顧客接点を持つ。そこに銀行口座、決済、ポイント、チャージ、送金などの機能が組み込まれれば、利用者は「銀行を使う」というより、普段の移動や買い物の中で自然に金融サービスを使う形になる。 「おさいふWESTER」で口座・ポイント・決済を一元管理 今回の提携では、WESTERミライバンクとあわせて「おさいふWESTERプロジェクト」も進められる。これは、口座残高、チャージ残高、ポイント残高、決済履歴などを一元管理し、決済、送金、チャージなどの機能を1つのアプリでシームレスに利用できるようにする構想だ。 この仕組みが実現すれば、WESTERアプリを軸に、銀行口座、ポイント、決済、チャージがつながることになる。たとえば、日々の移動や買い物でポイントをため、そのポイントを支払いに使い、必要に応じて口座からチャージするような使い方が想定される。 単なるネット銀行ではなく、地域と鉄道に根差した金融サービス WESTERミライバンクは、一般的なネット銀行とは少し性格が異なる。大きな特徴は、JR西日本の生活インフラと結びついている点だ。駅、鉄道、商業施設、沿線のまちづくり、地域店舗などと金融サービスを組み合わせることで、移動・暮らし・金融が一体化したサービスを目指している。 発表資料では、こうした取り組みを「地域価値循環型BaaS・決済モデル」と位置づけている。BaaSとは「Banking as a Service」の略で、銀行機能を他のサービスの中に組み込んで提供する仕組みを指す。つまりWESTERミライバンクは、銀行アプリの中だけで完結するサービスではなく、JR西日本の生活圏そのものに金融機能を組み込む取り組みといえる。 JR西日本が関西みらい銀行に900億円出資 資本提携では、JR西日本がりそなホールディングスから関西みらい銀行の株式2,000万株を取得する予定だ。取得総額は900億円で、発行済株式総数の20%に相当する。これにより、関西みらい銀行はJR西日本の持分法適用会社となる見込みだ。 一方で、関西みらい銀行は引き続きりそなグループの一員としての位置づけを維持する。つまり、JR西日本が関西みらい銀行を完全に傘下に入れるのではなく、りそなグループとJR西日本が戦略的に連携し、地域金融と生活サービスを組み合わせる形になる。 利用者にとって何が変わるのか 現時点では、WESTERミライバンクの具体的な預金商品、金利、手数料、ポイント還元率、キャンペーン内容などは発表されていない。ただし、構想から見ると、利用者にとっては「銀行口座」「決済」「ポイント」「チャージ」「移動」がより近い存在になる可能性がある。 たとえば、WESTERポイントをためる・使う場面が広がったり、駅や商業施設での買い物と銀行口座がスムーズにつながったり、アプリ上で残高や決済履歴をまとめて確認できるようになったりすることが期待される。鉄道利用者や西日本エリアで生活する人にとっては、普段使いしやすい金融サービスになる可能性が高い。 今後の焦点はWESTERアプリやICOCAとの連携 今後の注目点は、WESTERミライバンクがWESTERアプリ、WESTERポイント、ICOCA、駅ナカ店舗、商業施設などとどこまで連携するかだ。JR西日本の利用者基盤とりそなグループの金融・デジタル基盤が組み合わされば、銀行サービスは「お金を預ける場所」から「日常の行動を支えるサービス」へと変わっていく可能性がある。 WESTERミライバンクは、鉄道会社と銀行グループが組むことで生まれる、地域密着型の新しいデジタル金融サービスだ。サービス開始は2027年度中を目指しており、今後発表される具体的なサービス内容や利用者向けの特典に注目が集まりそうだ。
ANA PayがApple Payのタッチ決済で最大100%キャッシュバックキャンペーンを実施
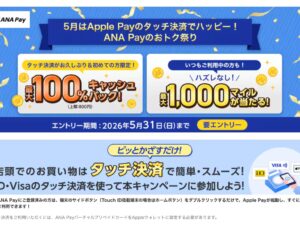
ANA X株式会社は、モバイルペイメントサービス「ANA Pay」が2026年5月23日にリニューアル3周年を迎えることを記念し、Apple Payのタッチ決済を対象としたキャンペーン「5月はタッチ決済でハッピー!ANA Payのおトク祭り!」を実施します。 キャンペーン期間は2026年5月1日(金)0時から5月31日(日)23時59分まで。参加には、2026年5月31日(日)23時59分までのエントリーが必要です。 新規登録者・2026年4月に未利用の人は最大100%キャッシュバック 今回のキャンペーンでは、期間中にANA PayのApple Payによるタッチ決済を利用したユーザーを対象に、利用状況に応じて2つの特典が用意されています。 特典1は、2026年5月1日から5月31日までにANA Payへ新規登録した人、または2026年4月1日から4月30日までにANA PayのApple Payタッチ決済を利用していない人が対象です。条件を満たすと、利用金額の最大100%がANA Pay残高としてキャッシュバックされます。キャッシュバック上限は800円です。 継続利用者には最大1,000マイルが当たる特典も 特典2は、2026年4月1日から4月30日までにANA PayのApple Payタッチ決済を利用していたユーザーが対象です。条件達成者のうち1,000名に1,000マイルが付与され、1,000マイル当選者以外にも全員10マイルが付与されます。 対象となる決済方法は、ANA PayのApple Payによるタッチ決済、具体的にはiD決済およびVisaのタッチ決済です。また、ANA Mallの対象店舗でApple Payを選択し、ANA Payで決済した場合も対象になります。 キャンペーン概要 キャンペーン名 5月はタッチ決済でハッピー!ANA Payのおトク祭り! エントリー期間 2026年5月31日(日)23時59分まで 決済対象期間 2026年5月1日(金)0時〜2026年5月31日(日)23時59分 対象決済 ANA PayのApple Payタッチ決済(iD決済・Visaのタッチ決済)、またはANA Mall対象店舗でのANA PayによるApple Pay決済 特典1 新規登録者または4月にApple Payタッチ決済を利用していない人に、利用金額の最大100%をキャッシュバック。上限800円。 特典2 4月にApple Payタッチ決済を利用していた人に、抽選で1,000名へ1,000マイルを付与。1,000マイル当選者以外にも全員10マイルを付与。 特典付与時期 2026年8月中旬〜2026年9月下旬ごろ予定 利用前に注意したい点 キャンペーン参加にはエントリーが必要で、エントリーと決済の順番は問われません。ただし、Google Payでのタッチ決済、Smart Code決済、バーチャルプリペイドカードでの決済などは対象外です。 ANA Mallでの利用については、2026年5月1日から5月31日までの注文かつ、2026年6月30日までに出荷が完了した分が対象となります。決済後に返金や取り消しが発生した場合は、返金分を差し引いた金額がキャンペーン対象となります。 参考: ANA公式キャンペーンページ
Visa、全国46の鉄道で「電車でも!タッチでVisa割」実施 カード発行会社の追加キャンペーンも
ビザ・ワールドワイド・ジャパンは、Visaのタッチ決済による鉄道乗車を対象にした「電車でも!タッチでVisa割キャンペーン!」を、2026年5月1日から5月31日まで全国で実施する。 対象となるのは全国46の鉄道事業者。Visaとして初の全国規模となるタッチ決済乗車の利用促進キャンペーンで、Visaが進める「タッチ決済全国キャッシュレス推進プロジェクト」の第二弾にあたる。 期間中、事前に「Visa割」へ登録したVisaカードで、対象鉄道事業者をVisaのタッチ決済で利用すると、乗車料金合計の30%がキャッシュバックされる。キャッシュバック上限は、1枚のVisaカードにつき期間中600円まで。 キャンペーン概要 キャンペーン名 電車でも!タッチでVisa割キャンペーン! 期間 2026年5月1日(金)4:00〜5月31日(日)23:59 特典 対象鉄道の乗車料金合計の30%をキャッシュバック 上限 1枚のVisaカードにつき期間中最大600円 対象決済 日本国内発行のVisaカード(クレジット・デビット・プリペイド)によるVisaのタッチ決済 対象端末 カード現物、スマートフォン、スマートウォッチなど 参加条件 事前にVisa割へメールアドレスとカード番号を登録 最低利用額 1回あたりの最低利用金額の設定なし キャッシュバック時期 原則として利用日から2週間以内を目処に処理。一部鉄道事業者はキャンペーン終了から4か月後を目途に実施 対象となるのは、Visaカードのタッチ決済のほか、スマートフォンやスマートウォッチなどのモバイルウォレットを通じたVisaのタッチ決済。iDやQUICPayなど、Visa以外の決済手段を通じた取引は対象外となる。 本キャンペーンには対象外カードもある。対象外カードは他のVisa割施策と一部異なるため、Visa割に登録できるかどうかだけでなく、キャンペーン規約末尾の対象外カードも確認しておきたい。規約では、東武カード、J-WESTカード、セブンカード、ビューカード、PayPay残高カード、d払いタッチ、Visa LINE Payクレジットカードなど、一部カードが対象外として案内されている。 キャンペーンは早期終了する可能性がある。また、鉄道利用の判定時刻は「改札入場時刻」で、改札出場時刻ではない。Visa割への登録反映に時間がかかる場合があるため、利用日前日までの登録が推奨されている。 キャッシュバック金額に小数点以下が含まれる場合は切り下げとなる。Visa提供分のキャッシュバックは、カード発行会社により表示が異なる場合があるが、原則として明細に「VisaTransit3Cashback」と表示される。 対象となる鉄道事業者 対象となる鉄道事業者は、北海道から九州・沖縄まで全国46社に広がる。 エリア 対象鉄道事業者 北海道 札幌市営地下鉄、札幌市電 東北 仙台市地下鉄、福島交通(飯坂電車) 北陸 北陸鉄道 関東 江ノ島電鉄、大山観光電鉄、小田急電鉄、小田急箱根、京王電鉄、京浜急行電鉄、相模鉄道、首都圏新都市鉄道(TX)、湘南モノレール、西武鉄道、高尾登山電鉄、東急電鉄、東京メトロ、都営地下鉄、ゆりかもめ、横浜高速鉄道(みなとみらい線)、横浜市営地下鉄 東海 遠州鉄道、長良川鉄道、名古屋鉄道、伊豆箱根鉄道 関西 Osaka Metro、大阪モノレール、北大阪急行電鉄、京都丹後鉄道、近畿日本鉄道、神戸市営地下鉄、神戸新交通、山陽電鉄、南海電気鉄道、能勢電鉄、阪急電鉄 九州・沖縄 沖縄都市モノレール(ゆいレール)、鹿児島市交通局(市電)、熊本市交通局、熊本電気鉄道、JR九州、長崎電気軌道、西日本鉄道、福岡市地下鉄、南阿蘇鉄道 一部路線や区間には対象外条件がある。仙台市地下鉄は東西線のみ、福島交通は飯坂電車のみが対象で、バスは対象外。小田急箱根は箱根登山電車の箱根湯本〜強羅の各駅と、箱根ケーブルカーの強羅・早雲山が対象となる。南海電気鉄道と南海フェリーを乗り継いだ際に適用される「好きっぷ割引」は対象外で、阪急電鉄の神戸高速線もキャンペーン対象外となる。神戸高速線を乗り継いで利用した場合は、神戸高速線の運賃を差し引いてキャッシュバック金額が計算される。 また、タッチ決済乗車サービスに対応していない駅での乗降や、正常に決済が行われなかった場合は対象外となる。残高不足などでエラーになった場合や、正常に乗降できなかった場合も、対象外となる場合がある。対象外事業者をまたいで乗車する場合は、対象外事業者の運賃を差し引いてキャッシュバック金額が計算される。 相互直通運転で他社路線に乗り入れる場合でも、対象となるのは記載の鉄道事業者が自社路線として運行する区間の乗車分のみ。他社路線区間の乗車分はキャッシュバック対象外となるため注意したい。 なお、以下の鉄道事業者を利用した取引については、キャッシュバックがキャンペーン終了から4か月後を目途に実施される。これらの事業者を利用した場合、利用時点で通知は行われず、キャッシュバック実施時のみ通知される。 関東では、小田急電鉄、小田急箱根、京王電鉄、京浜急行電鉄、相模鉄道、西武鉄道、東急電鉄、東京メトロ、都営地下鉄、横浜高速鉄道(みなとみらい線)が対象。関西では、Osaka Metro、北大阪急行電鉄、近畿日本鉄道、神戸市営地下鉄、山陽電鉄、能勢電鉄、阪急電鉄が対象となる。 カード発行会社の追加キャンペーンも実施 今回のVisaによる30%キャッシュバックに加え、一部のカード発行会社では、独自の追加キャンペーンも用意されている。確認できた主な内容は以下の通り。 カード発行会社 追加キャンペーンの内容 主な注意点 イオンフィナンシャルサービス イオンフィナンシャルサービスが発行するVisaブランドのカードで対象鉄道事業者をVisaのタッチ決済で利用すると、同社提供分として20%をキャッシュバック。Visa提供分30%と合わせると、条件達成時は合計最大50%相当となる。 期間は2026年5月1日4:00〜5月31日23:59。Visa提供分とイオンフィナンシャルサービス提供分を合わせた上限は、1枚のVisaカードにつき期間中最大1,000円。Visa割への登録が必要。 エポスカード エポスカードに紐づくVisaのタッチ決済で対象鉄道に乗車すると、エポスカード提供分として20%をキャッシュバック。Visa提供分30%と合わせると、条件達成時は合計最大50%相当となる。 エポスカード提供分の期間は2026年5月1日〜5月6日。上限は400円。Visa提供分のキャンペーン期間とは異なるため、5月7日以降はVisa提供分のみ対象となる場合がある。エントリー要否や対象カードなどの詳細は、エポスカードのキャンペーンページで確認したい。 PayPayカード PayPayカード(Visa)で対象鉄道事業者をVisaのタッチ決済で利用すると、PayPayカード提供分として20%をキャッシュバック。Visa提供分30%と合わせると、条件達成時は合計最大50%相当となる。 PayPayカード提供分の期間は2026年5月1日4:00〜5月18日23:59。PayPayカード提供分の上限は400円。Visa割への登録が必要。PayPayカード(Visa)1枚につき、Visa提供分は上限600円、PayPayカード提供分は上限400円。家族カードや2枚目以降のカードも対象と案内されている。カード現物のタッチ決済も対象。 三井住友カード 対象カードでエントリーのうえ、対象事業者でスマホのVisaのタッチ決済を利用すると、三井住友カード提供分として20%をキャッシュバック。Visa提供分30%と合わせて最大50%還元となる。 キャンペーン期間は2026年5月1日4:00〜5月31日23:59。エントリー期間は2026年4月27日〜5月31日。三井住友カード提供分の上限は本会員1人あたり500円で、対象カードを複数持っている場合は家族カードを含めて合算集計される。三井住友カード提供分はスマートフォンやウェアラブル端末でのVisaのタッチ決済が対象で、カード現物のタッチ決済は対象外。 三菱UFJニコス Visaブランドの「MDCマーク(旧MUFG、DC含む)が入ったカード」、NICOSカード(一部除く)、または「グローバルポイント Wallet」を設定したApple Pay・Google PayによるVisaのモバイルタッチ決済で、三菱UFJニコス提供分として20%をキャッシュバック。Visa提供分30%と合わせて最大50%還元となる。 期間は2026年5月1日4:00〜5月31日23:59。三菱UFJニコス提供分の上限は400円で、Visa提供分600円と合わせた上限は最大1,000円。Visa割への登録が必要。対象カードや対象外カードは特設サイトで確認したい。グローバルポイント Walletを利用する場合は、チャージ元カードではなくアプリ本体のカード番号をVisa割へ登録する必要がある。 特に三井住友カードは、Visa割への登録に加えて、三井住友カード側のキャンペーンエントリーが必要となる。三井住友カード提供分の20%キャッシュバックは、対象カードを設定したスマートフォンやウェアラブル端末でのVisaのタッチ決済が対象で、カード現物でのタッチ決済は追加分の対象外となる。 一方、イオンフィナンシャルサービス、PayPayカード、三菱UFJニコスの追加分は、いずれも20%キャッシュバックとして案内されているが、対象カード、上限額、対象となる決済方法、キャッシュバック時期は異なる。エポスカードは追加分の対象期間が5月1日から5月6日までと短い点に注意したい。 利用するカードによって、エントリー要否、対象カード、上限額、対象となる決済方法、集計単位が異なる可能性がある。Visa提供分はカード1枚ごとの上限600円だが、カード発行会社の追加分は「カード1枚ごと」ではなく「本会員ごと」に集計される場合もあるため、利用前に各キャンペーンページを確認しておきたい。 第一弾は「スマホで!タッチでVisa割キャンペーン!」 今回の取り組みは、「タッチ決済全国キャッシュレス推進プロジェクト」の第二弾にあたる。第一弾として実施されたのは、2026年2月10日に開始された「スマホで!タッチでVisa割キャンペーン!」だった。 第一弾では、Visa割に登録したVisaカードをスマートフォンやスマートウォッチに設定し、1回1,000円以上のVisaのタッチ決済を行うと、最大500円のキャッシュバックが当たる「Visa割チャンス」に参加できる内容だった。抽選特典は、1等500円、2等150円、3等100円。対象は、スマートフォンでVisaのタッチ決済を利用できる全国の加盟店だった。 当初は2026年4月30日までの実施予定だったが、キャッシュバック予算上限に達したため、2026年3月26日23時59分で早期終了した。終了日時以降の支払いは対象外となり、公共交通機関(タクシーを除く)の利用については、取引処理の都合により原則として2026年3月25日利用分までがキャッシュバック対象として案内されている。 第一弾が街なかの買い物や外食など、スマートフォンによるVisaのタッチ決済利用を促す内容だったのに対し、第二弾では対象を鉄道乗車へ広げた。公共交通機関でも、クレジットカードやスマートフォンをそのままかざして乗車するスタイルが広がりつつあり、今回の全国規模キャンペーンは、交通分野でのタッチ決済普及を後押しする取り組みとなりそうだ。 東京メトロでは広告展開も 全国展開にあわせて、Visaは首都圏、関西、福岡エリアでTVCMを放映するほか、対象鉄道沿線地域でデジタル広告や交通広告も展開する。 東京メトロでのタッチ決済乗車サービス開始を記念し、丸ノ内線と銀座線の一部車両で車内ラッピングを実施。永田町駅では、駅名と「Visaでタッチ」を掛け合わせた「永ターッチ町駅」仕様の構内広告も展開する。 利用前に登録カードと決済方法を確認 キャンペーンの対象となるのは、Visa割に登録したVisaカードによるVisaのタッチ決済。カード利用後に登録した場合や、特典付与前にカード番号の登録を解除した場合は、対象外となる可能性がある。 すでにVisa割に登録済みのカードは再度登録する必要はない。ただし、同一のカード番号を同じアカウントで再登録した場合は、登録日が最後に登録された日に上書きされるため、再登録時点でキャッシュバックが完了していない取引が対象外となる可能性がある。登録済みカードをむやみに解除・再登録しないよう注意したい。 スマートフォンやスマートウォッチで利用する場合は、Visa割に登録したカード番号と、実際に端末へ設定しているカード番号が一致しているかも確認しておきたい。特にカードの更新や再発行、カード切り替えを行った場合は注意が必要だ。 エポスカードでは、切り替え・更新時にVisa割へ新しいカード番号を登録していても、Apple Payに登録されているカード番号が更新されていないため、キャッシュバックが処理されない事象が案内されている。該当する場合は、Apple Payに登録されているカード番号が新しい物理カード番号と一致しているか確認し、一致しない場合は一度削除して再登録する必要がある。 三井住友カード Oliveフレキシブルペイでは、「4708」から始まる通常のカード番号と、「4980」から始まるクレジットカード専用番号がある。利用する番号とVisa割に登録する番号が相違する場合、キャッシュバック対象外となるため、実際にスマホへ設定している番号を確認しておきたい。 グローバルポイント Walletなどのプリペイド型決済アプリで参加する場合は、チャージ用クレジットカードではなく、アプリ本体のカード番号をVisa割へ登録する必要がある。アプリ内のカード情報画面で番号を確認してから登録したい。 また、家族カードはVisa提供分ではそれぞれのカードがキャンペーン対象となり、本会員カード、家族カードそれぞれに対し決済額の30%、上限600円がキャッシュバックされる。ただし、カード発行会社の追加キャンペーンでは集計単位が異なる場合があるため、追加分の条件は各社ページで確認しておきたい。 キャッシュバック金額が想定と異なる場合や、対象外事業者をまたいだ乗車の内訳を確認したい場合は、QUADRAC株式会社が運営するQ-moveのマイページで確認できる。Visaやカード発行会社では、乗車で発生した金額の内訳に関する問い合わせには回答できないと案内されている。 通勤や通学、週末の外出などで対象路線を利用する人にとっては、事前登録を済ませておくだけで交通費の一部が戻ってくるチャンスとなる。対象事業者、対象駅、登録カード、スマートフォン側の設定、カード発行会社ごとの追加キャンペーンを確認したうえで活用したい。
bitbankとエポスカード、暗号資産で支払える「EPOS CRYPTOカード for bitbank」発行開始 注意点も
ビットバンク株式会社と株式会社エポスカードは2026年4月27日、暗号資産取引所「bitbank」と連携したクレジットカード「EPOS CRYPTOカード for bitbank」の発行を開始した。両社によると、暗号資産取引所の残高をクレジットカード利用代金の引き落としに利用できるサービスとしては日本初の取り組みだ。 本カードは、通常の銀行口座からの引き落としに加え、bitbank口座に保有する暗号資産を使って月々のカード利用代金を支払えるのが特徴。カード利用額に応じた還元も、ビットコイン(BTC)、イーサリアム(ETH)、アスター(ASTR)から選択した暗号資産で受け取れる。 カード利用代金をBTCで支払い可能 「EPOS CRYPTOカード for bitbank」では、月々のカード利用代金の引き落とし先を「金融機関」または「暗号資産取引所(bitbank)」から選択できる。bitbankを引き落とし先にした場合、支払いに利用できる暗号資産はビットコイン(BTC)のみとなる。 ただし、カード決済のたびに暗号資産が直接加盟店へ支払われるわけではない。bitbank所定の時点における販売所レートにより、カード利用額に相当するユーザー保有のBTCが売却され、その売却代金がカード利用代金の支払いに充当される仕組みだ。 そのため、BTC価格の変動により、引き落とし時の円換算額が想定と異なる場合がある。残高不足となった場合は、引き落としが完了しない可能性もあるため、利用前に残高や価格変動リスクを確認しておきたい。 還元率は0.5%、BTC・ETH・ASTRから選択 カード利用額に応じた還元率は0.5%。還元対象の暗号資産は、ビットコイン(BTC)、イーサリアム(ETH)、アスター(ASTR)の3種類から毎月選択できる。ASTRは渡辺創太氏がCEOを務めるStake Technologiesによって開発・運営されている日本発の暗号資産だ。 利用金額200円(税込)につき1エポスポイントがたまり、付与後に1ポイント=1円換算で指定した暗号資産へ自動交換される。還元された暗号資産はbitbank口座に直接付与され、売買や運用に利用できる。 新規入会特典として、2,000円相当の暗号資産も付与される。 年会費は永年無料、Visa加盟店で利用可能 カードの国際ブランドはVisa。国内外のVisa加盟店で利用できるほか、Visaのタッチ決済、Apple Pay、Google Payにも対応する。年会費は永年無料で、支払日は原則として毎月27日とされている。 カード名称 EPOS CRYPTOカード for bitbank 発行主体 株式会社エポスカード 国際ブランド Visa 年会費 永年無料 還元率 0.5%(暗号資産還元) 還元対象 BTC、ETH、ASTRから選択 暗号資産での支払い bitbank口座のBTCを売却し、カード利用代金に充当 支払日 原則毎月27日 対象者 bitbank口座開設済みで本人確認が完了している人 既存のエポスカード会員は要注意:追加で2枚持ちは不可 注意したいのは、すでにエポスカードを持っている人の扱いだ。エポスカードは「一人1枚」の発行と案内されている。 bitbankの「EPOS CRYPTOカード for bitbank」公式ページでも、すでにEPOSカードを持っている場合は申し込みできず、既存カードを退会後に再度申し込む必要があると記載されている。つまり、現在保有しているエポスカードに加えて、本カードを追加で発行することはできない。 なお、既存カードを退会すると、カード番号、付帯サービス、ポイントなどに影響が出る可能性がある。 税金面の注意:BTC引き落としは「利確」扱いになる 本カードを利用するうえで最も気をつけたいのが税務上の扱いだ。 bitbankを引き落とし先に設定した場合、カード利用代金に相当するBTCが売却され、その売却代金が支払いに充てられる。つまり、現行の税制上は、引き落としのたびにBTCの売却が発生する形になる。 国税庁の暗号資産FAQでは、保有する暗号資産を日本円に換金した場合、譲渡価額と譲渡原価等との差額が所得金額になるとされている。また、暗号資産で商品を購入した場合も、保有する暗号資産を譲渡したものとして、譲渡価額と譲渡原価等との差額を計算する必要がある。 そのため、購入時より値上がりしたBTCをカード代金の支払いに使った場合、含み益部分が実現益、いわゆる「利確」として課税計算の対象になる可能性が高い。逆に、購入時より値下がりしているBTCを売却した場合は損失が生じることもあるが、個人の暗号資産取引による損益は、現行では原則として雑所得に区分される。雑所得の損失は、給与所得など他の所得と損益通算できない点にも注意が必要だ。 税制改正の動きもあるが、利用時点の制度確認が必要 暗号資産の税制をめぐっては、2026年度税制改正大綱で申告分離課税への見直しが示されている。金融庁資料では、金融商品取引法等の改正を前提に、一定の暗号資産について申告分離課税20%とする方向性や、損失の3年間繰越控除を認める方針が示されている。 もっとも、実際の適用時期や対象となる暗号資産、対象取引の範囲は制度整備に左右される。現時点でカードを利用する場合は、現行制度に基づき、BTC売却時の損益を管理する前提で考えるべきだ。 暗号資産を「使う」体験は広がるが、税務管理が課題に 「EPOS CRYPTOカード for bitbank」は、暗号資産を保有するだけでなく、日常の決済やカード還元と結びつける新しいサービスといえる。年会費無料で、Visa加盟店で利用できる点も、一般ユーザーにとって導入しやすい。 一方で、BTCで支払う場合は、実際にはBTCの売却を伴う。価格変動リスクに加え、売却益が出れば課税対象になり得るため、単なるポイント還元カードや銀行引き落としカードと同じ感覚で使うと、後から損益計算に苦労する可能性がある。 暗号資産を日常決済に近づける一枚として注目度は高いが、既存エポスカード会員は追加発行できない点、BTC支払い時の税務処理が発生し得る点を理解したうえで申し込みを検討すべきだろう。ただ暗号資産を貯めたいだけだという方は金融機関からの引き落としにしたい。
PayPayアプリがStarlink衛星通信に対応 圏外・災害時でも利用範囲が拡大
PayPayは2026年4月24日、PayPayアプリがStarlink衛星通信に対応したと発表した。これにより、通信圏外のエリアや災害時など、通常の携帯通信が使いにくい場面でも、衛星通信を通じてPayPayを利用できるようになる。 これまでスマートフォンに電波が届かない場所では、PayPayの「オフライン支払いモード」による決済がバックアップ手段となっていた。ただし、同モードで利用できるのは、利用者が表示したバーコードを店舗側が読み取る「ストアスキャン方式」に限られていた。 今回のStarlink衛星通信対応では、対応するキャリア環境・端末で衛星通信に接続できる場合、店舗のQRコードを利用者が読み取る「ユーザースキャン方式」を含め、PayPayアプリの各機能が利用可能になる点が大きな違いだ。 Starlink衛星通信への対応で何が変わる? 今回の対応により、PayPayアプリはStarlink衛星通信を通じた利用に対応した。山間部、離島、アウトドア施設、災害時の一時的な通信不安定エリアなど、従来は携帯電話の電波が届きにくかった場所でも、条件が合えばPayPayを利用できる可能性が広がる。 PayPayによると、Starlink衛星通信への接続後、PayPayユーザー側で特別な設定は不要。対応環境であれば、通常どおりPayPayアプリを起動して利用できる。 ただし、利用にはPayPayアプリをバージョン5.48.0以上にアップデートする必要がある。また、Starlink衛星通信に対応したキャリア環境および端末で、空が見える屋外での利用が前提となる。通信品質や利用可否は、通信環境やキャリアの提供条件に左右されるため、どこでも必ず使えるわけではない。 従来の「オフライン支払いモード」とは PayPayのオフライン支払いモードは、インターネットに接続できない場合や接続が不安定な環境でも、一定条件のもとで支払いができる機能だ。PayPayアプリ上部に「インターネットに接続できません」と表示された際、バーコードでの支払いに進むと、オフライン支払いモードの画面が表示される。 このモードでは、利用者のスマートフォンに表示されたバーコードを、店舗側の端末が読み取ることで決済する。つまり、利用者側のスマートフォンはインターネットにつながっていなくてもよいが、店舗側の決済端末は決済処理のためにオンラインである必要がある。 利用できる支払い方法は、PayPay残高とPayPayクレジットのみ。決済金額と回数にも上限があり、現在は1回あたり5万円まで、過去24時間で5回まで、過去30日間で20回までとなっている。 オフライン支払いモードの導入経緯 PayPayのオフライン支払いモードは、2023年7月に導入された。導入当初は、通信障害時や地下、イベント会場など、スマートフォンの通信が不安定になる場面での支払い手段として位置づけられていた。 当初の上限は1回5,000円、過去24時間で2回までなど、現在よりも制限が厳しかった。その後、2023年12月に決済金額の上限が1回5万円へ拡大され、2024年4月には過去30日間の決済回数上限が10回から20回へ引き上げられた。 このように、PayPayは通信不安定時の決済手段としてオフライン支払いモードを段階的に拡充してきた。今回のStarlink衛星通信対応は、その延長線上にある「通信圏外対策」の強化策といえる。 Starlink衛星通信対応とオフライン支払いモードの違い 項目 Starlink衛星通信対応 オフライン支払いモード 利用シーン 対応キャリア・端末で衛星通信に接続できる場所 スマートフォンがインターネットに接続できない、または接続が不安定な場所 通信状態 衛星通信を通じてオンライン接続する 利用者側のスマートフォンはオフラインでも利用可能 利用できる機能 PayPayアプリの各機能を利用可能 支払い機能に限定 対応する支払い方式 ユーザースキャン方式を含めて利用可能 ストアスキャン方式のみ 支払い方法 通常のPayPay利用に近い形で利用可能 PayPay残高、PayPayクレジットのみ 上限 Starlink対応に伴う専用の決済上限は案内されていない 1回5万円、過去24時間で5回、過去30日間で20回まで 主な制約 対応キャリア・端末、空が見える屋外、通信環境が必要 店舗側の端末がオンラインである必要がある。決済音や完了画面は表示されない ストアスキャンとユーザースキャンの違い PayPayの店頭決済には、大きく分けて「ストアスキャン方式」と「ユーザースキャン方式」がある。 ストアスキャン方式:利用者がPayPayアプリにバーコードやQRコードを表示し、店舗側が読み取る方式。 ユーザースキャン方式:店舗に掲示されたQRコードを利用者がPayPayアプリで読み取り、金額を入力して支払う方式。 オフライン支払いモードで使えるのは、店舗側が利用者のコードを読み取るストアスキャン方式のみだった。一方、Starlink衛星通信に接続できる環境では、PayPayアプリがオンラインで動作するため、店舗QRコードを読み取るユーザースキャン方式も利用できる。 個人店や小規模店舗では、レジ横にQRコードを置き、利用者が読み取るユーザースキャン方式を採用しているケースも多い。そのため、Starlink衛星通信対応によって、圏外エリアで利用できる店舗の幅が広がる可能性がある。 災害時・山間部・イベント会場での利便性向上に期待 スマートフォン決済は、通信環境に大きく依存する。地下街や大型イベント会場では回線が混雑し、山間部や海沿いではそもそも携帯電話の電波が届かないこともある。さらに、災害時には基地局や通信設備に影響が出る場合もある。 PayPayはこれまで、オフライン支払いモードによって「スマホが通信できない状況でも、一定範囲で支払いを可能にする」仕組みを用意してきた。今回のStarlink衛星通信対応では、通信そのものを衛星経由で確保できる場合、決済だけでなくPayPayアプリ全体の利用につながる。 ただし、衛星通信は万能ではない。屋内や空が見えにくい場所では接続しづらい場合があり、端末やキャリアの対応状況にも左右される。したがって、災害時や圏外エリアでの備えとしては、Starlink衛星通信対応とオフライン支払いモードの両方を理解しておくことが重要だ。 まとめ PayPayアプリのStarlink衛星通信対応は、圏外エリアや災害時など、これまでスマートフォン決済が使いにくかった場面での利便性を高める取り組みだ。 従来のオフライン支払いモードは、通信できない状況で決済だけを限定的に行うバックアップ機能だった。これに対し、Starlink衛星通信対応は、対応環境でPayPayアプリをオンライン利用できるようにする仕組みであり、ユーザースキャン方式を含めた利用が可能になる点で大きく異なる。 キャッシュレス決済が日常のインフラとして定着するなか、通信圏外や災害時でも使いやすい環境づくりは重要性を増している。PayPayの今回の対応は、スマホ決済の弱点だった「通信がないと使えない」という課題を補う一歩となりそうだ。
【改悪】ANAスーパーフライヤーズカード、2028年に大幅変更 年300万円未満は「SFC LITE」へ、ラウンジ利用不可に
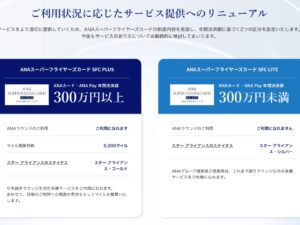
ANAは、上級会員向けクレジットカード「ANAスーパーフライヤーズカード(SFC)」の制度を2028年度から変更する。新制度では、ANAカードおよびANA Payの年間決済額に応じて、会員サービスが「SFC PLUS」と「SFC LITE」の2区分に分かれる。 年間決済額が300万円以上の場合は「SFC PLUS」となり、ANAラウンジの利用やスターアライアンス・ゴールド相当のサービスを継続できる。一方、年間決済額が300万円未満の場合は「SFC LITE」となり、ANAラウンジは利用できず、スターアライアンスのステータスもシルバー扱いとなる。 これまでSFCは、一度条件を満たして入会すれば、年会費を支払い続けることで上級会員に近いサービスを維持できるカードとして人気があった。そのため今回の変更について、利用者の間では「改悪ではないか」と受け止める声も出ている。 何が変わるのか 今回の変更で最も大きいのは、SFC会員向けサービスが「カードを持っていれば一律」ではなく、年間決済額によって分かれる点だ。 区分 条件 ANAラウンジ スターアライアンス 追加特典 SFC PLUS ANAカード・ANA Pay年間決済額300万円以上 利用可 ゴールド 5,000マイル SFC LITE ANAカード・ANA Pay年間決済額300万円未満 利用不可 シルバー なし 最初の判定期間は2026年12月16日から始まり、その1年間のANAカード・ANA Pay決済額が、2028年度のサービス区分に反映される。新しい区分でのサービス提供は2028年4月から始まる予定だ。 「改悪」と言われる最大の理由 今回の制度変更が「改悪」と言われる最大の理由は、SFCの代表的なメリットだったラウンジ利用とスターアライアンス・ゴールドが、年間300万円以上の決済をしなければ維持できなくなる点にある。 従来のSFCは、ANAのプラチナサービス以上を獲得するなどして入会資格を得たあと、カードを保有し続けることで、ラウンジ利用や優先搭乗、手荷物優先受け取りなどの特典を継続できる仕組みだった。 しかし新制度では、SFC会員であっても年間決済額が300万円未満の場合はSFC LITEとなり、ANAラウンジを利用できなくなる。つまり、SFC会員資格そのものは残っても、従来のSFCらしい中核特典の一部が失われることになる。 改悪ポイント1:ANAラウンジが使えなくなる 最も分かりやすい改悪ポイントは、ANAラウンジの利用条件だ。 これまでSFC会員にとって、空港ラウンジを利用できることは大きなメリットだった。出発前に落ち着いて過ごせるだけでなく、出張や国際線利用では移動の快適性に直結する特典でもある。 ところが2028年4月以降、年間決済額が300万円未満のSFC LITE会員はANAラウンジを利用できない。SFCの価値をラウンジ利用に感じていた人にとっては、制度変更の影響はかなり大きい。 改悪ポイント2:スターアライアンス・ゴールドからシルバーへ もうひとつの大きな変更は、スターアライアンスのステータスだ。 従来のSFC会員は、スターアライアンス・ゴールドとして扱われてきた。スターアライアンス・ゴールドでは、加盟航空会社利用時のラウンジ利用、優先チェックイン、優先搭乗、手荷物優先受け取りなど、国際線利用時に便利なサービスを受けられる。 しかしSFC LITEでは、スターアライアンス・シルバー相当となる。シルバーではゴールドに比べて利用できるサービスが大きく減るため、海外出張や海外旅行でスターアライアンス加盟航空会社をよく使う人にとっては、実質的なサービス低下となる。 改悪ポイント3:既存会員も対象になる 今回の制度変更は、新規入会者だけでなく、すでにSFCを持っている人も対象となる。 この点も反発を招きやすい。SFCを取得するために、過去に多くの時間と費用をかけた人も少なくない。いわゆる「SFC修行」をして会員資格を得た人にとっては、「一度取得した特典が後から条件付きになる」と感じられるからだ。 年会費を払ってカードを維持していても、年間300万円の決済条件を満たさなければ、ラウンジ利用やスターアライアンス・ゴールド相当のサービスを維持できない。この点が、今回の変更を「改悪」と見る人が多い理由のひとつだ。 改悪ポイント4:年300万円決済のハードルが高い 年間300万円という条件も、決して低くない。 単純計算では、月25万円のANAカード・ANA Pay決済が必要になる。日常の買い物、公共料金、通信費、旅行代金などをANAカードに集約している人であれば達成できる可能性はあるが、誰にとっても簡単な条件とは言いにくい。 また、すべての支払いが判定対象になるわけではない。ANAカードの年会費、各種手数料、キャッシング、カード付帯の電子マネー利用分、ANAカードからANA Payへのチャージ金額などは対象外となる。法人用ANAカードや海外発行カードも対象外だ。 そのため、「年間300万円分を何らかの形で使えばよい」という単純な話ではない。出張費を会社の法人カードで支払っている人や、電子マネー決済が多い人にとっては、条件達成が難しくなる可能性がある。 制度廃止ではないが、SFCの価値は変わる 一方で、今回の変更はSFC制度そのものの廃止ではない。 年間決済額が300万円に届かなかった場合でも、SFC会員資格が無効になったり、退会扱いになったりするわけではない。ANAグループ運航便に搭乗する場合は、ラウンジ利用以外の各種サービスはこれまで通り利用できるとされている。 また、ANAグループ運航便で100万ライフタイムマイルに到達している人は、ANAカード・ANA Payの年間決済額にかかわらずSFC PLUSの対象となる。長期間にわたってANA便を利用してきた顧客には、一定の救済措置が用意されている。 これからSFCを目指す人への影響 これからSFCを取得しようと考えている人にも、今回の変更は大きな影響を与える。 SFCへの申し込み条件自体は、新制度でも変更されない。引き続き、ANAのダイヤモンドサービスまたはプラチナサービスのステータス獲得、もしくはANAグループ運航便で100万ライフタイムマイル到達が条件となる。 ただし、新規入会時は、100万ライフタイムマイル到達者を除き、一律でSFC LITEからのスタートとなる。その後、判定期間中に年間300万円以上の決済を達成すれば、翌年度からSFC PLUSとなる仕組みだ。 これにより、「一度SFC修行をしてカードを作れば、長期的にラウンジ特典を維持できる」という従来のイメージは大きく変わる。今後は、SFCを取得するだけでなく、毎年の決済実績も重要になる。 どんな人に影響が大きいか 今回の変更で特に影響が大きいのは、ANAカード・ANA Payの年間決済額が300万円未満の既存SFC会員だ。これまでラウンジ利用やスターアライアンス・ゴールドを主目的にSFCを維持していた人は、2028年4月以降、メリットが大きく下がる可能性がある。 また、家族カードを活用してきた世帯、海外出張や国際線乗り継ぎでスターアライアンス加盟航空会社を利用してきた人にも影響は大きい。 一方で、日常決済をANAカードに集約しており、家族カード分も含めて年間300万円を安定して超える人にとっては、SFC PLUSを維持できる可能性が高い。その場合は、ラウンジ利用やスターアライアンス・ゴールドを継続できるうえ、5,000マイルの積算特典も受けられる。 まとめ:SFCは「持っているだけ」から「毎年維持する」制度へ 今回のANAスーパーフライヤーズカードの制度変更は、SFCの価値を大きく変えるものだ。 制度自体は残るものの、ラウンジ利用やスターアライアンス・ゴールドを維持するには、ANAカード・ANA Payで年間300万円以上を決済する必要がある。これまでのように「一度SFCを取得すれば、年会費だけで主要特典を維持できる」という考え方は、2028年度以降は通用しにくくなる。 その意味で、今回の変更は単なる名称変更ではなく、SFCの中核特典を毎年の利用実績に結びつける大幅な制度改定といえる。ANA側は利用状況に応じたサービス提供への見直しとしているが、利用者目線では、ラウンジ利用とスターアライアンス・ゴールドを失う可能性がある点で、「改悪」と受け止められやすい内容だ。