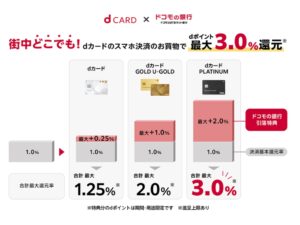
NTTドコモ・フィナンシャルグループは、連結子会社の住信SBIネット銀行が展開する個人向け銀行サービスブランドを、2026年8月3日から「ドコモの銀行」に刷新すると発表した。住信SBIネット銀行は同日付で「ドコモSMTBネット銀行」へ商号変更する予定で、個人向けサービスをドコモグループの銀行サービスとして打ち出す。 今回の変更は、単なる名称変更にとどまらない。8月20日から「ドコモの銀行」とdアカウントの連携機能を開始し、dカードの引き落としやマネックス証券口座との連携に応じて、街の買い物でたまるdポイントの還元率を上乗せする。条件を満たすと、初年度はdカードのスマホ決済で最大4.5%還元となる。 何がどう変わるのか 項目 変更前・従来 変更後 銀行サービスの見せ方 住信SBIネット銀行、d NEOBANKなどの名称で展開 個人向け銀行サービスブランドを「ドコモの銀行」に刷新 銀行の商号 住信SBIネット銀行株式会社 2026年8月3日から「株式会社ドコモSMTBネット銀行」に変更予定 アプリ名・アイコン 住信SBIネット銀行のアプリ、d NEOBANKのアイコン アプリ名を「ドコモの銀行 ドコモSMTBネット銀行アプリ」へ順次変更し、アイコンも「ドコモの銀行」へ順次変更 dアカウント連携 銀行サービスとdアカウントの連携は限定的 2026年8月20日から「ドコモの銀行」とdアカウントの連携機能を開始予定 dカード引落特典 dカードの通常還元が中心 「ドコモの銀行」をdカードの引落口座にすると、対象のスマホ決済で還元率を上乗せ マネックス証券連携 銀行・証券・カードの連携特典は限定的 マネックス証券口座との自動入金設定や積立条件により、さらに最大1.5%を上乗せ ポイント スマプロポイントによる特典 dアカウント連携後、スマプロポイントの特典はdポイント進呈に切り替わり、保有中のスマプロポイントもdポイントに切り替わる NEOBANKブランド 個人向け、BaaS提携、法人向けなどで使用 既存のBaaS提携サービスと法人向けサービスは、引き続きNEOBANKブランドを継続 街の買い物が還元率アップ 最大4.5%還元の内訳 最大4.5%還元は、dカードの通常還元率1.0%に、「ドコモの銀行引落特典」と「マネックス証券特典」を上乗せする仕組みだ。対象となるのは、街の買い物でのdカードのスマートフォンによるタッチ決済や、支払い方法をdカードに設定したd払いなど。プラスチックカードをそのまま使った決済ではなく、スマホ決済が中心となる点に注意が必要だ。 カード種別 決済基本還元率 ドコモの銀行引落特典 マネックス証券特典 初年度の合計最大還元率 dカード 1.0% 最大+0.25% 最大+1.5% 最大2.75% dカード GOLD/GOLD U 1.0% 最大+1.0% 最大+1.5% 最大3.5% dカード PLATINUM 1.0% 最大+2.0% 最大+1.5% 最大4.5% 発表で強調されている「初年度最大4.5%」は、dカード PLATINUMで、ドコモの銀行引落特典とマネックス証券特典の条件を満たした場合の最大値となる。dカード GOLD/GOLD Uでは最大3.5%、通常のdカードでは最大2.75%が目安となる。 1万円使った場合のポイント目安 カード種別 ドコモの銀行引落特典まで利用 マネックス証券特典も利用 dカード 最大125ポイント相当 最大275ポイント相当 dカード GOLD/GOLD U 最大200ポイント相当 最大350ポイント相当 dカード PLATINUM 最大300ポイント相当 最大450ポイント相当 たとえばdカード PLATINUMで1万円分の対象決済をした場合、通常還元の100ポイント相当に、ドコモの銀行引落特典の最大200ポイント相当、マネックス証券特典の最大150ポイント相当が加わり、合計で最大450ポイント相当となる計算だ。 ドコモの銀行引落特典の条件 ドコモの銀行引落特典を受けるには、dカードに登録しているdアカウントを「ドコモの銀行」に登録し、dカードの引落口座を「ドコモの銀行」に設定する必要がある。そのうえで、dカードの利用代金の引き落としがある月に、対象のスマホ決済を利用すると還元率が上乗せされる。 特典の設定は2026年8月20日から開始予定。毎月20日までにdアカウント連携とdカードの引落口座設定を行うと、翌月の買い物から還元率がアップする。対象となる買い物は2026年9月以降となる。 ドコモの銀行引落特典によるdポイント進呈上限は、月3,000ポイント。進呈されるポイントは期間・用途限定ポイントとなる。 2年目(13カ月目)以降は利用額で還元率が変わる 初回の引落月から12カ月間は初年度特典が適用されるが、13カ月目以降は、カード種別とdカードの利用額に応じて還元率が変わる。判定対象となる利用額は、各引落月の前々月16日から前月15日までのdカード利用額。対象のスマホ決済以外のdカード利用額も判定に含まれる。 カード種別 50万円以上 20万円以上50万円未満 10万円以上20万円未満 dカード PLATINUM +2.0% +0.75% +0.25% dカード GOLD/GOLD U +1.0% +0.50% +0.25% dカード +0.25% +0.25% +0.25% 13カ月目以降も高い上乗せ率を維持するには、カード種別だけでなく、一定以上のdカード利用額が必要になる。特にdカード PLATINUMで最大+2.0%を維持するには、判定期間中に50万円以上の利用が条件となる。 マネックス証券特典は最大+1.5% マネックス証券特典は、マネックス証券口座と「ドコモの銀行」を連携させることで、対象のスマホ決済に対する還元率をさらに上乗せするもの。マネックス証券口座と「ドコモの銀行」の自動入金設定を行うと+0.1%、さらに月3万円以上のdカード積立またはd払い残高積立を利用すると、合計で最大+1.5%となる。…
東京メトロ、クレカ乗車で夏の還元キャンペーン Visaは30%キャッシュバック、JCBは最大20%相当も
東京地下鉄、三井住友カード、ジェーシービー(JCB)は、東京メトロ全線を対象に「東京メトロ 夏のクレカ乗車 還元キャンペーン」を実施する。期間は2026年7月16日から7月31日まで。タッチ決済対応カードや、同カードを設定したスマートフォンなどで改札を通過する後払い乗車サービス「クレカ乗車」の利用促進を図る。 キャンペーンはVisaとJCBで還元方法や条件が異なる。Visaは事前登録を条件に、東京メトロ線内のクレカ乗車決済額の30%を後日キャッシュバックする。一方、JCBはキャンペーン自体の事前登録は不要で、通常の20倍のJ-POINTを付与する。JCBオリジナルシリーズのカード利用者で、J-POINTパートナーの「クレカ乗車」を登録している場合は、さらに20倍分のポイントが上乗せされる。 J-POINTは通常、200円につき1ポイントが付与され、1ポイントは最大1円分として使える。このため、JCBの通常キャンペーン分である20倍は、200円につき20ポイント、還元率換算で最大10%相当となる。J-POINTパートナー登録による追加20倍分を含めると、200円につき40ポイント、最大20%相当となる計算だ。ただし、J-POINTの実質価値はポイントの使い道によって変わる。 VisaとJCBの条件比較 項目 Visa JCB JCB+J-POINTパートナー登録 還元内容 決済額の30%を後日キャッシュバック 通常の20倍のJ-POINTを付与 JCBキャンペーン20倍に、さらに20倍分を上乗せ 還元率換算 30% 最大10%相当 最大20%相当 200円利用時の目安 60円キャッシュバック 20ポイント 40ポイント 1,000円利用時の目安 300円キャッシュバック 100ポイント 200ポイント 2,000円利用時の目安 600円キャッシュバック 200ポイント 400ポイント 上限 期間中最大600円 ポイント付与上限なし キャンペーン分は上限なし。上乗せ分はJ-POINTパートナーの条件に基づく 事前登録 必要。Visa割への登録が条件 キャンペーン参加登録は不要 J-POINTパートナーの「クレカ乗車」への登録が必要 対象カード 日本国内で発行されたタッチ決済対応のVisaカードなど 日本国内で発行されたタッチ決済対応のJCBカードのうち、J-POINT対象カード JCBオリジナルシリーズ対象カード Visaは30%還元、ただし上限は600円 Visaでは、Visa割に事前登録したうえで東京メトロ線内のクレカ乗車を利用した人を対象に、期間中のクレカ乗車決済額の30%を後日キャッシュバックする。キャッシュバック上限は期間中600円。30%還元のため、対象利用額が2,000円に達すると上限600円に到達する。 たとえば期間中の対象利用額が1,000円ならキャッシュバックは300円、2,000円なら上限の600円となる。2,000円を超えて利用してもキャッシュバック額は600円で変わらない。少額利用では還元率30%の高さが目立つ一方、利用額が増えると上限の影響を受ける。 JCBは基本20倍で最大10%相当、登録者は最大20%相当 JCBでは、東京メトロ線内でクレカ乗車を利用した人を対象に、期間中の決済額に対して通常の20倍のJ-POINTを付与する。通常は200円につき1ポイントのところ、期間中は200円につき20ポイントとなる。1ポイントを最大1円分として使う場合、還元率は最大10%相当となる。ポイント付与の上限はない。 さらに、JCBオリジナルシリーズのカードを利用し、J-POINTパートナーの「クレカ乗車」を登録している場合は、20倍分のポイントが追加で付与される。この場合、キャンペーン分の20倍と追加分の20倍を合わせ、200円につき40ポイント、最大20%相当となる。 つまり、JCBの上乗せ条件は「10倍を加算」ではなく、「20倍分を加算」と見るのが正確だ。ただし、還元率で表すと20倍分は最大10%相当にあたるため、「J-POINTパートナー登録者はさらに10%相当が上乗せされる」と説明できる。 利用額別の還元目安 期間中の対象利用額 Visa JCB JCB+J-POINTパートナー登録 200円 60円 20ポイント(最大20円相当) 40ポイント(最大40円相当) 1,000円 300円 100ポイント(最大100円相当) 200ポイント(最大200円相当) 2,000円 600円 200ポイント(最大200円相当) 400ポイント(最大400円相当) 3,000円 600円 300ポイント(最大300円相当) 600ポイント(最大600円相当) 6,000円 600円 600ポイント(最大600円相当) 1,200ポイント(最大1,200円相当) Visaは2,000円までの利用で30%還元を受けられるため、少額利用では強い。一方、JCBはポイント付与上限がないため、利用額が大きいほど有利になりやすい。JCB通常キャンペーンの場合は、最大価値換算で利用額6,000円を超えるとVisaの上限600円を上回る。J-POINTパートナー登録者の場合は、最大20%相当となるため、利用額3,000円を超えるとVisaの上限600円を上回る計算だ。 対象は東京メトロ線内のクレカ乗車 キャンペーン対象となるのは、東京メトロ線内で対象カードのタッチ決済による後払い乗車サービス「クレカ乗車」を利用した場合に限られる。対象カードは、日本国内で発行されたタッチ決済対応のVisaまたはJCBカード(クレジット、デビット、プリペイド)や、同カードを設定したスマートフォンなど。一部対象外のカードもある。 直通運転などで東京メトロ線と他社線を乗り継ぐ場合は、原則として東京メトロ線の乗車分のみがキャンペーン対象となる。ただし、クレカ乗車の利用可能エリア外へ乗り越した場合は、東京メトロ線の乗車区間も対象外となる。 クレカ乗車は、定期乗車券など他の乗車券との併用はできない。また、中野駅から乗車する場合はクレカ乗車を利用できない。他駅からクレカ乗車で乗車し、中野駅で降車する場合は、改札窓口でクレジットカードなどへの処理が行われる。 夏休み期間のキャッシュレス利用を後押し 東京メトロのクレカ乗車は、2026年3月25日に開始されたサービス。券売機できっぷを購入せず、タッチ決済対応カードやスマートフォンなどでそのまま改札を利用できる。 東京では夏休み期間に国内外からの旅行需要が高まる。東京メトロなどは、クレカ乗車の利用により、移動時の負担軽減や券売機周辺の混雑緩和につなげたい考えだ。
PayPay残高の三井住友銀行口座への送金、月5回まで無料に
三井住友銀行と三井住友カードは2026年7月8日、PayPay残高を三井住友銀行口座へ送金する際の手数料を、同日から月5回まで無料にすると発表した。ソフトバンクとのデジタル分野における包括的な業務提携の一環として実施する。 今回の取り組みは、日常的に利用されるキャッシュレス決済サービスと銀行口座の連携をよりスムーズにし、利用者の資金管理の利便性を高めることを目的としている。PayPay残高を三井住友銀行口座へ移動する際の負担を軽減することで、決済・入出金・口座管理をより使いやすくする狙いだ。人から送金されたのが使いきれず貯まっていたような方には嬉しい取り組みだと言えるだろう。 三井住友銀行への送金は月5回まで無料 PayPay残高を銀行口座へ送金できるのは、「PayPayマネー」と「PayPayマネー(給与)」のみで、利用には本人確認が必要となる。PayPayマネーライトやPayPayポイントは銀行口座への送金対象外となっている。 手数料は、PayPay銀行宛ては何度でも無料。三井住友銀行宛ては月5回まで無料となり、6回目以降は100円がかかる。なお、三井住友銀行宛ての無料化を利用するには、PayPayアプリのバージョン5.57.0以上が必要となる。また、「おまかせ振分」設定による送金には無料化が適用されない。 これまでの提携の取り組み 三井住友カードとソフトバンクは2025年5月、デジタル分野における包括的な業務提携に合意した。提携では、SMBCグループの総合金融サービス「Olive」や三井住友カードの「Vpass」と、ソフトバンクグループのデジタルサービス、PayPayを連携させることで、キャッシュレス決済や金融サービスの利便性向上を目指してきた。 その一環として、2026年3月24日からは「PayPayポイント」と「Vポイント」の相互交換が開始された。交換レートは1ポイント=1ポイントの等価交換で、PayPayポイントが他社ポイントと相互交換に対応する初の取り組みとなった。 また、今後は「Olive」のフレキシブルペイの支払いモードに、PayPay残高による支払い方法を追加する予定も示されている。これにより、Oliveを介して世界中のVisa加盟店でPayPay残高による支払いが可能になる見込みだ。 キャッシュレスと銀行口座の連携がさらに進む PayPayは日常決済で広く利用されている一方、銀行口座への払い出しには残高種別や手数料の条件がある。今回、三井住友銀行口座への送金が月5回まで無料になったことで、PayPay残高を銀行口座へ戻したい利用者にとっては、資金移動の選択肢が広がる。 三井住友銀行と三井住友カードは、今後も会社の垣根を超えたサービス連携を強化し、金融サービスの利便性向上を図るとしている。今回の手数料無料化は、ポイント交換に続く提携施策として、PayPay、三井住友銀行、三井住友カード、Oliveの連携を一段と深める動きといえそうだ。 要点まとめ PayPay残高の三井住友銀行口座への送金手数料が月5回まで無料に 6回目以降は100円 対象はPayPayマネー、PayPayマネー(給与) PayPayマネーライト、PayPayポイントは銀行口座への送金対象外 2025年5月の三井住友カード・ソフトバンク包括提携の一環 2026年3月にはPayPayポイントとVポイントの相互交換も開始済み 今後はOliveでPayPay残高による支払いにも対応予定
スターバックス、12~24歳向けのお得な新サービス「マイスターバックスストアU24」を開始
スターバックス コーヒー ジャパンは、12歳から24歳までの利用者を対象にした新サービス「マイスターバックスストアU24」を、2026年7月7日(火)より開始する。 同サービスは、スターバックス® リワードのプログラムとして提供されるもので、対象となるU24世代が公式アプリからお気に入りの店舗を登録することで、割引特典「U24パス」や店舗からのおすすめ情報などを受け取れる仕組みだ。 お気に入り店舗とのつながりを深める新プログラム 「マイスターバックスストアU24」は、利用者が「マイスターバックスストア」としてお気に入りの店舗を登録し、その店舗を通じてスターバックスをより身近に楽しめるようにするサービス。スターバックス コーヒー ジャパンとしては初のU24世代向けサービスとなる。 進学や就職、新しいコミュニティとの出会いなど、日々変化の多い12歳から24歳の世代に向けて、日常の中で気軽に立ち寄れる場所や新しいビバレッジとの出会いを提供する狙いがある。 初回は200円OFF、毎月100円OFFの「U24パス」も サービスに参加すると、初回特典としてお気に入り店舗で使える「U24パス200」が届く。これは200円OFFの特典で、登録したお気に入り店舗のうち1店舗から1枚付与される。 また、翌月以降は毎月「U24パス」が届く。こちらは100円OFFの特典で、登録したお気に入り2店舗から1枚ずつ、合計2枚が付与される仕組みだ。さらに、不定期でサプライズ企画も予定されている。 参加は公式アプリから、対象は12歳〜24歳 参加には、スターバックス公式アプリの利用とスターバックス® リワードへの参加が必要。アプリ上でお気に入りの店舗を2つ登録し、生年月日などを設定することで「マイスターバックスストアU24」に参加できる。 対象年齢は12歳から24歳まで。生年月日の設定には、マイナンバーカード、パスポート、運転免許証、在留カードのいずれかが必要となる。年齢確認では身分証画像の確認が行われ、18歳未満の場合は事前に保護者の確認と了承が必要とされている。 対象ビバレッジにも注目 同サービスでは、スターバックスが提供するさまざまなビバレッジが対象となる。U24世代に親しまれているメニューとしては、「アイス ほうじ茶 & クラシックティー ラテ」「スイート ミルクコーヒー」「アイス ブリュード コーヒー」などが紹介されている。 ただし、ワンモアコーヒー、キッズジュース、プレスサービスなど、一部対象外となるドリンクもある。特典内容や対象商品、利用条件、対象店舗などの詳細は、公式サイトおよび公式アプリで確認する必要がある。 サービス概要 サービス名 マイスターバックスストアU24 開始日 2026年7月7日(火)予定 対象 12歳〜24歳のスターバックス® リワード参加者 主な内容 初回特典「U24パス200」、毎月届く「U24パス」、店舗からのおすすめ情報、サプライズ企画など 参加方法 スターバックス公式アプリからスターバックス® リワードに参加し、マイストアを2店舗登録 スターバックスは、日本上陸30周年を迎える中で、若い世代の日常に寄り添うサービスとして「マイスターバックスストアU24」を展開する。お気に入り店舗から届く特典や情報をきっかけに、U24世代の利用者が自分らしい一杯や新しい店舗体験に出会う機会が広がりそうだ。
【PayPay×LINE連携】PayPayアプリにLINEの友だちリスト表示へ。送金・割り勘がさらに便利に

PayPayとLINEヤフーは、2026年夏以降、「LINE」と「PayPay」のアカウント連携を開始すると発表しました。 今回の連携で特に注目したいのが、PayPayアプリ上に「LINE」の友だちリストを表示できるようになる点です。 これにより、電話番号やPayPay IDを確認しなくても、LINEでつながっている友だちにPayPay残高を送りやすくなります。 飲み会の割り勘、友だちへの立て替え精算、家族への送金、お祝い金、お年玉など、普段のLINEでのやり取りとPayPayの送金機能がより近くなる形です。 PayPayの送金機能はこれまでも便利でしたが、相手を探すときに電話番号やPayPay IDを確認する手間がありました。 今回のLINE連携によって、普段やり取りしているLINEの友だちに、そのままPayPayで送れるようになるため、個人間送金の使い勝手はかなり上がりそうです。 今回の発表内容まとめ 項目 内容 開始時期 2026年夏以降、順次開始 対象サービス LINE、PayPay 主な内容 LINEとPayPayのアカウント連携 注目機能 PayPayアプリ上にLINEの友だちリストを表示 できること LINEの友だちへPayPay残高を送りやすくなる LINEトーク上の機能 PayPay残高の送る・受け取る、グループ支払いによる割り勘 LINEミニアプリ版PayPay 残高・ポイント確認、送る・受け取る、取引履歴確認、ATMチャージなどを提供予定 ポイント LINEポイントをPayPayポイントへ統合予定 注意点 アカウント連携にはユーザーの同意が必要 PayPayアプリに「LINE」の友だちリストが表示可能に 今回の連携で一番わかりやすく便利になるのは、PayPayアプリ上に「LINE」の友だちリストを表示できるようになる点です。 これまでもPayPayでは、PayPay残高を友だちや家族に送ることができました。 ただ、相手を指定するには、PayPay ID、電話番号、QRコード、リンクなどを使う必要がありました。 普段LINEでやり取りしている相手でも、PayPay上では別途相手を探す必要があったわけです。 今回のアカウント連携後は、ユーザーが設定することで、PayPayアプリ上にLINEの友だちが表示されます。 これにより、電話番号やPayPay IDを確認しなくても、LINEでつながっている友だちへPayPay残高を送れるようになります。 つまり、「LINEで連絡している相手に、PayPayで送る」という流れがかなりスムーズになります。 特に、友だち同士の割り勘や立て替え精算ではかなり便利になりそうです。 勝手にLINEの友だちが表示されるわけではない ここで注意したいのは、LINEの友だちリストがPayPayアプリに勝手に表示されるわけではない点です。 今回の連携は、ユーザーの同意が必要です。 PayPayアプリ上にLINEの友だちを表示する機能についても、ユーザーが設定することで利用できると案内されています。 そのため、「LINEの友だちが自動的にPayPayに全部出てくる」というより、連携に同意し、設定した人が便利に使える機能と考えたほうがよさそうです。 また、連携しない場合でも、LINEとPayPayの基本的な機能はこれまで通り利用できます。 ただし、アカウント連携が必要な機能は使えません。 LINEの友だちリスト表示や、LINE上でのPayPay連携機能を使いたい人は、連携設定が必要になります。 LINEの友だちにPayPay残高を送りやすくなる PayPayの「送る・受け取る」機能は、個人間でPayPay残高を送れる機能です。 友だちとの食事代、旅行代、プレゼント代、家族間のお金のやり取りなどで使っている人も多いと思います。 今回のLINE連携では、この「送る・受け取る」がLINEの友だち関係とつながるのが大きなポイントです。 例えば、飲み会の後に幹事がまとめて支払った場合、これまではPayPayで相手を探したり、リンクを送ったりする必要がありました。 今後は、PayPayアプリ内でLINEの友だちを選び、その相手に送る流れが使いやすくなります。 相手のPayPay IDを知らなくても、LINEでつながっていれば探しやすくなるため、送金ミスや相手探しの手間も減りそうです。 特に、連絡先には入っていないけれどLINEではつながっている相手、久しぶりに会った友だち、グループLINEでやり取りしている相手との精算で便利になりそうです。 LINEトーク上でもPayPay残高の送金や割り勘が可能に 今回の連携では、PayPayアプリ側だけではなく、LINE側でもPayPayの機能が使いやすくなります。 アカウント連携により、LINEのトーク上でPayPay残高の「送る・受け取る」機能が利用できるようになります。 さらに、グループ支払い機能による割り勘も、LINE上で利用できるようになる予定です。 これはかなり実用的です。 友だちとのやり取りはLINE、支払いはPayPayという人は多いと思います。 これまでは、LINEで金額を相談してからPayPayアプリを開いて送金する、という流れでした。 今後は、LINEのトーク上で会話しながら、そのままPayPay残高を送ったり、グループの割り勘をしたりできるようになります。 飲み会、旅行、共同購入、プレゼント代の精算など、グループでのお金のやり取りはかなりラクになりそうです。 LINEだけ使っている人もPayPayを始めやすくなる 今回の連携では、PayPayをまだ使っていないLINEユーザーにも影響があります。 PayPayを利用していないLINEユーザーは、PayPayアプリを介さず、LINE上でPayPayアカウントを登録できるようになります。 これは、PayPay側にとっても大きな意味があります。 LINEは国内で非常に多くの人が使っているコミュニケーションアプリです。 そのLINE上からPayPayを登録できるようになることで、PayPayをまだ使っていない人でも、送金や割り勘をきっかけに使い始めやすくなります。 例えば、LINEグループで割り勘をする場面で、まだPayPayを使っていない人がいた場合でも、LINE上から登録しやすくなるわけです。 「アプリを別で入れて登録する」というハードルが下がるため、LINEユーザーにPayPayがさらに広がる可能性があります。 LINEミニアプリ版のPayPayも提供予定 PayPayとLINEの連携では、「LINEミニアプリ」版のPayPayも提供予定です。 LINEミニアプリ版PayPayでは、LINEアプリ内でPayPayの一部機能が使えるようになります。 具体的には、PayPay残高の確認、保有しているPayPayポイントの確認、「送る・受け取る」機能、取引履歴の確認、ATMからのチャージなどが利用できる予定です。 これにより、PayPayアプリを開かなくても、LINE上でPayPayの基本的な確認や送金関連の操作がしやすくなります。 ただし、LINEミニアプリ版PayPayでは、決済やポイント運用などの機能は利用できません。 店頭での支払いなど、通常のPayPay決済を使う場合は、引き続きPayPayアプリが中心になります。 LINEポイントはPayPayポイントへ統合予定 今回の連携では、LINEポイントとPayPayポイントの統合も予定されています。 アカウント連携を行うことで、LINEポイントは有効期限のないPayPayポイントへ自動的に移行される予定です。 PayPayポイントは、PayPay決済での利用、PayPayポイント運用、PayPay証券、PayPayほけん、寄付、PayPayカードの支払いへの充当など、さまざまな用途で使えます。 LINEポイントの使い道がPayPay側に寄っていくことで、LINEとPayPayの経済圏がさらに一体化していく形です。 ただし、アカウント連携を行わない場合は注意が必要です。 ポイント統合前から持っているLINEポイントは引き続きLINEポイントとして使えます。 一方で、ポイント統合後にLINEサービス上で獲得したポイントは、獲得後28日間「未連携PayPayポイント」として保持され、その間に連携しない場合は消滅すると案内されています。 LINE関連サービスでポイントを貯める人は、今後のポイント統合ルールを確認しておいたほうがよさそうです。 ユーザーにとってのメリット 今回のLINEとPayPayの連携は、特に個人間送金や割り勘をよく使う人にメリットが大きいです。 PayPayアプリ上でLINEの友だちを探せるようになる 電話番号やPayPay IDを確認する手間が減る LINEでつながっている相手にPayPay残高を送りやすくなる LINEトーク上で送金や割り勘がしやすくなる グループLINEでの精算がスムーズになる LINEだけ使っている人もPayPayを始めやすくなる LINEポイントをPayPayポイントへまとめられる 特に大きいのは、やはり「相手探し」の手間が減ることです。 送金や割り勘で面倒なのは、金額の計算だけではありません。 相手のPayPay IDを聞いたり、リンクを送ったり、QRコードを読み取ったりする手間もあります。 LINEの友だちリストがPayPayアプリ上に表示できるようになれば、その手間が減ります。 普段の連絡先であるLINEと、実際の支払い・送金であるPayPayがつながるため、日常利用ではかなり便利になりそうです。 注意点:連携には同意が必要。使わない選択もできる 一方で、LINEの友だちリストがPayPayアプリに表示されると聞くと、プライバシー面が気になる人もいると思います。 この点について、今回のアカウント連携はユーザーの同意が必要です。 また、連携しない場合でも、LINEとPayPayの基本的な機能は従来通り利用できます。…
PayPayの他社クレジットカード利用は「他社カード利用券」方式へ。従来方式は8月末終了
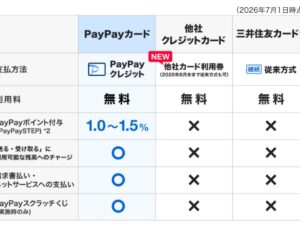
PayPayは、PayPayアプリで「PayPayカード」「PayPayカード ゴールド」以外のクレジットカードを継続利用するための新しい方法として、「他社カード利用券」の提供を開始しました。 これにより、PayPayカード以外のクレジットカードを使ってPayPayで支払いたい場合、今後は原則として、あらかじめ他社クレジットカードで「他社カード利用券」を購入し、その利用券をPayPay加盟店で使う形になります。 従来のように、登録した他社クレジットカードをそのまま支払い方法として選んで決済する方式は、2026年8月末に提供終了予定です。 ただし、三井住友カードが発行する一部の個人向けクレジットカードについては例外です。 対象の三井住友カードであれば、「他社カード利用券」を購入せず、従来に近い形でPayPay支払いに利用できます。 今回の変更は、PayPayカード以外のクレジットカードをPayPayに登録して使っていた人にとって、かなり大きなルール変更です。 今回の変更内容まとめ 項目 変更前 変更後 PayPayカード以外のクレジットカード利用 登録済みカードを支払い方法として直接利用 原則として「他社カード利用券」を購入して利用 従来方式の終了時期 継続中 2026年8月末に提供終了予定 対象ブランド Visa、Mastercard 引き続きVisa、Mastercard 3Dセキュア 利用上限引き上げなどに必要 他社カード利用券の購入時に必要 三井住友カード 他社カードとして利用 一部対象カードは利用券不要で継続利用可能 PayPayポイント 他社カード利用では基本的に対象外 他社カード利用券でもPayPayステップなどは対象外 「他社カード利用券」とは? 「他社カード利用券」は、PayPayカードや一部の三井住友カード以外のクレジットカードを使って購入し、PayPay加盟店での支払いに使える利用券です。 簡単に言えば、他社クレジットカードをそのままPayPay支払いに使うのではなく、いったんPayPayアプリ内で利用券を買い、その利用券で支払う方式になります。 購入できる金額は1万円単位です。 PayPayの案内では、1万円から最大25万円まで購入できるとされています。 利用できるクレジットカードの国際ブランドは、引き続きVisaとMastercardです。 JCB、American Express、Diners Clubなどは対象外です。 また、他社クレジットカードの登録時や、他社カード利用券の購入時には、本人認証サービス、いわゆる3Dセキュアが必要です。 他社カード利用券は、PayPayアプリの最新バージョンで順次利用できるようになります。 提供開始直後から全ユーザーが一斉に使えるわけではなく、順次拡大される形です。 この形だと、今後、1万円分のチャージには1万500円必要という形で手数料が乗ってくる可能性もあるでしょう。 他社カード利用券の主な特徴 PayPayカード・一部の三井住友カード以外のクレジットカードで購入できる 利用できる国際ブランドはVisa、Mastercard 購入は1万円単位 最大25万円まで購入可能と案内されている 購入時には3Dセキュアが必要 PayPay加盟店での支払いに利用可能 オンライン加盟店など、一部のPayPay加盟店では対象外 PayPay残高、PayPayクレジットとの併用は可能 PayPayポイントとの併用は不可 PayPayクーポン以外のキャンペーンや定常特典は基本的に対象外 有効期限はない 有効期限がない点は安心材料です。 一方で、1万円単位で先に購入する必要があるため、従来のように「必要な金額だけその場で他社カード決済する」という使い方とはかなり違います。 例えば、1,000円や2,000円の買い物のために使いたい場合でも、まずは1万円分の利用券を購入する必要があります。 残りの利用券は次回以降に使えますが、PayPayをそこまで頻繁に使わない人にとっては、少し使いにくく感じるかもしれません。 従来の他社クレジットカード決済は8月末終了予定 今回の他社カード利用券の提供に伴い、従来の他社クレジットカード決済方式は、2026年8月末に提供終了予定です。 つまり、これまでPayPayアプリに他社クレジットカードを登録し、そのカードを支払い方法として直接選んでいた人は、今後使い方が変わります。 PayPayカードや一部の三井住友カードを除くと、基本的には「他社カード利用券を購入して使う」形になります。 他社クレジットカード自体が完全に使えなくなるわけではありません。 ただし、直接決済ではなく、利用券を挟む方式になるため、手間や使い勝手は変わります。 三井住友カードは例外的に利用券不要で継続 今回の変更で大きな例外となっているのが、三井住友カードです。 三井住友カードが発行する個人向けクレジットカードのうち、対象カードについては、他社カード利用券を購入しなくてもPayPay支払いに利用できます。 対象カードには、三井住友カード(NL)、Oliveフレキシブルペイ、ANAカード、Amazon Mastercardなどが含まれます。 上記以外にも、三井住友カードが発行する個人向けカードが対象になる場合があります。 ただし、すべての三井住友カードが対象になるわけではありません。 対象外のカードでもPayPayへの登録自体はできる場合がありますが、支払い方法として選択できないカードは実際の支払いには使えません。 対象カードかどうかは、PayPayアプリの支払い方法選択画面で確認する必要があります。 三井住友カードを使うメリットは、他社カード利用券の購入が不要で、残高チャージも不要な点です。 1円単位で支払えるため、利用券方式よりも従来のクレジットカード決済に近い使い方ができます。 一方で、PayPayカード以外のクレジットカード支払いでは、PayPayポイントは付与されません。 三井住友カード側の通常ポイントは貯まりますが、PayPayステップなどのPayPay側のポイント還元とは別物です。 これまでの経緯:PayPayの他社クレカ問題は何度も揉めていた PayPayの他社クレジットカード利用をめぐっては、これまでも何度か大きな変更が発表され、そのたびに利用者から反応がありました。 最初に大きく話題になったのは、2023年5月の発表です。PayPayは当初、2023年8月1日以降、PayPayカードとPayPayカード ゴールド以外のクレジットカードをPayPayアプリで利用できなくすると案内しました。さらに、2023年7月初旬からはクレジットカードの新規登録も停止するとしていました。つまり、当初の発表通りであれば、他社クレジットカードはかなり短期間でPayPayから締め出される予定でした。 しかし、この発表に対して、他社クレジットカードを使っていたユーザーからさまざまな意見が寄せられました。PayPay側も、一部ユーザーを困惑させる結果になったことを反省していると説明し、2023年6月に方針を見直しました。その結果、他社クレジットカードの利用停止時期は、2023年8月1日から2025年1月へ延期されました。これが1回目の大きな延期です。 その後、2024年12月には、2025年1月に予定していた他社クレジットカード利用停止について、再び見直しが発表されました。PayPayは、ユーザーが他社クレジットカードを引き続き利用できるよう、新たな利用方式を検討していると案内しました。その背景として、PayPayはサービス開始以来、他社クレジットカード決済において、国際ブランドなどが定める手数料が決済システム利用料を上回る状態が続いていると説明しています。要するに、PayPay側から見ると、他社クレジットカード決済はコスト面の負担が重い支払い方法だったということです。 ただ、ユーザー側から見ると、すでに使っていたカードが急に使えなくなるのは不便です。特に、ポイント還元率の高いカードをPayPayに登録して使っていた人、PayPayしか使えない店で他社カードのポイントを取りに行っていた人にとっては、かなり大きな変更でした。 今回の「他社カード利用券」は、その折衷案のような位置づけです。 完全に他社カードを排除するのではなく、他社カードを使う道は残す。ただし、従来の直接決済ではなく、利用券を購入する方式に変える。 そういう形で落ち着いたと見ることができます。 改善ポイント:他社クレジットカードが完全終了にはならなかった 今回の変更を改善と見るなら、一番大きいのは「他社クレジットカードが完全終了にはならなかった」点です。 当初は、PayPayカード以外のクレジットカードが使えなくなる方向で案内されていました。 そこから考えると、Visa、Mastercardの他社クレジットカードで他社カード利用券を購入し、PayPay加盟店で使える道が残ったのは改善です。 PayPayカードを作りたくない人、すでに使っている高還元カードを活用したい人にとっては、完全に選択肢がなくなるよりは良い内容です。 また、利用券に有効期限がない点もメリットです。 一度購入した利用券をすぐに使い切れなくても、期限切れを気にしなくてよいのは安心材料です。 改悪ポイント:その場で直接カード払いできなくなる 一方で、使い勝手の面では改悪と感じる人も多そうです。 これまでは、登録済みの他社クレジットカードを支払い方法として選べば、そのまま決済できました。 しかし今後は、原則として事前に「他社カード利用券」を購入する必要があります。 これはかなり大きな違いです。 支払いのたびにカード決済するのではなく、まず利用券を買い、その利用券を消化していく形になります。 さらに、購入単位は1万円単位です。 少額決済だけにPayPayを使っている人にとっては、事前に1万円分を購入するのが心理的に重いと感じるかもしれません。 また、オンライン加盟店など一部のPayPay加盟店では、他社カード利用券が使えない場合があります。 実店舗でのPayPay決済が中心の人は使える場面が多いと思われますが、オンライン決済でもPayPayを使っていた人は注意が必要です。 ポイント還元面ではどうなる? ポイ活目線で見ると、今回の変更はかなり微妙です。他社カード利用券を購入することで、利用したクレジットカード側のポイントは狙える可能性があります。 例えば、普段使っている高還元カードで他社カード利用券を購入できれば、カード側のポイント還元を受けながらPayPay加盟店で使えることになります。 ただし、PayPay側の特典はかなり限定されます。他社カード利用券は、PayPayクーポン以外のサービス、定常特典、キャンペーンの対象外と案内されています。 つまり、PayPayステップのポイント還元や、PayPayクレジット限定のキャンペーンなどを重視する人にとっては、PayPayカードやPayPayクレジットのほうが有利になりやすいです。 他社カード利用券は、「PayPayを使える店で、手持ちの他社クレジットカードを間接的に使う手段」と考えたほうがよさそうです。…
【アメックスプラチナ改定】年会費据え置きで特典強化も、招待日和・海外旅行保険自動付帯などは終了へ
アメリカン・エキスプレスは、2026年7月1日からプラチナ・カードの特典・サービスを改定しました。 今回の改定では、年会費は据え置きのまま、一部の旅行・ホテル・ダイニング特典が強化されています。 一方で、これまで使いやすかった特典の終了や、条件が厳しくなる内容も含まれています。 特に注目したいのは、年間500万円以上のカード利用を前提にした特典が増えている点です。 つまり、今回の改定は「プラチナ・カードを年間で大きく使う人」には改善になりやすい一方、「年会費に対して使いやすい特典を回収していた人」には改悪と感じやすい内容です。 今回の改定内容まとめ 主な変更点は以下の通りです。 項目 改定前 改定後 評価 年会費・基本カード 165,000円(税込) 165,000円(税込) 据え置き 家族カード 4枚まで無料 4枚まで無料 据え置き プレミアム フリー・ステイ・ギフト 継続で1泊分 継続で1泊分+年間500万円以上利用でさらに1泊分 改善 トラベルクレジット 継続で2万円分 終了し、条件付きでエアライン・クレジット10万円分へ 人によって評価が分かれる エアライン・クレジット なし 年間500万円以上利用+継続で10万円分 条件付き改善 ホテルメンバーシップ 4つのホテルグループの上位ステータス 6つのホテルグループの上位ステータスへ拡大 改善 グローバル・ダイニング・キャッシュバック 20%還元、年間最大4万円 50%還元、年間最大4万円 改善 2 for 1 ダイニング by 招待日和 2名以上の予約で1名分無料 終了 改悪 ラグジュアリー・ショッピング キャッシュバック、パーソナル・ショッピングあり 終了 改悪 海外旅行傷害保険 自動付帯+利用付帯 利用付帯のみ 改悪 ゴルフ保険 自動付帯 終了 改悪 改善ポイント1:年会費は据え置き まず大きいのは、基本カードの年会費が165,000円(税込)のまま据え置かれている点です。 家族カードも4枚まで無料のままです。 近年、プレミアムカードでは年会費の値上げと特典改定がセットになるケースも多いため、今回のアメックスプラチナは「年会費を上げずに特典構成を入れ替えた」形です。 ただし、年会費が変わらないから単純な改善というわけではありません。 使える特典が増えた人もいれば、今まで使っていた特典がなくなる人もいます。 今回の改定は、金額だけではなく「自分が使う特典が残るのか、条件を満たせるのか」で判断する必要があります。 改善ポイント2:フリー・ステイ・ギフトが最大2泊に プレミアム フリー・ステイ・ギフトは、今回の改定で強化されます。 これまで通り、カードを継続すると1泊2名分の無料宿泊券がもらえます。 さらに、年間500万円(税込)以上のカード利用とカード継続を達成すると、もう1泊分が追加されます。 つまり、条件を満たせば最大2泊分の無料宿泊特典になります。 旅行好き、ホテルステイ好きにとってはかなり大きな改善です。 特に、夫婦や家族で国内旅行をする人、ホテルステイを毎年楽しんでいる人にとっては、年会費回収に使いやすい特典になります。 ただし、2泊目をもらうには年間500万円以上のカード利用が必要です。 もともと年間500万円以上をアメックスプラチナに集約している人ならメリットがありますが、無理に決済を寄せて条件達成を狙う場合は慎重に考えたほうがよさそうです。 改善ポイント3:エアライン・クレジット10万円分が追加 新たに、エアライン・クレジット10万円分が追加されます。 これは、毎年1年間のプログラム期間中に500万円(税込)以上カードを利用し、カードを継続した場合にもらえる特典です。 アメリカン・エキスプレス・トラベル オンラインで海外航空券を購入する際に使えます。 金額だけを見ると、10万円分はかなり大きいです。 これまでの継続特典だった2万円分のトラベルクレジットと比べると、額面上は大幅に増えています。 ただし、ここは評価が分かれるポイントです。 エアライン・クレジットは、年間500万円以上の利用が必要です。 さらに、対象は海外航空券の購入で、1回の予約・決済で30万円(税込)以上の海外航空券を購入する場合に使える内容です。 国内航空券、ホテル、レンタカーの予約は対象外です。 そのため、海外旅行で高額な航空券を購入する人には改善ですが、国内旅行中心の人、ホテル予約に使える2万円分のトラベルクレジットを重宝していた人には使いにくくなる可能性があります。 「2万円から10万円に増えた」と見ると改善ですが、「使える場面がかなり限定された」と見ると改悪でもあります。 改善ポイント4:ホテルメンバーシップが4グループから6グループへ ホテルメンバーシップも強化されます。 これまで4つのホテルグループの上位ステータスが対象でしたが、改定後は6つのホテルグループに拡大します。 新たに、オークラ ニッコー ホテルズのOne Harmonyエクスクルーシィヴメンバー、ALL Accorのゴールドステータスが追加予定です。 ホテルステータスは、部屋のアップグレード、レイトチェックアウト、優先対応などにつながることがあるため、ホテルをよく使う人にはメリットがあります。 特に、国内ホテルをよく使う人にとって、オークラ ニッコー系が追加される点は注目しやすい改善です。 一方で、ホテルステータスは使って初めて価値が出る特典です。 対象ホテルに泊まらない人、旅行頻度が少ない人には、年会費回収の材料としては弱く感じるかもしれません。 改善ポイント5:グローバル・ダイニング・キャッシュバックが20%から50%に グローバル・ダイニング・キャッシュバックは、還元率が20%から50%に引き上げられます。 年間最大4万円までという上限は変わりません。 この変更は、対象レストランを使う人にとってはかなり分かりやすい改善です。 これまでは20%還元だったため、年間上限4万円を取り切るには20万円分の利用が必要でした。 改定後は50%還元になるため、8万円分の利用で上限4万円に到達します。…
【改悪】楽天Edyから楽天キャッシュへのチャージ上限が月10万円から月1万円に。ポイ活勢の高還元ルートが大幅縮小へ
楽天キャッシュの利用規約改定により、2026年8月1日から「楽天Edyから楽天キャッシュへのチャージ上限」が大きく引き下げられます。 これまで楽天Edyから楽天キャッシュへは、月10万円までチャージできました。 しかし改定後は、月1万円までに変更されます。 つまり、Edy経由で楽天キャッシュを作っていた人にとっては、毎月使える枠が10分の1になるということです。 楽天Edyとしての決済機能や、すでにチャージ済みの楽天キャッシュ残高の利用には変更はありません。 ただし、ポイ活目線で見ると、今回の変更はかなり大きな改悪です。 特に、Edy経由で毎月まとまった金額を楽天キャッシュ化していた人、楽天証券の投信積立や税金・国民健康保険料・国民年金保険料などの支払いに楽天キャッシュを活用していた人には、かなり影響が大きい内容です。 楽天Edyから楽天キャッシュへのチャージ上限が月10万円から月1万円に 今回変更されるのは、楽天Edyから楽天キャッシュへチャージする際の上限額です。 変更内容は以下の通りです。 変更前:月10万円まで 変更後:月1万円まで 適用開始日:2026年8月1日以降のチャージ分から 対象期間:毎月1日から末日までの合計チャージ額 1回あたりの上限も、改定後は1万円になります。 これまで月10万円まで使えていたルートが月1万円までになるため、毎月この枠を使い切っていた人にとっては、実質的にメインルートとしてはかなり使いにくくなります。 月10万円から月1万円なので、単純に枠は10分の1です。 年間で見ると、これまで最大120万円分使えた枠が、改定後は最大12万円分まで縮小されます。 差額は年間108万円分です。 ポイ活で毎月きっちり回していた人ほど、この差はかなり大きく感じると思います。 なぜポイ活勢にとって痛いのか 今回の変更が痛い理由は、楽天Edyから楽天キャッシュへのチャージが、単なる残高移動ではなく「高還元ルートの出口」として使われていたからです。 ポイ活をしている人の中には、クレジットカードや各種決済サービスを経由して楽天Edyにチャージし、その楽天Edy残高を楽天キャッシュへ移すことで、楽天キャッシュを高還元で用意していた人がいます。 楽天キャッシュにできれば、使い道はかなり広がります。 楽天ペイでの支払い、楽天市場での買い物、楽天証券の投信積立、楽天ペイの請求書払いなどに使えるため、Edy残高のままよりも使いやすいのが強みでした。 これまでは月10万円まで楽天キャッシュ化できたので、毎月まとまった金額を回す価値がありました。 しかし、2026年8月以降は月1万円までです。 たとえば、Edyにたどり着くまでのルートで仮に2%相当の還元を取っていた場合、使えなくなる108万円分に対して、年間で約21,600円相当の機会損失になります。 3%相当で回していた人なら、年間で約32,400円相当です。 もちろん実際の還元率は使っているカードや決済ルートによって変わりますが、「月10万円回せるから意味があった」人にとっては、月1万円への縮小はかなり厳しい変更です。 楽天証券の投信積立に使っていた人への影響 今回の改定で特に影響を受けそうなのが、楽天証券の投信積立に楽天キャッシュを使っていた人です。 楽天証券では、楽天キャッシュを使って投資信託の積立ができます。 楽天キャッシュ積立は月5万円まで設定でき、楽天キャッシュ利用額に対してポイント還元もあります。 そのため、ポイ活勢の中には、高還元で作った楽天キャッシュを投信積立に使うことで、入口の還元と楽天証券側の還元を組み合わせていた人もいます。 いわゆる「Edy経由で楽天キャッシュを作って、楽天証券の積立に充てる」というルートです。 これまではEdyから楽天キャッシュへ月10万円まで移せたため、楽天キャッシュ積立の月5万円枠に合わせることもできました。 しかし、8月以降はEdy経由で用意できる楽天キャッシュが月1万円までになります。 つまり、Edy経由だけでは楽天キャッシュ積立の月5万円枠を埋められなくなります。 月5万円の積立枠に対して、Edy経由で用意できるのは月1万円まで。 残り4万円分をどう用意するか、または楽天カード積立など別の方法に寄せるかを考える必要が出てきます。 楽天証券の投信積立に合わせて毎月Edy経由で楽天キャッシュを作っていた人にとっては、メリットがかなり小さくなる変更です。 税金の支払いに使っていた人も痛い 楽天キャッシュは、楽天ペイの請求書払いでも使えるため、税金や公共料金、国民健康保険料、国民年金保険料などの支払いに活用していた人もいます。 もちろん、支払えるかどうかは自治体や納付書の対応状況によります。 ただ、対応している支払いであれば、楽天キャッシュを使って支払える場面がありました。 ポイ活目線で重要だったのは、請求書払いそのもののポイント還元ではなく、楽天キャッシュを作る段階で還元を取りに行ける点です。 税金や保険料は、支払額が大きくなりやすいです。 住民税、自動車税、固定資産税、国民健康保険料、国民年金保険料などは、1回の支払いが数万円から十数万円になることもあります。 そのため、月10万円までEdyから楽天キャッシュに移せる枠は、税金や保険料の支払いでもかなり使いやすい存在でした。 しかし、月1万円までになると話は変わります。 国保や国民年金、住民税などの支払いに対して、月1万円のEdy経由枠ではほとんど足りません。 これまで「高還元で楽天キャッシュを作って、税金や保険料の支払いに充てる」という使い方をしていた人にとっては、実用性がかなり落ちます。 特に、個人事業主やフリーランス、自営業の人のように、国民健康保険料や国民年金、住民税を自分で支払っている人は影響を感じやすいと思います。 毎月10万円回していた人ほどダメージが大きい 今回の変更は、楽天Edyや楽天キャッシュをたまに使う程度の人には、そこまで大きな影響はないかもしれません。 もともと月1万円以内でしか使っていなかった人であれば、これまで通り使えます。 一方で、影響が大きいのは次のような人です。 Edy経由で毎月10万円近く楽天キャッシュ化していた人 楽天証券の楽天キャッシュ積立に合わせていた人 税金、国保、国民年金、公共料金の支払いに楽天キャッシュを使っていた人 高還元ルートの出口として楽天キャッシュを重視していた人 家族分も含めて毎月まとまった金額を回していた人 こうした人にとっては、今回の改定は単なる上限変更ではありません。 ポイ活ルートそのものの見直しが必要になるレベルの変更です。 「月10万円回せるから意味があった」のに、月1万円までになると、管理の手間に対して得られるメリットがかなり小さくなります。 残るには残りますが、メインルートというよりは、サブルートやおまけ程度の位置づけになりそうです。 7月中に確認しておきたいこと 適用開始は2026年8月1日からです。 そのため、7月中に自分の使い方を確認しておくのがおすすめです。 まず確認したいのは、毎月どれくらいEdyから楽天キャッシュへ移していたかです。 月1万円以内なら影響は小さいですが、月5万円、月10万円と使っていた人は、8月以降の運用を見直す必要があります。 次に、楽天証券の投信積立に楽天キャッシュを使っている人は、積立設定と残高を確認しておきたいところです。 楽天キャッシュの残高が不足すると、予定通りに積立ができない可能性があります。 また、税金や国民健康保険料、国民年金保険料の支払いに楽天キャッシュを使っている人は、今後の支払い予定も確認しておきましょう。 ただし、楽天キャッシュには出金できないタイプの残高もあります。 使い道を決めないまま無理に前倒しでチャージしすぎると、あとで使い切れずに困る可能性もあります。 必要額と使い道を確認したうえで動いたほうが安心です。 今後の代替ルートはどうなる? 今回の改定後も、楽天キャッシュ自体が使えなくなるわけではありません。 楽天カード、楽天銀行、ラクマ売上金、楽天ウォレットなど、楽天キャッシュへのチャージ方法は他にもあります。 ただし、ポイ活勢が重視していた「高還元で作ったEdy残高を楽天キャッシュに流す」というルートは、月1万円までに縮小されます。 そのため、今後は楽天キャッシュにこだわるよりも、支払い先ごとに最適な決済方法を選ぶ流れになりそうです。 楽天証券の投信積立なら、楽天カード積立や証券口座引き落としとの組み合わせを見直す。 税金や保険料の支払いなら、楽天ペイ以外の請求書払い、クレカ納付、自治体ごとのキャッシュレス決済対応なども含めて比較する。 楽天市場や楽天ペイの普段使いなら、楽天キャッシュにこだわらず、通常の楽天カード決済やキャンペーンを組み合わせる。 このように、1つのルートでまとめて回すよりも、用途別に分けて考える必要が出てきそうです。 まとめ:Edy経由の楽天キャッシュ高還元ルートはかなり縮小 今回の楽天キャッシュ規約改定により、2026年8月1日から楽天Edyから楽天キャッシュへのチャージ上限は、月10万円から月1万円に引き下げられます。 楽天Edyの決済機能や、すでにチャージ済みの楽天キャッシュ残高の利用には変更ありません。 しかし、ポイ活目線ではかなり大きな変更です。 これまでEdy経由で毎月10万円近く楽天キャッシュを作っていた人にとっては、使える枠が10分の1になります。 楽天証券の投信積立に使っていた人、国民健康保険料や国民年金、税金の支払いに楽天キャッシュを使っていた人にとっては、特に影響が大きい内容です。 月1万円まで残るとはいえ、メインの高還元ルートとしてはかなり厳しくなります。 楽天経済圏でポイ活をしている人は、8月以降のルートを早めに見直しておいたほうがよさそうです。
ビューカードの駅ビル・エキナカ優待が拡大・JRE CARDの改悪
JR東日本とビューカードは、駅ビル・エキナカでJRE POINTが最大3.5%貯まる対象カードを、2026年9月1日から拡大すると発表した。 これまで対象は「JRE CARD」のみだったが、新たに「ビューカード スタンダード」「ビューカード ゴールド」「大人の休日倶楽部ミドルカード」「大人の休日倶楽部ジパングカード」「ルミネカード」などが加わり、対象は計6券種となる。 「JRE CARD一択」から、選べる優待へ 今回のポイントは、駅ビル・エキナカでの買い物優待が、JRE CARD中心の仕組みから、より幅広いビューカード利用者に広がることだ。通勤・通学、旅行、日常の買い物など、使う人のライフスタイルに合わせてカードを選びやすくなる。 ポイントの内訳は、対象店舗での利用時に通常ポイント1%、翌日までに期間限定ポイント2%、さらに請求金額確定時に通常ポイント0.5%が付与され、合計で最大3.5%となる。 JRE CARDはポイントの貯まり方が変更(改悪) JRE CARDについては、2026年9月1日からポイントの貯まり方が変更される。これまで100円(税抜)につき通常ポイント3%だったが、変更後は通常ポイント1%+期間限定ポイント2%となる。最大還元率は維持される一方で、期間限定ポイントの有効期限には注意したい。 2027年からビューサンクスボーナスも対象に さらに、2027年3月6日利用分からは、JRE CARDも年間利用額に応じてボーナスポイントがもらえる「ビューサンクスボーナス」の対象となる。日常の買い物でJRE CARDを使う人にとっては、ポイントを上乗せできる機会が増える形だ。 注意点:最大3.5%は使い切ってこそお得 一方で、最大3.5%のうち2%分は期間限定ポイントとなるため、貯めるだけでなく、期限内に使うことが重要になる。また、ルミネ・ニュウマン各館でルミネカードを利用する場合など、一部は最大3.5%付与の対象外となるため、利用前に対象条件を確認しておきたい。 今回の変更は、JR東日本グループが駅ビル・エキナカを軸にした「日常利用の囲い込み」をさらに強める動きといえる。鉄道利用だけでなく、駅周辺での買い物まで含めてポイントを貯めたい人にとって、ビューカードの使い勝手は一段と高まりそうだ。
JR西日本、Wesmo!をオンライン決済へ拡張 モバイルICOCA連携とJ-WESTカード即時発行も
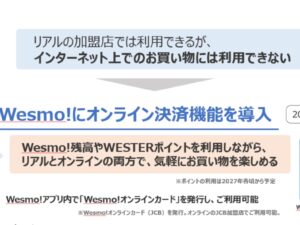
JR西日本は2026年6月22日、金融・決済サービスをまとめて利用できる「おさいふ WESTER」プロジェクトに関連し、決済サービスを進化させる新たな取り組みを発表しました。 主な内容は、スマホ決済サービス「Wesmo!」とモバイルICOCAの連携強化、Wesmo!のオンライン決済機能「Wesmo!オンラインカード」の導入、そしてJ-WESTカードの即時発行サービスの開始です。 これまでJR西日本の決済・ポイントサービスは、鉄道利用や駅周辺での利用が中心という印象がありました。しかし今回の発表では、モバイルICOCA、Wesmo!、J-WESTカード、WESTERポイントをより強く連携させ、日常の買い物やオンライン決済まで利用範囲を広げる狙いが見えてきます。 Wesmo!とモバイルICOCAの連携を強化 今回の取り組みのひとつが、Wesmo!とモバイルICOCAの連携強化です。JR西日本によると、Wesmo!を通じてモバイルICOCAへのチャージなどが可能になります。 具体的には、銀行口座からチャージしたWesmo!残高や、家族・友人から受け取ったWesmo!残高を、モバイルICOCAにチャージできるようになる予定です。 これにより、たとえば通学でモバイルICOCAを利用する中学生・高校生などが、クレジットカードや現金を持たなくても、Wesmo!を使ってモバイルICOCAへのチャージや定期券購入をしやすくなります。 家族からWesmo!残高を送ってもらい、それを交通費として使うといった使い方も想定されます。親子間の交通費管理という点では、かなり実用的な機能になりそうです。 また、Wesmo!アプリとICOCAアプリをスムーズに行き来できる機能も追加されます。アプリのトップ画面に表示される専用アイコンをタップすることで、もう一方のアプリへ移動できるようになります。 Wesmo!アプリ側は2026年6月末ごろ、ICOCAアプリ側は2026年7月末ごろに対応予定です。 Wesmo!オンラインカードを導入 ネットショッピングでも利用可能に 今回の発表で特に注目したいのが、Wesmo!のオンライン決済機能「Wesmo!オンラインカード」の導入です。 現在のWesmo!は、リアル店舗での利用が中心です。一方、2026年秋以降に導入予定の「Wesmo!オンラインカード」により、インターネット上の買い物でもWesmo!を利用できるようになります。 Wesmo!オンラインカードは、Wesmo!アプリ内で発行するオンラインカードです。JCBブランドのカードとして発行され、オンラインのJCB加盟店で利用可能になる予定です。 これにより、Wesmo!残高をリアル店舗だけでなく、ネットショッピングでも使えるようになります。また、WESTERポイントの利用については2027年春ごろから対応予定とされています。 つまり、駅や街でためたWESTERポイントを、将来的にはオンラインショッピングでも使いやすくなる可能性があります。これは、WESTERポイントの使い道を大きく広げる動きといえます。 オンライン決済は本当におトクなのか? では、Wesmo!オンラインカードは本当におトクなのでしょうか。 現時点では、単純に「高還元の決済手段」と見るよりも、「WESTERポイントやWesmo!残高の使い道を広げるサービス」と考えるのが自然です。 オンライン決済でおトクかどうかを判断するには、還元率、ポイント付与の対象、ポイント利用時の扱い、対象外となる加盟店の有無などを確認する必要があります。ただ、今回の発表時点では、Wesmo!オンラインカード利用時の詳細なポイント条件までは明らかになっていません。 そのため、サービス開始直後から「どのネットショップでも圧倒的におトク」と言い切るのは早いでしょう。すでに高還元のクレジットカードや、ECサイト独自のポイントアップ施策を使っている人にとっては、Wesmo!オンラインカードが常に最優先の支払い方法になるとは限りません。 一方で、JR西日本エリアで日常的にICOCA、J-WESTカード、WESTERポイントを使っている人にとっては、かなり便利な選択肢になりそうです。 特にメリットが大きいのは、WESTERポイントをためているものの、使い道に迷っていた人です。ポイントの出口がリアル店舗や鉄道関連サービスだけでなく、オンラインのJCB加盟店にも広がれば、使い勝手は大きく向上します。 また、今後キャンペーンが組み合わされれば、おトク度は一気に高まる可能性があります。Wesmo!、J-WESTカード、モバイルICOCA、WESTERポイントを連携させることで、チャージ時、決済時、キャンペーン時のポイント獲得をどう組み合わせられるかが重要になります。 つまり、Wesmo!オンラインカードは「それ単体で最強の高還元決済」というよりも、「JR西日本のサービスをよく使う人ほど価値が出る決済手段」といえそうです。 J-WESTカードは最短5分で利用可能に J-WESTカードについても、2027年下期から即時発行サービスが始まる予定です。 現在は申し込みからカード発行まで10日程度かかっていますが、新サービスでは、申し込み後最短5分でモバイル上にカード情報を取得し、利用できるようになります。 これは、ポイント還元率アップのキャンペーンを見つけたタイミングで「今すぐ入会して使いたい」というニーズに応えるものです。 これまでであれば、カードが届くまでにキャンペーン期間が終わってしまったり、利用したいタイミングを逃したりする可能性がありました。即時発行に対応すれば、入会から利用までのハードルは大きく下がります。 JR西日本としても、J-WESTカードの即時発行によって、Wesmo!やWESTERポイントとの連携をよりスムーズに進められるようになります。 JR西日本は「移動」から「日常決済」へ広げる狙い 今回の発表を見ると、JR西日本が目指しているのは、単なる決済機能の追加ではありません。 モバイルICOCAは交通、Wesmo!はスマホ決済や送金、J-WESTカードはクレジット決済、WESTERポイントは共通ポイントとして機能します。これらをつなげることで、JR西日本は「鉄道を使うときだけのサービス」から、日常生活全体で使う決済・ポイントサービスへ広げようとしています。 特にオンライン決済への対応は大きな意味があります。これまで駅ナカや街ナカで使う印象が強かったWesmo!が、ネットショッピングにも対応すれば、利用シーンは一気に広がります。 ただし、ユーザー側には注意点もあります。決済手段が増えるほど、「どの支払い方法が一番おトクなのか」は分かりにくくなります。Wesmo!オンラインカードを使うべき場面、J-WESTカードを直接使うべき場面、ECサイト独自の決済を使うべき場面は、今後の還元条件やキャンペーン次第で変わってくるでしょう。 その意味で、Wesmo!オンラインカードの評価は、正式開始時のポイント付与条件や対象加盟店、キャンペーンの内容を見て判断する必要があります。 まとめ JR西日本は、Wesmo!とモバイルICOCAの連携強化、Wesmo!オンラインカードの導入、J-WESTカードの即時発行サービスにより、決済サービスの利便性を高めようとしています。 Wesmo!からモバイルICOCAへチャージできるようになれば、通学や日常の交通費管理がしやすくなります。また、Wesmo!オンラインカードによってネットショッピングでもWesmo!残高を使えるようになれば、WESTERポイント経済圏はさらに広がります。 一方で、オンライン決済がおトクかどうかは、今後発表される還元率やキャンペーン条件に左右されます。現時点では、「高還元だから使う」というより、「WESTERポイントやWesmo!残高をより便利に使えるようになる」ことが最大のメリットといえます。 JR西日本のサービスを日常的に使っている人にとっては、今後のWesmo!オンラインカードやJ-WESTカード即時発行は、チェックしておきたい動きです。
ドコモ、d払い特典を9月から変更へ 高ランクユーザーはポイント上限が大幅減、dカード支払い特典も「期間・用途限定」に
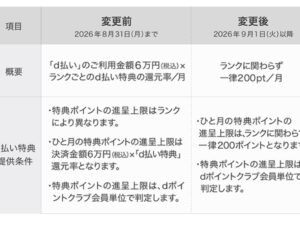
NTTドコモは2026年6月15日、「d払い特典」の進呈上限ポイントと、「d払い」における「dカード支払い特典」で進呈されるdポイントの種別を変更すると発表しました。変更は2026年9月1日からの予定です。 今回の変更は、特にdポイントクラブの高ランクユーザーや、d払いをdカード設定でよく使っている人にとっては、実質的な“改悪”といえる内容です。 何が変わるのか 今回の変更点は大きく2つあります。 変更点 変更前 変更後 影響 d払い特典の月間上限 ランクごとに上限が異なる ランクに関係なく一律200ポイント/月 5つ星・4つ星ユーザーは上限ダウン dカード支払い特典のポイント種別 通常のdポイント dポイント(期間・用途限定) 有効期限・使い道の面で不利に ドコモの発表によると、「d払い特典」のポイント種別や対象決済などは変更されません。一方で、毎月もらえる上限ポイントが変更されます。 改悪ポイント1:5つ星ユーザーは月600ポイントから200ポイントに もっとも影響が大きいのは、dポイントクラブの5つ星・4つ星ランクのユーザーです。 これまで「d払い特典」は、ランクごとに以下のような上限が設定されていました。 ランク d払い特典の還元率 変更前の月間上限 変更後の月間上限 差 5つ星 +1.0% 600ポイント 200ポイント 400ポイント減 4つ星 +0.5% 300ポイント 200ポイント 100ポイント減 3つ星 +0.1% 60ポイント 200ポイント 上限だけ見れば増加 5つ星ランクの場合、これまでは月6万円の対象決済で最大600ポイントを獲得できました。しかし9月以降は、同じように使っても上限は200ポイントになります。つまり、最大で月400ポイント、年間では4,800ポイント分の差が出る計算です。 4つ星ランクでも、月間上限は300ポイントから200ポイントへ下がります。こちらも月100ポイント、年間で1,200ポイント分の減少になります。 一方、3つ星ランクは上限だけを見ると60ポイントから200ポイントに増えます。ただし還元率は+0.1%のため、月6万円利用時の特典は60ポイントです。多くの一般ユーザーにとっては、5つ星・4つ星ほど大きなメリット増とは言いにくい内容です。 改悪ポイント2:5つ星は月2万円で上限に到達してしまう 今回の変更後、5つ星ユーザーは「d払い特典」分だけを見ると、月2万円の対象決済で上限の200ポイントに到達します。 つまり、5つ星ランクであっても、月2万円を超えてd払いを使った分については、「d払い特典」の追加ポイントが伸びにくくなります。 4つ星ユーザーの場合は、+0.5%還元のため月4万円で200ポイントに到達します。 これまで高ランクを維持してd払いを多く使うほど恩恵が大きい仕組みでしたが、9月以降は「高ランクでたくさん使う人」ほど改悪を感じやすくなります。 改悪ポイント3:dカード支払い特典が通常ポイントではなくなる もうひとつの大きな変更が、「dカード支払い特典」のポイント種別です。 現在、d払いの支払い方法をdカードに設定すると、「dカード支払い特典」として+0.5%分のdポイントが進呈されます。ドコモの案内では、d払いの基本還元率0.5%、dカード支払い特典+0.5%、街のお店でのdポイントカード提示+1.0%により、合計で最大2%還元になると説明されています。 この「dカード支払い特典」で進呈されるポイントが、2026年9月1日以降は通常のdポイントではなく、「dポイント(期間・用途限定)」に変更されます。ポイント進呈率や進呈上限は変更されません。 通常ポイントから期間・用途限定になると何が困る? 通常のdポイントは、最後にdポイントを「ためる・つかう」などの利用をした日から12か月後までが有効期限で、利用に合わせて有効期限が延長されます。 一方、今回の変更後に進呈される「dカード支払い特典」は、ポイント進呈日から94日後が有効期限となります。つまり、これまでのように長く貯めておく使い方がしにくくなります。 さらに、dポイント(期間・用途限定)は、通常ポイントと比べて使えるサービスにも一部制限があります。たとえば、dポイント運用、ポイント交換、dカード プリペイドへのチャージなどには利用できません。 そのため、ポイントを貯めてまとめて使いたい人にとっては、使い勝手が悪くなる変更です。 どんな人に影響が大きい? 今回の変更で特に影響を受けやすいのは、次のようなユーザーです。 影響が大きい人 理由 dポイントクラブ5つ星ユーザー d払い特典の月間上限が600ポイントから200ポイントに下がるため dポイントクラブ4つ星ユーザー d払い特典の月間上限が300ポイントから200ポイントに下がるため 月2万円以上、街のお店でd払いを使う5つ星ユーザー 月2万円で特典上限に達しやすくなるため d払いの支払い方法をdカードにしている人 dカード支払い特典が期間・用途限定ポイントになるため dポイントを貯めてからまとめて使う人 94日後に失効するポイントが増えるため 逆に影響が小さい人は? 1つ星・2つ星ランクは、もともと「d払い特典」の対象外です。ドコモの発表でも、ランク1・ランク2は対象外とされています。 また、d払いをあまり使わない人や、毎月のd払い対象決済が少額の人は、今回の上限引き下げによる影響は限定的です。 ただし、dカードを支払い方法に設定してd払いを使っている場合は、金額の大小にかかわらず、今後もらえる「dカード支払い特典」が期間・用途限定ポイントになる点には注意が必要です。 9月以降の対策 9月以降は、d払いを使う場合でも「どこまで使えば特典上限に達するのか」を意識したほうがよさそうです。 5つ星ユーザーは、d払い特典分だけを見ると月2万円で上限の200ポイントに到達します。4つ星ユーザーは月4万円で上限に到達します。それ以上使っても、d払い特典部分のポイントは増えにくくなります。 また、dカード支払い特典でもらえるポイントは、9月以降「期間・用途限定」になります。ポイントを失効させないためには、dポイントクラブアプリなどで有効期限を確認し、コンビニ、ドラッグストア、ネットショッピングなどで早めに使い切ることが重要です。 まとめ:高ランクd払いユーザーには明確な改悪 今回の変更は、ライトユーザーよりも、d払いを積極的に使ってきた高ランクユーザーへの影響が大きい内容です。 特に5つ星ユーザーは、「d払い特典」の月間上限が600ポイントから200ポイントに引き下げられます。これまで月6万円程度をd払いで使って最大還元を狙っていた人にとっては、明確な改悪といえます。 さらに、dカード支払い特典も通常ポイントから期間・用途限定ポイントに変わるため、ポイントの有効期限や使い道の自由度も下がります。 9月以降は、「d払いを使えば使うほどお得」というよりも、「上限まで使ったら、あとは他の決済方法やキャンペーンも比較する」という使い方が必要になりそうです。