ラグジュアリーカードは2026年10月5日、チタン・ブラック・ゴールドなどの年会費を引き上げると発表しました。 通常の3券種は、本会員の年会費が約34〜36%上昇します。チタンは55,000円から75,000円、ブラックは110,000円から150,000円、ゴールドは220,000円から295,000円となります。 新規申込者だけでなく、現在カードを持っている会員も対象です。家族・追加カードも値上げされるため、複数枚を持っている場合はさらに負担が増えます。 会社側はサービス品質の向上や新たな優待への投資を理由にしていますが、利用者にとっては、まず毎年の固定費が大きく増える改悪です。 本会員の年会費は最大約36.4%値上げ 個人・法人決済用カードの本会員年会費は、以下のように変わります。 カード 改定前 改定後 年間の値上げ額 値上げ率 チタン 55,000円 75,000円 20,000円 約36.4% ブラック 110,000円 150,000円 40,000円 約36.4% ゴールド 220,000円 295,000円 75,000円 約34.1% 馬主向けブラック (Racehorse Owners Mastercard Black Card) 143,000円 183,000円 40,000円 約28.0% ※金額はすべて税込。値上げ率は「値上げ額÷改定前の年会費×100」で計算し、小数第1位まで表示しています。 チタンとブラックは約1.36倍、ゴールドも約1.34倍になる大幅な値上げです。もともと年会費が高いカードなので、値上げ率だけでなく、毎年2万円・4万円・7万5,000円という追加負担も見逃せません。 家族・追加カードも値上げ。ゴールドは本会員と1枚で年368,500円に 家族・追加会員の年会費も、以下のように引き上げられます。 カード 改定前 改定後 年間の値上げ額 値上げ率 チタン 16,500円 22,500円 6,000円 約36.4% ブラック 27,500円 37,500円 10,000円 約36.4% ゴールド 55,000円 73,500円 18,500円 約33.6% 馬主向けブラック 27,500円 37,500円 10,000円 約36.4% ※金額はすべて税込。家族・追加カード1枚あたりの年会費です。 本会員カードと家族・追加カード1枚を持つ場合の、年間負担は以下の通りです。 チタン:71,500円→97,500円(年間26,000円増) ブラック:137,500円→187,500円(年間50,000円増) ゴールド:275,000円→368,500円(年間93,500円増) ゴールドを本会員と家族1人で使っている場合、毎年の負担は約37万円に達します。家族カードを複数発行していれば、追加負担はさらに大きくなります。 いつから値上げ?新規申込者と既存会員で異なる 新しい年会費の適用時期は、以下の通りです。 新規申込者:2027年1月1日以降の申し込みから 既存会員:2027年2月以降の年会費請求分から順次 既存会員全員に2027年2月に年会費が請求されるわけではありません。それぞれの年会費請求月が2027年2月以降に到来した際、新料金が適用されます。 一方、ブラックダイヤモンド、JAL Luxury Card、JAL Luxury Card Limitedは今回の年会費改定の対象外です。 値上げの理由はサービスへの投資。ただし新特典の詳細はこれから ラグジュアリーカードは2016年に日本でのカード発行を開始し、2026年11月に10周年を迎えます。会社側は、これまで年会費を据え置きながら優待やサービスを拡充してきたと説明し、今回を日本での発行開始以来初の年会費改定としています。 改定の理由として挙げているのは、サービス品質の向上、新たな優待や体験への継続的な投資です。現在提供している優待・サービスは引き続き利用でき、新たな内容は公式アプリなどで順次案内される予定です。 ただし、今回の告知では、値上げと同時に全会員が受けられる具体的な新特典や、値上げ分を補う還元の拡充は示されていません。 今後サービスが充実する可能性はありますが、「将来の価値向上」と「毎年の負担増」は分けて考える必要があります。利用者が確実に負担する金額は決まっている一方、その対価となる新しいメリットは、現時点では十分に判断できないということです。 ポイント還元率は同じ。決済額が多いだけでは負担増を埋められない 年会費改定の案内に掲載されている還元率は、チタン1.0%、ブラック1.25%、ゴールド1.5%で、現在と同じです。今回、年会費の上昇に合わせた還元率の引き上げは案内されていません。 同じ金額を使い、同じ特典を利用し続けるなら、年会費が増えた分だけ実質的なメリットは減ります。 例えば、ゴールドの値上げ分75,000円を1.5%のキャッシュバック還元だけで補うには、単純計算で年間500万円の追加利用が必要です。チタンなら200万円、ブラックなら320万円の追加利用に相当します。 ※通常の還元率が適用される利用を前提とした試算です。ポイント付与対象外の取引や、別途発生する手数料などは考慮していません。 もちろん、年会費を取り戻すために不要な支出を増やしては本末転倒です。継続するかどうかは、コンシェルジュや旅行・飲食関連の優待など、実際に使っているサービスに新しい年会費を払う価値があるかで判断したいところです。 継続しない場合は、自分の年会費請求月と解約期限を確認 年会費請求月は、カード裏面にある有効期限の「月」の翌々月です。例えば、有効期限が「01/30」なら、年会費請求月は3月となります。Luxury Card Online(My APLUS)のお知らせ欄でも確認できます。 公式FAQでは、新しい年会費が請求される前に解約したい場合、自分の年会費請求月を確認し、その前月末日までに解約手続きを行うよう案内されています。 例えば、2027年3月に年会費が請求される場合は、2027年2月末日までの手続きが必要です。全員共通の期限ではないので、自分の請求月を確認しておきましょう。 現時点では明確な改悪。今後の特典は「自分が使えるか」が重要 今回の変更は、既存特典が一斉に廃止されるものではありません。しかし、通常の3券種で年会費が一度に約34〜36%上がり、既存会員や家族カードも対象になる以上、費用面では明確な改悪です。 今後、新しい優待が追加されたとしても、高額な旅行や特定の店舗の利用が必要な特典なら、全会員が同じように恩恵を受けられるわけではありません。 「特典の総額が大きい」「プレミアムな体験が増える」という説明だけでなく、自分が無理なく使える特典なのか、利用条件や追加費用はどうかまで確認したうえで、新しい年会費に納得できるかを判断する必要があります。
auじぶん銀行が改悪。三菱UFJ銀行あて振込の無制限無料が終了
auじぶん銀行は2026年10月1日、三菱UFJ銀行あての振込手数料を改定すると発表しました。 2027年4月1日から、スマートフォン・パソコンからの三菱UFJ銀行あて振込は「何回でも無料」ではなくなり、じぶんプラスの無料回数を超えると1回99円(税込)かかります。 無料回数はステージに応じて月3〜15回。ただし、三菱UFJ銀行あて専用の無料枠が用意されるわけではなく、ほかの銀行あて振込と共通です。三菱UFJ銀行への資金移動を頻繁に行っている方にとっては、手数料と無料回数の両面で改悪となります。 三菱UFJ銀行あて振込が「無制限無料」から「無料回数制」に スマートフォン・パソコンからの振込手数料は、以下のように変わります。 振込先 2027年3月31日まで 2027年4月1日から auじぶん銀行 何回でも無料 何回でも無料(変更なし) 三菱UFJ銀行 何回でも無料 他行と共通の無料回数内は無料。超過後は1回99円 その他の銀行 無料回数内は無料。超過後は1回99円 変更なし。ただし三菱UFJ銀行あて振込も同じ無料枠を使用 ※手数料は税込。振込金額にかかわらず、無料回数を超えた振込は1回99円です。 電話での三菱UFJ銀行あて振込も、1回110円から204円(税込)に引き上げられます。じぶんプラスの振込手数料無料特典はスマートフォン・パソコンからの振込が対象で、電話での振込は対象外です。 なお、今回の改定はauじぶん銀行から三菱UFJ銀行へ振り込む場合のものです。反対方向の振込は三菱UFJ銀行側の手数料体系となるため、混同しないようにしましょう。 月3〜15回の無料枠は残るが、三菱UFJ銀行あても回数を消費 2027年4月1日以降の無料回数は、以下の通りです。 じぶんプラスのステージ 他行あて振込の無料回数 (三菱UFJ銀行あてを含む) レギュラー 月3回 シルバー 月5回 ゴールド 月10回 プレミアム 月15回 三菱UFJ銀行に月3回、その他の銀行にも月3回無料で振り込める、という意味ではありません。レギュラーステージなら、両方を合計して月3回までです。 これまでは三菱UFJ銀行への振込で無料回数を消費しなかったため、三菱UFJ銀行への資金移動と、家賃や仕送りなどの他行あて振込を分けて利用できました。改定後は、これらが同じ無料枠を使うことになります。 どんな人に影響する?無料枠が足りなくなるケース 影響が大きいのは、auじぶん銀行で資金を管理しながら、三菱UFJ銀行をクレジットカードや生活費の引落口座として使っている方です。必要な金額をその都度移す使い方では、無料回数を消費しやすくなります。 例えば、レギュラーステージで、1か月に三菱UFJ銀行へ3回、その他の銀行へ2回振り込む場合を考えてみます。 改定前:三菱UFJ銀行あて3回は無制限無料の対象。その他の銀行あて2回も月3回の無料枠内なので、手数料は合計0円。 改定後:他行あて振込が合計5回となり、無料なのは3回まで。残り2回に99円ずつかかるため、手数料は合計198円。 三菱UFJ銀行への振込自体が無料枠内に収まっていても、その分だけ無料回数を使うため、後から行う別の銀行への振込が有料になることもあります。 一方、他行あて振込をすべて合計しても月3回以内なら、レギュラーステージでも引き続き無料です。利用者全員に必ず手数料が発生する変更ではありませんが、回数を気にせず使える便利さは失われます。 開業時から続いていた三菱UFJ銀行との無料振込 じぶん銀行は、KDDIと三菱東京UFJ銀行(現在の三菱UFJ銀行)が、それぞれ50%を出資してスタートした銀行です。2008年7月のお客さま向けサービス開始当初から、両行間の振込手数料無料が特徴の一つでした。 その後、優遇制度や資本関係が変わっても、スマートフォン・パソコンからの三菱UFJ銀行あて振込は無制限無料が維持されてきました。主な経緯は以下の通りです。 時期 主な出来事 2008年7月 じぶん銀行がお客さま向けサービスを開始。三菱東京UFJ銀行との間の振込手数料無料を提供(一部の取引方法を除く)。 2016年11月13日 優遇制度「じぶんプラス」を開始。他行あて振込の無料回数をステージ制にした一方、三菱東京UFJ銀行あては引き続き何回でも無料。 2019年4月 KDDIの100%子会社であるauフィナンシャルホールディングスの連結子会社に。 2020年2月 「じぶん銀行」から「auじぶん銀行」へ商号変更。 2021年10月1日 スマートフォン・パソコンからの他行あて振込手数料を一律99円に引き下げ。三菱UFJ銀行あては無料を維持。 2022年4月1日 じぶんプラスをリニューアル。最下位のレギュラーでも他行あて振込が月3回無料に。三菱UFJ銀行あての無制限無料も継続。 2025年1月 auフィナンシャルホールディングスの完全子会社となり、三菱UFJ銀行との資本関係が変化。 2026年10月1日 三菱UFJ銀行あて振込手数料の改定を発表。 2027年4月1日 三菱UFJ銀行あての無制限無料を終了し、他行と共通の無料回数制へ移行予定。 auじぶん銀行は今回の改定について、三菱UFJ銀行との資本関係の変更を踏まえ、ほかの金融機関と同じ手数料体系に見直すためと説明しています。 つまり、単なる振込手数料の一律値上げではなく、共同出資で始まった銀行ならではの特別扱いが終了する変更です。 振込回数の見直しを。改定前の予約には経過措置も 両行を併用している方は、三菱UFJ銀行への振込も含めて、毎月何回の他行あて振込を行っているか確認しておくとよいでしょう。資金移動をまとめて行えば、無料回数の消費を抑えられます。 また、改定前に行った振込予約には経過措置があります。2027年3月31日までに予約し、振込指定日を2027年4月1日〜4月30日とした振込は、改定前の手数料が適用されます。この場合、スマートフォン・パソコンからの三菱UFJ銀行あて振込は無料です。 2027年4月1日以降に新たに行う振込や振込予約には、改定後の手数料が適用されます。 99円の負担だけでなく、無料枠を使わず移せるメリットが消える 1回99円という手数料だけを見ると、負担は小さく感じるかもしれません。しかし、今回の改悪のポイントは、三菱UFJ銀行へ何度振り込んでも、他行あての無料枠を減らさずに済むメリットがなくなることです。 月3〜15回の無料特典は残るため、振込回数が少ない方は引き続き無料で利用できます。一方、両行を頻繁に使い分けている方にとっては、開業時から続いてきた便利な優遇の終了となります。
V NEOBANK、2027年3月に終了へ Vポイント連携は2月末まで、口座は新サービスに移行
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は2026年9月30日、銀行サービス「V NEOBANK」を2027年3月28日で終了し、翌3月29日から新サービスへ移行すると発表しました。 銀行取引によるVポイントの付与・利用は、サービス移行よりも早い2027年2月28日で終了します。一方、銀行口座そのものがなくなるわけではなく、預金や振込、ATMなどは引き続き利用できます。 V NEOBANKは終了しても、銀行口座はそのまま使える V NEOBANKは、CCCライフパートナーズが銀行代理業者となり、ドコモSMTBネット銀行の口座や銀行サービスを提供する仕組みです。独立した「V NEOBANK」という銀行があるわけではありません。 今回、両社の協議により銀行代理業委託契約を2027年3月28日で終了することが決まり、V NEOBANKのサービスも終了することになりました。 利用者の口座は、2027年3月29日からドコモSMTBネット銀行が提供する新サービスへ移行する予定です。主な取り扱いは以下の通りです。 支店名は「Vポイント支店」から「イチョウ支店」へ変更予定。 支店番号・口座番号は変更なし。 円普通預金などの預金、振込、ATMは引き続き利用可能。 デビットカードも引き続き利用可能。 移行に伴う口座解約や新規口座開設の手続きは原則不要。 新サービスのデビット還元率は1.25%を予定しています。ただし、具体的な特典内容や適用条件などは、今後改めて案内されます。 Vポイントは2027年2月末まで。3月からは別のポイントへ 注意したいのは、V NEOBANKの終了日と、Vポイントの取り扱い終了日が異なることです。 時期 変更内容 2027年2月28日 Vポイントプログラム終了。ポイント付与の対象は同日までの対象取引。カードローン返済への充当やスポーツくじ購入でのポイント利用も、同日までに完了した取引が対象。 2027年3月1日~3月28日 対象取引には、Vポイントに代わってキャッシュバックポイントを付与する予定。この期間は、ポイントを使ったカードローン返済やスポーツくじ購入は利用不可。 2027年3月28日 CCCライフパートナーズとの銀行代理業委託契約が終了。V NEOBANKとしてのサービス提供も終了。 2027年3月29日 新サービスへ移行予定。支店名をイチョウ支店に変更し、キャッシュバックポイントを特典とするサービスを提供予定。 なお、V NEOBANKの終了によって、保有しているVポイントが一斉に失効するわけではありません。引き続き、それぞれの有効期限内でVポイントの提携先などで使えます。 終了するのは、あくまでV NEOBANKの銀行取引でVポイントを貯めたり、使ったりする仕組みです。ポイントを使い切るために、急いでスポーツくじを購入する必要はありません。 その前に、2026年11月からデビット還元率なども引き下げ V NEOBANKでは、今回のサービス移行とは別に、2026年7月31日付でポイントプログラムの改定も発表しています。こちらは2026年11月から適用されます。 デビットカードの還元率は1.5%から1.25%へ。月間利用額1,000円以上という条件は継続します。 他行からの対象振込によるポイントは、1件20ポイントから10ポイントへ。月25件までという上限は変わらず、月間最大500ポイントから250ポイントに減ります。 円普通預金残高による月50ポイントの特典は終了。月末と翌月1~5日の各日の最終残高が10万円以上という条件で付与されていた特典が、2026年11月末の残高から対象外になります。 デビットカードについては、還元率の引き下げだけでなく、他社決済サービスへのチャージ、鉄道の乗車券・特急券・定期券、公共料金、税金、病院・診療所などがポイント付与対象外になる点も重要です。NTT東日本・西日本のサービス料金、国民年金・国民健康保険料、非営利団体への会費・寄付なども対象外に含まれます。 対象の買い物に1万円を使った場合の還元は150ポイントから125ポイントになりますが、チャージなど新たに対象外となる用途では、還元そのものがなくなります。なお、チャージの対象外化は、お店での通常のタッチ決済が一律に対象外になるという意味ではありません。 デビットの改定は2026年11月1日以降に銀行へ到着する売上確定データから適用されます。利用日だけで判定されるわけではないため、10月中の利用でも改定後の扱いになる可能性があります。 振込によるポイントの改定は11月1日入金分から適用されます。1回1万円以上の対象振込が条件で、同行の提携NEOBANK支店や三井住友信託銀行からの振込、定額自動入金、ことら送金などは対象外です。 詳しい対象外取引や条件は、ポイントプログラム改定のお知らせで確認できます。 T NEOBANKとして誕生し、Vポイントの銀行へ。これまでの歴史 V NEOBANKの前身は、2021年に始まった「T NEOBANK」です。当初から、銀行取引で共通ポイントを貯めたり使ったりできることを特徴としていました。 時期 主な出来事 2020年6月26日 住信SBIネット銀行とCCC MARKETING HOLDINGSが、NEOBANKを活用した新たな金融サービスの実現に向けて合意。 2021年3月31日 「T NEOBANK」がサービス開始。当時のTマネーが銀行代理業者となり、給与受取や振込入金などでTポイントが貯まる銀行サービスを提供。 2023年10月10日 スマートフォンで利用する「T NEOBANKスマホデビット」の提供を開始。 2024年4月23日 Vポイントの開始に合わせ、サービス名を「V NEOBANK」、支店名を「Vポイント支店」へ変更。 2025年3月 ポイントプログラムを拡充。Vポイントが1.5%貯まるデビットカードや、円普通預金残高に応じた月50ポイントの特典が登場。 2025年10月1日 サービス提供元の住信SBIネット銀行がNTTドコモの連結子会社となり、ドコモと三井住友信託銀行による共同経営体制へ。 2026年7月31日 11月からの特典縮小を発表。デビット還元率の引き下げ、振込入金によるポイントの半減、円普通預金残高特典の終了などを案内。 2026年8月3日 銀行名が住信SBIネット銀行から「ドコモSMTBネット銀行」へ変更。 2026年9月30日 V NEOBANKのサービス終了と、新サービスへの移行を発表。 2025年にはデビット1.5%還元などで魅力を高めたものの、2026年11月には特典が縮小し、2027年2月末でVポイントとの連携も終了することになります。 銀行運営側ではドコモとの連携が進んでいますが、今回の発表で説明されているのは、CCCライフパートナーズとの協議により契約終了に合意したということです。ドコモ傘下入りが契約終了の直接の理由だとは公表されていません。 Vポイント目的の利用者には痛手。移行後の条件は確認が必要 今回の変更は、振込入金やデビット決済でVポイントを貯めていた人にとって、利用目的に直結する変更です。特に、貯めたVポイントをほかのサービスでも活用していた人には、単なる名称変更では済まない影響があります。 一方で、ポイント特典がすべてなくなると決まったわけではありません。新サービスではキャッシュバックポイントを予定し、デビットカードも1.25%還元での継続を予定しています。 キャッシュバックポイントの具体的な付与条件や利用方法などは、追加の案内待ちです。現時点では、Vポイントがそのままdポイントに切り替わるという発表もありません。 預金や振込、ATMを利用するために口座を残すことはできます。Vポイントや高還元デビットを目的に使っている人は、まず11月の対象外取引を確認し、そのうえで新サービスの条件が出た段階で使い続けるか判断することになりそうです。
日興フロッギーのdポイント投資が終了へ 惜しまれる理由
SMBC日興証券は2026年9月30日、dポイントに関するサービスを2027年3月31日(予定)で終了すると発表しました。日興フロッギーを通じて、dポイントで株式を購入できるサービスも終了します。 この発表が惜しまれている理由の一つは、期間・用途限定のdポイントで株を買い、その株を売却して現金を受け取る、いわゆる「現金化」の手段として利用できたためです。 期限のあるポイントを買い物で使い切るだけでなく、株式や現金に変えられる選択肢が減ることになります。ただし、今回の終了はSMBC日興証券のサービスについてのもので、他社を含めた期間限定dポイントの投資利用がすべて終了するわけではありません。 期間限定dポイントが現金になる仕組み 日興フロッギーは、投資に関する記事を読みながら、SMBC日興証券の「キンカブ」を通じて株式などを少額から購入できるサービスです。 現行の「日興フロッギー+docomo」では、証券口座とdアカウントを連携することで、通常のdポイントだけでなく、期間・用途限定ポイントも1ポイント=1円として株式の購入に使えます。 その後に株式を売却すると、売却代金はdポイントではなく、現金で証券口座に入金されます。これが「フロッギーでdポイントを現金化する」といわれる仕組みです。 期間・用途限定のdポイントを使って、日興フロッギーで株式などを購入する。 購入した株式などを売却し、売却代金を現金で証券口座に受け取る。 出金可能になった資金を、登録した銀行口座などへ出金する。 例えば、月末で期限が切れる1万ポイントを持っていた場合、そのポイントで1万円分の株式を購入できます。後日、その株式を売却すれば、売却時の価格に応じた代金を現金で受け取れます。 実際の株式売買を経由するため、手元に残る現金が必ず1万円になるわけではありません。それでも、使える期間や用途が限られるポイントを、お金として受け取れる点が便利でした。 SMBC日興証券の公式FAQでも、dポイントで購入したキンカブの売却代金は、現金で証券総合口座に入金されると案内されています。 なぜ「悲報」なのか。期限付きポイントの使い道が減るため 期間・用途限定のdポイントは、キャンペーンなどでまとまった額を受け取ることがあります。一方で、有効期限が決まっており、通常ポイントと比べて使えるサービスにも制限があります。 日常の買い物で無理なく使い切れる人なら、それほど困らないかもしれません。しかし、短期間に多くのポイントを受け取る人や、ポイントを使えるお店であまり買い物をしない人には、使い道を考える負担があります。 フロッギーなら、そうしたポイントを株式の購入に回し、そのまま保有することも、売却して現金を受け取ることもできました。ポイントを失効させないために、急いで買い物をする必要性を減らせることがメリットだったわけです。 ポイント交換の増量キャンペーンとの相性もありました。他社ポイントをdポイントへ交換すると、増量分が期間・用途限定ポイントとして付与されるキャンペーンもあります。その増量分も株式購入に利用できたため、ポイントを効率よく活用したい人にとって、フロッギーは使い道の一つになっていました。 今回失われるのは、ポイントで株式を買う楽しみだけではありません。期限付きポイントを、買い物以外にも回せる選択肢が一つ減ることが、惜しまれている理由です。 「1ポイント=1円で必ず現金になる」わけではない フロッギーを通じた現金化には、価格変動と取引コストがあります。 キンカブでは、100万円以下の買付にスプレッドはかかりませんが、100万円以下の売却では0.5%のスプレッドがかかります。スプレッドとは、売買価格に含まれる実質的な取引コストです。実際の約定単価には端数処理もあります。 また、購入してから売却するまでに株価が下がれば、受け取れる現金も減ります。短期間の売買でも値動きはあるため、ポイントを額面どおりの現金へ交換できることが保証されていたわけではありません。 「現金化」という言葉だけを見ると単純な交換のように感じますが、利用者はこうしたコストや値動きを伴う株式売買を行っていました。 終了は2027年3月末。ポイント利用は3月31日午前11時30分から不可 今回終了するのは、株式購入へのdポイント利用に加え、取引や記事閲覧などに伴うポイント進呈です。 終了するサービス 終了時期・最終対象 最後のポイント進呈予定 キンカブ取引でのdポイント利用 2027年3月31日午前11時30分から利用不可 ― 現物株式・キンカブ・投信つみたて・日興フロッギーの記事閲覧に伴うdポイント進呈 2027年3月31日までの対象取引・記事閲覧 2027年4月中旬 日興iDeCo for docomoによるdポイント進呈 2027年3月拠出分まで 2027年8月下旬 ※いずれも2026年9月30日の発表に基づく予定です。 2026年9月30日時点で、すでにポイント投資ができなくなったわけではありません。終了までには期間があります。ただし、最後のポイント利用は3月31日の夜までではなく、同日午前11時30分から不可となる点に注意が必要です。 また、終了するのは期間・用途限定ポイントの利用だけではなく、通常ポイントを含むdポイントでのキンカブ購入です。記事を読んでdポイントを受け取る特典なども終了対象に含まれます。 現在の利用上限は月5万ポイント。保有株の売却期限ではない 現行のフロッギーでのdポイント利用は、100ポイントから100ポイント単位、上限は1カ月で5万ポイントです。多くのポイントを持っていても、終了直前にすべてまとめて投資に回せるとは限りません。 この「1カ月」は、月初日の午前5時から翌月初日の午前1時59分までを指します。ポイント自体の有効期限もあるため、サービスの終了日とは別に確認する必要があります。 一方、今回の告知はdポイントの利用・進呈サービスを対象としており、すでに保有している株式を、2027年3月末までに売却するよう求める内容ではありません。日興フロッギーやキンカブそのものの終了も、今回の告知では発表されていません。 参考:SMBC日興証券のdポイントサービス マネックス証券では期間限定dポイントで投資信託を購入できる 今回の発表で、期間限定dポイントを金融商品に使う方法がすべてなくなるわけではありません。 2026年9月30日時点では、マネックス証券で通常ポイント・期間・用途限定ポイントを使って投資信託を購入できます。必要に応じて購入するスポット買付に加え、ポイントを利用した投信積立にも対応しています。 投資対象は、対象となる投資信託。 通常のdポイントと期間・用途限定ポイントを利用可能。 dアカウント連携が必要。 dポイントの利用上限は、スポット買付と積立などを合算して月5万ポイント。 購入した投資信託を売却すれば、売却代金を現金で受け取ることもできます。ただし、投資信託にも値動きがあり、売却から出金できるようになるまでの日数や費用はファンドによって異なります。 フロッギーで個別株やETFなどを買っていた人にとっては、購入できる商品や取引方法が変わります。また、フロッギーとマネックス証券を併用していた人には、月々のポイントを投資に回す先が一つ減る影響があります。 期限までに日用品などの必要な買い物で使い切れるなら、対応する加盟店でそのままポイントを使う方法もあります。金融商品の価格変動を受けずに、普段の支出を減らせる使い方です。
ANA、会員の声を受けSFC改定を一部修正 年間300万円未満でもラウンジ利用可能に
ANAは2026年9月、2028年4月から導入する「ANAスーパーフライヤーズカード(SFC)」の新制度について、一部見直しを発表しました。 2026年4月の発表では、ANAカード・ANA Payの年間決済額が300万円未満の「SFC LITE」会員は、ANAラウンジを利用できなくなる予定でした。今回、この方針を修正し、国内線では混雑時を除いて利用可能、国際線では羽田・成田・ホノルルのANAラウンジを利用可能とします。 会員からの不満に対応した見直しですが、年間300万円を境にサービスを分ける仕組みは維持されます。SFC LITEのスターアライアンス資格をゴールドからシルバーに変更する方針も撤回されておらず、従来の制度に完全に戻るわけではありません。 会員の声を受け、「300万円未満はラウンジ利用不可」を修正 SFCは、ANAのプラチナサービス・ダイヤモンドサービスのステイタス獲得など、所定の条件を満たした人が申し込めるクレジットカードです。会員には、ANAラウンジや優先搭乗などの特典が用意されています。 2026年4月に発表された改定では、ANAカード・ANA Payの年間決済額によって、会員を以下の2区分に分けることになりました。 SFC PLUS:年間決済額300万円以上。ラウンジ利用やスターアライアンス・ゴールド資格などを維持し、SFCマイル特典として5,000マイルを進呈。 SFC LITE:年間決済額300万円未満。ラウンジ利用を対象外とし、スターアライアンス資格はシルバーへ変更。 これまでの特典を維持するために新たな決済条件を求める内容で、特にラウンジ利用ができなくなる点が大きな問題となっていました。 ANAも今回、ラウンジ利用に関する会員の声が多かったことと、実現可能な改善策を検討した結果、利用条件を変更したと説明しています。一方、ラウンジの混雑を懸念する声もあるため、全面的に利用制限をなくすのではなく、混雑状況に応じた運用を取り入れます。 SFC LITEはどう変わる? 当初の改定との比較 年間決済額300万円未満のSFC LITEについて、現行制度、4月の改定案、今回の見直しを比較すると、以下のようになります。 項目 現行制度 2028年3月31日まで 2026年4月の改定案 2026年9月の見直し 国内線ANAラウンジ 所定の搭乗条件で利用可能 利用不可 混雑時を除いて利用可能。事前予約の仕組みを導入 国際線ANAラウンジ 所定の搭乗条件で利用可能 利用不可 ANAグループ運航便への搭乗時に、羽田・成田・ホノルルのANAラウンジを利用可能 スターアライアンス資格 ゴールド シルバー シルバー。変更方針は維持 ANAグループ運航便での優先チェックイン・優先搭乗など 利用可能 継続 継続 今回改善されたのは、主にANAラウンジの利用条件です。スターアライアンス・ゴールド資格まで維持できるようになったわけではありません。 国内線ラウンジは混雑時に制限。事前予約は必須ではない SFC LITE会員も、国内線のANAラウンジや対象の共用ラウンジを利用できるようにします。ただし、年末年始・ゴールデンウィークなどの大型連休や、出発便が集中する期間・時間帯には利用できない場合があります。 また、SFC LITE会員向けに、国内線ラウンジの事前予約制度を導入します。予約枠には限りがあり、詳しい仕組みは2027年度中に案内する予定です。 事前予約がないと必ず入れない、という制度ではありません。予約を持っていない場合も、搭乗日当日にラウンジ受付で利用できるか確認できます。ただし、混雑時には利用を断られる可能性があります。 事前予約を利用できるのは、ANAグループ運航便かつANA便名の便を予約している場合です。また、以下のラウンジは事前予約の対象外となります。 成田空港のANA ARRIVAL LOUNGE(国内線出発ラウンジ) 名古屋(中部)・関西・熊本・宮崎の国内線共用ラウンジ これらは「事前予約の対象外」であり、ラウンジ自体を一律に利用できなくするという意味ではありません。 なお、SFC PLUS会員には、今回導入する事前予約は必要ありません。 国際線は羽田・成田・ホノルルが対象。他社のラウンジ特典は戻らない SFC LITE会員は、ANAグループ運航便に搭乗する際、羽田・成田・ホノルルのANAラウンジを利用できます。 例えば、ANA便で羽田から海外へ出発する人にとっては、年間300万円の決済を達成していなくても、対象のANAラウンジを利用できる内容になりました。 ただし、海外の空港やスターアライアンス加盟航空会社のラウンジを、従来どおり幅広く利用できるわけではありません。SFC LITEの資格はスターアライアンス・シルバーとなるため、他社便を利用する際のラウンジ、優先チェックイン、優先搭乗、手荷物の優先受け取りなどは原則として対象外です。 ANA便を中心に利用する人と、海外でスターアライアンス他社便もよく利用する人では、今回の見直しの評価が大きく変わります。後者にとっては、ゴールド資格を失う影響が依然として残ります。 年間300万円の条件は維持。航空券以外の支払いも対象 SFC PLUSとSFC LITEを分ける年間300万円の決済条件は変更されません。年間300万円は、月平均にすると25万円です。 判定対象は航空券の購入だけではなく、ANAカード・ANA Payによる公共料金、スーパー、飲食店、日用品などの対象決済も含みます。家族カードの利用分は本会員に合算され、家族カードのサービス区分も本会員と同じになります。 ただし、ANAカードからANA Payへのチャージ金額は判定対象外です。チャージと、その残高を使ったANA Payの支払いを二重に数えられるわけではありません。年会費や各種手数料、キャッシングなども対象外となります。 年間300万円に届かなくてもSFCを退会させられるわけではなく、翌年度にSFC LITEのサービスが適用されます。区分の判定は毎年行われるため、一度300万円を達成すれば、その後ずっとSFC PLUSになる仕組みでもありません。 例外として、SFC会員で100万ANAライフタイムマイルに到達している人は、決済額にかかわらずSFC PLUSとなります。ただし、5,000マイルのSFCマイル特典を受け取るには、年間300万円以上の決済が必要です。 また、ANAカードプレミアムの本会員は、SFCの区分とは別に、カード独自の特典で国内線ANAラウンジを利用できます。この特典は本会員本人が対象であり、家族会員や同行者まで同じ条件で入室できるものではありません。 当初の改定を受けて退会した人には、再入会の特例 今回の見直しでは、4月の制度改定発表を受けてSFCを退会した人に対して、特例で再入会の手続きを受け付けます。 対象となるのは、以下の両方の条件を満たす人です。 2026年4月23日〜2026年9月29日の間にSFCを退会・解約していること 退会理由が、2026年4月に発表されたSFC制度改定によるものであること 専用Webフォームの送信期限は、2027年3月31日です。ANA公式ページ内の再入会申請フォームから申し込みます。 ただし、無条件に元のカードが復活するわけではありません。提携カード会社による審査があり、再入会時には年会費も発生します。クレジットカード番号とANAマイレージクラブのお客様番号は、新しく発行されます。 申込書の送付には1〜2カ月程度かかる場合もあるため、再入会を希望する人は、余裕を持って手続きを進めたほうがよいでしょう。 新制度は2028年4月1日開始。今すぐラウンジ条件が変わるわけではない 今回の見直しは、2028年4月から導入する制度の内容を修正したものです。今すぐSFCのラウンジ利用条件が変わるという話ではありません。 2026年12月16日〜2027年12月15日:最初の決済額判定期間 2027年度中:国内線ラウンジの事前予約制度について詳細を案内予定 2028年4月1日:SFC PLUS・SFC LITEによる新サービスを開始 判定期間は1月〜12月の暦年ではありません。年末の利用については、決済データが所定の期間に到着するかによって対象になる年度が変わる場合もあるため、300万円ぎりぎりを目指す人は注意が必要です。 SFCへの申込条件自体は変更されず、ANAのプラチナサービス・ダイヤモンドサービスのステイタス獲得、またはANAグループ運航便で100万ライフタイムマイルに到達することが条件となります。 当初案より改善。ただし、現行制度より制限が増える点は変わらない 年間300万円未満の会員を、ANAラウンジから一律に締め出す方針を修正した点は、当初の改定案より明確な改善です。会員の声を受けて条件を緩和し、退会者向けの再入会特例も設けたことは評価できます。 一方、混雑しやすい年末年始や大型連休は、旅行や帰省でラウンジを使いたい人も多い時期です。まさに使いたい日に利用できない可能性があることや、予約枠が限られる点は、今までとの違いとして残ります。 さらに、スターアライアンス・ゴールド資格を維持するための年間300万円条件も残ります。「SFC改定が撤回された」ではなく、「ラウンジ利用不可という厳しい変更を、条件付き利用へ緩和した」と捉えるのが正確です。 ANA便中心で、混雑しにくい時期にラウンジを使う人には救済となる一方、繁忙期の利用や海外での他社便利用を重視する人には、なお特典縮小の影響が大きい見直しといえます。
ダイナースに20〜39歳向け「ゴールド」登場、年間100万円利用で翌年度無料 従来カードは「プラチナ」へ
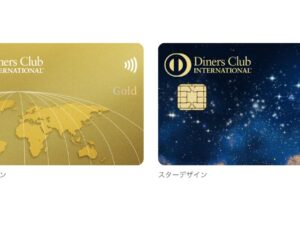
三井住友トラストクラブは2026年9月29日、20〜39歳を入会対象とする新カード「ダイナースクラブ ゴールド」を発表しました。申込受付は、2026年10月1日です。 年会費は11,000円(税込)ですが、初年度は無料。さらに、前年度に100万円以上利用すると翌年度も無料になります。対象サービスでポイントが最大10倍になるほか、食べログプレミアムの月額料金キャッシュバックなど、日常生活で使いやすい特典を用意しています。 あわせて、従来の「ダイナースクラブカード」は2027年1月に「ダイナースクラブ プラチナ」へ名称を変更する予定です。今回の変更によって、ダイナースの主要なカードラインナップは「ゴールド→プラチナ→プレミアム→ロイヤルプレミアム」の4段階に整理されます。 ダイナースクラブ ゴールドは20〜39歳向けの新カード ダイナースクラブ ゴールドは、20〜30代を対象にした新しいカードです。入会対象年齢は20〜39歳で、申込みはオンライン限定となります。 年会費:11,000円(税込) 初年度の年会費:無料 2年目以降:前年度100万円以上の利用で翌年度の年会費が無料 家族カード:1枚無料 カードデザイン:「グローブ」「スター」の2種類から選択 申込受付:2026年10月1日開始予定 重要なのは、一度100万円を利用すれば、その後ずっと年会費無料になるわけではないという点です。2年目以降は、前年度の利用額によって翌年度の年会費が決まります。 毎年100万円以上を無理なく利用できる方なら、継続して年会費無料を狙えます。一方、条件を満たさない年度の翌年度は、11,000円(税込)の年会費がかかります。 スターバックスやサブスク、通信料金などでポイント最大10倍 通常のポイント付与は100円につき1ポイント。「いつものお店でポイントボーナス for ゴールド」では、対象サービスの利用でポイントが最大10倍になります。 対象サービス・分野 主な対象として案内されている支払い スターバックス スターバックス カードへのオンライン入金・オートチャージ。店舗での直接支払いは対象外 Uber Uber Eats、Uberタクシー 宅配食 冷凍宅配弁当のnosh 動画配信サービス Hulu、U-NEXT 公共交通機関 対象となる電車・バスの乗車 通信料金 対象となる携帯電話料金 外食や旅行のときだけでなく、毎月のサブスクや携帯電話料金などでもポイントを貯めやすくする設計です。対象サービスを普段から使っている方には、活用しやすい特典といえます。 ただし、「ポイント最大10倍」は、そのまま「最大10%還元」を意味するわけではありません。ポイントを何に交換するかによって価値が変わるため、他社カードの還元率と比較するときは、交換先まで含めて考える必要があります。 また、「電車・バス」が対象として挙げられていても、交通系電子マネーへのチャージや定期券購入などがすべて対象になるとは限りません。申込みの際は、対象事業者・支払い方法・ポイント倍率・付与上限などの詳細条件を確認しておきましょう。 食べログプレミアム、国内空港ラウンジなどの特典も ポイント以外では、以下の優待が案内されています。 食べログプレミアム:月額料金を全額キャッシュバック。有料サービスのランキング検索や限定クーポンなどを実質無料で利用できます。 一休.com:「一休プレミアサービス」のプラチナ会員資格を6カ月間体験できます。 国内空港ラウンジ:国内主要空港の対象ラウンジを無料で利用できます。 家族カード:1枚無料で追加できます。 コンパニオンカード:「TRUST CLUB プラチナマスターカード」を、本会員・家族会員ともに年会費無料で追加できます。 一休.comの特典は6カ月間の体験であり、プラチナ会員資格を無期限で維持できる特典ではありません。また、国内空港ラウンジの特典を、海外ラウンジや航空会社の上級会員向けラウンジまで無料になるものと混同しないようにしましょう。 コンパニオンカードは、ダイナースとあわせてMastercardも持てる仕組みです。ダイナースに対応していない店舗でも、Mastercardに対応していれば支払いに使えます。 なお、この追加カードの名称に「プラチナ」と付いていても、ダイナースクラブ ゴールド自体が「ダイナースクラブ プラチナ」になるわけではありません。別ブランドの追加カードです。 ダイナースのランク分けはどう変わる? 今回の変更は、単にゴールドカードを追加するだけではありません。従来の主力カードに「プラチナ」という名称を付けることで、ラインナップの位置づけを分かりやすくするものです。 主要な独自ブランドカードを下位から順に整理すると、以下のようになります。航空会社との提携カードなどをすべて一律に改称するという発表ではありません。 これまでの名称 変更後の名称・位置づけ 入会方法 該当なし ダイナースクラブ ゴールド 若年層向けの新しい入口 20〜39歳を対象とした申込制。オンライン限定 ダイナースクラブカード ダイナースクラブ プラチナ 従来の主力カードを改称 申込制 ダイナースクラブ プレミアムカード プレミアム プラチナより上位のカード 招待制 ダイナースクラブ ロイヤルプレミアムカード ロイヤルプレミアム 最上位のカード 完全招待制・999枚限定 つまり、従来の「ダイナースクラブカード→プレミアム→ロイヤルプレミアム」という構成にゴールドを追加し、従来カードをプラチナへ改称する形です。 ロイヤルプレミアムは今回初めて登場するカードではなく、すでに存在する最上位カードです。また、ゴールドを持てば自動的にプラチナやプレミアムへ移行できる、という仕組みが発表されたわけではありません。 なお、現在のダイナースクラブ プレミアムカードの本会員年会費は165,000円(税込)です。名称の似た「プラチナ」と「プレミアム」は別のカードで、年会費やサービスも異なります。 従来カードは2027年1月に「プラチナ」へ。年会費は据え置き 従来のダイナースクラブカードは、2027年1月に「ダイナースクラブ プラチナ」へリニューアルする予定です。 年会費は変更せず、本会員29,700円(税込)、家族会員5,500円(税込)。既存サービスも継続します。今回の改称に伴って、年会費がさらに上がるという内容ではありません。 リニューアル後の新規入会では、「Platinum」の文字を入れた新デザインのカードを発行する予定です。既存会員のカードがいつ新デザインへ切り替わるかは、今回の発表では具体的に案内されていません。 さらに、プラチナ向けのメタルカードも予定されています。プレミアムのメタルカードとは異なるデザインコンセプトになるとしていますが、発行費用や申込条件などの詳細は現時点では明らかになっていません。デザインなどの詳細は2027年1月に発表する予定です。 既存会員にとっては、まずは「年会費と従来サービスを維持したまま、カード名とデザインを変更する」と捉えるのが適切です。「プラチナ」という名前になるだけで、招待制のプレミアムと同じ特典が付くわけではありません。 日常使いのゴールドと、従来路線のプラチナを分ける再編 今回のゴールドは、従来のダイナースをそのまま安くしたカードというより、20〜30代の日常利用に合わせて特典を組み直したカードと見るのがよさそうです。 スターバックスや対象サブスクを利用し、年間100万円以上の支払いを無理なくまとめられる方なら、年会費を抑えながら特典を活用できます。一方、ポイントの使い道が合わない方や、対象サービスをあまり使わない方は、「最大10倍」という数字だけで選ばないほうがよいでしょう。 既存カードのプラチナ改称については、カードの位置づけが分かりやすくなる変更です。ただし、名称変更だけで利用者のお得度が大きく上がるとはいえません。メタルカードについても、費用や条件が分かってから評価する必要があります。 若年層向けに持ちやすい入口を設けつつ、従来の主力カードはプラチナとして位置づけ直す。今回の再編は、ダイナースの顧客層を広げる動きといえます。カード選びではランク名よりも、年会費、普段の支払い先、ポイントの使い道、実際に使う優待を比較することが重要です。
楽天ブラックカード、クレカ積立が最大3.2%に 年400万円利用が条件、みずほ楽天カードと比較
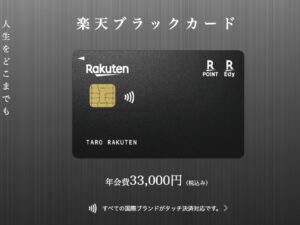
楽天証券と楽天カードは2026年9月28日、楽天ブラックカードによる投資信託のクレカ積立について、ポイント還元率を現在の一律2%から最大3.2%に引き上げると発表しました。 適用は2027年1月の積立購入分から。3.2%還元には、前年の楽天カードのショッピング利用額が合計400万円以上という条件があります。400万円未満の場合も、従来の2%還元は維持されます。 積立の還元率は魅力的ですが、楽天ブラックカードの年会費は33,000円(税込)。年会費無料のみずほ楽天カードと比べると、積立ポイントだけで判断してよいとは限りません。 最大3.2%還元の条件は前年400万円利用。積立額は含まれない 新しい還元率は、積立購入年の前年1月1日から12月31日までのショッピング利用額で決まります。2027年の積立なら、2026年中の利用額が判定対象です。 前年のショッピング利用額400万円以上:3.2%還元 前年のショッピング利用額400万円未満:2%還元 重要なのは、楽天証券の投信積立額は400万円の集計に含まれないことです。毎月10万円、年間120万円を積み立てても、それとは別に対象となるショッピング利用が必要です。 一方、家族カードや、複数枚持っている楽天カードのショッピング利用分は合算されます。年の途中で別の楽天カードからブラックカードに切り替えた場合も、切り替え前の利用分を含めて判定されます。ブラックカード単体で400万円使わなければならないわけではありません。 利用額は明細上の利用日で判定され、翌年1月31日までに楽天カードへ到着した利用情報が対象になります。年末ぎりぎりの利用は、明細の日付や売上情報の到着時期にも注意が必要です。 新還元率は2027年1月購入分(2026年11月13日以降の積立設定分)から適用されます。 毎月10万円の積立で年間38,400ポイント 楽天証券のクレカ積立は月10万円が上限です。毎月上限まで積み立てた場合、3.2%還元なら月3,200ポイント、年間38,400ポイントを獲得できます。 従来の2%還元では年間24,000ポイントなので、今回の引き上げによる増加分は年間14,400ポイントです。 3.2%のうち従来分の2%は積立注文月の15日前後、上乗せ分の1.2%は翌月末頃に通常ポイントとして進呈されます。まとめて同じ日に付くわけではありません。 みずほ楽天カードとの違いは?買い物と積立の還元率を分けて比較 みずほ楽天カードは、通常の買い物で楽天ポイント1%とみずほポイント1%を合わせた合計2%還元になる年会費無料のカードです。 ただし、投信積立がすべて2%還元になるわけではありません。信託報酬のうち販売会社が受け取る「代行手数料」が年率0.4%(税込)未満の投信では、楽天ポイント0.5%とみずほポイント0.5%を合わせた合計1%還元です。代行手数料が年率0.4%以上の投信では合計2%になります。 比較項目 楽天ブラックカード みずほ楽天カード 年会費 33,000円(税込) 永年無料 通常の買い物 基本1% 基本合計2% 代行手数料0.4%未満の投信積立 2%/条件達成で3.2% 合計1% 代行手数料0.4%以上の投信積立 2%/条件達成で3.2% 合計2% 積立の年間利用額条件 3.2%には前年の対象ショッピング利用400万円以上が必要 年間ショッピング利用額の条件なし 貯まるポイント 楽天ポイント 楽天ポイント+みずほポイント クレカ積立の上限 月10万円 月10万円 ※楽天ブラックカードの3.2%還元は2027年1月購入分から。通常の買い物にはポイント対象外や還元率が異なる利用先があります。 みずほ楽天カードは引き落とし口座がみずほ銀行に限られます。また、みずほポイントを受け取るには、みずほマイレージクラブへの加入、みずほダイレクトの契約・初回登録、みずほポイントモールの規約同意などが必要です。みずほポイントは楽天ポイントへ等価交換できます。 年会費を含めると、積立ポイントだけではみずほ楽天カードが有利 代行手数料0.4%未満の投信を毎月10万円積み立てる場合、年間のポイントは楽天ブラックカードが条件達成で38,400ポイント、みずほ楽天カードが合計12,000ポイントです。差は26,400ポイントになります。 しかし、楽天ブラックカードには年会費33,000円がかかります。1ポイント=1円相当として、積立ポイントから年会費を差し引くだけの単純比較では、次のようになります。 楽天ブラックカード:38,400ポイント-年会費33,000円=5,400円相当 みずほ楽天カード:12,000ポイント-年会費0円=12,000円相当 3.2%の条件を達成し、月10万円を積み立てても、積立ポイントだけで年会費まで比較すると、みずほ楽天カードが6,600円相当上回ります。 すでに楽天ブラックカードを持ち、ラウンジやコンシェルジュなどの特典も利用している人には、今回の上乗せは素直にうれしい改善です。一方、積立ポイントだけを目的に新しくブラックカードを持つメリットは薄いといえます。 「買い物はみずほ、積立はブラック」という使い分けも 今回の400万円条件は、複数枚持っている楽天カードのショッピング利用分も合算する仕組みです。 この集計ルールを踏まえると、両カードを保有している人は、普段の買い物は合計2%還元のみずほ楽天カード、投信積立は最大3.2%の楽天ブラックカードという使い分けも考えられます。通常の買い物で基本1%還元のブラックカードに、すべての決済を集中させる必要はありません。 ただし、カードの追加発行には保有枚数や組み合わせなどの条件があります。すでに楽天カードを2枚持っている場合などは、そのままみずほ楽天カードを追加できるわけではありません。 既存のブラックカード会員には改善。無理な400万円利用は避けたい 今回の変更は、400万円未満でも2%還元を維持したまま、利用額の多い会員に1.2%を上乗せするものです。楽天ブラックカードをすでに使い、楽天カード全体で年間400万円以上を自然に利用している人には、メリットのある改善です。 なお、積立3.2%の「400万円」と、ブラックカードの通常の申し込み対象条件である「12カ月間の請求額500万円以上」は別の条件です。通常の申し込みでは、楽天プレミアムカードの契約から12カ月以上経過していることなども求められます。 毎月10万円を積み立てても、従来の2%から増えるポイントは年14,400ポイント。条件達成のために不要な買い物を増やしたり、無理に支出を寄せたりすれば、上乗せ分は簡単に消えてしまいます。 年会費無料で買い物も積立も使いやすいのはみずほ楽天カード。ブラックカードの付帯特典も活用し、年間利用条件を自然に満たせる人には、今回の3.2%還元が魅力という整理がよさそうです。 ※3.2%は投資の運用利回りではなく、クレジットカード決済額に対するポイント還元率です。投資信託には価格変動や元本割れのリスク、信託報酬などの費用があります。ポイントだけを理由に、必要以上にコストの高い投信を選ぶことは避けたいところです。
京王・TX・ゆりかもめ・江ノ電の「クレカ乗車」でVポイントが貯まる 10月7日から乗車額の0.5%相当
Vポイントマーケティング、三井住友カード、Visa、QUADRACと鉄道4社は、2026年10月7日から「クレカ乗車」に対するVポイントの付与を始めると発表しました。対象は京王電鉄、つくばエクスプレス、ゆりかもめ、江ノ島電鉄の全線全駅です。4社では2年間の実証実験として導入します。 新しい乗車ポイントは三井住友カード専用ではなく、Visaブランドの対象カードなら発行会社を問わず、乗車額200円(税込)につきVポイントが1ポイント貯まります。還元率は0.5%相当。利用にはVポイントと「Q-move」の連携、乗車に使うカードの登録が必要です。 対象のVisaで乗車すると、乗車額の0.5%相当が貯まる 乗車ポイントの対象となる決済ブランドは、サービス開始時点ではVisaのみです。Visaブランドのクレジットカードのほか、タッチ決済対応のデビットカードやプリペイドカード、対象カードを設定したスマートフォンなども利用できます。カード現物での乗車も対象です。 クレカ乗車そのものはカードを改札の専用端末にタッチすれば利用できますが、今回のVポイントを貯めるには事前の設定が必要です。Vポイントアプリの「乗車で貯める」からQ-moveへ進み、Q-moveへの会員登録・ログインとV会員番号の連携を済ませます。そのうえで、Q-moveに登録したVisaのカードやスマートフォンで乗車します。 ポイントは月間の対象乗車額に応じて計算され、乗車した翌月の10日前後に付与されます。例えば対象路線で1か月に合計1,000円(税込)乗れば、乗車ポイントは5ポイントです。Suica・PASMOでの乗車や、各社の改札で使えるほかの国際ブランドによる乗車は、今回のVポイント付与の対象ではありません。相互直通運転で他社線まで乗る場合も、他社線の区間は付与対象外です。 カードの決済ポイントは別。三井住友カードには独自の乗車特典も 今回加わる0.5%相当の乗車ポイントは、乗車に使ったカードの決済ポイントとは別に付与されます。カード決済分のポイントが付くか、どれだけ付くかはカードごとの条件によって異なります。 別の特典として、三井住友カードは現在、4社を含む対象路線でスマートフォンのタッチ決済乗車にポイントを付与しています。三井住友カード(NL)など対象のクレジットカードは通常ポイント込みで7%相当、Oliveフレキシブルペイのクレジットモードは同8%相当です。10月7日以降、これらの対象カードをスマートフォンのVisaのタッチ決済で使い、乗車ポイントの連携も済ませれば、それぞれ合計7.5%相当、8.5%相当になります。 ただし、三井住友カードの7%・8%特典は対象カードを設定したスマートフォンでの乗車限定で、カード現物でのタッチ乗車は対象外です。Oliveもクレジットモード以外の乗車には8%が付きません。カード側の特典にはカード券種ごとに月1,000ポイント(通常ポイントを含む)の上限があります。一方、新しい0.5%相当の乗車ポイントは、登録したVisaのカード現物で乗車した場合にも対象となります。 なお、京王電鉄には登録したPASMOで乗ると貯まる「京王トレインポイント」もあります。大人の定期外乗車では運賃の5%分が貯まりますが、こちらは登録PASMOでの乗車が条件です。今回のVisaによる乗車ポイントと同じ乗車で両取りすることはできません。京王線を日常的に利用する人は、利用するカードの決済特典も含めて比較するとよいでしょう。 クレカ乗車導入から、乗車ポイント開始までの経緯 4社とも、Vポイント付与に先立ってクレカ乗車を導入しています。主な経緯は次の通りです。 2023年4月15日:江ノ島電鉄が全駅でタッチ決済による乗車を開始。 2024年3月25日・11月6日:京王電鉄が一部駅で実証実験を始め、11月に京王線・井の頭線の全駅へ拡大。 2025年3月17日:ゆりかもめが全16駅でクレカ乗車を開始。 2025年8月31日・2026年2月7日:つくばエクスプレスが一部駅で実証実験を始め、2026年2月に全20駅へ拡大。 2026年10月7日:4社のクレカ乗車で、登録したVisaによる乗車額に応じたVポイントの付与を開始予定。 これまでは「普段のカードを改札で使える」ことが主な利点でした。今回の実証実験で、移動そのものに共通ポイントが付くようになります。対象の鉄道事業者は今後増やす方針ですが、4社での実証実験を続けるかどうかは、2年間の利用状況などを踏まえて判断されます。
JR九州「JQ BANK」構想を発表 SBIの銀行・証券と連携、JRE BANK・WESTERミライバンクとの違いは?
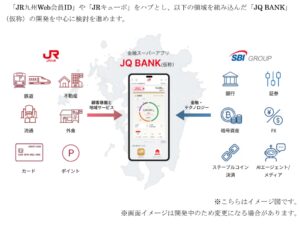
JR九州とSBIが「JQ BANK」構想を発表 銀行・証券・JRキューポを一つのアプリへ JR九州とSBIグループは2026年9月25日、JR九州Web会員向けの金融サービス「JQ BANK(仮称)」の提供に向けて基本合意したと発表しました。SBI新生銀行の銀行機能に加え、SBI証券を通じた投資なども一つのアプリから利用できる「金融スーパーアプリ」を目指します。サービス開始の目標は2027年度中です。 JR東日本の「JRE BANK」はすでにサービスを提供しており、JR西日本も「WESTERミライバンク(仮称)」を準備中です。JR九州の構想は、預金と鉄道特典の連携に加え、JQ CARDでの投信積立やJRキューポを使った投資まで視野に入れている点が特徴です。ただし、発表時点では基本合意の段階で、特典の還元率や銀行手数料の無料回数などは決まっていません。 JQ BANKで何ができるようになる? JQ BANKは、JR九州Web会員IDとJRキューポを軸に、JR九州の鉄道・駅ビル・ホテルなどのサービスと、SBIグループの金融サービスを結びつける構想です。JR九州はSBI新生銀行を所属銀行とする銀行代理業の許可を取得することを前提に、2027年度中の提供開始を目指します。預金を受け入れる銀行はSBI新生銀行であり、JR九州が新たに銀行を設立するという発表ではありません。 現時点で検討・準備されている主な内容は次の通りです。 銀行サービスの利用に応じた鉄道優待やJRキューポなどの特典 「SBIハイパー預金」の提供と、その預金残高に応じたJRキューポの付与 コンビニATMの出金手数料や他行宛振込手数料の無料回数の設定 JR九州の利用者向け住宅ローンの特別金利 JQ CARDで投資信託を積み立てる「JQ CARD積立」と、積立額に応じたJRキューポの加算 JRキューポを使った国内株式・投資信託への投資や、証券口座を開設せずに試せるポイント運用 SBIハイパー預金は、預金残高がSBI証券の株式や投資信託の買付余力に自動で反映されるサービスです。JQ BANKで実現すれば、預金でJRキューポを貯めながら、その資金を投資にも回しやすくなります。また、JQ CARD積立やJRキューポによる投資が実現すれば、JR九州のサービスで貯めたポイントを資産形成へつなげられます。 SBIグループは保険、暗号資産、FX、ステーブルコイン決済、AIエージェントなども組み込める総合金融プラットフォームを開発するとしています。ただし、これらすべてがJQ BANKの開始時から利用できると決まったわけではありません。 JRE BANK・WESTERミライバンクとの違い 3つのサービスはいずれも「鉄道会社の会員基盤と銀行機能を結びつける」点では共通します。一方、提携先、サービスの広がり、鉄道会社の事業への関わり方は異なります。 項目 JRE BANK(JR東日本) WESTERミライバンク(JR西日本) JQ BANK(JR九州) 状況 2024年5月に開始済み 2027年度中の開始を目指す構想 2027年度中の開始を目指す基本合意 銀行機能の提供元 楽天銀行 関西みらい銀行 SBI新生銀行 銀行代理業者 JR東日本グループのビューカード JR西日本を予定(許可取得が前提) JR九州を予定(許可取得が前提) 主な連携 預金・給与受取・ビューカード引落などと、JR東日本の鉄道特典 WESTERポイント、決済、沿線の商業施設・まちづくり JRキューポ、鉄道・ホテル等の特典に加え、SBI証券との連携 事業上の特徴 楽天銀行の銀行基盤を使い、JR東日本グループの利用を促す JR西日本が関西みらい銀行の株式20%を取得する予定 SBIグループの銀行・証券・金融アプリ基盤を組み合わせる構想 JRE BANKでは、楽天銀行を所属銀行とするビューカードが銀行代理業を担います。口座残高やビューカードの引き落としなどの条件に応じて、JR東日本の列車を対象とする「JRE BANK優待割引券(4割引)」やモバイルSuica用のグリーン券などを提供しています。すでに利用できるサービスという点は、開発前の2サービスとの大きな違いです。 WESTERミライバンクは、りそなグループの関西みらい銀行を銀行機能の提供元とする予定です。JR西日本は許認可などを前提に900億円を投じて関西みらい銀行の株式20%を取得する計画で、銀行の経営にも資本面から関わります。口座・チャージ・ポイントの残高や決済履歴を一つのアプリで管理する「おさいふWESTER」も進める方針です。ただし、具体的なポイント付与条件や特典の詳細は、今後の発表を待つ必要があります。 今回のJQ BANKでは、SBI新生銀行の預金サービスとSBI証券の投資サービスをJR九州の会員向けアプリに組み込む構想が示されました。JRE BANKやWESTERミライバンクでも銀行と鉄道サービスの連携が軸ですが、JQ BANKは証券取引やポイント投資を構想の中心に据えている点で、打ち出し方が異なります。 ビジネスモデルの違いは「銀行にどこまで関わるか」 JRE BANKは、楽天銀行の銀行機能とJR東日本グループの顧客接点・鉄道特典を組み合わせるモデルです。JR東日本は銀行サービスを入り口に、ビューカードや鉄道などグループサービスの利用を増やす狙いがあります。 WESTERミライバンクでは、JR西日本が関西みらい銀行の株式20%を取得する予定です。銀行代理業によるサービス提供に加え、提携銀行の成長にも出資者として関わる形で、決済や沿線開発まで含めた地域ビジネスを共同で広げようとしています。 JQ BANKは、JR九州の会員・ポイント・鉄道や生活サービスと、SBIグループの銀行・証券・金融アプリの基盤を組み合わせるモデルです。現時点の発表では、JR西日本のような提携銀行への出資は示されていません。JR九州にとっては、金融サービスの利用をJRキューポやグループ施設の利用につなげ、顧客との接点を増やす狙いが読み取れます。各社間の手数料や収益配分は公表されていません。 利用者にとって注目すべきなのは、預金残高に対するJRキューポの付与率、JQ CARD積立の対象カード・ポイント率、鉄道優待の内容、ATM・振込手数料の無料条件です。これらはまだ発表されていないため、現時点でJRE BANKとのお得度を数字で比較することはできません。銀行と証券を一つのアプリにまとめる構想が、実際にどこまで便利でお得なサービスになるかは、今後の詳細発表で判断したいところです。
TXのクレカ早朝割引が第2弾、青井〜流山セントラルパークは午前7時まで運賃20%オフ
つくばエクスプレス(TX)で、クレジットカードなどのタッチ決済を使った早朝割引「クレカタッチでゆとり通勤キャンペーン」の第2弾が実施されます。 実施期間は2026年10月1日から2027年1月31日までの平日で、祝日にあたる平日も対象です。指定された駅から対象時刻までにタッチ決済で入場し、秋葉原駅など5駅のいずれかで出場すると、普通旅客運賃が20%割引になります。 第1弾との大きな違いは、青井駅から流山セントラルパーク駅までの6駅で、対象となる入場時刻が午前6時30分までから午前7時までに広がることです。対象駅や割引率は変わりませんが、都心に近い区間では利用しやすくなりました。 「クレカタッチでゆとり通勤キャンペーン」第2弾の概要 実施期間 2026年10月1日(木)~2027年1月31日(日)の平日(祝日を含む) 午前6時30分までの入場が対象となる駅 つくば、研究学園、万博記念公園、みどりの、みらい平、守谷、柏たなか、柏の葉キャンパス、流山おおたかの森 午前7時までの入場が対象となる駅 流山セントラルパーク、南流山、三郷中央、八潮、六町、青井 対象出場駅 秋葉原、新御徒町、浅草、南千住、北千住 対象の支払い方法 Visa、Mastercard、JCB、American Express、Diners Club、Discover、銀聯のタッチ決済に対応したクレジットカード、デビットカード、プリペイドカード、またはそれらを設定したスマートフォンなど 特典 普通旅客運賃(10円単位運賃)から20%割引 対象駅であればどの区間でも割引されるわけではありません。指定された15駅のいずれかから対象時刻までに入場し、秋葉原、新御徒町、浅草、南千住、北千住のいずれかで出場する必要があります。 第1弾との違い 第1弾 第2弾 実施期間 2026年5月11日~7月31日の平日 2026年10月1日~2027年1月31日の平日 対象となる入場時刻 対象15駅すべてで午前6時30分まで 9駅は午前6時30分まで、青井~流山セントラルパークの6駅は午前7時まで 対象入場駅 15駅 15駅(変更なし) 対象出場駅 秋葉原、新御徒町、浅草、南千住、北千住 同じ5駅(変更なし) 割引率 普通旅客運賃から20%割引 普通旅客運賃から20%割引(変更なし) 対応ブランド 7ブランド 同じ7ブランド(変更なし) 変更の中心は、都心に近い6駅の締め切り時刻を30分遅らせたことです。第1弾では青井駅や八潮駅などから利用する場合も午前6時30分までに入場する必要がありましたが、第2弾では午前7時まで対象になります。 一方、流山おおたかの森駅より北側の9駅は、引き続き午前6時30分までの入場が条件です。すべての対象駅で午前7時まで利用できるわけではないので注意してください。 青井駅や八潮駅などから早朝に都心へ向かう人ほど使いやすく 第2弾の恩恵が大きいのは、青井、六町、八潮、三郷中央、南流山、流山セントラルパークの各駅から、北千住や秋葉原方面へ早朝に移動する人です。 例えば午前6時30分を少し過ぎてから八潮駅や南流山駅に入場する場合、第1弾では対象外でしたが、第2弾では午前7時までに入場すれば割引の対象になります。勤務開始時刻が比較的早い人だけでなく、午前7時までに移動できる人も利用しやすくなった形です。 なお、これは利用額の20%が後日戻るポイント還元やキャッシュバックではありません。条件を満たした乗車の普通旅客運賃そのものが20%引きになります。第1弾の公式例では、つくば駅から秋葉原駅までの1,280円が1,030円に、流山おおたかの森駅から北千住駅までの580円が470円になっていました。 利用時は同じカードやスマートフォンで入出場する 利用にあたって事前エントリーは案内されていません。対象となるタッチ決済対応のカードやスマートフォンを、入場時と出場時に改札機へタッチします。 対象入場駅と対象出場駅の組み合わせで利用する 駅ごとに定められた時刻までに入場する 入場時と出場時は同じカード、または同じスマートフォンなどを使う 交通系ICカードやきっぷではなく、対象ブランドのタッチ決済で乗車する カード現物と、そのカードを設定したスマートフォンは、決済上は別のカード番号として扱われることがあります。入場時にカード現物を使った場合は出場時もカード現物を使うなど、同じ媒体で統一するのが安全です。 また、タッチ決済による乗車は定期券とは異なります。すでに定期券を持っている区間では、20%割引だけを理由に毎回タッチ決済へ切り替えると、かえって負担が増える可能性があります。普段は都度運賃を支払っている人や、利用日数が少ない人ほど検討しやすいキャンペーンです。 30分の拡大で実用性は向上、ただし対象区間は限定的 第2弾は、割引率を引き上げるのではなく、比較的都心に近い6駅で対象時間を30分広げる内容です。午前6時30分までという第1弾の条件は使える人が限られましたが、午前7時までなら選択肢に入る利用者は増えるでしょう。 ただし、対象出場駅は秋葉原から北千住までの5駅に限られ、反対方向の移動や対象外駅での出場には適用されません。また、現時点では期間限定の施策であり、恒久的な早朝割引ではありません。 第1弾の具体的な利用実績や混雑緩和の効果は今回の発表では示されていません。それでも第2弾として期間を延ばし、一部駅の対象時間を緩和したことから、TXがクレカ乗車のデータを活用しながら、利用時間帯を分散させる仕組みを引き続き検証する段階にあるといえます。
楽天ペイの「楽天カードタッチ決済」が終了へ 新ウォレットはGoogle PayのVisaタッチ対応か?
楽天カードは2026年9月16日、Android端末向けに提供している「楽天カードタッチ決済」を、2027年1月中旬から2月中旬頃に終了すると発表しました。 楽天カードタッチ決済は、楽天ペイアプリにVisaまたはMastercardブランドの楽天カードを設定し、Androidスマートフォンを決済端末にかざして支払えるサービスです。サービス終了後は楽天ペイアプリからタッチ決済を利用できなくなり、2026年秋に提供予定の「新しいウォレット決済サービス」へ移行することになります。 新しいサービスの名称や対応する決済方式はまだ発表されていませんが、Google Pay(Google ウォレット)におけるVisaのタッチ決済やMastercardタッチ決済への対応を準備している可能性も考えられます。 楽天ペイアプリの「楽天カードタッチ決済」が終了 終了するのは、楽天ペイアプリから設定するAndroid端末向けの「楽天カードタッチ決済」です。 楽天ペイのコード・QR払いそのものが終了するわけではなく、楽天ペイアプリに設定した楽天カードを使って、Visaのタッチ決済またはMastercardタッチ決済として支払う機能が対象です。 対象:Android端末向け「楽天カードタッチ決済」 新規設定受付終了:2026年9月30日13時 サービス終了:2027年1月中旬~2月中旬頃 新しいウォレット決済サービス開始:2026年10月下旬~11月中旬頃 2026年9月30日13時までに設定を完了している利用者は、サービス終了日まで引き続き利用できます。それ以降は、楽天カードタッチ決済を新たに設定することはできません。 具体的な終了日は、確定後に楽天カードのお知らせやメールなどで案内されます。 サービス終了までのスケジュール 時期 内容 2026年9月30日13時 楽天カードタッチ決済の新規設定受付を終了 2026年10月下旬~11月中旬頃 新しいウォレット決済サービスの提供開始予定 2027年1月中旬~2月中旬頃 楽天ペイアプリの楽天カードタッチ決済を終了 新しいウォレット決済サービスの開始後も、現在の楽天カードタッチ決済は一定期間利用できます。数カ月間の移行期間を設け、利用者に新サービスへの設定変更を促す形です。 楽天カードタッチ決済とは? 楽天カードタッチ決済は2022年10月に開始されたサービスで、NFC(Type A/B)に対応したAndroid端末に、VisaまたはMastercardブランドの楽天カードを設定して利用します。 楽天キャッシュや楽天ペイの残高をタッチして使う機能ではありません。楽天ペイアプリを通じて設定した楽天カードで支払う、クレジットカードのタッチ決済です。 設定・支払い方法 利用できる決済 楽天ペイアプリ Visaのタッチ決済/Mastercardタッチ決済 Google Pay(現在) QUICPay 現在の楽天カードはGoogle Payにも対応していますが、店頭での支払い方法はQUICPayです。Google ウォレットに楽天カードを登録しても、楽天カードでVisaのタッチ決済やMastercardタッチ決済が使えるわけではありません。 Visa/Mastercardのタッチ決済をスマートフォンで使うには楽天ペイアプリを設定し、Android側で楽天ペイを優先する決済アプリに指定する必要がありました。他社カードをGoogle ウォレットのタッチ決済で利用している場合、決済アプリを切り替える必要があるなど、分かりにくさもありました。 楽天カードタッチ決済の詳しい仕組みや設定方法は、以下の記事で解説しています。 Androidでの楽天カードの「タッチ決済」を解説 Google PayのVisaタッチ決済に移行する可能性は? 楽天カードが案内しているのは、あくまで「新しいウォレット決済サービス」です。現時点ではサービス名、利用するアプリ、対応する国際ブランド、対応端末などは明らかにされていません。 ただし、移行先として考えられる候補の一つが、Google Pay(Google ウォレット)におけるVisaのタッチ決済やMastercardタッチ決済への対応です。 Google ウォレットはVisaのタッチ決済とMastercardタッチ決済に対応している 現在の楽天カードはGoogle PayではQUICPayのみ利用可能 現行サービスは楽天ペイアプリを優先決済アプリにする必要があり、他社カードとの使い分けが複雑 新サービスは「より快適な決済体験」を目的としている 仮にGoogle ウォレットへ移行するのであれば、楽天ペイアプリとGoogle ウォレットを切り替える必要がなくなり、他社カードとまとめて管理しやすくなります。また、おサイフケータイに対応していないNFC搭載Android端末でも、国際ブランドのタッチ決済を利用できる可能性があります。 一方で、楽天カードはGoogle PayへのVisa/Mastercardタッチ決済対応を正式発表していません。新しい独自ウォレットや、楽天カードアプリを利用する別サービスである可能性も残されています。 公式発表にGoogle Payの名称が記載されているのは、現在提供中のGoogle Pay・QUICPayが引き続き利用できることを説明するためです。Google Payという記載だけを根拠に、移行先がGoogle ウォレットであると断定することはできません。 Google PayのQUICPayとApple Payは継続 今回の終了対象は、楽天ペイアプリから設定するAndroid向けの楽天カードタッチ決済です。 楽天カードをGoogle Payに設定して利用するQUICPayは、サービス終了後も引き続き利用できます。iPhoneのApple Payも終了対象ではありません。 サービス 今後の扱い 楽天ペイアプリの楽天カードタッチ決済 2027年1月中旬~2月中旬頃に終了 Google PayのQUICPay 継続して利用可能 Apple Pay 継続して利用可能 新しいウォレット決済サービス 2026年10月下旬~11月中旬頃に開始予定。詳細は後日発表 利用者は何をすればよい? 現在、楽天ペイアプリの楽天カードタッチ決済を利用している人は、すぐに設定を変更する必要はありません。新しいウォレット決済サービスの詳細が発表されるまでは、これまでどおり利用できます。 新サービスの開始後は設定手続きが必要です。端末によっては利用できない場合もあるため、対象機種や移行方法の案内を確認した上で設定しましょう。 これから楽天カードタッチ決済を使いたい人は、2026年9月30日13時が新規設定の期限です。ただし、終了までの利用期間が限られるため、新サービスの詳細を待つ選択肢もあります。 まとめ 楽天ペイアプリから設定する楽天カードタッチ決済は、2027年1月中旬から2月中旬頃に終了します。楽天ペイのコード・QR払い、Google PayのQUICPay、Apple Payは終了対象ではありません。 新しいウォレット決済サービスは2026年10月下旬から11月中旬頃に始まる予定ですが、詳細はまだ公表されていません。Google PayでVisaのタッチ決済やMastercardタッチ決済に対応すれば、現在より分かりやすく便利になる可能性がありますが、現段階では推測にとどまります。 楽天カードから今後発表されるサービス、対応ブランド、対象端末、設定方法に注目です。