楽天カードは2026年10月28日、Android端末のGoogle Payで、Visa・Mastercard・JCBのタッチ決済に対応しました。対象の楽天カードをGoogle ウォレットに登録すれば、各ブランドのタッチ決済対応店でスマートフォンをかざして支払えます。American Expressブランドは対象外です。 これまでも楽天カードはGoogle Payで使えましたが、店頭で利用できるのはQUICPayでした。Visa・Mastercardのタッチ決済をAndroidで使うには、別途「楽天ペイ」アプリ内の「楽天カードタッチ決済」を設定する必要がありました。 今回、その分かりにくかった設定先がGoogle ウォレットにまとまります。楽天ペイ内の従来機能は2027年1月中旬~2月中旬頃に終了予定で、楽天カードは新方式への移行を推奨しています。 何が変わった?Google Payで国際ブランドのタッチ決済も使えるように 今回の変更は「楽天カードがGoogle Payに初対応した」という話ではありません。従来のQUICPayに加え、Visa・Mastercard・JCBのタッチ決済を使えるようになった、という機能の追加です。 Google Payは支払いのサービス名、Google ウォレットはカードを登録・管理するアプリ名です。利用者はGoogle ウォレットで設定し、店頭では登録した楽天カードのブランドに対応するタッチ決済を使います。 Androidでの支払い方法 これまで 2026年10月28日から 楽天カードのVisa・Mastercardのタッチ決済 楽天ペイ内の「楽天カードタッチ決済」から設定 Google ウォレットからも設定可能。旧方式からの移行を推奨 楽天カードのJCBのタッチ決済 従来の楽天ペイ内の機能は対象外 Google ウォレットから設定可能に 楽天カードを使うQUICPay Google Payで利用可能 引き続き利用可能 楽天ペイのコード・QR払い 楽天ペイアプリで利用 今回のタッチ決済機能の終了対象ではない JCBブランドの楽天カードでも、AndroidでJCBのタッチ決済を使えるようになった点は追加のメリットです。QUICPayを扱っていなくても、JCBのタッチ決済に対応する店舗なら、新しい方式で支払えます。 また、Google Pay対応のアプリやオンライン加盟店でも利用できます。カード本体をかざすタッチ決済や、iPhoneのApple Payとは別の、Android向けの対応拡大です。 以前は「楽天カードでタッチする」だけなのに、設定先が分かれていた 従来の仕組みは、普段から決済サービスを使い分けていない人には、かなり分かりにくいものでした。同じ楽天カードを同じAndroidスマートフォンで使うのに、どの決済方式を利用するかによって設定先が違ったためです。 Google Payに登録しても、Visaのタッチ決済にはならなかった 例えば、Visaブランドの楽天カードをGoogle Payに設定していても、従来の店頭決済はQUICPayでした。「Visaのカードをスマホに登録したから、Visaのタッチ決済が使えるはず」と考えると、そこで認識が食い違います。 Visa・Mastercardのタッチ決済を使いたければ、楽天ペイアプリを開き、その中にある「楽天カードタッチ決済」を別途設定する必要がありました。 楽天ペイの中にあるのに、楽天ペイのコード払いとは別物だった さらに紛らわしいのが、楽天ペイアプリの中に「楽天ペイのコード払い」と「楽天カードのタッチ決済」が同居していたことです。 旧「楽天カードタッチ決済」は、楽天キャッシュ残高や楽天ポイントをタッチで支払う仕組みではありません。楽天カードのクレジット決済なので、店頭でも「楽天ペイで」ではなく、「クレジットカードのタッチ決済で」と伝える必要がありました。 アプリの名前は楽天ペイでも、使える店や支払うお金、レジで指定する決済方法はコード払いと異なる。この点は、利用者に余計な理解を求める仕組みだったといえます。 他社カードと使い分ける場合は、優先アプリの設定も必要だった 旧機能を使うには、楽天ペイをタッチ決済時に優先するアプリとして設定する必要もありました。他社カードの国際ブランドのタッチ決済をGoogle Payで使っている人は、その優先設定との兼ね合いを考える必要があったわけです。 一部端末では、別の決済アプリを起動している場合はそちらを使う設定にし、Google Payを開いたときだけ他社カード、それ以外は楽天カード、という使い分けも案内されていました。 QUICPayやSuicaなどが使えなくなる設定ではありませんが、国際ブランドのタッチ決済を使い分けるには、カードだけでなくアプリの優先順位まで意識しなければならなかったのです。 今後はGoogle ウォレットで他社カードと一緒に管理できる 今回の対応で、楽天カードの国際ブランドのタッチ決済もGoogle ウォレットから設定できるようになりました。他社カードと同じアプリでカードを管理でき、楽天カードのために楽天ペイを優先アプリにする必要がなくなります。 ただし、Google ウォレットに複数のカードを登録している場合は、通常のタッチ決済に使うデフォルトカードの確認が必要です。楽天カードを追加しただけで、以後の支払いが必ず楽天カードになるわけではありません。 また、QUICPayと国際ブランドのタッチ決済が、同じ決済方式に統合されたわけでもありません。レジで「クイックペイで」と伝えるか、「クレジットのタッチ決済で」と伝えるかによって、使う方式は引き続き異なります。 QUICPayを設定済みでも、タッチ決済は別途登録が必要 特に注意したいのは、Google Payで楽天カードのQUICPayを利用中でも、今回のタッチ決済は別途登録が必要なことです。旧「楽天カードタッチ決済」からも、自動的に移行するわけではありません。 Google ウォレットからの基本的な設定手順は、次の通りです。 Google ウォレットを開く。 「+ウォレットに追加」を選ぶ。 クレジットカードやデビットカードを追加する項目から、対象の楽天カードの情報を登録する。 画面の案内に従って本人認証を完了する。 端末のタッチ決済の優先アプリと、通常の支払いに使うカードを確認する。 楽天カードアプリのホームやメニューにある「Google Pay」ボタンから、Google ウォレットの登録画面へ進むこともできます。旧方式で楽天ペイを優先アプリにしていた人は、端末側の設定も確認しておきましょう。 利用時は「クレジットで」または「タッチ決済で」と伝え、原則としてスマートフォンのロックを解除して、対応する読取機にかざします。通常の支払いに使うカードとして設定していれば、支払いのたびに楽天カードアプリやGoogle ウォレットを起動する必要はありません。 対象カード・端末条件と、還元率の注意点 対象は楽天カードが発行するVisa・Mastercard・JCBブランドの個人用カードです。American Expressブランドは対象外で、楽天ETCカードや楽天バーチャルプリペイドカードなども利用できません。 新しいタッチ決済はAndroid 9.0以降に対応しますが、NFC機能、画面ロック、端末のセキュリティ要件など、Google ウォレットの利用条件も満たす必要があります。OSのバージョンだけで、すべてのAndroid端末が使えると判断することはできません。 一方、QUICPayには、おサイフケータイ対応など別の条件があります。「国際ブランドのタッチ決済」と「QUICPay」で、端末の対応条件まで同じではない点にも注意が必要です。 ポイントは、通常の楽天カードであれば原則として100円につき1ポイント、1%のカード利用ポイントが対象です。カードの種類や利用先によって還元率や対象外条件は異なります。 今回の対応で、楽天ペイのコード払いの還元条件がそのまま適用されるわけではありません。改善の中心は、ポイントの上乗せではなく、設定先やカードの使い分けが分かりやすくなることです。 利用上限も方式によって異なります。国際ブランドのタッチ決済は登録カードの利用可能額の範囲内で、店舗側の制限がある場合があります。楽天カードのGoogle PayによるQUICPayは、1回29,999円(税込み)までです。 従来の楽天カードタッチ決済は2027年初めに終了予定 楽天ペイアプリ内の「楽天カードタッチ決済」は、2022年10月4日にVisa・Mastercardの両ブランドに対応して始まりました。以降、AndroidではGoogle PayのQUICPayと楽天ペイ内のタッチ決済が並行する形になっていました。 時期 主な動き 2022年10月4日 楽天ペイ内の「楽天カードタッチ決済」を開始。Visa・Mastercardに対応 2026年9月16日 従来機能の終了と、新しいウォレット決済への移行を発表 2026年9月30日13時 従来機能の新規設定受付を終了 2026年10月28日 Google PayでVisa・Mastercard・JCBのタッチ決済に対応 2027年1月中旬~2月中旬頃 楽天ペイ内の従来機能を終了予定。具体的な終了日は別途案内 従来機能をすでに設定している人は、サービス終了まで引き続き利用できます。ただし、新規設定の受付は終了しているため、今から使い始める場合はGoogle ウォレットで設定することになります。 終了するのは、楽天ペイアプリ内で設定するAndroid向けの「楽天カードタッチ決済」です。楽天ペイのコード・QR払い、Google PayのQUICPay、iPhoneのApple Payが終了するわけではありません。…
乗った分だけ払う、月額上限付きの新定期「ふらピッと」 熊本のバス・市電などで2027年4月開始へ
熊本のバス・熊本電鉄・市電を共通で利用できる新しい定期サービス「ふらピッと」が、2027年4月1日から提供開始予定です。交通事業者と三井住友カード、JCBが2026年10月28日に発表しました。 最大の特徴は、定期代を先に払うのではなく、乗った分だけ支払い、対象運賃の合計が月額上限に達したら、それ以上の対象運賃は請求されなくなること。乗る回数が少ない月は支払いも少なくなり、まったく乗らない月の運賃は0円です。 さらに、対象となるバス・熊本電鉄・市電の利用をまとめて計算。手持ちのタッチ決済対応カードやスマートフォンを登録して使えるため、日々の交通費の払い方が大きく変わるサービスになりそうです。 何が凄い?「定期を買って元が取れるか」という悩みを減らせる 従来の前払い式の定期券は、期間中にたくさん乗ればお得でも、在宅勤務や休暇、体調不良などで利用が減っても、購入した定期代が自動的に安くなるわけではありません。 ふらピッとは、定期券のような上限のある料金と、都度払いの「使った分だけ」という仕組みを組み合わせています。利用の都度、運賃が請求され、上限に達した後は対象分の請求が止まります。 あらかじめ定期代全額を払って、後から未利用分の払い戻しを申請する方式ではありません。毎月の利用回数が読みにくい人ほど、この違いは大きいでしょう。 小児向けなら、月2,000円分の利用は2,000円、5,000円分でも3,000円 例えば、小児向けには月額上限3,000円の全線フリー商品が予定されています。対象路線での小児運賃だけを、登録した同じカードや端末で支払う場合、仕組みは次のようになります。 その月の対象運賃の合計 (上限がなかった場合) 実際に支払う運賃 利用なし 0円 2,000円 2,000円 5,000円 3,000円 これは小児向け商品の例です。大人や学生の上限が一律3,000円になるわけではなく、券種や登録する運賃額によって上限は変わります。 バス・熊本電鉄・市電をまたいで、交通費を合算できる 対象となるのは、電車では熊本市電と熊本電鉄、バスでは九州産交バス・産交バス・熊本電鉄・熊本バス・熊本都市バスです。一部の高速バスやコミュニティバスなど、対象外の路線があります。 大人・通学向けは、特定の区間ではなく、普段利用する区間の「運賃額」を登録する金額式です。登録した運賃額の範囲内で、対象路線であれば、別の区間や別の交通事業者の利用も上限計算に含まれます。 例えば、平日はバスで通勤し、休日は市電で買い物に行く場合。それぞれが登録条件の範囲内なら、通勤も休日の移動も、共通の月額上限に向けて積み上げられます。上限到達後は、対象範囲の移動に追加の運賃がかからなくなります。 熊本には従来から事業者をまたいで使える共通定期もあります。今回の大きな変化は、共通利用に加えて、バス・電鉄・市電の対象運賃を合算し、実際の利用に応じて月額上限まで支払う方式になる点です。 登録した運賃を超える場合は、差額を別途支払う 例えば、片道250円の運賃を登録し、300円の区間に乗った場合は、250円分が上限計算に入り、差額の50円は別途、自動的に決済されます。 月額上限に達した後も、この差額は必要です。上限に達すれば、熊本のどの路線・どの距離でも完全に無料になる、というサービスではありません。 小児は月3,000円、70歳以上は月7,200円の上限を予定 発表されている券種と月額上限は以下の通りです。金額はいずれも税込みで、各商品には上限計算の対象外となる路線があります。 区分 サービス内容・月額上限 大人・通学 登録した運賃額を基準とする金額式。運賃額に応じた月額上限を設定 小児 月額上限3,000円の全線フリー 70歳以上の高齢者 月額上限7,200円の全線フリー 障がい者 月額上限5,040円の全線フリー 大人・通学向けの具体的な上限額の一覧は、今回の発表時点では公表されていません。現行の定期券価格を基本としますが、現在使っている定期券の種類や利用条件によって、負担額が増える場合も減る場合もあります。 したがって、「今の定期券より全員が安くなる」とは限りません。詳細な料金が公開されたら、普段乗る区間の運賃、月の利用回数、利用する交通機関を合わせて比較する必要があります。 通学証明書の提出もオンラインに。カードやスマホが定期券代わりになる 利用には「Pass Caseエントリー」への事前登録が必要です。Webで手続きできますが、対応ブランドや申込内容によって窓口での登録が必要になる場合もあります。対象ブランドのカードを持っているだけで、自動的に月額上限が適用されるわけではありません。 利用するタッチ決済対応カードを登録する。 実際に乗車時に使う媒体として、カード本体かスマートフォンなどを選ぶ。 券種を選択し、必要に応じて通学証明書や障がい者手帳などの画像を提出する。 登録完了後、登録したカードや端末を専用の読取機にタッチして乗車する。 バス・熊本電鉄では乗車時と降車時、熊本市電では降車時にタッチします。登録したカードや端末に利用をそろえることが必要で、カード本体とスマホを自由に使い分けても自動的に合算されるとは考えないようにしましょう。 対応ブランドは、Visa、Mastercard、JCB、American Express、Diners Club、Discover、銀聯。クレジットカードだけでなく、対応するデビットカードやプリペイドカードも利用できます。 ただし、スマートフォンやウェアラブル端末では利用できないブランドもあります。カード本体で使えることと、スマホでも使えることは分けて確認する必要があります。 子どもや高齢者など、クレジットカードを持たない人にもプリペイドカードという選択肢があります。プリペイドカードで利用する場合は、必要な残高を事前にチャージしておく必要があります。 原則として自動継続にも対応します。ただし、学生向けなど有効期限がある券種では更新手続きが必要になる場合があります。また、オンラインでの登録が難しい人向けには、窓口での受付も予定されています。 集計は毎月1日から月末まで。月途中の登録には注意 上限を計算する期間は、毎月1日から月末までです。使い始めた日から30日間、という仕組みではありません。 月途中でも登録できますが、上限計算に入るのは登録日以降の乗車です。登録前に同じカードで乗った分まで、さかのぼって合算されるわけではありません。 また、選んだ券種・登録運賃額に応じて上限が適用されるため、すべての定期券や割引商品から自動的に最安の組み合わせを選んでくれるサービスとも異なります。利用開始前に、自分に合う券種と運賃額を確認しておきましょう。 2027年4月開始予定。バス・電鉄の従来のIC定期は段階的に移行 今後の主なスケジュールは以下の通りです。いずれも予定です。 2027年1月頃:地域・企業・学校向けの説明や、タッチ決済体験会などを実施。 2027年3月下旬:Webと窓口で事前登録の受付を開始。 2027年4月1日:ふらピッとの提供開始。当面は現行の定期券と並行して運用。 2027年10月1日:バス・熊本電鉄電車の現行「くまモンのICカード」定期券の利用を停止。 利用停止の対象として発表されているのは、バス・電鉄電車の「くまモンのICカード」に載せた定期券です。くまモンのICカードそのものの全サービスや、市電の定期券まで一斉に終了するという発表ではありません。 タッチ決済が「運賃を払う手段」から「日常の定期サービス」へ ふらピッとは、三井住友カードの交通向け決済基盤「stera transit」に新たに追加する定期相当サービスの第1弾です。クレジットカードなどのタッチ決済による定期相当サービスとして国内初とされています(三井住友カード調べ、2026年10月時点)。 利用者にとって大きいのは、普段のカードで乗れることに加え、出社が少ない月は支払いを抑え、よく乗る月は上限を使い、休日の別路線の移動も対象にできることです。通勤・通学以外の移動まで含めて、公共交通を使いやすくする仕組みといえます。 三井住友カードは、こうした定期相当サービスを各地域・交通事業者に合わせた形で全国に展開する方針です。熊本での導入は、タッチ決済を日々の通勤・通学にも広げる取り組みとして注目されます。
アイフルが「aiカード」を開始 年会費無料でも年19.8%のリボ専用、1回払い指定に注意
アイフルは2026年10月26日、Visaブランドのクレジットカード「aiカード」の提供を開始しました。年会費無料で、契約後に発行されるカード番号を使ってネットショッピングができ、希望すれば実物のカードも発行できます。 ただし、aiカードはリボ払い専用で、手数料率は実質年率19.8%。ポイント還元やキャッシュバックもありません。「年会費無料だからお得」「お店で1回払いと言えば手数料がかからない」と考えて申し込むと、想定外の負担につながりかねないカードです。 特に注意したいのは、手数料無料で支払うための期限。通常の引落日ではなく、対象明細の初回請求締め日までに、所定の手続きをして完済する必要があります。 aiカードはどんなカード? これまでカードローンを中心に展開してきたアイフルが、買い物の支払いにもサービスを広げます。カード情報や利用明細、請求情報はスマホアプリで確認でき、リアルカードを発行しない使い方も選べます。 カード名 aiカード 発行会社・国際ブランド アイフル・Visa 年会費 無料 申込対象 満20歳以上で、定期的な収入と返済能力がある人。審査あり 申込方法 WEBまたはスマホアプリ。アプリでの申込みは既存会員向け ショッピング利用限度額 1万円~30万円 支払方式 リボ払い専用(残高スライド元利定額方式) リボ手数料率 実質年率19.8%。所定の条件で初回締め日までに対象明細を完済すると手数料無料 ポイント・キャッシュバック なし ETCカード・家族カード・付帯保険 なし カードの形態 バーチャルカード。希望に応じてリアルカードも発行可能 タッチ決済 リアルカードでVisaのタッチ決済に対応。Apple Pay・Google Payなどへの登録は不可 返済方法 インターネット返済、口座振替、振込み カード番号発行後はネットショッピングに使え、リアルカードを発行すれば店頭でも利用できます。ただし、申込みには審査があり、「契約後すぐ利用できる」ことと「申し込めば誰でもすぐ発行される」ことは別です。 注意点1:「1回払い」と伝えても自動的にリボ払いになる 店頭で「1回払い」と伝えたり、ネットショップで1回払いを選んだりしても、aiカードの支払いはリボ払いになります。 これは、通常のカードで必要なときだけ「あとからリボ」に変更する仕組みとは異なります。aiカードでは、最初から買い物の支払いがリボ払いになる設計です。 レシートや購入画面に「1回払い」と表示されていても、それだけで手数料無料とは判断できません。支払方式を店側で指定するだけでは、リボ払いを避けられない点が重要です。 注意点2:手数料無料の期限は「引落日」ではなく「初回締め日」 aiカードにも手数料をかけずに支払う方法はあります。ただし、新規利用分の初回締め日までにアイフルへ通知し、所定の方法で対象明細を完済することが条件です。 締め日は原則として毎月10日で、5月のみ12日。支払日は3日・26日・27日・28日・月末のいずれかですが、「支払日に全額を払えば無料」という条件ではありません。口座振替では、利用する金融機関によって支払日が指定されます。 例えば、ある利用明細の初回締め日が11月10日、支払日が11月27日だった場合、無料にするために意識すべき期限は11月10日です。11月27日に全額を払ったとしても、それだけで手数料無料の条件を満たすわけではありません。 また、無料条件を満たさない新規利用分の手数料は、利用日の翌日から支払日までの日数で計算されます。「締め日を過ぎた分だけ手数料がかかる」と考えないようにしましょう。 明細を指定して支払う場合は、電話で該当明細への入金予約を行う仕組みです。予約した明細に優先して返済されるため、単に買い物と同額を入金すれば、その明細が必ず無料扱いになると自己判断せず、対象明細・支払額・期限・入金方法を事前に確認する必要があります。 買い物直後の返済にも落とし穴がある 利用店舗からアイフルに売上データが届くまでには、数日かかる場合があります。売上データが届く前に返済すると、入金が返済として認識されず返金される可能性があり、その場合は再度の返済が必要です。 「買った直後にお金を入れておけば完了」とは限りません。アプリで対象の利用明細を確認し、返済が正しく反映されているかまで確認したいところです。 注意点3:毎月の支払額は利用残高に応じて変わる 支払額は、請求確定時の利用残高(当月利用分を除く)に応じて変わります。基本となる金額は以下の通りです。 請求確定時の利用残高 (当月利用分を除く) 毎月の支払額 1円~10万円 4,000円 10万円超~20万円 8,000円 20万円超~30万円 12,000円 いずれも手数料を含む金額です。残高と手数料の合計が所定の支払額より少ない場合は、その合計額を支払います。また、諸費用などが加算される場合もあるため、上記の金額が請求額の絶対的な上限になるわけではありません。 月4,000円は、上記の残高区分に当てはまる場合の金額です。誰でも月4,000円から始まるわけではなく、残高が増えて次の区分に移れば、毎月の支払額も段階的に増えます。 注意点4:毎月の支払額にはリボ手数料も含まれる aiカードの支払方式は、毎月の支払額に手数料を含む「元利定額」です。手数料が発生する場合、支払ったお金の一部が手数料に充てられ、その全額が買い物代金の返済に回るわけではありません。 残高10万円・30日間の手数料を計算すると 例えば、手数料無料の条件を満たさず、残高10万円に対して実質年率19.8%の手数料が30日分かかる場合を考えます。1年を365日として計算し、支払額を4,000円とすると、内訳は次のようになります。 支払額 4,000円 うち手数料 1,627円 10万円×19.8%÷365日×30日(1円未満切り捨て) 元金の返済に回る額 2,373円 この条件では、支払額の約4割が手数料です。「10万円を月4,000円ずつ払えば25回で終わる」とは計算できません。 これは特定の残高・日数で計算した例であり、毎月必ず1,627円の手数料がかかるわけではありません。実際の手数料は、残高や利用日数などに応じて変わります。 毎月の支払額だけでなく、元金がいくら減るのか、完済までに手数料を含めていくら払うのかを確認することが大切です。返済中に買い物を重ねると、残高が減りにくくなり、支払いが長引く原因になります。 注意点5:請求確定後に完済しても、口座振替は止まらない 早期返済や一括返済には対応しています。ただし、請求確定日(毎月11日、5月のみ13日)以降に、振込みやインターネット返済で完済しても、口座引落しは停止できません。 また、締め日以前に入金しても、それだけで次の支払期日が繰り越される仕組みではありません。残高がある場合は、通常の支払いが別途必要になる点にも注意しましょう。 請求確定後に完済しても引き落としが行われた場合は、引落日から最大11営業日後までに引落口座へ返金されます。返金まで一時的にお金が出ていくため、ほかの支払いに必要な資金も考えて返済する必要があります。 インターネット返済と口座振替の利用手数料は0円ですが、これは返済手続きにかかる手数料の話で、年19.8%のリボ手数料が無料になるという意味ではありません。 返済期日や完済金額はアプリで確認できます。入金が反映されるまで時間がかかる場合もあるため、締め日ぎりぎりの手続きや、繰上げ返済後に引落口座の残高を空にすることは避けたいところです。 注意点6:還元・付帯サービスを目当てに選ぶカードではない aiカードにはポイント還元やキャッシュバックがありません。手数料無料の条件を満たして使った場合でも、通常の買い物でポイントが貯まるカードではありません。 ETCカード、家族カード、付帯保険も用意されていません。旅行保険や家族での利用、ETC利用まで1枚にまとめたい人には向かない構成です。 なお、付帯保険がないことと、不正利用時の保障が一切ないことは別です。aiカードには規約に基づくカード会員保障制度があり、紛失・盗難などによる不正使用について、所定の条件で保障されます。被害に気づいたら速やかな連絡が必要です。 注意点7:Apple Pay・Google Payには登録できない リアルカードはVisaのタッチ決済に対応しますが、Apple PayやGoogle Payなど、スマホのタッチ決済サービスには登録できません。 アプリにカード番号が表示されることと、スマホを店頭の端末にかざして払えることは別です。バーチャルカードを発行しただけで、すぐに店頭でもスマホ決済できると思わないようにしましょう。 契約時点ではバーチャルカードのみで、リアルカードが必要な場合は契約後にアプリから発行手続きを行い、自宅への郵送で受け取ります。 年会費無料よりも、手数料と返済管理を重視して判断を aiカードの利点は、カード番号の発行後すぐネットで使えることや、アプリで利用・請求情報を管理できることです。一方で、リボ専用・年19.8%・通常還元なしという条件から、普段の買い物をお得にする目的で積極的に選びたいカードとは言いにくいでしょう。 手数料なしで使い続ける場合も、初回締め日までの完済と所定の手続きが必要です。単に毎月の引き落としに任せておけばよいカードではなく、その管理の手間も判断材料になります。 申し込む前には、「無料期限までに払えるか」「手数料込みでいくら払うのか」「いつ完済できるのか」を確認したいところです。年会費が0円でも、使い方によっては負担が大きくなるという点を押さえておく必要があります。
メルペイ、JCBのオンライン専用カードを開始 残高・ポイントで払える、Mastercard版との違いは?
メルペイは2026年10月22日、JCBブランドの「オンライン決済用カード番号」の提供を開始しました。メルカリアプリでカード番号を発行し、通販やデリバリーなどのオンライン決済に使えるサービスです。 入会金・年会費は無料で、プラスチックカードは発行されません。所定の条件を満たせば最短30秒で発行できますが、順次提供のため、利用開始できる時期は人によって異なります。 メルペイには以前からMastercardブランドの「バーチャルカード」がありました。今回のJCB版は、単にブランドを変えただけではなく、購入時にメルペイ残高やポイントを直接使えることが大きな違いです。一方で、新JCB版はポイント還元の対象外という注意点もあります。 既存のMastercard版と何が違う? 新しい「オンライン決済用カード番号」と、既存の「バーチャルカード」の主な違いは以下の通りです。 比較項目 オンライン決済用カード番号(今回の新サービス) バーチャルカード(既存サービス) 国際ブランド JCB Mastercard 入会金・年会費 無料 無料 プラスチックカード 発行なし 発行なし 主な利用先 JCB加盟のオンラインショップ Mastercard加盟のオンラインショップ 購入時の支払方法 メルペイのクレジット/メルペイ残高/ポイント メルペイのクレジットのみ ポイント還元 対象外 メルカード保有者の対象クレジット利用は基本1%。対象外の利用あり 定額払い・分割払い 対応するメルペイのクレジット契約があれば利用可能 利用不可 海外のオンラインショップ 利用可能 利用不可 実店舗での対面決済 利用不可 利用不可 メルカードとの同時保有 不可。メルカード ゴールドも同様 可能 今回のJCB版と既存Mastercard版の併用 可能 ※加盟店や商品によって利用できない場合があります。また、残高・ポイントとクレジットを組み合わせるには、アプリで支払方法の設定が必要です。定額払い・分割払いは手数料にも注意してください。 なお、ここで比較しているMastercard版は、オンライン専用の「バーチャルカード」です。Apple Payで利用できるメルペイのiD決済・Mastercardタッチ決済とは別の機能です。 一番の変化は、残高・ポイントを購入時に直接使えること 例えば、メルカリで不用品を売ってメルペイ残高が3,000円あり、外部のネットショップで3,000円の商品を買う場合。新JCB版なら、支払設定を整えることで、その残高を購入時に直接使えます。 ネットショップ側に「メルペイ払い」が用意されていなくても、対象のJCBカード決済として利用できれば、カード番号を入力して支払えます。メルカリの売上金やポイントを、外部のネット通販で使いたい人にとって便利な選択肢です。 一方、既存Mastercard版は購入時にメルペイのクレジットを使い、あとから請求を精算する仕組みです。精算時にメルペイ残高などを使うことはできますが、購入時に残高やポイントから直接支払うわけではありません。 つまり、「以前は売上金を一切使えなかった」のではなく、クレジット利用分をあとで精算する方法に加え、購入時に残高・ポイントを充当できる方法が増えたと理解するとわかりやすいでしょう。 ただし、残高があれば自動的に優先利用されるとは限りません。「おさいふ」内の支払設定を確認し、残高・ポイントを使う場合は優先利用の設定を行いましょう。設定や残高不足によってはクレジット利用になるため、支払元の確認は必要です。 ポイント還元はなし。メルカードの代わりにするとお得とは限らない 新JCB版は、クレジットで支払ってもポイント還元の対象外です。年会費無料でも、還元率を理由に選ぶカードではありません。 これに対して、通常のメルカードは、メルカリ以外のお店でも対象のクレジット利用で基本1%が還元されます。また、メルカード保有者であれば、既存Mastercardバーチャルカードの対象クレジット利用も還元対象です。 例えば、還元対象の買い物を1万円した場合、新JCB版の通常還元は0円相当。一方、メルカード保有者が既存Mastercard版で対象のクレジット払いをした場合は、基本100ポイントとなります。 さらに、新JCB版とメルカード・メルカード ゴールドは同時に持てません。すでにメルカードを持っている人や、申し込みの審査中の人は、新JCB版の発行対象外です。 そのため、新JCB版は「メルカードに便利な追加番号が付いた」という商品ではありません。プラスチックカードを増やさず、ネットで残高やポイントを使いたい人向けの別サービスです。還元を重視する既存メルカード会員が、わざわざ乗り換える理由は乏しいでしょう。 発行は最短30秒。ただし本人確認とクレジット契約が必要 主な申し込み条件は以下の通りです。 18歳以上であること。高校生は対象外。 メルカリアカウントを持ち、「アプリでかんたん本人確認」を完了していること。 メルペイのクレジット(翌月払い)を契約し、利用できる状態であること。 メルカード・メルカード ゴールドを持っておらず、審査中でもないこと。 残高やポイントだけで支払うつもりでも、発行にはメルペイのクレジットの契約が必要です。クレジット契約をせず、誰でも発行できるプリペイドカードというわけではありません。 「最短30秒」は、すでにメルペイのクレジット(翌月払い)を契約しているなど、所定の条件を満たした人が申し込む場合の目安です。本人確認や契約の手続きを含め、誰でも30秒で使えるという意味ではありません。 発行する場合は、最新版のメルカリアプリで「おさいふ」を開き、バーコード下の「カード番号」、または「クレジットカード」内のカード一覧にある「オンライン決済用カード」から手続きします。 発行後はアプリでカード番号・有効期限などを確認し、ネットショップのカード決済画面に入力して利用します。利用停止・再開や、番号変更を伴う再発行もアプリから行えます。 順次提供のため、アプリを更新しても申し込み項目がまだ表示されない場合があります。また、利用状況などによって発行できない場合もあります。 Mastercard版からの強制切り替えではなく、新たな選択肢 メルペイがオンラインで使えるカード番号を提供するのは、今回が初めてではありません。2021年3月8日にMastercardブランドのバーチャルカードを開始し、2022年11月8日には実物のカードを発行する「メルカード」を開始。今回、2026年10月22日にJCBブランドのオンライン専用カードが加わった流れです。 今回の発表は、既存Mastercard版の終了やJCBへの一斉切り替えを知らせるものではありません。公式の比較案内でも、Mastercardバーチャルカードと新JCB版の同時保有が認められています。 ただし、どちらもオンライン専用であり、発行した番号を使って店頭のカード決済ができるわけではありません。また、既存Mastercard版で使えなかった支払いが、新JCB版なら何でも使えるという意味でもないため、利用先の対応は確認が必要です。 今回の新サービスは、「カードを増やしたくないけれど、メルペイ残高やポイントをネット通販で使いたい」という人には便利な拡充です。一方、ポイント還元を求める人や、すでにメルカードを活用している人にとっては、必ずしも有利な選択肢ではありません。 ブランドだけで判断せず、残高を直接使いたいのか、クレジット利用でポイントを貯めたいのか、という目的で選ぶのがよさそうです。
teppayの還元率は結局何%?チャージルート・ビューカード連携・Suicaとの使い分けを徹底解説
teppay(テッペイ)の還元率は、残高払いなら基本0.5%、対象のビューカードによる連携支払いなら街ナカで最大1%、対象の駅ビル・エキナカで最大3.5%です。 ただし、「ビューカードからteppayにチャージすること」と「ビューカード連携支払い」は別物。チャージでSuicaと同じ1.5%のJRE POINTが貯まるわけではありません。また、カードの種類、ポイントの計算単位、期間限定ポイントの扱いによっても、お得さが変わります。 この記事では、通常還元、チャージルート、Suicaとの使い分け、キャンペーンを分けて整理します。内容は2026年10月21日時点。モバイルSuicaで利用でき、モバイルPASMOへの対応は2027年春の予定です。 teppayの還元率を一覧で確認 利用方法 通常の還元 押さえておきたい点 銀行口座・ATMなどでチャージし、teppay残高でコード決済 teppayポイント0.5% 決済額200円ごとに1ポイント。銀行独自の特典は別 ビューカード スタンダードなどからチャージし、teppay残高でコード決済 基本0.5% チャージでJRE POINTは貯まらず、支払い時のteppayポイントが基本 対象ビューカードの連携支払いで街ナカの買い物 JRE POINT最大1% 事前チャージ不要。ビックカメラSuicaカード・JALカードSuicaは内訳が異なる 対象ビューカードの連携支払いで対象駅ビル・エキナカの買い物 JRE POINT最大3.5% 店頭提示分を含む。うち2%分は期間限定ポイント teppay JCBプリカでネットショッピング teppayポイント基本0.5% teppay残高から支払い。ビューカード連携支払いにはできない teppay残高からSuicaへチャージ このチャージ操作では付与なし Suica利用後の鉄道・買い物ポイントは別制度 teppay残高でモバイル定期券・Suicaグリーン券・おトクなきっぷを購入 通常のteppayポイントは付与なし 対象商品の購入に対するJRE POINTや個別キャンペーンは別 ※キャンペーン、カードの年間利用特典、店舗独自ポイントなどを除いた基本的な比較です。最大3.5%は税抜相当額に対するポイントと税込請求額に対するポイントを合算した表示で、税込支払額の3.5%がそのまま戻るとは限りません。 まず「残高払い」と「ビューカード連携支払い」を分けて考える 残高払い:チャージしたお金を使い、基本0.5% 銀行口座やATM、ビューカードからteppay残高へ入金し、その残高で買い物をする方法です。通常は決済額200円ごとに1teppayポイントが貯まります。 たとえば、対象の買い物で1万円を支払うと50ポイント。ポイントの反映は利用から1週間程度が目安です。200円単位の計算なので、どの金額でも端数まで正確に0.5%戻るわけではありません。 ビューカード連携支払い:チャージせず、カードで直接決済 ビューカードをteppayに登録し、支払い方法を「ビューカード連携支払い」に切り替える方法です。teppay残高へお金を移すことなく、買い物代金をカードで決済します。 ビューカード スタンダード、ビューカード ゴールド、JRE CARDなどの対象カードなら、街ナカで1,000円(税込)につき最大10JRE POINT=最大1%。通常のカード払いの0.5%に、さらに1%を加えて1.5%になるわけではありません。 連携支払いには、通常のteppayポイント0.5%も付きません。ただし、キャンペーンやクーポンの特典としてteppayポイントが付く場合はあります。 利用にはVIEW’s NETの登録と、teppayへのカード登録・本人認証が必要です。モバイルSuicaに登録済みのカードも、teppay側で別途登録します。登録できるカードは1枚で、iiマーク付きのカードや法人カードは対象外です。 また、連携支払いはteppay残高・teppayポイント・バリチケ・商品券との併用ができません。ポイントを使いたい会計では残高払いへ切り替える必要があります。 teppayへのチャージルートと、それぞれの還元 入金ルート チャージ時の扱い 残高で通常の買い物をしたとき 対応する銀行口座 → teppay teppay共通のチャージ還元はなし。JRE BANKの特典は後述 teppayポイント0.5% セブン銀行・ローソン銀行ATMの現金 → teppay チャージによるポイント付与なし teppayポイント0.5% ビューカード スタンダードなど → teppay JRE POINT付与対象外 teppayポイント0.5% ビックカメラSuicaカード → teppay JRE POINT・ビックポイントとも対象外 teppayポイント0.5% JALカードSuica → teppay JRE POINT・ショッピングマイルとも対象外 teppayポイント0.5% 他の利用者のteppay残高 → 自分のteppay 受け渡し自体に通常の買い物ポイントは付かない 通常の残高払いとして利用 ※カードの年間利用特典や期間限定キャンペーンは別です。ビックカメラSuicaカードからのチャージはビックポイントも、JALカードSuicaからのチャージはマイルも対象外です。後述する連携支払いの還元と混同しないでください。 銀行口座からのチャージ 対応する本人名義の銀行口座を登録して入金します。銀行口座の登録には、マイナンバーカードによる本人確認が必要です。 本人確認には、実物のマイナンバーカードと署名用電子証明書の暗証番号(英数字6~16桁)が必要です。SMS認証とは別の手続きで、運転免許証などでは代替できません。 利用できる銀行は公式の対応金融機関に限られます。銀行名だけで判断せず、金融機関の登録案内から確認してください。本人確認の手順はこちらで確認できます。 JRE BANKからのチャージは、1~3JRE POINTの特典も JRE BANK口座からteppayへチャージすると、JRE BANKプラスの会員ステージに応じて1~3JRE POINTが付くと案内されています。JRE POINTリンク登録によるJRE BANKプラスへのエントリーが前提です。 これは「チャージ額の1~3%還元」ではありません。残高払いの0.5%とは別に付く固定ポイントです。チャージを細かく分ければ無制限にポイントが付く、という意味でもありません。 現金チャージはセブン銀行・ローソン銀行ATM セブン銀行・ローソン銀行ATMでは、口座を持っていなくても、手数料無料で現金チャージできます。チャージは1,000円単位です。 Suicaと同じ感覚で駅の券売機にスマートフォンを置いても、teppay残高へのチャージにはなりません。駅の券売機やVIEW ALTTEは、teppayへの現金チャージに対応していません。 他社の高還元カードを直接登録するルートは使えない…
ビックカメラ×teppayで最大35%還元キャンペーン、11月4日から。参加手順・2万円条件・上限を解説
ビックカメラは、JR東日本のコード決済「teppay(テッペイ)」を利用したキャンペーンを案内しています。teppayの20%還元と、ビックカメラSuicaカードの連携支払いによる最大15%を組み合わせると、合計最大35%還元になります。 期間は2026年11月4日(水)〜12月25日(金)。ただし、どちらも予算上限に達すると早期終了する場合があります。 重要なのは、teppayで払えば誰でも35%になるわけではないこと。事前エントリー、ビックカメラSuicaカードの連携、ビックカメラ公式アプリの提示、1会計2万円以上の支払いなどの条件を満たす必要があります。 キャンペーンは2本立て。20%と最大15%で条件が異なる 今回の企画は、以下の2つを組み合わせる仕組みです。 特典 主な条件 還元上限 付与されるポイント・時期 みんなでteppay!20%還元 事前エントリー後、対象店舗で税込500円以上をteppayのコード決済で支払う 期間中1人5,000ポイント 期間限定teppayポイント。決済完了から7営業日後 ビックカメラSuica×teppay決済キャンペーン ビックカメラSuicaカードを連携したteppayで、1会計税込2万円以上を「ビューカード連携支払い」で支払う 追加4%分は期間中1人5,000ビックポイント 追加4%分のビックポイントは2027年2月下旬ごろを予定 最大15%は、通常ポイントを含む数字です。通常10%ポイントサービス商品の場合、内訳は次のようになります。 店舗の通常ポイント:8%分のビックポイント ビックカメラ公式アプリ提示の優待:2%分のビックポイント ビックカメラSuicaカードの利用特典:0.5%分のビックポイント+0.5%相当のJRE POINT 今回の追加特典:4%分のビックポイント 合計が最大15%で、ここに別企画の20%分のteppayポイントを合わせると最大35%です。35%すべてがビックポイントとして付くわけではなく、15%が丸ごと新たに上乗せされるわけでもありません。 なお、20%還元だけならビックカメラSuicaカードは必須ではなく、teppay残高によるコード決済も対象です。ただし、残高払いでは今回の追加4%の条件を満たせません。 最大35%還元を受ける手順 モバイルSuicaアプリでteppayを使える状態にする モバイルSuicaにログインし、teppayのマークから切り替えて利用を開始します。独立したteppayアプリを新たに入れる方式ではありません。 ビックカメラSuicaカードをteppayに登録する teppayの「サービス一覧」→「アカウント」→「連携サービスの管理」からクレジットカードを登録します。登録にはSMS認証が必要です。モバイルSuicaにカードを登録済みでも、teppay側への登録が別途必要です。 買い物の前に20%還元キャンペーンへエントリーする teppayトップ画面下部の「キャンペーン」から「みんなでteppay!20%還元」のバナーを開き、エントリーボタンを押します。エントリー前の支払いは対象になりません。 会計時にビックカメラ公式アプリを提示する 通常8%のビックポイントを10%にするためのアプリ優待を受けます。最大35%を狙う場合は、この提示も忘れないようにしましょう。 1会計税込2万円以上を「ビューカード連携支払い」で支払う teppayで支払い用のコードを表示し、支払い方法がビックカメラSuicaカードによる「ビューカード連携支払い」になっていることを確認して、レジで読み取ってもらいます。 ビューカード連携支払いは、クレジットカードから直接支払う方式なので、事前にteppay残高へチャージする必要はありません。残高払いとの併用はできません。 また、カード現物で直接支払ったり、スマートフォンをSuicaとしてタッチしたりする方法は、今回のカード連携キャンペーンの対象決済とは異なります。必ずteppayの連携支払いを使ってください。 開始時点でteppayを使うのはモバイルSuicaアプリです。モバイルPASMOでの対応は2027年春の予定となっています。 20%は2万5,000円で上限。高額な買い物がすべて35%になるわけではない 20%還元は1人5,000ポイントまでなので、対象の支払い合計2万5,000円で上限に達する計算です。この上限はビックカメラだけの別枠ではなく、同じ20%還元キャンペーンの対象店全体で共通です。 一方、ビックカメラ側の追加4%は5,000ビックポイントまで。こちらは対象となる支払い合計12万5,000円で上限に達する計算です。ただし、追加4%の対象は1会計税込2万円以上で、複数の会計を合算して2万円にすることはできません。 通常10%ポイントサービスの商品を購入し、アプリ提示などの条件を満たした場合の還元目安は以下のとおりです。 1会計の支払額 teppayの20%特典 ビックの追加4% 通常分など最大11% 合計の目安 2万円 4,000ポイント 800ポイント 2,200ポイント相当 7,000ポイント相当(35%) 2万5,000円 5,000ポイント 1,000ポイント 2,750ポイント相当 8,750ポイント相当(35%) 5万円 5,000ポイント 2,000ポイント 5,500ポイント相当 12,500ポイント相当(25%) ※各キャンペーンの上限をまだ使っていない場合の目安です。ポイントの計算単位や端数、商品の通常ポイント率などによって実際の付与数は異なります。 つまり、最大35%という数字を活用しやすいのは、条件を満たす2万円〜2万5,000円程度の買い物です。すでに他店で20%還元の上限を使っている場合は、その残りも確認しましょう。 対象はビックカメラ・Air BicCamera。通販やコジマなどは対象外 ビックカメラ側の追加4%キャンペーンは、ビックカメラ店舗とAir BicCameraが対象です。 ビックカメラ.com、楽天ビック、コジマネット、ソフマップドットコムなどの通販、コジマ・コジマ×ビックカメラ・ソフマップ・じゃんぱらの店舗は対象外です。ビックカメラ店内のテナントでの利用も対象外となります。 また、すべての商品が通常10%ポイントサービスとは限りません。通常ポイント率の低い商品では、合計還元率も下がります。対象外商品もあるため、購入前に店頭で対象になるか確認すると確実です。 20%還元についても、Suicaへのチャージ、モバイルSuicaの定期券・おトクなきっぷ・グリーン券の購入、teppay JCBプリカでの支払いは対象外です。 ポイントはまとめて即時付与ではない。期間限定分の期限にも注意 店舗の通常ポイントとアプリ提示分は即時還元ですが、カード利用特典とキャンペーンの追加分は後日付与となります。 20%分は決済完了から7営業日後に付く期間限定teppayポイントです。ビックポイントやJRE POINTではありません。有効期限は付与された時期などにより異なるため、アプリで確認してください。 追加4%分のビックポイントは、2027年2月下旬ごろの付与予定です。購入直後に全額分のポイントを使えるわけではありません。 また、返品した利用や、ポイント付与前に対象カード・サービスを退会した場合などは対象外になります。いずれのキャンペーンも予算到達による早期終了があるため、購入時点で継続しているかも確認しましょう。 teppay自体は10月20日からビックカメラで利用できますが、今回の還元キャンペーンは11月4日開始です。開始前の買い物と混同しないように注意してください。 詳細はビックカメラのキャンペーン案内、エントリー方法は20%還元キャンペーンのページで確認できます。
三菱UFJニコス「応援+カード」開始。ブルーロック・ChroNoiRなど10コンテンツ、15歳から使えるVisaプリペイド
三菱UFJニコスは2026年10月19日、ゲームやアニメ、スポーツ、アーティストなどと日常の支払いを結びつける「応援+カード(オウエンプラスカード)」の提供を開始しました。 好きなコンテンツのデザインを選び、買い物で貯めたポイントを限定グッズやデジタルコンテンツなどに交換できるサービスです。開始時は10コンテンツ・28種類のカードデザインを用意しています。 名前に「カード」とありますが、クレジットカードではありません。事前にチャージして使うVisaプリペイドカードで、15歳から申し込めます。 年会費無料のVisaプリペイド。Apple Pay・Google Payにも対応 応援+カードは、アプリで発行するバーチャルカードを基本に、希望者は有料で実物のリアルカードも発行できる仕組みです。年会費とバーチャルカードの発行手数料は無料です。 スマートフォンではApple Pay・Google Payに登録し、店頭でVisaのタッチ決済を利用できます。ネットショッピングではカード番号を入力して支払えます。ただし、一部利用できない加盟店・取引があります。 項目 内容 サービス開始日 2026年10月19日 カードの種類 チャージ式のVisaプリペイドカード 申込対象 日本国内在住の15歳以上。未成年者は親権者などの同意が必要 年会費・発行手数料 年会費・バーチャルカード発行は無料。リアルカードは有料で、料金はコンテンツ・デザインによって異なる チャージ方法 対象の三菱UFJカード、またはBank Pay対応の銀行口座 チャージ単位・手数料 1,000円以上、1,000円単位。チャージ手数料無料 チャージ上限 1回3万円、月間累計30万円、保有残高10万円まで 三菱UFJカードを持っていなくても、対応する本人名義の銀行口座からチャージして利用できます。クレジットカードを持てない15〜17歳にも利用の選択肢があります。 ブルーロック、ChroNoiR、しろたんなど10コンテンツを用意 開始時のラインアップは以下のとおりです。 コジマプロダクション ブルーロック SV.LEAGUE 大阪ブルテオン ChroNoiR なとり アール・ブリュットデザイン しろたん BRUNCH BROTHER トリィ カードのデザインだけでなく、アプリの壁紙も選べます。同じコンテンツ内ではカードデザインを切り替えられるため、気分に合わせて使い分けられます。 ただし、同時に選択できるコンテンツは1つです。別のコンテンツへの変更もできますが、カード番号が変わり、発行済みのリアルカードは使えなくなります。チャージ残高とポイント残高は引き継がれます。 独自の「応援+ポイント」を、コンテンツの特典に交換 支払いで貯まるのは、独自の「応援+ポイント」です。選択中のコンテンツの特典に交換でき、特典には画像・動画・音声などのデジタル特典や、ステッカー・ぬいぐるみなどの実物特典があります。内容や必要ポイント数はコンテンツによって異なります。 公表されているポイント付与率は以下のとおりです。 登録するチャージ方法 応援+カード利用時の付与率 対象の三菱UFJカード 利用金額の0.5%分の応援+ポイント 銀行口座 利用金額の0.1%分の応援+ポイント 付与率は、ポイント集計時点で登録されているチャージ方法によって判定されます。ポイントは毎月10日ごろに付与され、通常ポイントの有効期限は最後に加算された月の1年後の月末です。期間限定ポイントには別の期限があります。 なお、0.5%という数字は「現金が0.5%戻る」という意味ではありません。応援+ポイントはコンテンツの特典に交換するポイントなので、欲しい特典と必要ポイント数を見て判断する必要があります。 三菱UFJカードのポイントを移行可能。ただしチャージ時の両取りは不可 三菱UFJカードで貯めたグローバルポイントは、1ポイントにつき応援+ポイント5ポイントに交換できます。交換は100グローバルポイント以上、100ポイント単位です。例えば100グローバルポイントなら、応援+ポイント500ポイントになります。 普段のカード利用で貯めたポイントを、好きな作品やアーティストの特典に振り向けられる点が特徴です。 一方、三菱UFJカードから応援+カードへチャージしても、チャージ元のクレジットカードのポイントは付きません。「チャージでグローバルポイントを獲得し、支払いで応援+ポイントも獲得する」という両取りはできません。 また、チャージできるのは対象の三菱UFJカードです。三菱UFJニコス発行のカードすべてが対象ではなく、他社のクレジットカードも登録できません。 提供開始に合わせ、対象の三菱UFJカードをチャージ方法に登録すると、応援+ポイント200ポイントを進呈する特典も用意しています。エントリーは不要で、登録完了後に即時付与されます。 還元率より「欲しい特典があるか」で選ぶサービス 応援+カードの新しさは、支払いに好きなコンテンツのデザインを使えるだけでなく、貯めたポイントをそのコンテンツの特典に交換できることです。 逆に、支払いを安く済ませることや、汎用ポイントを効率よく貯めることだけが目的なら、積極的に乗り換える理由は強くありません。チャージ元カードのポイントは付かず、応援+ポイントの価値も交換する特典次第だからです。 「応援」という名称から、決済額の一定割合が自動で応援先へ寄付される共通制度を想像するかもしれませんが、そのような仕組みは公表されていません。一方、アール・ブリュットデザインでは、貯めたポイントを障がい者アート協会への寄付に使える仕組みが案内されています。コンテンツごとの特典・応援方法を確認するとよいでしょう。 好きなデザインを日常の支払いで使いたい方や、欲しい限定特典がある方に向いたサービスです。まずはアプリで特典内容と必要ポイント数を確認し、無理のない金額で使うのがよさそうです。
エムアイカード最上位Visa Infiniteの招待制クレカ「MICARD+THE ONE」発表 百貨店最大11%還元 プラチナは年会費77,000円へ
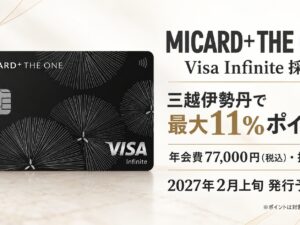
エムアイカードは2026年10月16日、三越伊勢丹グループの最上位カード「MICARD+ THE ONE(エムアイカード プラス ザ・ワン)」を、2027年2月上旬に発行開始すると発表しました。 Visaの最上位ランク「Visa Infinite」を採用する招待制カードで、年会費は77,000円(税込)。三越伊勢丹グループ百貨店で最大11%のポイントが貯まり、JALマイルへの優遇交換や年間利用ボーナスなども用意されます。同社によると、国内百貨店業界では初のVisa Infinite導入です。 新カードの追加だけではなく、既存の「エムアイカード プラス プラチナ」もTHE ONEへリニューアルします。標準カードの年会費は55,000円から77,000円へ、22,000円・40%の引き上げとなります。 「MICARD+ THE ONE」の基本情報 項目 内容 発行開始 2027年2月上旬予定 国際ブランド・ランク Visa Infinite 入会方法 招待制。エムアイカードが定める条件を満たした人を招待 本会員年会費 77,000円(税込) 家族カード 4枚まで年会費無料 三越伊勢丹グループ百貨店 最大11%。対象外・付与率が異なる商品や売場あり グループ百貨店以外の基本還元率 1% 年間利用ボーナス 年間500万円以上から。最大50,000ポイント 券面は、重要無形文化財「髹漆(きゅうしつ)」保持者で人間国宝の小森邦衞氏が監修。黒を基調としたデザインです。(公式商品ページ) 既存プラチナも移行。年会費は40%アップ 既存のエムアイカード プラス プラチナ会員については、2027年2月からサービスがリニューアルされます。年会費は、2027年2月以降、それぞれの入会月に改定後の金額を請求する仕組みで、全員が2月に一斉に請求されるわけではありません。 2027年1月31日時点のプラチナ会員には、2月から新デザインのカードを順次発送します。新カードが届く前でも、手元のプラチナカードで新サービスを利用できます。 なお、東京建物 ブリリア エムアイカード プラス ザ・ワンなど、一部提携カードは年会費などの条件が異なります。他のカードへの切り替えを希望する場合は、10月下旬に発送される案内に記載の窓口へ連絡する必要があります。 百貨店で最大11%。税抜9%と税込2%の合計に注意 三越伊勢丹グループ百貨店では、対象商品をカードで支払うと、百貨店ポイント9%とクレジットポイント2%を合わせて、最大11%のエムアイポイントが貯まります。 ただし、2つのポイントは計算の基準が異なります。 百貨店ポイント9%:商品ごとの税抜金額を基準に計算し、会計後すぐに付与 クレジットポイント2%:レシート単位の税込クレジット決済額を基準に計算し、後日付与 例えば、消費税10%の対象商品を税抜10,000円(税込11,000円)購入した場合、百貨店ポイント900ポイントとクレジットポイント220ポイントで、合計1,120ポイントになります。税込支払額に、そのまま11%を掛ける計算ではありません。 百貨店ポイントの対象は、原則として一品3,000円(税抜)以上の商品です。一品3,000円未満の商品、食料品、レストラン・喫茶、セール品、一部ブランド、送料・加工料などや、ボーナス1回払いの利用分は、クレジットポイント2%のみとなります。 これまでポイントが付かなかった一部の買い物にも付与対象を広げる変更ですが、すべての商品・サービスに必ず2%が付くわけではありません。一部対象外や付与率が異なる売場などがあります。 JALマイルは1対1で交換可能。ただし年間上限あり THE ONEでは、エムアイポイントを「1ポイント=1マイル」でJALマイルへ交換できます。 交換は3,000ポイント以上、1,000ポイント単位。優遇レートの適用上限は、年間30万ポイントです。集計期間は4月1日から翌年3月31日までで、上限を超えた分は通常レートになります。 三越伊勢丹で貯めたポイントを百貨店で使うだけでなく、JALマイルにまとめたい人にとっても注目できる特典です。ただし、交換にはWebエムアイカード会員番号とJMBお得意様番号の事前の紐づけ登録などが必要です。 年間利用ボーナスは500万円から。最大5万ポイントは年1,000万円が条件 年間のショッピング利用額に応じ、通常のポイントとは別にボーナスポイントが付与されます。 年間ショッピング利用額 ボーナスポイント 500万円以上800万円未満 25,000ポイント 800万円以上1,000万円未満 40,000ポイント 1,000万円以上 50,000ポイント 「最大5万ポイント」は保有するだけでもらえる特典ではなく、年間1,000万円以上の利用が必要です。年間500万円未満では、THE ONEの年間利用ボーナスはありません。また、各段階のポイントが累積して付くわけではありません。 集計期間は毎年1月1日から12月31日で、翌年2月上旬に進呈。2027年1月1日の利用分から集計を始めるため、初回の進呈は2028年2月上旬となる予定です。 本会員のWebエムアイカード会員登録が必要で、家族カードの利用分も合算します。年会費、各種手数料、キャッシングなどは集計対象外です。ボーナスは期間限定ポイントで、進呈月から13か月後の月末まで利用できます。 百貨店のゴールドステージや旅行・ダイニング優待も 三越伊勢丹アプリと連携すると、三越伊勢丹・カスタマープログラムで、ホワイト・シルバーステージの会員も自動的にゴールドステージへ上がります。 ゴールドステージは通常、年間お買いあげ額100万円(税込)以上が基準です。駐車料金割引、各店のサロン・ラウンジ、ストアアテンダントなどを、店舗ごとの条件に応じて利用できます。プラチナやプレミアダイヤモンドといった最上位ステージが自動付与されるわけではありません。 また、ゴールドステージからのスタートは、同時期の制度見直しで対象のゴールドカードにも導入予定です。THE ONEだけの独占的な特典ではありません。 そのほか、次のサービスなどが案内されています。 会員専用コンシェルジュ 対象レストランの所定コースを大人2人以上で利用すると、1人分のコース料金が無料になるダイニング優待 プライオリティ・パスによる空港ラウンジサービス 国内・海外旅行傷害保険:死亡・後遺障害は最高1億円、自動付帯・家族特約付き 国際線利用時の手荷物宅配:自宅と空港間で、往路・復路それぞれスーツケース3個まで無料 三越伊勢丹ニッコウトラベルの厳選ツアー優先手配や、会員限定イベント 特典には対象施設や利用条件があるため、詳細は正式なサービス案内の確認が必要です。一方、従来のプラチナ・ゴールド会員専用クーポン券は2026年度版で終了することも案内されており、既存サービスをそのまま残して特典だけが上乗せされるわけではありません。 百貨店の高額利用者に向けた再編。年会費増も含めて判断したい THE ONEは、三越伊勢丹での対象商品の買い物、JALマイルへの交換、家族カード、旅行・ダイニング優待などを組み合わせて使う人に向けたカードです。年間500万円以上の決済をまとめられる人なら、年間利用ボーナスも検討材料になります。 一方、百貨店以外の基本還元率は1%で、年間利用ボーナスのハードルも高めです。既存プラチナ会員は年会費が40%上がるため、Visa Infiniteへの格上げや最大11%という数字だけで、一律にお得になったとはいえません。 新しい優待をどれだけ使うか、終了する従来特典をどれだけ利用していたかまで含めて判断したいリニューアルです。
nimocleカード、nimocaチャージ1.5%還元で登場 既存のクレジットnimocaと何が違う?
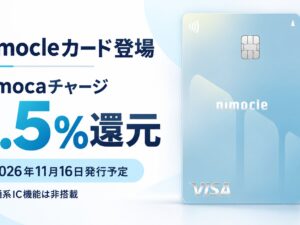
西日本鉄道、ニモカ、三井住友カードは2026年10月16日、新たな提携クレジットカード「nimocleカード(ニモクルカード)」を11月16日に発行予定と発表しました。 nimocaへのアプリチャージで1.5%、西鉄電車・対象の西鉄バスの定期券購入で1.5%のVポイントが貯まるほか、ソラリアプラザでは西鉄ショッピングポイントと合わせて合計7%還元となるカードです。 ただし、従来のクレジットnimocaとは異なり、nimocleカード自体に交通系ICカードのnimoca機能はありません。また、年会費の金額・無料条件は今回の発表資料には記載されておらず、正式な商品案内の確認が必要です。 既存の「nimoca三井住友VISAカード」から何が変わる? 西鉄グループと三井住友カードは、2008年5月から「nimoca三井住友VISAカード」を発行してきました。クレジットカードと交通系ICカードが一体になり、オートチャージも利用できる商品です。 これに対してnimocleカードは、交通系IC機能を切り離し、Visaのタッチ決済による乗車と、別に持つnimocaへのアプリチャージに対応する設計です。クレジット決済で貯まるポイントも、nimocaポイントからVポイントに変わります。 項目 nimocleカード 既存のnimoca三井住友VISAカード 国際ブランド Visa Visa 年会費 今回の発表資料に金額・無料条件の記載なし 初年度無料。通常1,375円(税込)、前年に年1回以上のクレジット利用があれば翌年度無料 通常のクレジット決済 Vポイント0.5% nimocaポイント0.3%(1,000円につき3ポイント) 交通系IC機能 なし。nimocaとして使うには別のnimocaカードが必要 nimoca一体型 nimocaへのチャージ nimocaチャージアプリからのチャージでVポイント1.5% 一体型nimocaのオートチャージ・クイックチャージに対応。オートチャージでもnimocaポイントが貯まる カード自体のVisaのタッチ決済 対応 非対応。ただしApple Pay・Google Pay等によるタッチ決済は可能 年間利用特典 年50万円以上で3,000ポイント。抽選当選者はさらに3,000ポイント 今回の比較資料では設定なし 既存カードの年会費無料条件には、オートチャージの利用も含まれます。日常的に利用している人なら、従来カードも年会費無料で維持できる仕組みでした。 なお、クレジットnimocaにはJCB、セゾン、銀行提携カードなどもあり、すべてが同じ年会費・還元率ではありません。上の表は、今回の発表で比較対象となっている「nimoca三井住友VISAカード」との比較です。 nimocaチャージは1.5%還元。別のnimocaカードと組み合わせて使う nimocleカードの分かりやすい強みは、同じ11月16日に始まる「nimocaチャージアプリ」からnimocaにチャージすると、1.5%のVポイントが貯まることです。例えば1万円をチャージした場合、還元率換算では150円相当となります。 チャージする際は、アプリに決済手段を登録し、手持ちのnimocaカードをスマートフォンで読み取って入金します。駅の券売機やコンビニなどに行かずに、カードの残高を増やせる仕組みです。 従来のクレジットnimocaが「1枚のカードにクレジット機能とnimoca機能をまとめる」方式だったのに対し、nimocleカードは「クレジットカードとnimocaを別々に持ち、アプリでつなぐ」方式になります。 nimocaとして乗車する場合、改札や車内の読取機にかざすのはチャージ先のnimocaカードです。一方、Visaのタッチ決済に対応した路線では、nimocleカードを使った「クレカ乗車」を選べます。この2つは別の支払い方法です。 交通利用の還元率。西鉄電車のクレカ乗車は条件付きで合計1.5% 主な交通利用の還元率は次のとおりです。以下は期間限定の入会特典を含まない付与率です。 利用方法 Vポイント還元率 注意点 nimocaへのアプリチャージ 1.5% nimocaチャージアプリ経由が対象 西鉄電車・対象の西鉄バスの定期券購入 1.5% 西鉄バスは西鉄・北九州・筑豊・久留米・佐賀・大牟田 西鉄電車のクレカ乗車 決済分1%+乗車ポイント最大0.5% 乗車ポイントは事前設定が必要 対象の西鉄バスのクレカ乗車 1% タッチ決済対応路線・車両で利用可能 亀の井バスの定期券購入・クレカ乗車 1% 西鉄電車の乗車ポイントとは別 筑豊電気鉄道の定期券購入 1% クレカ乗車の優遇ではない 西鉄電車では11月16日から、Visaカードなどを事前設定してクレカ乗車すると、運賃200円(税込)につき1ポイントが貯まるサービスも、2年間の実証実験として始まる予定です。 この乗車ポイント最大0.5%は、nimocleカードだけの限定特典ではありません。対応する他のVisaカード等でも、設定条件を満たせば獲得できます。nimocleカードの場合は、カードの決済分1%と合わせて最大1.5%になる、という関係です。 また、「nimocaチャージ1.5%」と「クレカ乗車1%+乗車ポイント最大0.5%」を、同じ乗車で重ねて受け取れるわけではありません。nimoca残高で乗るか、Visaのタッチ決済で乗るかを選ぶことになります。 ソラリアプラザは合計7%。すべてVポイントではない 商業施設などでも優遇がありますが、最大7%という数字は、Vポイントと西鉄ショッピングポイントを合算したものです。 主な利用先 合計還元率 内訳 ソラリアプラザ 7% Vポイント1%+西鉄ショッピングポイント6% ONE FUKUOKA BLDG.・ソラリアステージ・レイリア大橋/春日原/久留米 3% Vポイント1%+西鉄ショッピングポイント2% インキューブ天神店・久留米店 3% Vポイント1%+西鉄ショッピングポイント2% ONE FUKUOKA HOTELのレストラン 6% Vポイント6% マリンワールド海の中道 6% Vポイント6%。チケット・お土産売り場が対象で、レストランは対象外 西鉄イン・西鉄ホテルクルーム・ソラリア西鉄ホテル・西鉄グランドホテル等の対象支払い 1% Vポイント1%。フロント・自動精算機での支払いが対象 西鉄グループ外の通常利用 0.5% Vポイント0.5% 西鉄ショッピングポイントの利用にはLINEミニアプリへの登録、獲得にはID連携が必要です。上記の合計還元率には、会員証提示で貯まる西鉄ショッピングポイント1%も含まれます。 ホテルの優遇は、オンライン旅行代理店やインターネット経由の支払いは対象外です。施設名だけで判断せず、支払い場所や方法も確認する必要があります。 年間50万円で3,000ポイント。「最大6,000ポイント」の半分は抽選 年間利用額が50万円(税込)以上になると、対象者全員に3,000ポイントが付与されます。さらに、年間1,200人の抽選当選者に追加で3,000ポイントが付与され、合計最大6,000ポイントになります。 50万円使えば全員が6,000ポイントをもらえるわけではありません。確実にもらえる利用特典として計算するなら、3,000ポイントで見る必要があります。 例えば、基本還元率0.5%の対象利用だけで年間50万円を使った場合、通常分2,500ポイントと年間特典3,000ポイントを合わせて5,500ポイント。年会費を考慮する前の還元率は、計算上1.1%相当です。抽選分や期間限定特典は含めていません。 集計には西鉄グループ外の対象利用も含まれます。一方、年会費・手数料、国民年金保険料、モバイルSuica・WAON・nanaco・楽天Edyなど一部電子マネーへのチャージは対象外です。nimocaへのチャージは、この電子マネーチャージの除外扱いには含まれません。 入会特典は最大12,000円相当。ただしリボ払い特典を含む 入会・利用特典も用意されます。主な内容は次のとおりです。 新規入会:Vポイント1,000ポイント nimocaへのアプリチャージ:通常1.5%に加えて+6.5%。入会月を含む4か月間、特典分上限1,000ポイント スマホのタッチ決済利用:+5%。入会月を含む4か月間、特典分上限5,000ポイント マイ・ペイすリボの登録・利用:条件達成で5,000円キャッシュバック 上記の合計が最大12,000円相当です。このうち5,000円は、所定期間の6万円以上の買い物、Vpassからのエントリー、リボ払いの手数料発生などが必要な特典なので、単にカードを作って通常利用するだけでもらえる金額ではありません。リボ払い特典を除く3つの特典は合計最大7,000ポイントです。 アプリチャージは、期間中は通常分と合わせて8%相当になりますが、+6.5%分の上限は期間合計1,000ポイントです。ずっと8%でチャージできるわけではありません。…
nimoca、11月16日からスマホでチャージ可能に 主要5ブランドのクレカ対応、乗車にはカードが必要
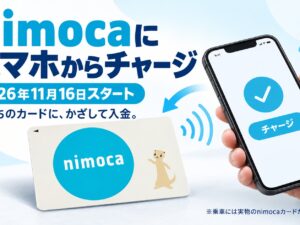
ニモカは、2026年11月16日から「nimocaチャージアプリ」のサービスを開始します。手持ちのnimocaカードをスマートフォンにかざすことで、駅の券売機やコンビニなどに行かずにチャージできるようになります。 大きな変更点は、これまで現金でチャージしていたnimocaにも、アプリに登録した対応クレジットカードからチャージできるようになること。Visa、Mastercard、JCB、American Express、Diners Clubの主要5ブランドに対応します。 ただし、スマートフォンだけで電車やバスに乗れる「モバイルnimoca」の開始ではありません。チャージ先はあくまで実物のnimocaカードで、乗車時には引き続きカードを使います。 これまでのnimocaは、現金チャージか「クレジットnimoca」が基本だった これまで、通常のnimocaやスターnimocaへのチャージは、駅の券売機、チャージ機、バス車内、コンビニ、対応ATMなどでの現金チャージが基本でした。 クレジットカードで電子マネー残高にチャージする方法もありましたが、対象はクレジットカードとnimocaが一体になった「クレジットnimoca」のオートチャージ・クイックチャージに限られていました。 オートチャージは、nimocaエリアの対応するバス・鉄道で、残高が設定額以下になった際に自動で入金する仕組みです。全国相互利用先の交通機関や買い物では作動しないため、利用する場所によっては別途チャージが必要でした。 また、スマートフォン向けには残高・利用履歴を確認するアプリがありましたが、チャージには対応していませんでした。今回、その既存アプリにチャージ機能が追加されます。 項目 これまで 11月16日から 通常のnimocaへのチャージ 券売機、コンビニ、バス車内などでの現金チャージが基本 対応スマートフォンとアプリでもチャージ可能に クレジットカードからのチャージ クレジットnimocaのオートチャージ・クイックチャージ アプリに登録した主要5ブランドの対応クレジットカードからも可能に スマートフォンアプリ 残高・利用履歴の確認が中心 既存の照会機能にチャージ機能を追加 電車・バスへの乗車 実物のnimocaカードをタッチ 引き続き実物のnimocaカードをタッチ アプリにクレジットカードを登録し、nimocaをスマホにかざしてチャージ 利用開始時には、アプリで会員登録と決済手段の登録を行います。本人名義のクレジットカードの登録が必要で、対応する国際ブランドは次のとおりです。 Visa Mastercard JCB American Express Diners Club 海外発行カードなど、一部利用できないカードがあります。対応ブランドのカードなら必ず使える、というわけではありません。 チャージ時は、手持ちのnimocaカードをスマートフォンで読み取り、チャージ金額を入力。カードへのチャージ完了画面を確認すれば手続き完了です。 決済手段として銀行口座などの紐づけも案内されていますが、登録方法の詳細は今後、ニモカの公式サイトで公開されます。銀行口座だけで利用できるかなど、細かな条件は追加の案内を確認する必要があります。 なお、アプリからチャージできることと、チャージしたクレジットカードのポイントが付くことは別です。ポイント付与の対象になるか、還元率は何%かについては、カード会社ごとの条件を確認しましょう。 便利になるのは、現金チャージのために寄り道していた人 例えば、自宅で翌日の外出準備をしていてnimocaの残高不足に気付いた場合、これまでは駅やコンビニなどでチャージする必要がありました。アプリがあれば、その場でカードに入金できます。 バスを中心に利用していて駅の券売機に立ち寄る機会が少ない人や、普段から現金を持ち歩かない人にとって、特に使いやすくなる変更です。 クレジットnimocaを持っている人でも、オートチャージが作動しない相互利用先の交通機関や買い物で残高が減った際に、スマートフォンからチャージできることは便利です。 一方、離れた場所にあるカードへ遠隔で送金するサービスではありません。チャージする際には、実物のnimocaカードをスマートフォンで読み取る必要があります。 「モバイルnimoca」ではない点には注意 モバイルSuicaやモバイルPASMOのように、スマートフォン自体を乗車券として使えるようになるわけではありません。 今回のサービスでは「チャージに使うのがスマホ」「乗車に使うのがnimocaカード」という役割分担になります。カードを自宅に忘れた場合、アプリを入れたスマートフォンだけでnimocaとして乗車することはできません。 また、対象はnimocaカードです。全国相互利用できるからといって、このアプリでSuicaやSUGOCA、はやかけんなどにもチャージできるという発表ではありません。 既存アプリを更新して利用、2027年度中には定期券購入にも対応予定 「nimocaチャージアプリ」は、既存の残額照会アプリをアップデートして提供されます。既にアプリを利用している人は、11月16日以降に更新して利用する形です。 対応OSはiOS 15.0以上、Android 10以上。ただし、この条件を満たしていても利用できない端末があります。 残高の読み取りや過去2か月分の利用履歴照会といった機能も引き続き利用できます。さらに、2027年度中には定期券購入機能を追加する予定です。定期券購入は11月16日の開始時点ではなく、今後の機能拡充になります。 また、同じ11月16日には「nimocleカード」の入会受付も開始され、チャージ元として登録できるようになります。ただし、アプリは主要5ブランドの対応クレジットカードで利用できるため、nimocleカードの発行が必須というわけではありません。 「残高を確認するアプリ」から「チャージできるアプリ」へ nimocaは2008年5月に登場した交通系ICカードです。その後、スマートフォン向けにも残高や履歴の照会機能を提供し、2024年4月にはアプリにポイント交換機マップを追加するなど、カード利用を補助する機能を拡充してきました。 今回の変更は、そうした「カードの情報を見るためのアプリ」から「カードに入金するためにも使えるアプリ」への進化といえます。 スマートフォンだけで乗車できるようになるわけではないものの、手持ちのnimocaを使い続けながら、現金やチャージ機に頼る場面を減らせる点は、日常利用に直結する改善です。
熊本のバス・市電・鉄道でタッチ決済50%割引、10月29日開始 ひのくに号も半額に
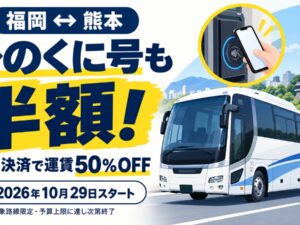
熊本の交通事業者と三井住友カード、JCBなどは、2026年10月29日から「熊本応援プロジェクト」を開始します。対象のバス・市電・鉄道でクレジットカードなどのタッチ決済を利用すると、乗車運賃が50%割引になります。 熊本県内の移動だけでなく、福岡~熊本の高速バス「ひのくに号」も対象です。桜町バスターミナル~天神バスターミナルは、通常片道2,500円のところ1,250円になります。 ひのくに号も1回目から半額。共同運行便も対象 今回の割引には、ひのくに号の共同運行便も含まれます。九州産交便だけでなく、西鉄便も対象となり、対応するタッチ決済で支払えば1回目の乗車から半額になります。 桜町~天神を大人1人が往復する場合、通常は片道2,500円×2回で5,000円ですが、両方の乗車がキャンペーン対象なら合計2,500円です。福岡への買い物やイベント参加、熊本への観光・帰省などにも使いやすい割引です。 ひのくに号では通常、同じ運賃区間を同じカードで30日以内に4回利用すると、4回目の運賃が半額になる「クレカ乗車割引」を実施しています。ただし、今回のキャンペーン期間中、この通常割引は一時停止します。通常割引との二重適用ではなく、1回目から半額になる仕組みです。 熊本市電や県内のバス・鉄道も半額に 対象となるのは、九州産交バス、産交バス、熊本電気鉄道、熊本バス、熊本都市バスの対象路線に加え、熊本市電、南阿蘇鉄道などです。乗車用のタッチ決済端末が設置された対象路線で利用できます。 市内の短距離移動だけでなく、菊池・山都・天草方面などへの移動にも割引が適用されます。主な運賃例は以下の通りです。 区間・路線 通常運賃 キャンペーン運賃 桜町バスターミナル~天神バスターミナル(ひのくに号) 2,500円 1,250円 熊本駅前~通町筋(対象バス・熊本市電) 200円 100円 桜町バスターミナル~菊池温泉・市民広場前(熊本電鉄バス) 1,180円 590円 桜町バスターミナル~通潤橋前(熊本バス) 1,480円 740円 桜町バスターミナル~本渡バスセンター(産交バス) 2,700円 1,350円 通勤・通学や日常の買い物はもちろん、熊本市内を拠点に周辺地域へ出かける人にとっても、交通費を抑えられる施策です。 事前登録不要。カードでもスマホでも対象 キャンペーンへの事前登録や、窓口での手続きは不要です。対象ブランドのタッチ決済対応カード、またはそのカードを設定した対応スマートフォン・ウェアラブル端末で乗車すると、自動的に半額運賃が適用されます。 対象ブランドは、Visa、Mastercard、JCB、American Express、Diners Club、Discover、銀聯。クレジットカードだけでなく、対応するデビットカード・プリペイドカードも利用できます。 三井住友カードやJCBが発行するカードだけに限定された企画ではなく、スマートフォン限定でもありません。対応するカード現物のタッチ決済も対象です。一方、現金や交通系ICカードなどで支払った運賃を半額にする企画ではありません。 ひのくに号では、乗車時と降車時に同じカード・同じ端末を読み取り部にかざします。同じカードを登録していても、乗車時はカード現物、降車時はスマートフォンといった使い分けは避けてください。ほかの交通機関では、必要なタッチのタイミングを車内や駅の案内で確認しましょう。 なお、乗車端末の画面には割引前の運賃が表示されますが、実際の決済には割引後の運賃が適用されます。後日ポイントで50%相当が戻る方式ではなく、支払う運賃自体が半額になります。 割引後の利用履歴は、交通決済サービス「Q-move」のマイページで確認できます。Q-moveへの登録は、割引を受けるための事前エントリーではありません。 熊本空港リムジンバスなど、一部路線は対象外 対象路線は広いものの、熊本に関係するバスがすべて半額になるわけではありません。以下の路線は対象外です。 熊本空港リムジンバス やまびこ号(熊本~大分) たかちほ号(熊本~高千穂) 九州横断バス 阿蘇山上線(熊本~阿蘇山上) たかもり号(熊本~高森) 特に、空港から熊本市内へ向かう熊本空港リムジンバスは対象外です。旅行で利用する場合は、ひのくに号や県内の対象路線と混同しないようにしましょう。 10月29日開始。予算上限に達すると終了 開始日は2026年10月29日です。終了日は現時点では決まっておらず、予算上限に達し次第終了します。終了時期は、決まり次第、各交通事業者の公式サイトなどで案内されます。 今回のプロジェクトは、復興支援や地域の人流・消費の活性化に加え、2027年4月に開始予定のタッチ決済を使った新しい共通定期サービスの普及につなげる狙いもあります。 ひのくに号で福岡~熊本を移動し、到着後も対象のバス・市電・鉄道をタッチ決済で利用すれば、長距離移動と現地の移動の両方で割引を活用できます。ただし、利用予定日までキャンペーンが継続しているか、出発前に公式案内を確認しておきましょう。