日本銀行が10月30日に公表した「決済動向(2026年9月)」をもとに、キャッシュレス決済の利用状況を比べました。2026年4〜6月のデビットカードの決済額は前年同期比28.1%増の1兆6,579億円。SuicaやWAONなどを含むIC電子マネーの1兆4,108億円を上回りました。利用件数ではIC電子マネーのほうが約3.3倍多く、金額と件数で順位が変わります。
デビットは1件約4,000円、IC電子マネーは約1,000円
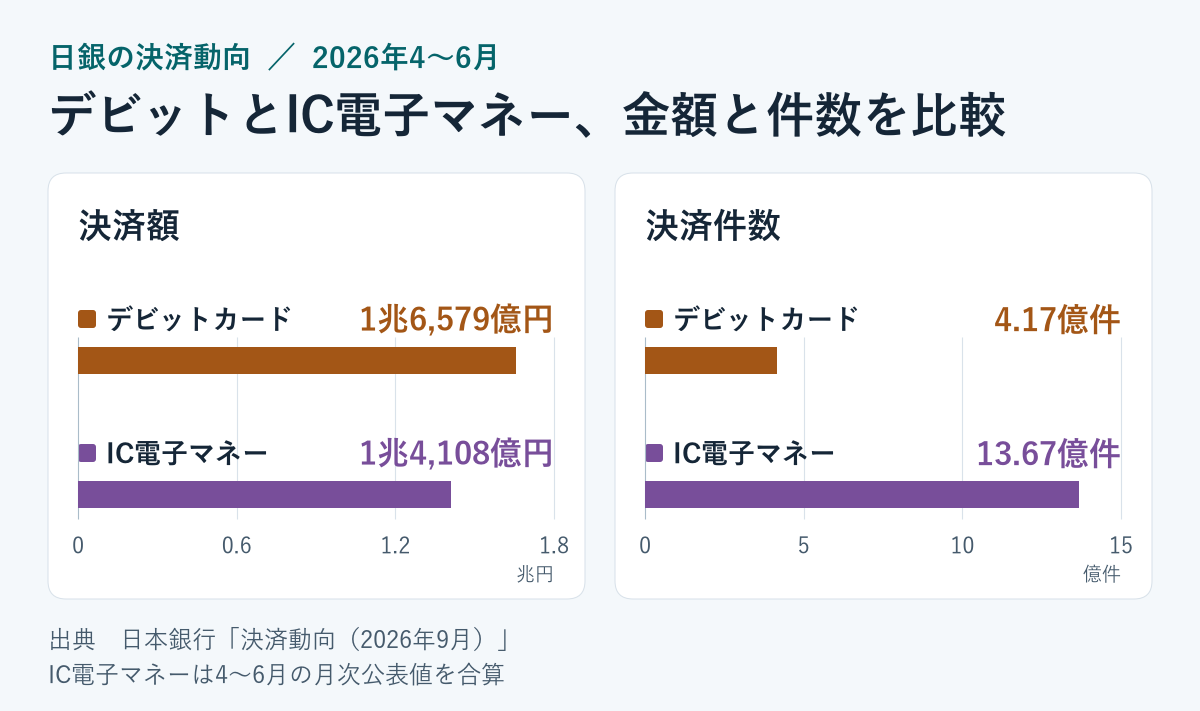
2026年4〜6月の決済件数はデビットカードが4億1,700万件、IC電子マネーが13億6,700万件です。1件当たりの金額はデビットが3,975円、IC電子マネーが約1,032円。デビットは1回当たり約3.9倍の金額が動くため、件数が少なくても合計金額では上回ります。
1年前の2025年4〜6月は、IC電子マネーが1兆5,099億円、デビットは1兆2,946億円でした。同年7〜9月もIC電子マネーが上回っていましたが、10〜12月にデビットが597億円上回り、2026年4〜6月にはその差が2,471億円に広がりました。IC電子マネーの四半期値は、日銀が発表した3カ月分の月次データを合計しています。
4手段の決済件数と1件あたりの金額を比較
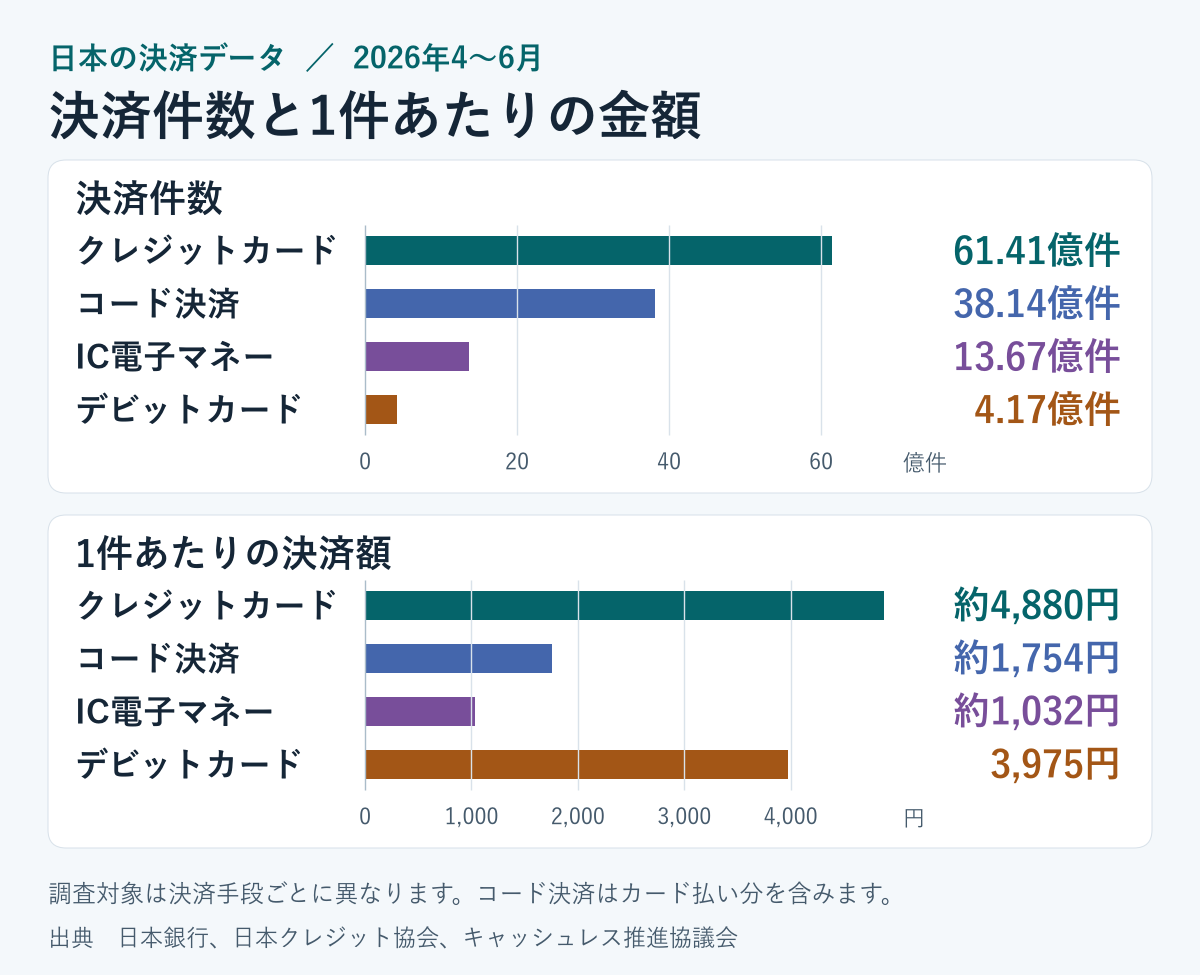
2026年4〜6月の公表値を並べると、クレジットカードは61.41億件、1件あたり約4,880円で、4手段の中でどちらも最も大きくなりました。コード決済は38.14億件とデビットカードの約9倍で、1件あたりは約1,754円とデビットの半分以下です。
クレジットカードは主要26社のショッピング契約件数、コード決済は13社の店舗利用件数を使いました。1件あたりの金額は各手段の決済額を件数で割り、デビットカードは日銀の公表値を使っています。集計対象は手段ごとに異なり、コード決済にはクレジットカード払いも含まれます。
決済額はコード決済も伸び、IC電子マネーは減少
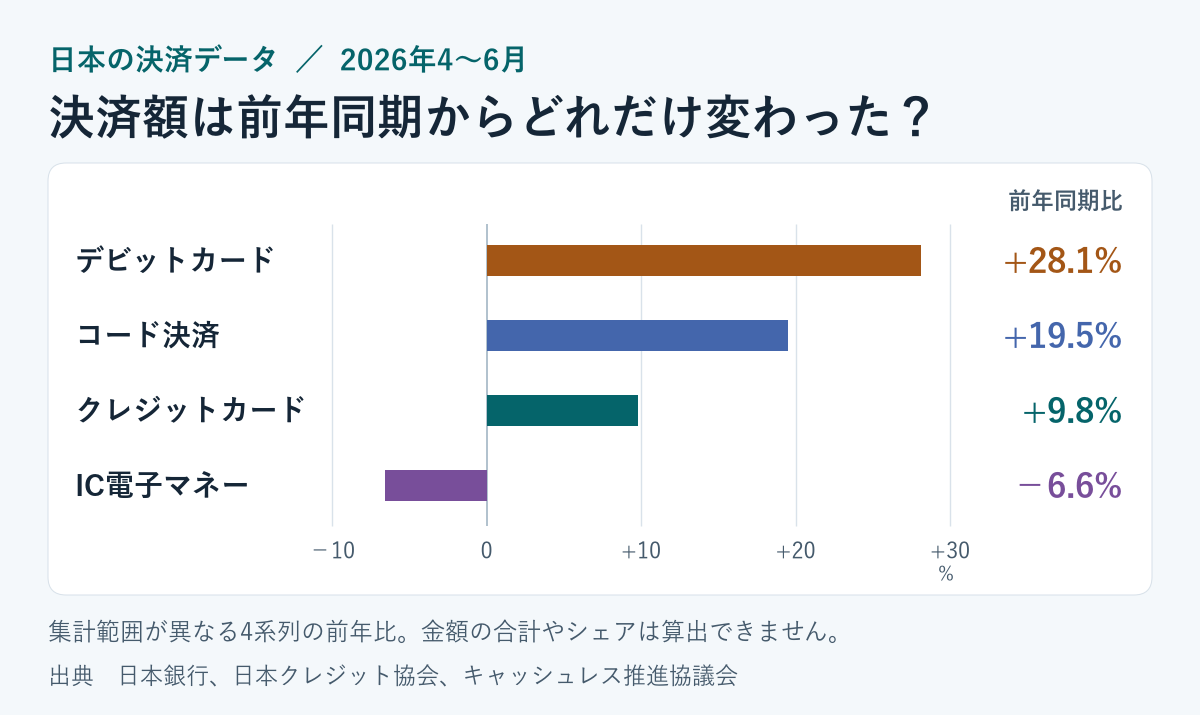
同じ2026年4〜6月の前年同期と比べると、この4手段の調査で決済額の伸びが最も大きかったのはデビットカードの28.1%増でした。キャッシュレス推進協議会のコード決済は19.5%増、日本クレジット協会のクレジットカードのショッピング利用は9.8%増。日銀のIC電子マネーは6.6%減でした。デビットの件数も27.2%増えており、決済額の伸びは利用回数の増加を伴っています。
日銀のIC電子マネーの直近値は2026年8月で、決済額は4,811億円(前年同月比7.2%減)、件数は4億6,900万件(同7.4%減)でした。資料に掲載された2025年9月から2026年8月までの12カ月間、金額も件数も毎月前年を下回っています。同じ8月の発行枚数は前年同月より約5%増えており、発行枚数と日々の利用では動きが異なります。
決済額の規模は、クレジットカードが8割超
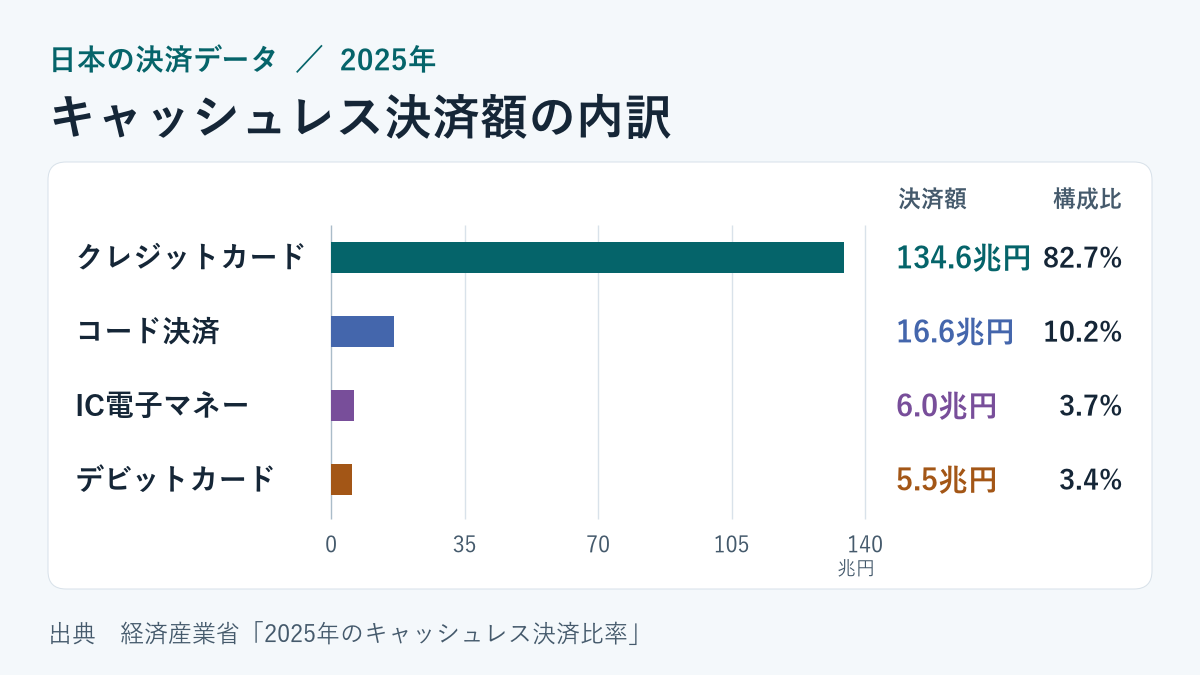
経済産業省の2025年の集計では、キャッシュレス決済総額162.7兆円のうちクレジットカードが134.6兆円(82.7%)を占めます。コード決済は16.6兆円(10.2%)、IC電子マネーは6.0兆円(3.7%)、デビットカードは5.5兆円(3.4%)です。
2026年4〜6月に高い伸びを示したデビットも、2025年通年の規模ではクレジットカードとの差が大きく、コード決済の決済額もデビットの約3倍です。伸び率と使われている金額を両方見ると、各手段の位置づけがわかります。
2020〜2025年の決済額の推移
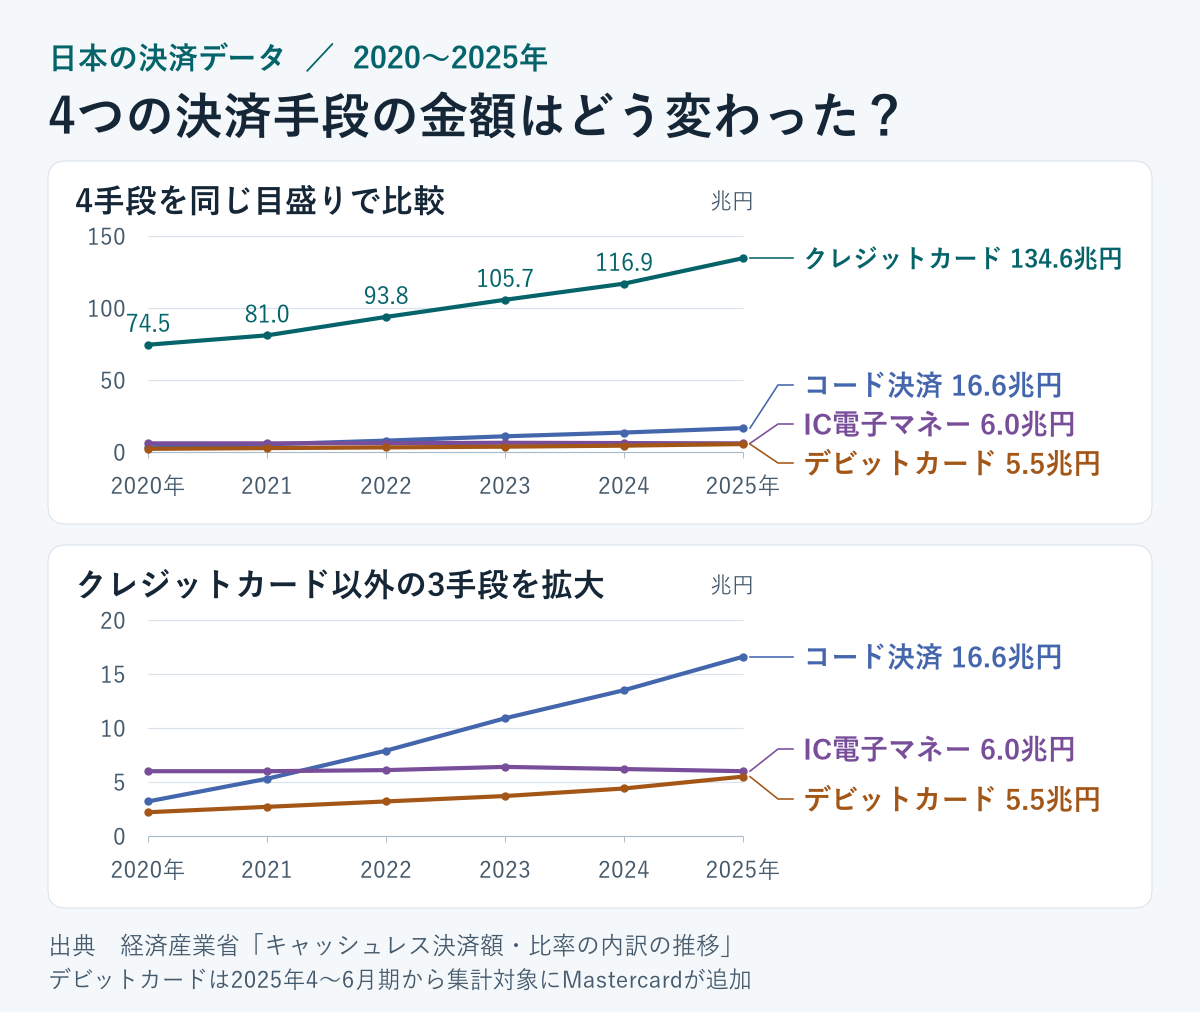
経済産業省の暦年集計では、クレジットカードの決済額が2020年の74.5兆円から2025年の134.6兆円へ、約60兆円増えました。コード決済は3.2兆円から16.6兆円へ約5.2倍に拡大。2022年にIC電子マネーを上回り、2025年にはその約2.8倍になっています。
デビットカードも2.2兆円から5.5兆円に増え、2025年通年ではIC電子マネーとの差が約0.5兆円に縮まりました。IC電子マネーは2023年の6.4兆円から2年続けて減り、2025年は6.0兆円でした。上の図では、下段にクレジットカード以外の3手段を拡大しています。
デビットカードは2025年4〜6月からMastercardが日銀の調査対象に加わっており、数字の伸びには集計範囲の拡大も含まれます。経産省の年次集計では、コード決済額からクレジットカードやブランドデビットによる支払い・チャージ分を除いています。
日銀の「9月号」で比較したのはどの期間?
日銀の2026年9月号では、IC電子マネーの9月分とデビットカードの7〜9月分は未掲載です。そこで両方の数字がそろう4〜6月で比較しました。IC電子マネーはSuica、PASMO、WAON、nanacoなど8社のチャージ式IC電子マネーの集計で、交通系の乗車や乗車券の購入は対象外です。デビットカードには国内外の加盟店決済と海外ATMの利用が含まれます。
4手段の伸びを比べたグラフは、集計対象の異なる調査を並べたものです。コード決済にはクレジットカードを支払い元にした利用も含まれるため、金額を足すと重複し得ます。また、個々の利用者がどの決済手段に乗り換えたかまでは、この統計ではわかりません。