
| 対応機種 | NFC対応のAndroid端末(FeliCa電子マネー・iD・QUICPayはおサイフケータイ対応機種が必要) |
|---|---|
| アプリ名 | Google ウォレット |
| 対応している電子マネー/非接触決済 | 楽天Edy、nanaco、WAON、Suica、PASMO、QUICPay、iD、Visaのタッチ決済、Mastercardコンタクトレス、JCBのタッチ決済、American Express Contactless |
| 楽天Edyにチャージ可能なカード |
|
| nanacoにチャージ可能なカード |
|
| WAONにチャージ可能なカード |
|
| Suica / PASMOにチャージ可能なカード |
|
| QUICPayが付与されるカード | JCB発行のクレジットカード/デビットカード/プリペイドカード、JACCS発行のクレジットカード、楽天カード(Visa、Mastercard、JCB)、クレディセゾン発行のクレジットカード、ゆめカード発行のクレジットカード、UCSカード、アコム発行のクレジットカード、アプラス発行のクレジットカード、オリコカード、ファミペイ バーチャルカード、モッピーPay、JAL JCBカード、JAL Pay、アプラス発行のプリペイドカード 決済額の上限はQUICPay+対応店で3万円まで、QUICPay対応店で2万円まで(楽天カードのQUICPay+は29,999円まで)。 |
| iDが付与されるカード | 三井住友カード発行の各種カード(SMBCグループのOliveフレキシブルペイ含む)、ライフカード、SMBC VISAデビットカード、VJAグループ発行のデビットカード、ドコモSMTBネット銀行のデビットカード、ANA Pay 利用上限は登録するカード・加盟店等の条件によります。カードの暗証番号を店頭端末で求められる場合があります。 |
| Visaのタッチ決済が付与されるカード | 三井住友カード、Oliveフレキシブルペイ、エポスカード、PayPayカード、楽天カード、PayPay銀行、ソニー銀行、三菱UFJ銀行、りそな銀行、埼玉りそな銀行、関西みらい銀行、北國銀行、千葉銀行のVisaデビットカード、Revolut、バンドルカード、Vポイントアプリ |
| Mastercardタッチ決済が付与されるカード | PayPayカード、楽天カード、ドコモSMTBネット銀行のデビットカード(ヤマダ NEOBANK デビットも対象)、au PAYプリペイドカード |
| JCBのタッチ決済が付与されるカード | JCBグループの対象カード、楽天カード、PayPayカードなど(カードにより設定方法が異なります) |
| ウェアブル端末の対応状況 | Suica / PASMO / iD / QUICPay / Visaのタッチ決済 / Mastercardコンタクトレス / JCBのタッチ決済 / American Express ContactlessFeliCa電子マネーに対応するのは、日本国内購入のPixel Watch、Galaxy Watch6以降などの対象機種。カードごとの対応制限があります。 |
| 公式サイト | https://pay.google.com/about/ |
Google Pay(グーグルペイ)はGoogleが世界で広めているAndroidのスマートフォンを使った決済手段のおまとめサービスです。
なお、2023年3月中旬から「Google Pay」だったアプリの名称を「Google ウォレット」(グーグルウォレット)に変更しています。
現状だと、Google PayはGoogle ウォレットの中の1つの機能という位置付けです。
Google Pay(Google ウォレット)を使うための手順
なにはともあれまずはPlayストアからGoogle ウォレットをインストールしましょう。
「お支払い方法」から電子マネー、クレジット/デビット/プリペイドカードをGoogle ウォレットに登録したら準備完了です。

いずれも設定は簡単です(Suicaなどメールアドレスが必要なものもあり)。
Google Pay(Google ウォレット)で利用可能な電子マネー/非接触決済(タッチ決済)と使い方
Google Payで利用可能な電子マネーは楽天Edyとnanaco、WAON、Suica、PASMO、QUICPay、iDの7種類。
楽天Edy

楽天Edyにチャージをするのは、Google Payのアプリからでも、楽天Edyのアプリ、楽天ペイからでも可能です。紐付けられた楽天Edyなら即時両方(Google Payと楽天Edyアプリ上)に反映されます。
Google ウォレット上のチャージで利用可能なクレジットカードは、Visa、Mastercard、JCB、American Expressの指定されたクレジットカードです。Dinersはチャージに利用不可。
楽天Edyへのチャージ時の注意点として、↑の国際ブランドが付与されていてもカード会社によってはチャージ不可という点です。利用可能なカード会社は、以下の通り。
逆に、チャージ不可なのは、Viewカードやdカードなど。例えばView Suicaカード(VISAブランド)などは登録しようとしても「アプリ内の購入では利用できません」という表記になってしまいます・・・。
楽天Edyのアプリからだと他のチャージ方法も用意されています(詳細はこちらを参照してください)。
nanaco

Google Pay(Google ウォレット)のnanacoは現状だとセブンイレブンなどの店舗やセブン銀行ATMでの現金チャージのみです。レジの場合、チャージ額を伝えてお金を渡し、ICリーダーに端末を乗せてチャージを行います。
クレジットカードからチャージをしたい場合には別途おサイフケータイ機能の<nanacoモバイルアプリ>をインストールしましょう。nanacoモバイルアプリからならクレジットカード(セブンカード)でもチャージ可能になります(詳細はこちらを参照してください)。
Google Payのnanacoのチャージ限度額は最大5万円です(カードタイプのnanacoと同じ)。チャージ単位は1,000円単位になります。
WAON

2018年5月にSuicaと同じタイミングで導入されたのがWAONです。
Google ウォレットのWAONはクレジットカードのイオンカードからのみチャージが可能です。イオンカード以外のクレジットカードでは一切チャージが出来ない仕様なのは残念・・・。WAONの詳細はこちら。
1回当たりのチャージ限度額は49,000円です。
Suica / PASMO(交通系電子マネー)
いわずとしれたJR東日本が発行するSuica。

株式会社パスモが発行する交通系電子マネー、PASMO。こちらは2022年9月28日にGoogle Payに対応しました。

いずれもGoogle Payのアプリ上で登録しているVISA、MasterCard、JCB、American Expressの各種クレジットカードからのチャージが可能です。チャージは1円単位。上限は20,000円です。
深夜帯のクレジットカードチャージの利用は不可なのでご注意ください。
定期券やグリーン券などの情報を表示することは出来ますが、それらの購入には別途モバイルSuicaアプリ、モバイルPASMOアプリを使う必要があります。
2021年3月からモバイルSuicaは「Suicaの複数枚発行」に対応していますが、Google Payに登録できるSuicaは1枚なので、別のSuicaを使うためには別途おサイフケータイアプリから切り替える必要があります。
また、交通系電子マネーでメインカードにできるのは1枚だけなので、SuicaとPASMOを入れ替える場合にはどちらを有効にするのか、切り替え作業が必要です(こちらはGoogle ウォレット上で可能になった)。

QUICPay
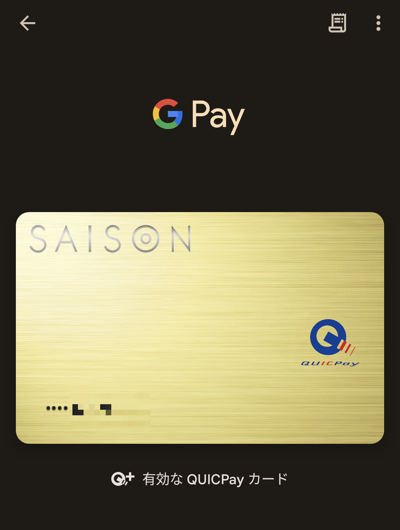
JCB発行のクレジットカード・デビットカード(実カードがないみんなの銀行デビットカード、じぶん銀行スマホデビットも対応)、JACCS発行のカード、楽天カード、クレディセゾン発行のカード、ゆめカード発行のクレジットカード、UCSカード(majica donpen cardなど)、アプラス発行のクレジットカード、アコムACマスターカード、オリコカード、アプラス発行のプリペイドカード、TOYOTA Wallet、ファミペイ バーチャルカード、JAL JCBカード、JAL Payなどを登録することでQUICPayとして利用することが可能です。
Google PayのQUICPayは、QUICPayマークのお店では1回2万円までです。QUICPay+対応店での上限はカード発行会社や店舗によって異なり、JCBグループ発行カードは3万円、楽天カードは29,999円までです。利用するカードの条件をご確認ください(詳細はこちら)。
JCBの対象クレジットカード・デビットカードなどを登録して利用できます。ANA JCBプリペイドカードは2025年11月30日にサービスを終了しています。
QUICPay対応カードを複数枚登録しているときはメインカードとして設定してあるカードから支払いが行われます。
なお、Google PayのQUICPayとしてカードを登録するとおサイフケータイアプリのQUICPayモバイルの登録は削除されます(共存不可)。ご注意ください。
Google PayのQUICPayで貯まるポイント
Google PayのQUICPayでは、支払いに使ったカードの規定に従ってJ-POINT、楽天ポイントなどが貯まります。還元率や対象外の支払いはカードごとに異なります。
KyashのQUICPay+は2025年8月31日に終了しています。現在のKyashはVisaのタッチ決済を使います。
iD
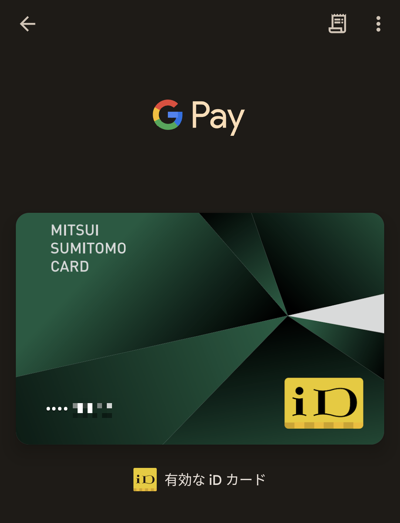
三井住友カード発行のカード(Amazon Mastercard、Visaプリペなども対象)、SMBC VISAデビットカード、ライフカード、VJAグループ発行のデビットカード、ドコモSMTBネット銀行のデビットカード、Oliveフレキシブルペイ、ANA Pay、d払いタッチなどを登録することでiDとして利用可能です。
上限はカードで設定している限度額が利用可能です。例えばSMBCデビットカードは初期設定だと50万円となっています。
QUICPayと違って3万円以上の利用も可能ですが、利用するカードや加盟店によっては、店頭端末でカードのPIN(暗証番号)の入力を求められる場合があります。
iD対応カードを複数枚登録しているときはメインカードとして設定してあるカードから支払いが行われます。
すでにiDアプリを設定していても追加して利用することが可能です。
Google PayのiDで貯まるポイント
Google PayのiDでは利用したカードで貯まるポイントが貯まります。
還元率や対象外の支払いは、利用するカードの規定によります。
Visaのタッチ決済 / Mastercardタッチ決済/JCBのタッチ決済
Google Payでは対応するカード(下記詳細)を登録することでコンタクトレス決済のVisaのタッチ決済、Mastercardタッチ決済、JCBのタッチ決済が利用可能です。
おサイフケータイに対応していない海外のSIMフリーのスマホ(NFC TypeA/B対応)でも使えます。
海外でも欧米圏を中心に多くの場所で使えるので便利です。国内だとローソン、マクドナルド、すき家、はま寿司などで使えます。
コンタクトレス決済(NFC Pay)の詳細や仕組みはこちらの記事を参照してみてください。
通常のデビットカード払いのようにカードを提示する必要なく、タッチするだけで決済が可能です。
ただし、SuicaやiD、QUICPayなどとは支払い方法が少し異なり、タッチする前にスマホのロックを解除する必要があるのでご注意ください。
Visaのタッチ決済
Google Payでは三井住友カード、Oliveフレキシブルペイ、エポスカード、PayPayカード、楽天カード、PayPay銀行、ソニー銀行、三菱UFJ銀行、りそな銀行、埼玉りそな銀行、関西みらい銀行、北國銀行、千葉銀行が発行するデビットカード、ブランドプリペイドのRevolut、バンドルカード、Vポイントアプリ等を登録することでVisaのタッチ決済が利用できます。
三井住友カードはiDにも対応しているのでVpass(Oliveは三井住友銀行アプリでも可)から追加します。
詳細は↓を参考にしてみてください。

Mastercardタッチ決済(Mastercardコンタクトレス)
Google PayではPayPayカード(Mastercardブランド)、ドコモSMTBネット銀行(旧・住信SBIネット銀行)のデビットカード(ヤマダ NEOBANK デビット含む)、au PAYプリペイドカードを登録することでMastercardタッチ決済(Mastercardコンタクトレス)が利用できます。
2022年5月19日にドコモSMTBネット銀行(当時の住信SBIネット銀行)のデビットカードが対応したことで、国内で初めてGoogle PayでMastercardタッチ決済(コンタクトレス)が使えるようになりました。今後の拡大が期待されますが、2024年7月にようやくPayPayカードが対応、2026年8月にau PAYプリペイドカードが対応したくらいで、さらに楽天カードも対応しています。
詳細は↓を参考にしてみてください。

JCBのタッチ決済
JCBのタッチ決済はだいぶ遅れて2024年に対応しました。
JCB CARD WなどJCBグループの対象カードに加え、楽天カード・PayPayカードなども対応しています。設定はカード発行会社の案内に従ってください。アメリカン・エキスプレス発行の対象カードも、American Express ContactlessとしてGoogle Payで利用できます(QUICPayは対象外)。

Google PayのVisaのタッチ決済 / Mastercardタッチ決済/JCBのタッチ決済で貯まるポイント
Google PayのVisaのタッチ決済、Mastercardタッチ決済、JCBのタッチ決済では各種クレジットカード、デビットカード、プリペイドカードで貯まるポイントが貯まります。
Google Payで支払う方法
Google Payには大きく分けて以下の3種類の支払い方法があります。FeliCaの電子マネーとコンタクトレス決済は混同してしまっている方が多いのでご注意ください。
- FeliCaの電子マネー(Suica / PASMO / 楽天Edy / nanaco / WAON / iD / QUICPay)
- コンタクトレス決済(Visaのタッチ決済、Mastercardタッチ決済、JCBのタッチ決済)
- ネット決済
FeliCa電子マネーは通常、画面を点灯せずに使えます。一方、国際ブランドのタッチ決済は画面ロックによる本人確認が必要です。PIN・パターン・パスワードまたは対応する生体認証で確認してからかざします。交通機関では設定・交通機関により本人確認を省略できる場合があります。
支払い方法の詳細は↓をご参照ください。

Google Pay(Google ウォレット)をPixel WatchなどWear OSで使う
Google ウォレットはWear OSにも対応しているため、対応している機種では、Suica、PASMO、iD、QUICPay、各種タッチ決済(Visa / Mastercard / JCB / American Express)がGoogle Payとして利用可能です。iDとQUICPayは遅れて2023年7月末、PASMOは2025年6月末に対応しました。
| 機種 | 電子マネー(FeliCa) | タッチ決済(NFC) |
|---|---|---|
| Pixel Watch/Galaxy Watch(対応機種) | Suica / PASMO / iD / QUICPay | Visaのタッチ決済 / Mastercardコンタクトレス / JCBのタッチ決済 / American Express Contactless(カードにより異なる) |
日本でGoogle Payが使えるお店
楽天Edyは日本の数多くの店舗で利用可能です。使える業種、業態も幅広く、コンビニは大手なら間違いなく使えますし、家電量販店やファーストフード(マクドナルドなど)、ファミレスでも多くの場所で利用可能です。
当サイトの検索システムを利用して楽天Edyで使える店舗を探してみてください。
nanacoはセブンイレブンやイトーヨーカドーなどのお店で使えます。
WAONはイオングループを中心に利用可能。
Suica / PASMOは各地の交通系電子マネーと相互利用が可能で非常に多くの店舗で使えます。
Visaのタッチ決済、Mastercardコンタクトレスも現在は多くのチェーン店で使えます。
>Mastercardコンタクトレスが利用可能なお店の一覧はこちら
Google Payのメリット・デメリット
Google Payのメリットとデメリットをまとめると現状は以下のような形。
メリット
- Suica / PASMOに1円単位でチャージ可能。
- 主要電子マネーをシンプルに一元管理できる。
デメリット
- Apple Payと比べて対応カードが少ない。
- 定期券購入やグリーン券購入、オートチャージにはモバイルSuica加入(オートチャージはビューカード保有者のみ)が必須。
- 深夜帯にSuica / PASMOへのチャージ不可(モバイルSuica / モバイルPASMO同様)。
- 機種変更時にはそれぞれのサービスから移行手続きが必要(まとめて移行するのは不可)。
- QUICPayは通常、支払いごとの本人認証なしで使えるため、紛失時には速やかな利用停止が必要。利用上限・不正利用時の補償条件は発行会社や店舗により異なる。
日本でのGoogle PayとApple Payの比較
Google PayはiOSのApple Payと同じくスマートフォンで手軽に決済ができます。ただ、両者には細かいところで多くの違いがあります。
両者の違いに関しては↓にまとめてあるので興味がある方はご参照ください。

Google ウォレットとおサイフケータイの違い
Androidのスマホでは「おサイフケータイ」アプリがプリインストールされている端末がほとんどです。
基本的なことはGoogle ウォレット上で完結させることができますが、おサイフケータイもAndroid端末を使う上では必要になってきます(例えば、モバイルICOCAなどを使う際)。
両者の違いや使い分けなどは↓にまとめてあるのでご参照ください。

Google ウォレット(Google Pay)のポイントカードおまとめ機能
Google ウォレットはそのアプリ上でバーコードタイプのポイントカードをまとめることができるので一元管理が可能です。

追加ボタンからポイントカードを選択して、追加したいポイントカードの種類を選択してから、カードのバーコード部分を読み取って追加します。
仕組みとしては単純で、ただバーコードを読み取って画面上に写し取っているだけです。
基本的にバーコード付きのポイントカードならほとんど対応しています。ただし、昨今、大手共通ポイントは撤退しています。
ただしこのポイントカードシステムに正式対応を表明しているものは少なく、仕組み的にはあくまでバーコードを写し取っているだけなので、お店によっては使えないと断られてしまうこともあります。初めて使うなら事前に確認をしておいたほうが無難です。