QRコード決済とは、スマートフォンでお店のQRコードを読み取る、またはスマートフォンに表示したQRコード・バーコードをお店に読み取ってもらうことで支払う方法です。代金は、登録したクレジットカードや銀行口座、あらかじめチャージした残高などから支払います。中国で広く使われているWeChat PayやAlipayも、コード決済に対応したサービスです。
このページでは、日本で利用できる主なQRコード決済サービスと、終了したサービスを一覧でご紹介しています。使えるお店、貯まるポイント、チャージの必要性などを比べて、自分に合うサービスを選んでみてください。
※QRコードは、株式会社デンソーウェーブの登録商標です。
2017年から、サービスの開始・終了や条件の変更に合わせて随時更新しています。バーコード決済も、同じコード決済という括りで含めています。
表の還元率は通常時の目安で、対象外の支払い・商品や端数処理があります。加盟店向けの手数料も、契約先・プラン・決済方式などによって異なります。
また、Smart CodeはJCBが提供するコード決済の共通の仕組みで、それ自体が利用者向けの決済アプリではありません。対応サービスは公式の一覧で確認できます。
PayPay
| 運営会社 | PayPay株式会社 |
|---|---|
| ポイント還元率 | 残高払いは基本0.5%、PayPayクレジットは基本1%PayPayステップの条件達成で+0.5%。本人確認などの条件・対象外あり。 |
| 利用可能カード(支払い) | PayPayカード(PayPayクレジットとして利用)/対象の三井住友カードその他の対応Visa・Mastercardは、原則として他社カード利用券の購入に利用。 |
| 支払いタイプ | PayPay残高/PayPayクレジット/PayPayポイント/対象の三井住友カード/他社カード利用券など |
| Smart Code | 未対応 |
| 手数料(店側) | 標準1.98%(税別)所定のライトプランの契約条件を満たす場合は1.60%(税別)。プラン月額は1店舗あたり1,980円(税別)。 |
国内で広く使われているQRコード決済サービスです。コンビニやスーパーなどの大手チェーンだけでなく、個人経営のお店でも利用できます。
PayPay残高には、銀行口座やセブン銀行・ローソン銀行ATMからの現金などでチャージできます。PayPayクレジットなら、あらかじめチャージせずに翌月まとめて支払えます。
残高払いの基本還元率は0.5%、PayPayクレジットは基本1%です。PayPayステップの通常ポイントを受け取るには本人確認などの条件があり、PayPayポイントで支払った分などは付与対象外です。
また、他社のVisa・Mastercardを登録すれば、そのままカード払いができるとは限りません。対象の三井住友カードを除き、他社カードは「他社カード利用券」を事前購入して使う方式です。他社カード利用券で支払った分は、PayPayステップのポイント付与対象外となります。
個人間で残高を送れるのも特徴です。ただし、出金できるPayPayマネーと、出金できないPayPayマネーライトは性質が異なるため、受け渡しの際には残高の種類も確認しておきましょう。
参考:PayPayステップ/他社カード利用券/加盟店向け費用
楽天ペイ
| 運営会社 | 楽天ペイメント株式会社 |
|---|---|
| ポイント還元率 | 楽天キャッシュ払いは最大1~1.5%楽天ポイント・楽天銀行口座払いは基本1%。楽天カード払いはカード利用分として基本1%。対象外店舗などあり。 |
| 利用可能カード(支払い) | Visa/Mastercard/JCB/American Expressの対応カード |
| 支払いタイプ | クレジットカード決済/楽天銀行口座払い/楽天キャッシュ/楽天ポイント |
| Smart Code | 未対応 |
| 手数料(店側) | QR決済は標準2.95%(税抜)条件を満たす中小加盟店向けに2.00%・2.254%(いずれも税抜)のプランあり。月額料金などはプランによる。 |
楽天ペイは、楽天キャッシュや楽天ポイント、登録したカードなどで支払える決済サービスです。
楽天キャッシュからのチャージ払いは最大1.5%還元ですが、無条件で1.5%になるわけではありません。
最大1.5%の条件は、適用月の前々月16日~前月15日に、対象アプリの楽天ポイントカードを2回以上提示し、それぞれ1ポイント以上を獲得することです。条件を満たさない場合は最大1%となります。プラスチックのポイントカードや、楽天カード裏面のポイントカードの提示は、この条件の対象外です。
楽天ポイント払いでも、対象の支払いなら基本1%のポイントが貯まります。期間限定ポイントも使えるため、楽天ポイントを日常の買い物に回したい人に向いています。
カード払いの還元はカード会社の条件によって異なります。他社カードを設定すれば、楽天ペイからも一律1%が上乗せされるわけではありません。
また、一部の店舗はポイント還元の対象外です。普段使うお店が対象かどうかも確認しておきましょう。
d払い
| 運営会社 | 株式会社NTTドコモ・フィナンシャルグループ |
|---|---|
| ポイント還元率 | 基本0.5%(200円につき1ポイント)dカードを支払元に設定すると合計1%。追加0.5%分は期間・用途限定ポイント。対象外の支払いあり。 |
| 利用可能カード(支払い) | dカード/Visa/Mastercard/JCB/American Expressの対応カード |
| 支払いタイプ | クレジットカード決済/d払い残高/電話料金合算払い/dポイント |
| Smart Code | 未対応 |
| 手数料(店側) | d払い・メルペイの共通QRコードによる直接契約では2.6%(税別)決済代行サービスなどを経由する場合は契約による。 |
d払いは、d払い残高やクレジットカード、電話料金合算払いなどを利用するコード決済です。ドコモの回線を契約していなくても、dアカウントがあれば利用できます。
基本の還元率は200円(税込)につき1dポイント。dカードを支払元に設定した場合は、dカード支払い特典の0.5%を加えて合計1%になります。追加分は期間・用途限定ポイントです。
支払い時にdポイントを使うこともできます。ただし、dポイント・クーポンで支払った分や、dカード以外のクレジットカード払いは、通常のdポイント付与対象外です。電話料金合算払いでも、電話料金の支払方法が他社クレジットカードの場合は対象外となります。
アプリにはdポイントカード機能もあり、ポイントカードの提示とコード決済をまとめて行えます。
参考:d払いのポイント還元条件
コード決済以外に、スマートフォンをかざして支払うd払いタッチもあります。Apple PayではiD・Visaのタッチ決済、Google PayではiDに対応しており、コード決済とは使えるお店や利用方法が異なります。
au PAY
| 運営会社 | KDDI株式会社・auフィナンシャルサービス株式会社 |
|---|---|
| ポイント還元率 | 基本0.5%(200円につき1Pontaポイント) |
| 利用可能カード(支払い) | 直接のカード払いは不可対応クレジットカードから残高へのチャージは可能。 |
| 支払いタイプ | チャージしたau PAY残高から決済 |
| Smart Code | 対応 |
| 手数料(店側) | 直接契約では2.6%(税別)決済代行サービスなどを経由する場合は契約による。 |
au PAYアプリなどから利用できるQRコード決済です。au以外の携帯電話回線を使っている人も利用できます。
通常は200円(税込)につき1Pontaポイントが貯まり、基本還元率は0.5%。ただし、請求書払いなど、通常ポイントの対象外となる支払いがあります。
銀行口座、現金、対応クレジットカードなどからau PAY残高にチャージして使います。カードを支払元にして買い物代金を直接引き落とす方式ではありません。
カードからのチャージは、Mastercard・American Express・Diners Club、および指定の発行会社のVisa・JCBなどが対象です。国内発行カードに限られ、カード会社によってチャージ時のポイント付与条件も異なります。
残高はau PAY プリペイドカードなどとも共通で利用できます。コード決済とプリペイドカード、Apple Payなどを使い分けられる点も特徴です。
teppay(テッペイ)
| 運営会社 | 東日本旅客鉄道株式会社(JR東日本) |
|---|---|
| ポイント還元率 | 残高払いは基本0.5%のteppayポイント対象ビューカードの連携支払いは街ナカで最大1%、対象駅ビル・エキナカで最大3.5%のJRE POINT。券種による例外あり。 |
| 利用可能カード(支払い) | 対象のビューカードiiマーク付きのカード・法人カードなどは対象外。 |
| 支払いタイプ | teppay残高からの決済/ビューカード連携支払い |
| Smart Code | 対応 |
| 手数料(店側) | QRコード読み取り方式の直接導入は1.9%(非課税)Smart Code経由など、導入方法によって契約条件が異なる。 |
teppayは、モバイルSuicaアプリ内で使えるJR東日本のコード決済です。モバイルPASMOへの対応は2027年春の予定です。
Suicaの電子マネー残高とは別にteppay残高があり、銀行口座、セブン銀行・ローソン銀行ATM、対象ビューカードなどからチャージできます。
残高払いは200円につき1teppayポイントで基本0.5%。一方、対象のビューカードを連携して直接支払うと、街ナカでは最大1%のJRE POINTが貯まります。対象駅ビル・エキナカの最大3.5%には店頭提示分も含まれ、うち2%分は期間限定ポイントです。ビックカメラSuicaカードやJALカードSuicaは、ポイント・マイルの付き方が異なります。
注意したいのは、ビューカードからのチャージと、ビューカード連携支払いは別物という点です。通常、teppayへのチャージ自体にはJRE POINTは付かず、Suicaチャージと同じ1.5%還元にもなりません。連携支払いに、残高払いの通常0.5%が重なるわけでもありません。
teppay残高を利用者同士で送り合ったり、Suica残高へチャージしたりすることもできます。ただし、Suicaへのチャージには通常のteppayポイントは付かず、銀行口座への出金もできません。
Wesmo!(ウェスモ)
| 運営会社 | 西日本旅客鉄道株式会社(JR西日本) |
|---|---|
| ポイント還元率 | 残高払いは基本0.5%のWESTERポイント(基本)J-WESTカードのチャージ還元や、対象店舗でのポイントカード提示分は別。 |
| 利用可能カード(支払い) | 直接のカード払いは不可J-WESTカードなどの対応クレジットカードから残高へのチャージが可能。 |
| 支払いタイプ | チャージしたWesmo!残高/WESTERポイント(基本) |
| Smart Code | 対応 |
| 手数料(店側) | BLUEタグ・QRコード読み取り方式の直接導入は1.9%(税別)コード提示方式や売上残高の出金などには別の条件あり。 |
Wesmo!は、WESTERポイントを貯めて使えるJR西日本のスマートフォン決済アプリです。JR西日本の駅や商業施設に限らず、全国のSmart Code加盟店などで利用できます。
銀行口座、セブン銀行ATM、対応クレジットカードから残高にチャージし、買い物では通常200円(税込)につき1WESTERポイント(基本)が貯まります。
J-WESTカードからのチャージは最大1.5%、J-WESTゴールドカードなら最大3%のWESTERポイントが貯まります。残高払いの0.5%と合わせると、それぞれ最大2%・最大3.5%相当です。カードとWesmo!を利用するWESTER IDを合わせるなど、所定の条件を満たす必要があります。
さらに、対象のWESTERポイント加盟店でアプリなどの提示による1%分を加えられる場合は、ゴールドカードとの組み合わせで最大4.5%相当になります。誰でも、どのお店でも4.5%になるわけではありません。
WESTERポイント(基本)を1ポイント単位で支払いに使えるほか、利用者同士の残高の受け渡しにも対応しています。本人確認後の銀行口座・ATMチャージによる出金可能な残高と、クレジットカードチャージなどによる出金できない残高は区別されています。
また、お店の「BLUEタグ」にスマートフォンをかざして支払い画面を呼び出す方法もあります。これはアプリを起動するための仕組みで、ICOCAのようにかざすだけで改札を通れる機能ではありません。
メルペイ
| 運営会社 | 株式会社メルペイ |
|---|---|
| ポイント還元率 | 残高払いなどは基本なしメルカード保有者の対象となるクレジット払いは、メルカリ以外のお店で基本1%。 |
| 利用可能カード(支払い) | 他社カードの直接登録は不可 |
| 支払いタイプ | メルペイ残高/ポイント/メルペイのクレジット |
| Smart Code | 対応 |
| 手数料(店側) | 直接契約の標準は2.6%(税別)契約・導入方法によって異なる。 |
メルペイは、メルカリアプリから使える決済サービスです。メルカリの売上金をもとにした残高や、銀行口座・ATMなどからチャージした残高を買い物に使えます。
QRコード・バーコード決済のほか、対応端末ではiDも利用できます。
あと払いの仕組みとして「メルペイのクレジット」もあります。以前の「メルペイスマート払い」に当たるサービスです。
メルペイ残高払い自体には通常のポイント還元はありませんが、メルカード保有者の対象となるクレジット払いには還元があります。どの支払方法でも一律に還元されるわけではありません。
pring(決済サービス終了)
| 運営会社 | 株式会社pring |
|---|---|
| 利用状況 | 決済・チャージ・個人間送金は終了 |
| 終了時期 | 2026年8月24日までに対象機能を停止サービス全体は2026年12月1日10時に終了予定。 |
| Smart Code | 現在は利用不可 |
pringは、銀行口座からのチャージや個人間送金、Smart Codeでの買い物に対応していたサービスです。
現在は決済・チャージ・個人間送金が停止しているため、これから利用するコード決済としては選べません。
残高が残っている場合は、銀行出金やログインの期限に注意してください。公式案内では、銀行出金・ログインは2026年11月16日10時まで、サポートを含むサービス全体は2026年12月1日10時に終了予定となっています。
EPOS Pay
| 運営会社 | 株式会社エポスカード |
|---|---|
| ポイント還元率 | 基本0.5%(200円につき1エポスポイント) |
| 利用可能カード(支払い) | 対象のエポスカード |
| 支払いタイプ | クレジットカード決済 |
| Smart Code | 対応 |
EPOS Payは、エポスカードのアプリから利用できるコード決済です。あらかじめ残高へチャージする必要はありません。
お店のQRコードを自分で読み取り、金額を入力する「スキャン支払い」と、自分のコードをお店に読み取ってもらう「コード支払い」に対応しています。
エポスポイントを支払いに使えるのも特徴です。エポスカードを普段から利用している人なら、貯めたポイントを実店舗の買い物に回せます。
atone(アトネ)
| 運営会社 | 株式会社ネットプロテクションズ |
|---|---|
| ポイント還元率 | 基本0.5%(200円につき1NPポイント)期限内の支払いなど、所定の条件あり。 |
| 利用上限 | 利用状況などに応じて設定実店舗のコード決済で使える金額は、アプリに表示される利用可能額を確認。 |
| 支払いタイプ | 翌月まとめてコンビニなどで支払い/口座振替 |
| 請求手数料 | 電子バーコード・コンビニ端末等は249円、はがき請求書は349円、口座振替は99円(いずれも税込) |
| Smart Code | 対応 |
atoneは、NP後払いなどを提供するネットプロテクションズの決済サービスです。クレジットカードを使わずに、翌月まとめて支払う仕組みを採用しています。
対応するお店でコード決済をした利用分を、翌月にコンビニなどで精算するか、口座振替で支払います。利用額だけでなく、支払方法に応じた請求手数料にも注意が必要です。
利用可能額は一律に「1回5万円」ではありません。実店舗のコード決済に使える金額は、会員の利用枠の一部として設定され、利用状況などにより変わります。
所定の条件を満たす利用では200円につき1NPポイントが貯まり、atoneの買い物では1ポイント=1円の値引きに使えます。
QUOカードPay
| 運営会社 | 株式会社クオカード |
|---|---|
| ポイント還元率 | 決済サービス独自の通常還元はなし |
| 利用可能カード(支払い) | カードを登録して支払う方式ではない |
| 支払いタイプ | 受け取ったデジタルギフトの残高から決済 |
| Smart Code | 未対応 |
ギフトカードで知られるQUOカードのデジタルギフトです。メールなどで届いたURLから支払い画面を開き、対応するお店でコードを提示して使います。
利用者が銀行口座やカードから追加チャージするタイプのサービスではありません。受け取ったギフト残高の範囲で利用します。
残高が足りない場合は、原則として現金と併用できます。ただし、一部加盟店やレジでは現金との併用ができないため、お店の案内を確認してください。
個人が日常的にチャージして使うというよりも、贈り物やキャンペーンの特典として受け取り、買い物に使う場面が中心です。有効期限にも注意しましょう。
J-Coin Pay
| 運営会社 | 株式会社みずほ銀行 |
|---|---|
| ポイント還元率 | 通常のポイント還元はなし |
| チャージ元 | みずほ銀行、三菱UFJ銀行などの対応金融機関口座 |
| 支払いタイプ | 銀行口座からチャージした残高で決済 |
| Smart Code | 未対応 |
J-Coin Payは、対応する銀行口座から残高にチャージし、買い物や送金に使えるサービスです。買い物のたびに銀行口座から直接引き落とす方式とは異なります。
チャージ、利用者同士の送金、残高を登録口座に戻す操作を無料で行えるのが特徴です。利用条件を満たせばオートチャージも利用できます。
ことら送金にも対応していますが、J-Coin Payの「口座に戻す」機能とは別のサービスです。
対応する金融機関は増減するため、利用したい銀行が公式の金融機関一覧に載っているか確認してください。
銀行Pay(GMOペイメントゲートウェイのOEM)
GMOペイメントゲートウェイが提供する仕組みを使い、各銀行が独自の名称で展開しているコード決済です。
日本電子決済推進機構が提供する「Bank Pay」とは別のサービスです。
- はまPay(横浜銀行)
- YOKA!Pay(福岡銀行・熊本銀行・十八親和銀行)
- OKI Pay(沖縄銀行)
- ゆうちょPay(ゆうちょ銀行)
- こいPay(広島銀行)
銀行口座から直接支払う方式が中心で、Smart Code加盟店などに対応しています。ただし、使える機能は各銀行のサービスによって異なります。
はまPay・YOKA!Pay・OKI Pay・ゆうちょPay・こいPayは、2026年12月20日にコード決済サービスを終了する予定です。ことら送金など、一部機能はそれより先に終了している場合があります。
以前提供されていた「りそなウォレット」は、2023年3月15日にサービスを終了しています。
参考:ゆうちょPayなどの終了案内/りそなウォレットの終了案内
ファミペイ
| 運営会社 | 株式会社ファミマデジタルワン(電子マネーFamiPay)ファミペイアプリは株式会社ファミリーマートが提供。 |
|---|---|
| ポイント還元率 | 基本0.5%(200円につき1円相当のファミマポイント) |
| 支払いタイプ | チャージ残高から決済店頭の現金、対応クレジットカード、銀行口座などでチャージ。ファミペイ翌月払いも利用可能。 |
| Smart Code | 対応 |
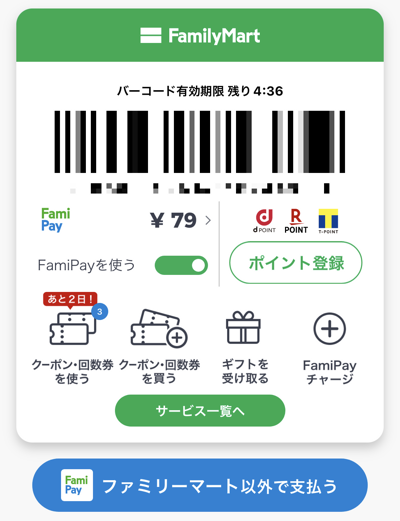
ファミペイは、ファミリーマートのアプリから使えるコード決済です。ファミリーマートだけでなく、街のSmart Code加盟店などでも利用できます。
対象の決済では200円(税込)につき1円相当のファミマポイントが貯まります。以前の「FamiPayボーナス」という名称から変更されています。
アプリではクーポンの利用や、dポイント・楽天ポイント・Vポイントとの連携もできます。ファミリーマートで対象の買い物をすると、選んだ共通ポイントと、ファミペイの決済によるポイントを貯められます。
チャージは、レジでの現金、対象のJCBカード、銀行口座などに対応しています。Apple Pay経由のチャージも、対応カードなどの条件を満たす場合に利用できます。
ファミリーマートでは、一部の公共料金・各種料金の収納代行やごみ処理券などにも使えます。ただし、支払えない請求書・商品もあり、通常の買い物とポイント付与条件が異なる場合があります。
バーチャルカードやApple Pay・Google Payでの支払いにも対応し、コード決済以外にも使い道があります。
Bank Pay
| 運営会社 | 日本電子決済推進機構 |
|---|---|
| ポイント還元率 | 通常のポイント還元はなし |
| 利用可能な口座 | 三菱UFJ銀行、みずほ銀行、三井住友銀行、りそな銀行などの対応金融機関口座 |
| 支払いタイプ | 登録した銀行口座から即時引き落とし |
| Smart Code | 未対応 |
Bank Payは、銀行口座から直接支払うコード決済です。事前チャージが不要で、決済の都度、登録した口座から代金が引き落とされます。
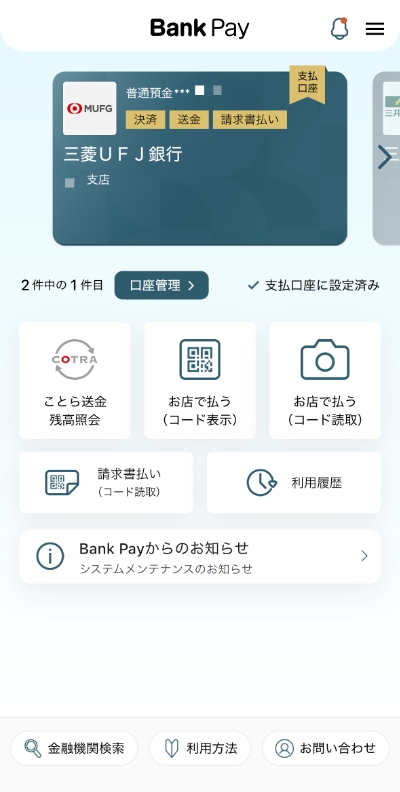
お店のQRコードを自分で読み取る方式と、自分のコードをお店に読み取ってもらう方式に対応しています。利用できる方式はお店の設備によって異なります。
対応金融機関や利用できるお店は、公式サイトで確認できます。GMOペイメントゲートウェイの「銀行Pay」とは別物なので、名前だけで使える場所を判断しないようにしましょう。
コード決済に加えて、ことら送金にも対応しています。Bank Payでことら送金の送金元口座として登録できる金融機関なら、少額の送金用アプリとしても活用できます。
AEON Pay(イオンペイ)
| 運営会社 | イオンフィナンシャルサービス株式会社iAEONアプリはイオンスマートテクノロジー株式会社が提供。 |
|---|---|
| ポイント還元率 | 基本0.5%、イオングループの対象店舗では基本1%対象コード決済は月間利用額2万円まで合計1.5%。1明細200円以上などの条件あり。 |
| 利用可能カード(支払い) | 対象のイオンカード |
| 支払いタイプ | イオンカード払い/チャージ残高払い/WAON POINT利用 |
| Smart Code | 未対応 |
AEON Payは、AEON PayアプリやiAEONアプリなどから使えるイオングループの決済サービスです。
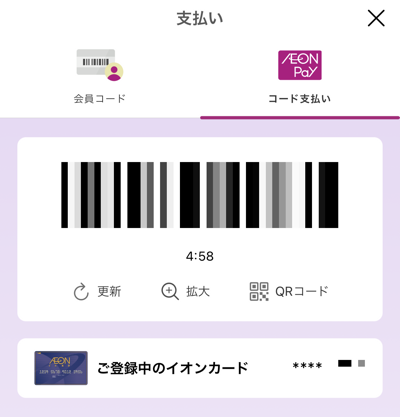
イオンカードを登録して直接支払う方法と、イオンカード・銀行口座などからチャージした残高で支払う方法があります。イオンカードを持っていなくても、残高払いで利用できます。
対象のコード決済では、毎月合計2万円の利用まで、基本ポイントと上乗せ分を合わせて1.5%のWAON POINTが貯まります。1件の利用明細が200円(税込)以上であることなどが条件です。
これは、イオングループ対象店舗の基本1%に0.5%を加える、または通常0.5%のお店で1%を加える仕組みです。「もともとの還元に、さらに1.5%が上乗せされる」という意味ではありません。
WAONタッチ、残高へのチャージ操作、WAON POINTで支払った分、調剤などは1.5%特典の対象外です。また、毎月10日のAEON Payデーなど、一部の高還元企画とは重複しません。チャージした残高を使う「コード決済」は対象です。
イオン、まいばすけっと、ミニストップなどのほか、イオングループ以外のお店にも広がっています。
AEON PayにはWAONタッチの機能もありますが、コード決済とWAONタッチでは使えるお店や特典の条件が異なります。
MyJCB Pay
| 運営会社 | 株式会社ジェーシービー |
|---|---|
| ポイント還元率 | 登録したカードのポイント・キャッシュバック条件に準じる |
| 利用可能カード(支払い) | MyJCB Pay対象のJCBクレジットカード・デビットカード本会員カードなどの条件あり。すべてのJCBブランドのカードが対象ではない。 |
| 支払いタイプ | クレジットカード決済/デビットカード決済 |
| Smart Code | 対応 |
MyJCB Payは、JCBの会員向けアプリ「MyJCB」から使うコード決済です。対応カードを設定すれば、実物のカードを取り出さずにSmart Code加盟店などで支払えます。
対象はJCBオリジナルシリーズだけに限られず、一部のビジネスカードやデビットカードも含まれます。ただし、カード番号・発行会社・本会員かどうかなどに条件があるため、MyJCBアプリで利用できるか確認してください。
以下は、JCB CARD Wを設定した画面の例です。
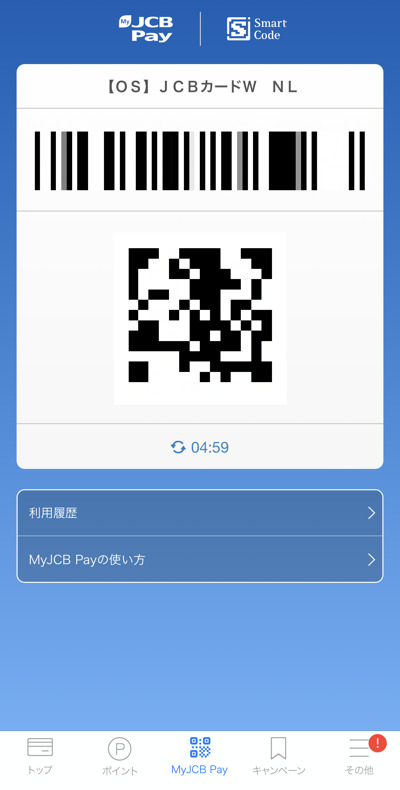
還元率は登録したカードに準じます。MyJCB Payを経由すれば、どのカードでも同じ還元率になるという仕組みではありません。
その他
コード決済には、特定のお店やサービスのアプリに組み込まれたものもあります。
例えば、GO株式会社のタクシーアプリ「GO」に搭載されている「GO Pay」。対応車両では、車内のQRコードを読み取るなどして、アプリに登録した支払方法で決済できます。
ほかにも、コーナンの「コーナンPay」、ヤマト運輸の「にゃんPay」、鹿児島銀行の「Payどん」などがあります。
また、ANA PayやJAL Payも、現在はSmart Codeに対応したコード決済を提供しています。ANA Payは旧サービスの終了と、その後の新しいサービスを分けて考える必要があり、「ANA Payのコード決済は終了した」と一括りにはできません。
独自のQRコード・バーコード決済例
- ファミペイ(ファミリーマートなど)
- AEON Pay(イオングループなど)
- GO Pay(タクシーアプリ「GO」)
- コーナンPay(コーナン)
- にゃんPay(ヤマト運輸)
- Payどん(鹿児島銀行)
参考:GO Pay/現在のANA Payの支払い方法/Smart Code対応サービス一覧
終了したQRコード決済
- Origami Pay・・・2020年6月30日に全サービス終了。
- pixiv PAY・・・2020年12月1日にサービス終了。
- Amazon Payの実店舗向けコード決済・・・2022年1月31日に終了。オンラインのAmazon Payは継続しています。
- りそなウォレット・・・2023年3月15日にサービス終了。
- LINE Pay・・・日本国内のサービスは2025年4月30日に終了。
- UNIQLO Pay・・・2026年1月29日にサービス終了。
- pring・・・決済・チャージ・個人間送金は2026年8月24日までに停止。サービス全体は2026年12月1日に終了予定。
はまPay・YOKA!Pay・OKI Pay・ゆうちょPay・こいPayは、2026年12月20日に終了予定です。すでに終了したサービスと、終了が予定されているサービスは区別して確認してください。
参考:LINE Payの終了案内/UNIQLO Payの終了案内/pringの終了案内
まとめ
日本では、クレジットカードのタッチ決済、Suicaなどの交通系電子マネー、QRコード決済など、さまざまなキャッシュレス決済が使われています。
QRコード決済は、サービスごとに使えるお店やポイント、チャージ方法が異なります。Smart Codeに対応しているサービスでも、還元率や送金・出金の条件まで共通というわけではありません。
使えるお店の広さや個人間送金を重視するならPayPay、普段貯めているポイントに合わせるなら楽天ペイ・d払い・au PAYなど、といった選び方ができます。ビューカードを持つ人にはteppay、J-WESTカードやWESTERポイントを活用する人にはWesmo!も選択肢です。
すべてのアプリを使い分けようとするよりも、普段使うお店、持っているカード、貯めたいポイントに合うサービスを中心に選ぶと管理しやすくなります。還元率だけでなく、利用上限、手数料、残高を使い切れるかどうかも確認しておきましょう。