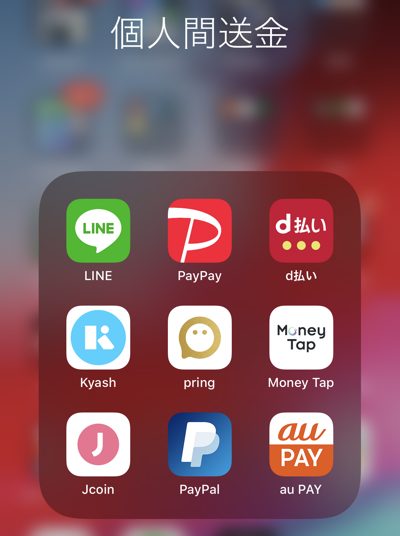
※ ↑今は使えない個人間送金も含まれています。
※ 手数料・限度額・対応状況などは変更されることがあります。最新情報は各公式サイトをご確認ください。
飲み会の割り勘や家族への送金に便利なのが、スマホの個人間送金サービスです。PayPayのように広く使われているサービスもありますが、送れる残高の種類や、受け取った後に銀行口座へ出金できるかはサービスによって異なります。
アプリを選ぶときは、相手が使っているかに加えて、受け取ったお金をそのまま買い物に使いたいのか、銀行口座に戻したいのかを確認しておくとスムーズです。
兎にも角にも、この記事で伝えたいことは1つ。飲み会とかで現金で割り勘するのいい加減めんどくさすぎるので、どれでもいいからとりあえず使ってみてください!
個人的におすすめのものには「おすすめ」と記載しています。
ことら送金【管理人おすすめ】
2022年10月11日、10万円以下の無料小口送金サービスの「ことら送金」がサービスを開始しました。「ことら」という単独アプリは存在せず、J-Coin Pay、Bank Pay、三井住友銀行のアプリ等、各種アプリに組み込まれている送金機能です。
「ことら送金」は、既存の決済基盤(J-Debit等で利用されている仕組み)を活用しつつ、APIで金融機関同士だけでなく、銀行と資金移動業者(スマホ決済など)も接続できるようにした仕組みです。例えば、J-Coin Payの残高を対応銀行口座へ直接送金することも可能です。
対応する銀行・信用金庫やアプリは広がっており、普段使っている銀行アプリで利用できる場合もあります。口座番号を指定する方法なら、受取人が同じアプリを使っている必要はありません。対応銀行の個人口座へ直接入金されるので、受け取った後の出金操作も不要です。
ここで紹介している「アプリの送金」とは仕組みが少し異なるので、詳細は↓をご参照ください。
エアウォレット
| 運営会社 | 株式会社リクルートMUFGビジネス |
|---|---|
| 本人確認 | 必要(資金移動業者) |
| 送金手数料 | 無料 |
| 決済機能 | あり(COIN+加盟店。別途Visaプリペイドカードを発行するとVisa加盟店でも利用可) |
| 送金限度額 | 24時間で合計30万円(ことら送金は1回10万円まで) |
| 残高出金 | 可 |
| 出金可能な銀行 | 三菱UFJ銀行、みずほ銀行、三井住友銀行、りそな銀行、埼玉りそな銀行、ゆうちょ銀行、ドコモSMTBネット銀行、PayPay銀行、楽天銀行など多数 |
| 残高出金手数料 | 無料 |
エアウォレットはリクルートとMUFGが提供している送金サービスです。
本人確認を済ませてCOIN+残高にチャージすると、ユーザー同士の送金や自分の口座間の資金移動ができます。ことら送金にも対応しており、COIN+残高から対応する銀行口座へ送ることも可能です。
メガバンクだけではなく、ドコモSMTBネット銀行、PayPay銀行、楽天銀行も登録可能。さらに1円単位から送金、出金手数料が無料で利用できます。
詳細はこちらにまとめてあります。
メリット
- ことら送金が利用できないネット銀行など多くの銀行口座を登録可能。
- 出金手数料が無料。
- 1円単位で送金・出金が可能。
デメリット
- 対象銀行への1回10万円以下の出金は原則即時ですが、対象外の銀行・金額やメンテナンス中などは通常の出金スケジュールになります。
PayPay【管理人おすすめ】
| 運営会社 | PayPay株式会社 |
|---|---|
| 本人確認 | マネーの利用・出金、マイコードの表示、請求リンクの作成などに必要。本人未確認でもマネーライトの送受取は可能。 |
| 送金手数料 | 無料 |
| 決済機能 | あり |
| 送金限度額 | 本人確認済み:過去24時間30万円/過去30日間100万円 本人確認未完了:過去24時間10万円/過去30日間50万円に加え、毎月1日〜月末の1カ月間30万円 |
| 残高出金 | 可 |
| 出金可能な銀行 | PayPay銀行など(多くの銀行に対応) |
| 残高出金手数料 |
三井住友銀行宛てはアプリ5.57.0以上が必要で「おまかせ振分」は無料対象外。給与残高を含む本人名義口座への出金には別途月1回無料枠があります。 |
| 支払い | 個人間送金にはPayPayマネー、PayPayマネー(給与)、PayPayマネーライトを利用可能。PayPayポイントは送れません。 |
PayPayはPayPay株式会社が運営しているQRコード決済サービス。コード決済事業者における個人間送金(回数)シェアの約96%がPayPay(2024年データ※)という圧倒的な使われ方です。銀行の振込件数の約5分の1相当という規模感。
PayPayを利用している方を電話番号やIDから検索、相手のQRコードを読み取り、受け取り用リンクを作成するなどの手段で送金をすることができます。
PayPayマネーの出金にも対応しています。PayPay銀行へなら出金手数料は無料です。
PayPay残高連携を設定すると、送金時はPayPay銀行口座から不足分だけを1円単位で自動チャージできます。受け取る側が連携を設定していれば、受け取って使わずに残ったPayPayマネーは、24時以降に本人のPayPay銀行口座へ無料で自動出金されます。PayPayマネーライトは自動出金の対象外で、アプリの残高に残ります。
送金時は「出金できるPayPayマネーを優先するか」「出金できないPayPayマネーライトを優先するか」を設定できます。送った時点で受取側が本人未確認なら、マネーを送ってもマネーライトで受け取り、出金できません。給与残高を送った場合は、本人確認済みの相手は通常のPayPayマネー、本人未確認の相手はマネーライトで受け取ります。
PayPayで決済をして得たキャンペーン等の特典(PayPayポイント等)は送金に使えません。
メリット
- PayPayカード/PayPayクレジット等でチャージしたPayPayマネーライトも送金可能。
- PayPayを使っている人が圧倒的に多いので、使われる頻度が高い。
- 送金に使う残高の種類(PayPayマネー/PayPayマネーライト)を設定で選べる。
デメリット
- 銀行口座などからチャージされたPayPayマネーは出金可能だが、PayPayカード/PayPayクレジット等でチャージしたPayPayマネーライトを受け取った場合は出金できない。
d払い
| 運営会社 | 株式会社NTTドコモ・フィナンシャルグループ |
|---|---|
| 本人確認 | 必要(資金移動業者)ドコモ回線契約者以外は要本人確認。 |
| 送金手数料 | 無料 |
| 決済機能 | あり |
| 送金限度額 | 20万円/月 dポイントは3万ポイント/月。 |
| 残高出金 | 可能 |
| 出金可能な銀行 | みずほ銀行、三井住友銀行、三菱UFJ銀行、ゆうちょ銀行、りそな銀行、埼玉りそな銀行など |
| 残高出金手数料 | 220円(税込)みずほ銀行の場合月の1回目は110円(税込) |
| 支払い | チャージ残高から行われるdポイント送金も可能だが、dポイントは出金不可 |
d払いはNTTドコモ・フィナンシャルグループが提供するQRコード決済です。2019年9月末から送金機能も追加されました。ドコモ回線契約者以外でも本人確認をすることで利用可能です。
通常のチャージ残高を送金する機能以外に、dポイントの送金機能も付いているのが嬉しいサービスです。
チャージ残高を送金されたものは、所定の手数料で出金も可能です。dポイントは出金できませんが、1ポイント1円でQRコード決済のd払いで利用可能です。
2023年8月末からドコモユーザー以外でも電話番号から送金できるようになりました(要本人確認)。
メリット
- チャージ残高を送金できる以外に、dポイントも送金できる。
デメリット
- 出金手数料が220円(税込)かかる。
- 送金相手もd払いアプリなど対応サービスの利用設定が必要。
Kyash
| 運営会社 | 株式会社Kyash |
|---|---|
| 本人確認 | 出金・銀行口座への振込には必要。本人確認未完了でもKyashバリューの送金は可能。 |
| 送金手数料 | 無料 |
| 決済機能 | あり |
| 送金限度額 | 本人確認済み:1回30万円/24時間30万円/1ヶ月100万円 本人確認未完了:1回5万円/1ヶ月5万円 |
| 残高出金 | 可 |
| 出金可能な銀行 | みずほ銀行、三井住友銀行、三菱UFJ銀行、ゆうちょ銀行、りそな銀行、埼玉りそな銀行など |
| 残高出金手数料 | 220円(税込) |
| 支払い | チャージ残高から行われる |
Kyashは2020年9月7日に資金移動業として、送金・出金等の機能を含むサービスを開始しました。
銀行口座からチャージした残高(Kyashマネー)は手数料は220円(税込)で出金も可能で、さらに手数料220円(税込)で登録外の本人名義の銀行口座に振込することもできます(※振込・出金は原則Kyashマネーのみ)。ただし、Kyash CardはVisa加盟店で残高を使えるので、Kyashとして買い物で使ったほうがお得なケースも多いです。
送金に使える残高は、銀行口座・コンビニ等からの入金分に加えて、クレジットカード/デビットカードやKyashポイント等で入金した残高も送金に使えるのがKyashのユニークなポイントです(ただし、期限付きKyashバリューは送金不可で、カード・ポイント由来の残高は出金・銀行口座振込にも利用できません)。
本人確認未完了のアカウントでは、2026年4月27日12時にカードの新規登録・再登録が終了しており、既存カードからのチャージも2026年11月4日12時に終了予定です。
Kyashのまとめはこちら。Kyashの個人間送金機能のまとめはこちら。
メリット
- チャージ残高はVISA加盟店で利用可能。
- クレジットカード/デビットカード・ポイント等で入金した分も送金可能(期限付き残高を除く。出金は不可)。
- 銀行口座への振込も可能(手数料が220円(税込))。
デメリット
- 出金手数料が220円(税込)かかる。
- クレジットカード/デビットカード・ポイント等で入金した残高(出金不可)を受け取った場合、銀行口座へ出金できない。現金化前提のやり取りには注意が必要。
au PAY
| 運営会社 | KDDI株式会社 |
|---|---|
| 本人確認 | 必要(送金・出金サービス利用時) |
| 送金手数料 | 無料送金・出金サービスの利用には本人確認またはauじぶん銀行との口座連携が必要。 |
| 決済機能 | あり |
| 送金限度額 | 5万円/月 |
| 残高出金 | 可 |
| 出金可能な銀行 | auじぶん銀行(無料)/他行も可(手数料あり) |
| 残高出金手数料 |
|
| 支払い | チャージ残高から行われる |
auが提供するau PAYにも送金機能があります。
au PAY残高のうち、送金・出金が可能な「au PAY マネー」を使って送金する形です。チャージ元によっては送金・出金できない残高もあるためご注意ください(例:クレジットカードでチャージしたau PAY マネーライトは送金・出金の対象外です)。
また、送金・出金サービスの利用には、本人確認(職業・利用目的の回答など)またはauじぶん銀行との口座連携が必要です。出金はauじぶん銀行なら無料、他行は手数料がかかります。
送金相手もauじぶん銀行の口座は必須ではありません。本人確認などの利用条件を満たせば、受取後に他行の銀行口座や対応ATMへ出金することもできます。
メリット
- Pontaポイントをau PAY残高にして送金可能。
- auじぶん銀行への手動・自動出金は無料。
デメリット
- 無料で出金するならauじぶん銀行が実質必須(他行出金は手数料がかかる)。
- auじぶん銀行以外の銀行へ出金する場合、出金手数料が220円(税込)かかる。
メルペイ
| 運営会社 | 株式会社メルペイ |
|---|---|
| 本人確認 | 残高の送金は必要。未完了でも売上金で購入した有償ポイントは送金可能。 |
| 送金手数料 | 無料 |
| 決済機能 | あり |
| 送金限度額 | 本人確認済み:10万円/回・日。未完了:5,000円分/回・月(売上金で購入した有償ポイントのみ)。 |
| 残高出金 | 可 |
| 出金可能な銀行 | みんなの銀行(メルカリバンク)/三菱UFJ銀行、みずほ銀行、りそな銀行、三井住友銀行、PayPay銀行、楽天銀行など |
| 残高出金手数料 |
|
| 支払い | チャージ残高から行われる(メルカリの売上金も充当可) |
メルペイはメルカリの売上金をそのままQRコードやiDとして決済に利用可能なサービス。
2020年7月から送金にも対応しました。本人確認済みの場合はメルペイ残高を、本人確認未完了の場合は売上金で購入した有償ポイントを送れます。キャンペーンなどで付与された無償ポイントは送れません。
メルカリの売上金を口座に引き出すのと同様の手段で、各種銀行口座への出金が可能です。
通常の振込(他行口座への振込申請)は金額に関わらず、200円/回かかります。なので、メルカリをよく使う方でしたらそのままメルカリの買い物に充当するか、iDとして利用したほうがお得です。
なお、2025年12月18日から「メルカリバンク」(みんなの銀行との連携)を利用すると、売上金(メルペイ残高)を手数料無料・原則即時で出金できる仕組みも提供開始されています(※他行は従来通り200円/回)。
メルペイのまとめはこちら。
メリット
- メルカリの売上金を送金可能。
- メルカリバンク連携なら出金が無料・原則即時(要口座開設)。
デメリット
- 他行口座へ出金(振込申請)する場合、出金手数料が200円/回かかる。
- リンク(URL)で送金するケースがあり、相手によっては手間に感じられる(検索して送金できると便利)。
Money Tap
| 運営会社 | SBIレミット株式会社(Money Tap) |
|---|---|
| 本人確認 | アプリで所定の本人確認と銀行口座の登録が必要 |
| 送金手数料 | 無料 |
| 決済機能 | 店頭でのQRコード決済は終了。対応銀行ではPayBの請求書払いを利用可能。 |
| 送金限度額 | 1回3万円、1日10万円 |
| 残高出金 | 可能(口座に直接振り込みのため) |
| 出金可能な銀行 | –対応金融機関口座間の送金サービスのため「出金」という概念が基本的に不要。 |
| 残高出金手数料 | – |
| 支払い | 口座残高から行われる |
Money TapはSBIレミットが提供する、チャージ不要の銀行送金アプリです。ドコモSMTBネット銀行などの対応銀行を登録して利用します。リップル社の分散型台帳技術(DLT)等を活用した仕組みとして紹介されることが多いサービスです。
アプリ上で銀行口座から銀行口座に24時間365日、直接、即送金を行うことができます。自分自身への送金、自分が保有している口座間での資金移動もスムーズに行えます。
りそな銀行も当初は登録可能でしたが、2019年5月13日に連携中止となっています。対応金融機関は多くないため、使うなら「自分と相手が対応金融機関の口座を持っている(または相手が受取口座として対応銀行口座を指定できる)」という前提になります。
メリット
- 銀行口座間で直接送金(他のサービスで必要な出金すら不要)。
- 自身の口座間での送金も可能。
デメリット
- 対応している口座が少ない(相手も対応の口座を保有している必要あり)。
J-Coin Pay
| 運営会社 | 株式会社みずほ銀行 |
|---|---|
| 本人確認 | 銀行口座の接続には本人確認が必要。口座を登録しないJ-Coin Liteは利用できる機能が異なる。 |
| 送金手数料 | 無料 |
| 決済機能 | あり |
| 送金限度額 | 通常は25万円/日(ことら送金との合算)。設定区分によって10万円・3万円に制限。口座未登録のJ-Coin Liteは送金3万円/日、受取20万円/月。 |
| 残高出金 | チャージ残高を登録口座へ戻すことが可能(J-Coin Liteは不可) |
| 出金可能な銀行 | みずほ銀行、三菱UFJ銀行など各銀行 |
| 残高出金手数料 | 無料 |
| 支払い | アプリにチャージした残高から行われる |
| ことら送金 | 対応 |
J-Coin Payはみずほ銀行が提供するQRコード決済&個人間送金アプリです。口座を登録しないJ-Coin Liteもありますが、チャージ・出金・ことら送金は利用できず、J-Coin Payユーザーへの送金もできません。
登録可能なのはみずほ銀行、三菱UFJ銀行と、地方銀行がメインです(2023年8月に三菱UFJ銀行に接続)。その他、三井住友銀行など他のメガバンクやネット銀行は現状では利用不可のケースが多いです。
出金(口座に戻す)手数料は無料です。
アプリ内のウォレットに口座残高からチャージをして送金をします。決済機能も備えており、ファミマや松屋などで使えます。
「ことら送金」に対応しているため、J-Coin Payの残高から対応する銀行の個人口座へ送ることもできます。受取人がBank Payなどのアプリに登録している必要はありません。
メリット
- 残高を利用可能なお店も大手チェーン店を中心に増加中。
- ことら送金に対応しているので、銀行口座への送金も可能。
デメリット
- 対応銀行がみずほ銀行、三菱UFJ銀行以外は地方銀行がメイン。
- アプリ内で送金する相手がJ-Coin PayかJ-Coin Liteかによって、利用できる送金方法が異なる。
AEON Pay
| 運営会社 | イオンフィナンシャルサービス株式会社 |
|---|---|
| 本人確認 | –SMS認証などの確認は必要になる場合あり。 |
| 送金手数料 | 無料 |
| 決済機能 | あり |
| 送金限度額 | 1回5万円 / 1日5万円 / 10万円/月 |
| 残高出金 | – |
| 出金可能な銀行 | – |
| 残高出金手数料 | – |
| 支払い | チャージ残高から行われる |
| ことら送金 | – |
AEON Payはチャージ残高を送金する機能もついています。
2023年12月(12月7日発表)から対応しました。
あくまでチャージ残高を他のAEON Pay(iAEONアプリ・AEON Payアプリ)を使う方に送金することが出来る機能です(送金対象はAEON Pay残高。WAON POINTは不可)。
出金などはできません。
AEON Payのまとめはこちら。
メリット
- 家族間などのやり取りで便利かも?
デメリット
- 友達同士などの個人間送金には利用しづらい。
- 出金不可。
楽天ペイ

| 運営会社 | 楽天ペイメント株式会社(楽天ペイアプリ)/楽天Edy株式会社(楽天キャッシュ発行元) |
|---|---|
| 本人確認 | 不要(前払式手段発行業)楽天キャッシュ【プレミアム型】は資金移動業で要本人確認。 |
| 送金手数料 | 無料 |
| 決済機能 | あり |
| 送金限度額 | 1回10万円(基本型・プレミアム型共通)。月の送付は基本型30万円、プレミアム型100万円。基本型の受取は月100万円まで。 |
| 残高出金 | △楽天キャッシュ【プレミアム型】は出金可能 |
| 出金可能な銀行 | 楽天銀行、他 |
| 残高出金手数料 |
|
| 支払い | 楽天キャッシュのチャージ残高から行われる |
楽天ペイは楽天キャッシュ(楽天が提供するチャージ型電子マネー)を送金することができます。楽天キャッシュへのチャージは、ラクマの売上や楽天カード、楽天銀行口座から行なえます(チャージ単位は方法により異なる)。チャージした電子マネーを送る形です。
連絡先を同期して楽天ペイの利用者を探して送付する他、専用リンクを作成して渡すこともできます。リンクは3日間受け取られないとキャンセルされ、送付額が戻ります。プレミアム型を送っても、相手が本人確認前に受け取ると基本型になり出金できません。
楽天ペイ(QRコード決済)と同じアプリで利用できるので今後利用者が増えれば便利かも。
メリット
- 楽天カードの力もあって楽天ペイアプリの利用者は多い(楽天ポイントカード機能なども一元化されている)。
- チャージした楽天キャッシュは楽天市場でも使えるので使い道には困らない。
- 楽天キャッシュ【プレミアム型】は出金可能。
デメリット
- 楽天キャッシュを理解している人が少ない(楽天Edyとの違いなどの説明が必要かも)。
- 楽天キャッシュ【基本型】は出金不可。
PayPal
| 運営会社 | PayPal Pte. Ltd. |
|---|---|
| 本人確認 | 必要(資金移動業者) |
| 送金手数料 | 無料日本のアカウント間・日本円の個人間送金。海外送金は1回499円。 |
| 決済機能 | あり送金されたPayPal残高はPayPalでの支払いに充当可能。 |
| 送金限度額 | 1回最大100万円(本人確認済み。アカウントや銀行口座の個別限度額も適用) |
| 残高出金 | 可能 |
| 出金可能な銀行 | ゆうちょ銀行、都市銀行、地方銀行、信用金庫、信用組合、労働金庫など300以上 |
| 残高出金手数料 |
|
| 支払い | PayPal残高、登録した銀行口座からの口座振替など友人・家族への送金はクレジットカード利用不可。 |
PayPalは以前からPayPal.meでのビジネス利用で送金ができましたが、アプリ/WEBから個人間送金にも利用できます。
日本のアカウント間で日本円の個人間送金をする場合、手数料は基本無料です。
日本のPayPalアカウントで個人間送金を使うには、本人確認と銀行口座の登録(口座振替設定)が必要です。対応金融機関は、ゆうちょ銀行を含む300以上。ゆうちょ銀行を除き、Bank Payを利用した接続方式です。
友人・家族への個人間送金ではクレジットカードは利用できず、銀行口座またはPayPal残高を使います。「商品またはサービス」は実際の商品・サービス購入代金の決済用で、受取側の手数料や買い手保護の扱いも異なります。
受け取ったお金はPayPalアカウントの残高に入り、ネットショッピングなどでPayPal払いの際の支払いに充当することもできます。銀行口座への出金は、5万円以上が無料、5万円未満だと250円です(入金までに数営業日かかることがあります)。
PayPalは世界規模のアプリなので、PayPayなどを使わない方でも提案しやすいかと思います。
海外の異なる通貨への送金も可能です(海外送金手数料499円+通貨換算手数料が別途かかる)。
PayPalのまとめはこちら。
メリット
- 世界中で利用されているアプリで信頼性が高い(ご祝儀とかに良いかも?)。
- 入金されたPayPal残高はWEBショッピングで使いやすい。
デメリット
- 友人や家族間の個人間送金ではクレジットカード利用不可。
- 銀行口座に出金したい場合、5万円未満は出金手数料がかかる。
- PayPalアカウントを作っている人は多いが、割り勘用途で日常的に使っている人はまだ多くないかも(?)。
まとめ
ということで各個人間送金サービスを見てきました。
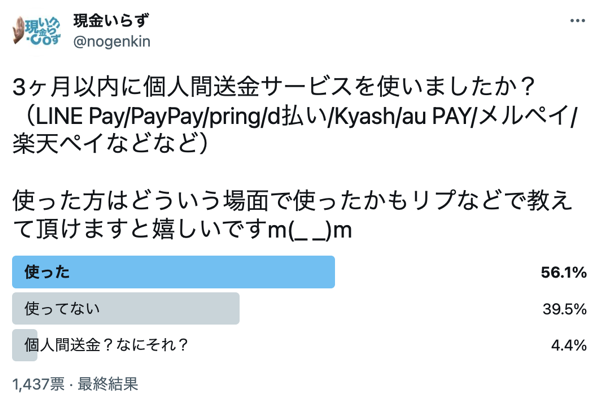
以前に実施した筆者のアンケートでは、半数近い方が個人間送金を使っていました。現在の利用状況を示す調査ではありませんが、割り勘などで便利さを感じている方は多いようです。
この他にも、Amazonギフトカードを送る(前払式手段発行業)、という方法もあったりしますが(もらったギフトカードはAmazonでそのまま使えるので使い道に困ることはないし実は最強なんじゃないかという説もあり)、取り急ぎアプリだけご紹介しました。
Amazonギフト券を送る(プレゼントする)方法の詳細は↓をご参照ください。
各社マネタイズしにくい個人間送金よりもまずは決済機能を強化しようとシフトチェンジしているような風潮を感じますが、ここに飲み会の割り勘のたびにストレスを感じている、個人間送金の必要性をひしひしと感じている人間がいるので、ぜひとも頑張っていただきたいところです。
モバイルSuicaアプリのコード決済「teppay(テッペイ)」も、teppay残高の送受取に対応しています。受け取った残高は買い物のほか、Suicaへのチャージなどに使えます。モバイルPASMOでの提供は2027年春の予定で、開始後はモバイルSuicaとモバイルPASMOのユーザー間でもteppay残高をやり取りできる計画です。Suica・PASMOの交通系電子マネー残高を直接送り合う機能とは異なります。
【余談】資金移動業という壁
日本で(送金から出金まで揃った完璧な)個人間送金サービスを行うためには、ユーザーに本人確認を行ってもらう必要があります。本人確認の方法はサービスごとに異なり、マイナンバーカードの読み取りなどで手続きするものもあります。
この本人確認の諸々を定めている法律が資金決済法で、銀行以外が為替取引(送金)を行うためには、原則として資金移動業者としての登録等が必要になります。送金ができても前払式で、かつ、引き出すことはできないといった形になることが多いです。資金移動業登録には、財産的基盤や組織の整備が必要とされるので、海外のサービスやベンチャーが気軽に参入できません。犯罪収益移転防止法も絡んできます。
筆者は法律の専門家ではないので、あくまで知人に話を聞いたのと自分が本業で参入するとしたらという仮定で調べただけですが、すぐに頭が痛くなりました☆
資金移動業者の一覧は金融庁のサイトで一覧で公開されている(PDF)ので確認をしてみてください。↑で掲載されているPayPay、メルペイなどが確認できると思います。ただし、登録されたサービスでも、残高の種類によって出金できない場合や、出金手数料がかかる場合があります。
ただし、慣れていないと銀行口座を登録することすら億劫だという声はよく耳にします。実際、いざ飲み会となったときにその場でオンラインバンクにログインして本人確認をしてもらうわけにもいかないというのもいまいち流行らない原因の1つだと言えるでしょう。
ちなみにアメリカのVenmoでも本人確認はあるのですが、ユーザー登録さえしてしまえば(米国にいて携帯電話でSMSメッセージを受信できたら)始めたいと思ったときに気軽に利用はできます。
もちろん、後から銀行口座を登録すれば現金化できますし、別途本人確認を行うと送金上限が引き上がるという仕組みです(上限は時期により変更されるので、最新は公式をご確認ください)。まだ利用もしていないうちから本人確認という面倒な作業を求められるかどうか、こういった小さな差が流行っているかどうかの違いの1つなのかなと思ったりします。
なお、掲載していたものの削除したのは以下のサービスです。
- LINE Pay(サービス終了)
- pring(送金・決済などのサービス終了)