楽天証券と楽天カードは2026年9月28日、楽天ブラックカードによる投資信託のクレカ積立について、ポイント還元率を現在の一律2%から最大3.2%に引き上げると発表しました。
適用は2027年1月の積立購入分から。3.2%還元には、前年の楽天カードのショッピング利用額が合計400万円以上という条件があります。400万円未満の場合も、従来の2%還元は維持されます。
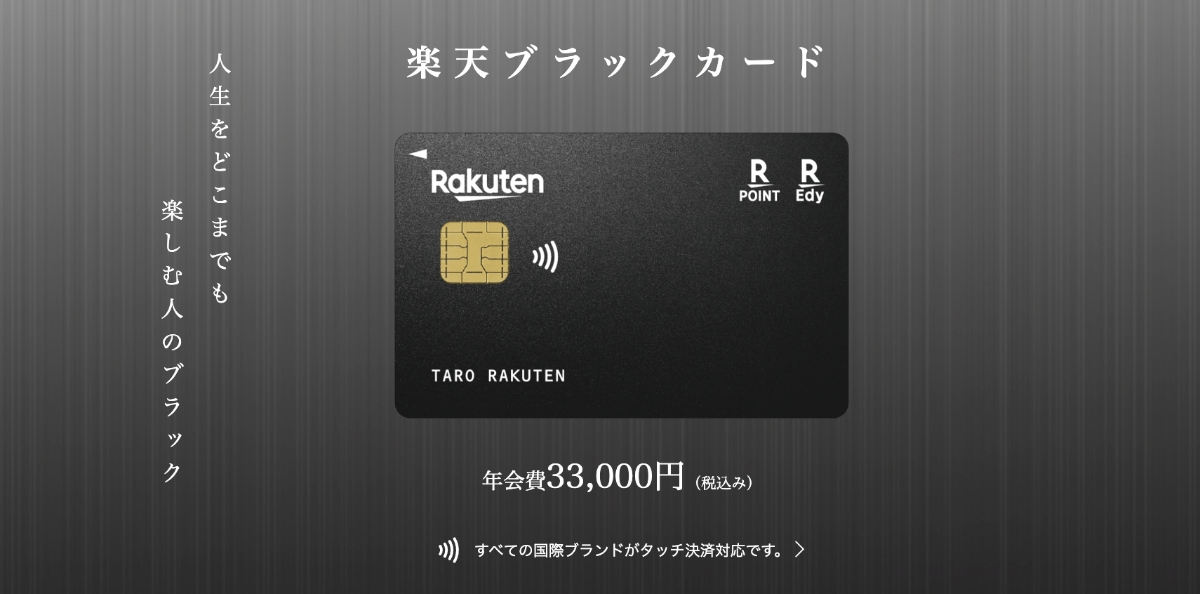
積立の還元率は魅力的ですが、楽天ブラックカードの年会費は33,000円(税込)。年会費無料のみずほ楽天カードと比べると、積立ポイントだけで判断してよいとは限りません。
最大3.2%還元の条件は前年400万円利用。積立額は含まれない
新しい還元率は、積立購入年の前年1月1日から12月31日までのショッピング利用額で決まります。2027年の積立なら、2026年中の利用額が判定対象です。
- 前年のショッピング利用額400万円以上:3.2%還元
- 前年のショッピング利用額400万円未満:2%還元
重要なのは、楽天証券の投信積立額は400万円の集計に含まれないことです。毎月10万円、年間120万円を積み立てても、それとは別に対象となるショッピング利用が必要です。
一方、家族カードや、複数枚持っている楽天カードのショッピング利用分は合算されます。年の途中で別の楽天カードからブラックカードに切り替えた場合も、切り替え前の利用分を含めて判定されます。ブラックカード単体で400万円使わなければならないわけではありません。
利用額は明細上の利用日で判定され、翌年1月31日までに楽天カードへ到着した利用情報が対象になります。年末ぎりぎりの利用は、明細の日付や売上情報の到着時期にも注意が必要です。
新還元率は2027年1月購入分(2026年11月13日以降の積立設定分)から適用されます。
毎月10万円の積立で年間38,400ポイント
楽天証券のクレカ積立は月10万円が上限です。毎月上限まで積み立てた場合、3.2%還元なら月3,200ポイント、年間38,400ポイントを獲得できます。
従来の2%還元では年間24,000ポイントなので、今回の引き上げによる増加分は年間14,400ポイントです。
3.2%のうち従来分の2%は積立注文月の15日前後、上乗せ分の1.2%は翌月末頃に通常ポイントとして進呈されます。まとめて同じ日に付くわけではありません。
みずほ楽天カードとの違いは?買い物と積立の還元率を分けて比較
みずほ楽天カードは、通常の買い物で楽天ポイント1%とみずほポイント1%を合わせた合計2%還元になる年会費無料のカードです。
ただし、投信積立がすべて2%還元になるわけではありません。信託報酬のうち販売会社が受け取る「代行手数料」が年率0.4%(税込)未満の投信では、楽天ポイント0.5%とみずほポイント0.5%を合わせた合計1%還元です。代行手数料が年率0.4%以上の投信では合計2%になります。
| 比較項目 | 楽天ブラックカード | みずほ楽天カード |
|---|---|---|
| 年会費 | 33,000円(税込) | 永年無料 |
| 通常の買い物 | 基本1% | 基本合計2% |
| 代行手数料0.4%未満の投信積立 | 2%/条件達成で3.2% | 合計1% |
| 代行手数料0.4%以上の投信積立 | 2%/条件達成で3.2% | 合計2% |
| 積立の年間利用額条件 | 3.2%には前年の対象ショッピング利用400万円以上が必要 | 年間ショッピング利用額の条件なし |
| 貯まるポイント | 楽天ポイント | 楽天ポイント+みずほポイント |
| クレカ積立の上限 | 月10万円 | 月10万円 |
※楽天ブラックカードの3.2%還元は2027年1月購入分から。通常の買い物にはポイント対象外や還元率が異なる利用先があります。
みずほ楽天カードは引き落とし口座がみずほ銀行に限られます。また、みずほポイントを受け取るには、みずほマイレージクラブへの加入、みずほダイレクトの契約・初回登録、みずほポイントモールの規約同意などが必要です。みずほポイントは楽天ポイントへ等価交換できます。
年会費を含めると、積立ポイントだけではみずほ楽天カードが有利
代行手数料0.4%未満の投信を毎月10万円積み立てる場合、年間のポイントは楽天ブラックカードが条件達成で38,400ポイント、みずほ楽天カードが合計12,000ポイントです。差は26,400ポイントになります。
しかし、楽天ブラックカードには年会費33,000円がかかります。1ポイント=1円相当として、積立ポイントから年会費を差し引くだけの単純比較では、次のようになります。
- 楽天ブラックカード:38,400ポイント-年会費33,000円=5,400円相当
- みずほ楽天カード:12,000ポイント-年会費0円=12,000円相当
3.2%の条件を達成し、月10万円を積み立てても、積立ポイントだけで年会費まで比較すると、みずほ楽天カードが6,600円相当上回ります。
すでに楽天ブラックカードを持ち、ラウンジやコンシェルジュなどの特典も利用している人には、今回の上乗せは素直にうれしい改善です。一方、積立ポイントだけを目的に新しくブラックカードを持つメリットは薄いといえます。
「買い物はみずほ、積立はブラック」という使い分けも
今回の400万円条件は、複数枚持っている楽天カードのショッピング利用分も合算する仕組みです。
この集計ルールを踏まえると、両カードを保有している人は、普段の買い物は合計2%還元のみずほ楽天カード、投信積立は最大3.2%の楽天ブラックカードという使い分けも考えられます。通常の買い物で基本1%還元のブラックカードに、すべての決済を集中させる必要はありません。
ただし、カードの追加発行には保有枚数や組み合わせなどの条件があります。すでに楽天カードを2枚持っている場合などは、そのままみずほ楽天カードを追加できるわけではありません。
既存のブラックカード会員には改善。無理な400万円利用は避けたい
今回の変更は、400万円未満でも2%還元を維持したまま、利用額の多い会員に1.2%を上乗せするものです。楽天ブラックカードをすでに使い、楽天カード全体で年間400万円以上を自然に利用している人には、メリットのある改善です。
なお、積立3.2%の「400万円」と、ブラックカードの通常の申し込み対象条件である「12カ月間の請求額500万円以上」は別の条件です。通常の申し込みでは、楽天プレミアムカードの契約から12カ月以上経過していることなども求められます。
毎月10万円を積み立てても、従来の2%から増えるポイントは年14,400ポイント。条件達成のために不要な買い物を増やしたり、無理に支出を寄せたりすれば、上乗せ分は簡単に消えてしまいます。
年会費無料で買い物も積立も使いやすいのはみずほ楽天カード。ブラックカードの付帯特典も活用し、年間利用条件を自然に満たせる人には、今回の3.2%還元が魅力という整理がよさそうです。
※3.2%は投資の運用利回りではなく、クレジットカード決済額に対するポイント還元率です。投資信託には価格変動や元本割れのリスク、信託報酬などの費用があります。ポイントだけを理由に、必要以上にコストの高い投信を選ぶことは避けたいところです。