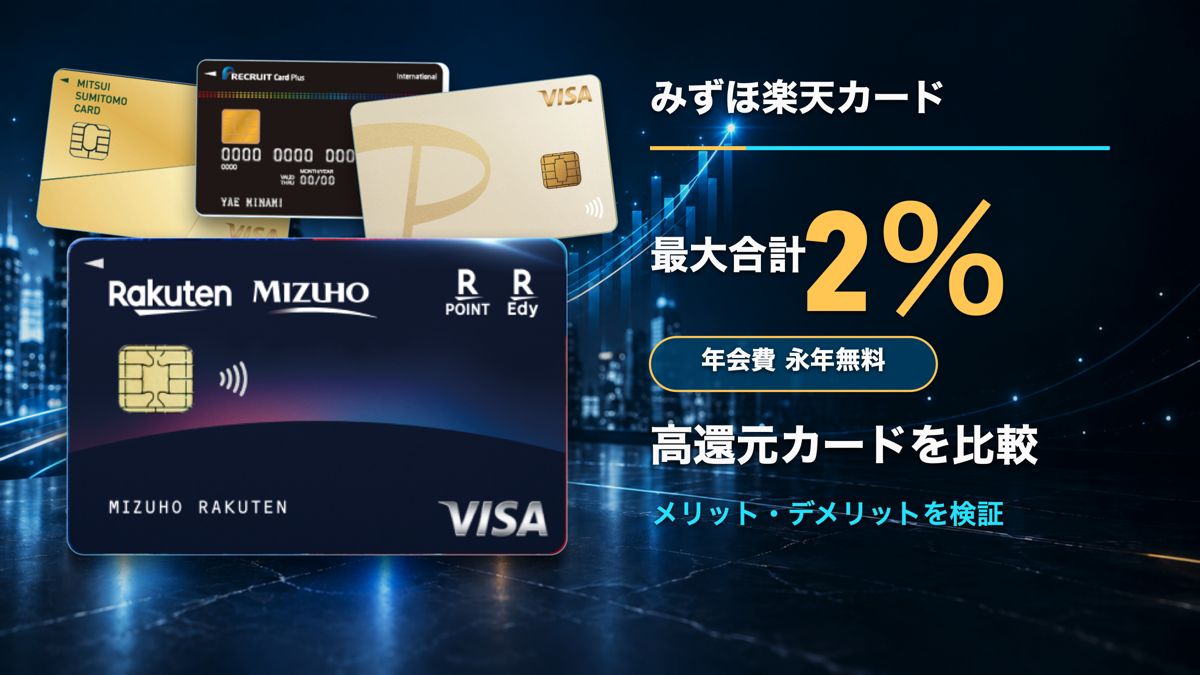
みずほ楽天カードが、2026年9月から通常のカード利用で最大合計2%還元となりました。
年会費無料で、年間利用額や利用回数の条件を達成しなくても、一般的な買い物で最大合計2%相当が貯まる点は非常に強力です。
かつてはリクルートカードプラスが通常2%還元のカードとして知られていましたが、同カードは新規募集を終了しているうえ、2026年3月から還元率が1.5%へ引き下げられました。
今回は、みずほ楽天カードと現在の主な高還元率クレジットカードを比較します。単純な還元率だけでなく、年会費、達成条件、ポイントの使いやすさ、リボ払い専用カードであるかといったデメリットも含めて見ていきます。
なお、本記事では原則として、入会キャンペーンや特定店舗だけのポイントアップを除き、一般加盟店での買い物を中心に比較しています。
みずほ楽天カードは最大合計2%還元に
みずほ楽天カードでは、通常のカード利用100円につき、楽天ポイント1ポイントとみずほポイント1ポイントが貯まります。
| 年会費 | 永年無料 |
|---|---|
| 通常還元率 | 最大合計2% |
| ポイントの内訳 | 楽天ポイント1%+みずほポイント1% |
| 利用代金の引落口座 | みずほ銀行の普通預金口座のみ |
| 国際ブランド | Visa |
| ポイントアップの期間・上限 | 従来の「最長1年間・みずほポイント最大1万ポイント」という制限を撤廃 |
| みずほポイントの主な使い道 | 楽天ポイントへ1対1で交換、AmazonギフトカードやPayPayポイントなどへ1ポイント=1円相当で交換 |
以前の「Wポイントプラン」では、追加でもらえるみずほポイントに最長1年間、最大1万ポイントという制限がありました。
新しいダブルポイントでは、この期間と上限の制限がなくなり、2026年9月1日利用分から既存会員も含めて最大合計2%還元となっています。
特定のコンビニや飲食店だけではなく、楽天グループ以外の一般的な買い物でも最大合計2%となるのが大きな特徴です。
最大2%を受けるための条件
みずほポイントを受け取るには、カードを持っているだけでは不十分です。利用月の末日までに、以下の準備を済ませる必要があります。
- みずほ銀行の普通預金口座をカードの引落口座に設定
- みずほマイレージクラブへ入会
- みずほダイレクトを契約して初回登録
- みずほポイントモールへ初回アクセスし、規約に同意
みずほポイントはカード利用の翌々月初めを目安に進呈されます。楽天ポイントとは進呈時期が異なります。
公共料金や税金は合計0.4%相当
「毎日、どこでも最大合計2%」と案内されていますが、すべての支払いが2%になるわけではありません。
楽天カードでは、対象となる電気・ガス・水道料金、税金、国民年金保険料などは500円につき楽天ポイント1ポイント、つまり0.2%還元です。
みずほポイントは楽天ポイントの進呈対象と還元率に準じるため、これらの支払いでは楽天ポイント0.2%+みずほポイント0.2%の合計0.4%相当となります。
また、nanaco、WAON、モバイルSuica、モバイルPASMO、au PAY、ファミペイなど、楽天カードでポイント対象外となるチャージは、みずほポイントも対象外です。
主な高還元率クレジットカードを比較
| カード | 一般利用時の還元率 | 年会費 | 主な条件・注意点 |
|---|---|---|---|
| みずほ楽天カード | 最大合計2% | 無料 | 楽天ポイント1%+みずほポイント1%。みずほ銀行口座と各種サービスの登録が必要 |
| リクルートカードプラス | 1.5% 以前は2% | 1,650円 | 新規募集終了。2026年3月16日利用分から1.5%へ変更 |
| P-one Wiz | 約1.3%相当 交換先によって約1.4%相当 | 無料 | 請求時1%引き+ポイント。ショッピングリボ払い専用 |
| リクルートカード | 1.2% | 無料 | 年間利用条件なし。リクルートポイントが貯まる |
| apollostation THE PLATINUM | 1.2% | 22,000円 年間300万円以上で次年度無料 | プラチナ特典や給油値引きを含めて判断するカード |
| 三井住友カード ゴールド(NL) | 通常0.5% 年間100万円利用時は実質1.5%相当 | 5,500円 年間100万円利用で翌年以降永年無料 | 年間100万円利用で1万ポイント。100万円付近が最も効率的 |
| JQ CARD エポスゴールド | 通常0.5% 年間100万円利用時は実質1.5%相当 | 初年度無料、通常5,000円 年間50万円以上で翌年以降永年無料 | 年間100万円利用で1万JRキューポ。選べるポイントアップショップは最大2倍 |
| PayPayカード ゴールド | 通常1% PayPayステップ達成で最大1.5% | 11,000円 | 月30回・合計10万円以上などの条件あり。年間100万円利用特典は年会費相当で、2回目以降の年会費基本請求月から開始 |
| 三井住友カード プラチナプリファード | 通常1% 年間利用特典を含めると最大2%相当 | 33,000円 | 年間100万円ごとに1万ポイント、最大4万ポイント。年会費を差し引く必要あり |
みずほ楽天カードの2%は、特定店舗の利用や年間100万円の達成ボーナスを含めた数字ではありません。
年会費無料で、一般加盟店の対象利用に対して最大合計2%となるため、現在申し込めるカードの中では突出しています。
みずほ楽天カードのメリット・デメリット
メリット
- 年会費が永年無料
- 一般的な買い物で最大合計2%還元
- 年間利用額や利用回数の達成条件がない
- みずほポイントを楽天ポイントへ1対1で交換可能
- 楽天市場ではSPUを含めて最大合計4%
- 月1回以上のカード利用などで、みずほ銀行・イオン銀行ATMの時間外手数料無料などの条件を満たせる
デメリット
- 引落口座をみずほ銀行に限定される
- 楽天ポイントとみずほポイントの2種類に分かれて貯まる
- みずほポイントを受け取るための登録が必要
- 公共料金や税金は合計0.4%相当まで下がる
- 電子マネーやコード決済へのチャージは対象外が多い
- 国際ブランドはVisaのみ
- みずほポイントの進呈がカード利用の翌々月となる
2%分がすべて楽天ポイントとして直接貯まるわけではありませんが、みずほポイントは楽天ポイントへ等価交換できます。
交換の手間とみずほ銀行口座の開設を許容できるなら、デメリットよりも2%還元のメリットが大きいカードです。
リクルートカードプラスは「かつての2%カード」
リクルートカードプラスは、2013年に通常2%還元のカードとして登場しました。
年会費が必要だったものの、一般的な買い物で2%のリクルートポイントが貯まるカードとして人気を集めました。しかし、2016年3月15日に新規申し込みの受付を終了しています。
さらに、2026年3月16日以降の利用分からポイント還元率が2%から1.5%へ引き下げられました。現在の年会費は1,650円です。
| 以前 | 現在 | |
|---|---|---|
| 還元率 | 2% | 1.5% |
| 本カード年会費 | 2,200円 | 1,650円 |
| 新規申し込み | 2016年3月15日に受付終了 | |
メリット
- 現在でも一般利用で1.5%と高還元
- 年間利用額などの条件がない
- リクルートポイントをPontaポイントやdポイントへ交換可能
デメリット
- 新規申し込みはできない
- 退会すると再入会できない
- 年会費1,650円が必要
- 電子マネーチャージはポイント対象外
- 以前の2%還元ではない
通常のリクルートカードは年会費無料で1.2%還元です。両カードの還元率の差は0.3%なので、リクルートカードプラスの年会費1,650円を回収するには、年間約55万円のポイント対象利用が必要です。
ただし、みずほ楽天カードの最大合計2%と比較すると、純粋な還元率でも年会費でもリクルートカードプラスが不利です。
P-one Wizは請求時割引がわかりやすい
P-one Wizは、対象となるカードショッピング利用額が請求時に自動で1%割引され、さらに1,000円につきポケット・ポイント1ポイントが貯まります。
ポケット・ポイントを1ポイント=3円として請求額への充当やdポイントへの交換に使う場合、合計還元率はおおむね1.3%相当です。
250ポイントを1,000円分のFamiPayギフトへ交換する場合は、理論上約1.4%相当になります。
メリット
- 年会費無料
- 1%分はポイントではなく請求時に自動で割引
- ポイントを使い忘れても、1%割引分は確実に受けられる
- 交換先によって約1.4%相当を狙える
デメリット
- ショッピングリボ払い専用カード
- 支払額の設定を誤ると、年率18%のリボ払い手数料が発生する
- ポイント交換に最低交換数がある
- ETC、電子マネーチャージ、金券、保険料など1%割引の対象外がある
リボ払い手数料が発生すると、1%台の還元は簡単に吹き飛びます。高還元カードとして使うなら、毎月の支払額を十分に高く設定し、残高を翌月以降へ持ち越さない管理が必要です。
リクルートカードはシンプルな1.2%還元
現在も新規申し込みが可能なリクルートカードは、年会費無料で通常1.2%還元です。
メリット
- 年会費無料
- 年間利用額や利用回数を問わず1.2%還元
- Visa、Mastercard、JCBから選択可能
- リクルートポイントをPontaポイントやdポイントへ交換可能
- じゃらんnetやホットペッパーなどのリクルート系サービスと相性がよい
デメリット
- みずほ楽天カードより0.8%低い
- 電子マネーチャージは対象ブランドや月間上限が設定されている
- リクルートポイントを使わない人は交換が必要
みずほ銀行口座を作りたくない人や、2種類のポイントを管理したくない人にとっては、年会費無料で1.2%がそのまま貯まるリクルートカードのほうがわかりやすいでしょう。
三井住友カード ゴールド(NL)は年間100万円利用向け
三井住友カード ゴールド(NL)の通常還元率は0.5%です。しかし、年間100万円を利用すると、通常ポイントとは別に1万ポイントが進呈されます。
年間100万円ちょうどを利用した場合、通常ポイント5,000ポイントと年間特典1万ポイントの合計は1万5,000ポイントとなり、還元率は実質1.5%相当です。
メリット
- 年間100万円利用で翌年以降の年会費が永年無料
- 年間100万円利用で毎年1万ポイント
- 対象のコンビニ・飲食店ではスマートフォンのタッチ決済などで高還元
- 空港ラウンジや旅行傷害保険などのゴールド特典がある
デメリット
- 通常還元率は0.5%
- 年間100万円へ届かなければ効率が大きく下がる
- 年間100万円を超えても継続特典は1万ポイントのまま
- 年間利用額の集計対象外となる支払いがある
年間100万円を安定して使い、対象のコンビニや飲食店もよく利用する人には有力です。一方、一般加盟店だけで比較すると、年間利用額を調整しなくても最大合計2%となるみずほ楽天カードのほうが高還元です。
JQ CARD エポスゴールドも年間100万円で1.5%相当
JQ CARD エポスゴールドは通常200円につき1JRキューポ、還元率0.5%です。
年間100万円利用で1万JRキューポのボーナスが付くため、通常分と合わせて実質1.5%相当になります。
メリット
- 年間50万円以上の利用で翌年以降の年会費が永年無料
- 年間100万円利用で1万JRキューポ
- 登録した最大3店舗でポイントが最大2倍
- JRキューポは他社ポイントへ交換しやすい
- 空港ラウンジや海外旅行傷害保険が付帯
デメリット
- 通常還元率は0.5%
- 年間100万円へ届かないと高還元にならない
- 2026年4月から選べるポイントアップショップが最大3倍から最大2倍へ縮小
- ほかのエポスカードと併用できない
年間100万円利用の調整ができ、JRキューポの交換先を活用できる人向けです。何も考えずに使える2%カードではありません。
PayPayカード ゴールドは最大1.5%だが年会費に注意
PayPayカード ゴールドは、2026年6月の特典変更により、基本付与率が1%になりました。
PayPayアプリへのカード登録と本人確認を済ませ、月に200円以上の支払いを30回以上、合計10万円以上利用するなどのPayPayステップを達成すると、最大1.5%となります。
また、2回目以降の年会費基本請求月から、年間100万円以上の対象利用で1万1,000ポイントが進呈される年間利用特典が導入されています。
メリット
- PayPayポイントとして貯まり、そのままPayPayで使いやすい
- 条件達成で最大1.5%
- 年間100万円利用で年会費相当の1万1,000ポイント
- ソフトバンク・ワイモバイル・LYPプレミアムなどの特典がある
デメリット
- 年会費が1万1,000円
- 最大1.5%には毎月の利用回数・利用額条件がある
- 公共料金や税金の基本付与率は0.5%
- 他社決済サービスや交通系ICへのチャージは対象外が多い
年間100万円利用特典は魅力ですが、ポイントで年会費を取り戻している形です。ソフトバンク関連特典を使わない人が、純粋に一般利用の還元率だけを目的として選ぶカードではありません。
プラチナプリファードは年会費を引くと2%ではない
三井住友カード プラチナプリファードは通常1%還元で、前年の利用額100万円ごとに1万ポイント、最大4万ポイントの継続特典があります。
年間100万円、200万円、300万円、400万円を利用した場合は、通常ポイントと継続特典を合わせると額面上は2%相当です。
ただし、年会費3万3,000円を差し引くと、一般加盟店の利用と継続特典だけで実質2%にはなりません。
メリット
- 通常還元率が1%
- 年間100万円ごとに1万ポイント、最大4万ポイント
- 対象加盟店では通常ポイントに最大9%を追加
- 外貨ショッピングやSBI証券のクレカ積立などの特典がある
デメリット
- 年会費が3万3,000円
- 継続特典だけを含めた2%は年会費控除前の数字
- 年間利用額が100万円単位へ届かない部分には追加ボーナスがない
- 特典対象外となる利用がある
年間400万円利用した場合、通常4万ポイントと継続特典4万ポイントで合計8万ポイントです。ここから年会費3万3,000円を差し引くと、実質的な利益は4万7,000円相当、利用額に対して約1.18%です。
特約店やクレカ積立、旅行保険などを活用して初めて価値が出るカードであり、単純な一般利用ではみずほ楽天カードに及びません。
apollostation THE PLATINUMは給油・旅行特典込みで選ぶ
apollostation THE PLATINUM セゾン・アメリカン・エキスプレス・カードは、apollostation以外の通常ショッピングで1,000円につき12ポイントが貯まり、1ポイント=1円として請求額へ充当すれば1.2%還元です。
メリット
- 一般利用で1.2%還元
- 年間300万円以上利用すると次年度年会費無料
- apollostationでガソリン・軽油が最大10円/L引き
- プライオリティ・パスやコンシェルジュなどのプラチナ特典
デメリット
- 通常年会費が2万2,000円
- 年会費無料には年間300万円の利用が必要
- apollostationでのガソリン・軽油・灯油代はポイント対象外
- ポイントだけを目的にすると年会費を回収しにくい
給油値引き、空港ラウンジ、プライオリティ・パスなどを使う人には価値がありますが、純粋な還元率だけでみずほ楽天カードと競うカードではありません。
年間100万円利用時の還元額を比較
ポイント対象となる一般的な買い物を年間100万円利用した場合の、おおよその還元額を比較します。
入会特典、特定店舗のポイントアップ、旅行・ラウンジ特典は含めていません。条件付きカードは、年間ボーナスの条件を達成し、年会費が無料になっている場合を含みます。
| カード | 年間の還元・割引 | 年会費控除後の目安 |
|---|---|---|
| みずほ楽天カード | 2万円相当 | 2万円相当 |
| 三井住友カード ゴールド(NL) | 1万5,000円相当 | 年会費永年無料達成後なら1万5,000円相当 |
| JQ CARD エポスゴールド | 1万5,000円相当 | 年会費永年無料達成後なら1万5,000円相当 |
| リクルートカードプラス | 1万5,000円相当 | 1万3,350円相当 |
| P-one Wiz | 約1万3,000円相当 交換先によって約1万4,000円相当 | 同左 |
| リクルートカード | 1万2,000円相当 | 1万2,000円相当 |
| 三井住友カード プラチナプリファード | 2万円相当 | 年会費を差し引くとマイナス1万3,000円相当 |
| apollostation THE PLATINUM | 1万2,000円相当 | 通常年会費を差し引くとマイナス1万円相当 |
年間100万円を一般加盟店で使う前提なら、みずほ楽天カードは年会費無料のまま2万円相当を獲得できます。
三井住友カード ゴールド(NL)やJQ CARD エポスゴールドは、年間100万円のボーナスを含めても1万5,000円相当です。みずほ楽天カードとの差は年間5,000円相当になります。
特定店舗の高還元率とは分けて考える
クレジットカードには、コンビニ、飲食店、ネット通販などで5%や10%を超える還元を掲げるカードもあります。
ただし、これらは対象店舗、支払方法、アプリ登録、会員ランク、月間上限などの条件を満たした場合の還元率です。
例えば三井住友カードは対象のコンビニ・飲食店で高還元となり、nanacoクレジットカードはセブン‐イレブンで条件を満たすと最大11%還元となります。
特定の店舗だけで見れば、みずほ楽天カードの2%を上回るカードは珍しくありません。しかし、スーパー、ドラッグストア、ネット通販、家電量販店などを含む幅広い一般加盟店で最大合計2%となる点に、みずほ楽天カードの強さがあります。
結局どのカードがおすすめ?
| 利用者 | 向いているカード |
|---|---|
| みずほ銀行口座を利用でき、一般加盟店で高還元を狙いたい | みずほ楽天カード |
| 銀行口座を増やさず、年会費無料でシンプルに貯めたい | リクルートカード |
| 年間100万円を計画的に利用できる | 三井住友カード ゴールド(NL)、JQ CARD エポスゴールド |
| ポイントより請求時の自動割引を重視し、リボ残高を確実に管理できる | P-one Wiz |
| 対象店舗の高還元やSBI証券のサービスも利用する | 三井住友カード各種 |
| PayPayやソフトバンク関連特典を最大限利用する | PayPayカード ゴールド |
| 給油値引きやプラチナ特典を重視する | apollostation THE PLATINUM |
一般的な買い物でのポイント還元だけを重視するなら、みずほ楽天カードが現時点で最も有力です。
年会費無料で最大合計2%、年間利用額の達成条件なしという組み合わせは、かつてのリクルートカードプラスを上回る内容です。
一方で、公共料金や税金は合計0.4%相当となり、電子マネーチャージも対象外が多いため、すべての支払いをみずほ楽天カードへ集約すればよいわけではありません。
一般的な買い物はみずほ楽天カード、対象のコンビニ・飲食店は三井住友カード、公共料金は別の高還元カードというように、支払先に応じて使い分けると還元率をさらに高められます。