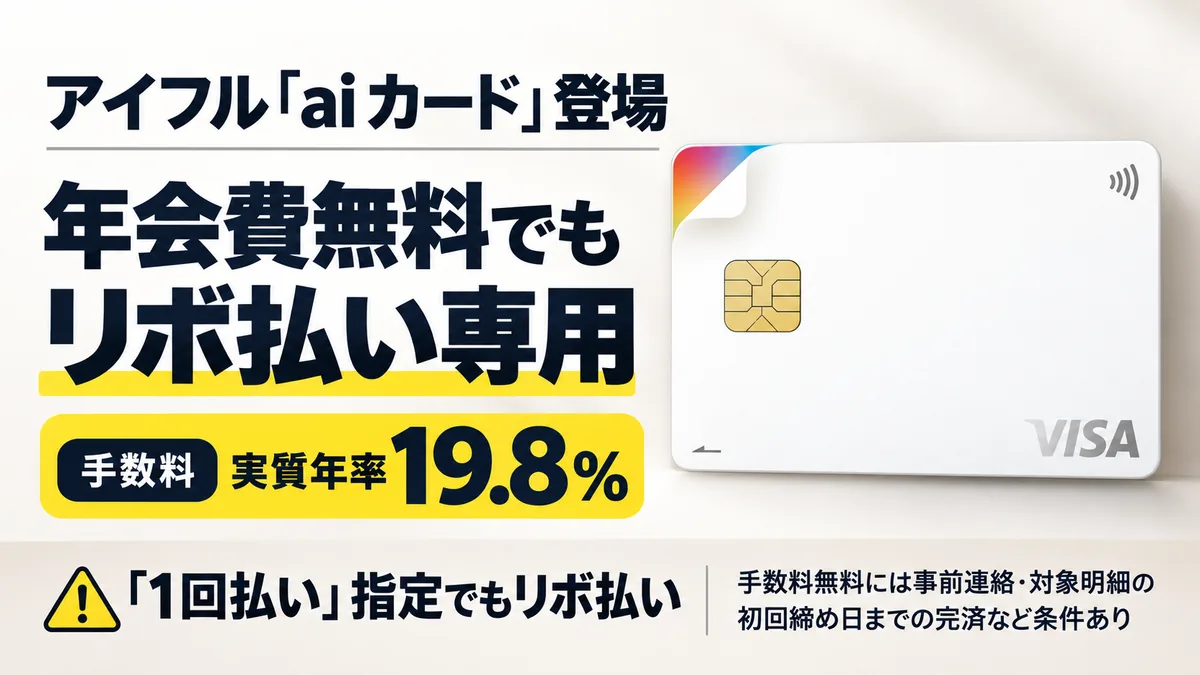
アイフルは2026年10月26日、Visaブランドのクレジットカード「aiカード」の提供を開始しました。年会費無料で、契約後に発行されるカード番号を使ってネットショッピングができ、希望すれば実物のカードも発行できます。
ただし、aiカードはリボ払い専用で、手数料率は実質年率19.8%。ポイント還元やキャッシュバックもありません。「年会費無料だからお得」「お店で1回払いと言えば手数料がかからない」と考えて申し込むと、想定外の負担につながりかねないカードです。
特に注意したいのは、手数料無料で支払うための期限。通常の引落日ではなく、対象明細の初回請求締め日までに、所定の手続きをして完済する必要があります。
aiカードはどんなカード?
これまでカードローンを中心に展開してきたアイフルが、買い物の支払いにもサービスを広げます。カード情報や利用明細、請求情報はスマホアプリで確認でき、リアルカードを発行しない使い方も選べます。
| カード名 | aiカード |
|---|---|
| 発行会社・国際ブランド | アイフル・Visa |
| 年会費 | 無料 |
| 申込対象 | 満20歳以上で、定期的な収入と返済能力がある人。審査あり |
| 申込方法 | WEBまたはスマホアプリ。アプリでの申込みは既存会員向け |
| ショッピング利用限度額 | 1万円~30万円 |
| 支払方式 | リボ払い専用(残高スライド元利定額方式) |
| リボ手数料率 | 実質年率19.8%。所定の条件で初回締め日までに対象明細を完済すると手数料無料 |
| ポイント・キャッシュバック | なし |
| ETCカード・家族カード・付帯保険 | なし |
| カードの形態 | バーチャルカード。希望に応じてリアルカードも発行可能 |
| タッチ決済 | リアルカードでVisaのタッチ決済に対応。Apple Pay・Google Payなどへの登録は不可 |
| 返済方法 | インターネット返済、口座振替、振込み |
カード番号発行後はネットショッピングに使え、リアルカードを発行すれば店頭でも利用できます。ただし、申込みには審査があり、「契約後すぐ利用できる」ことと「申し込めば誰でもすぐ発行される」ことは別です。
注意点1:「1回払い」と伝えても自動的にリボ払いになる
店頭で「1回払い」と伝えたり、ネットショップで1回払いを選んだりしても、aiカードの支払いはリボ払いになります。
これは、通常のカードで必要なときだけ「あとからリボ」に変更する仕組みとは異なります。aiカードでは、最初から買い物の支払いがリボ払いになる設計です。
レシートや購入画面に「1回払い」と表示されていても、それだけで手数料無料とは判断できません。支払方式を店側で指定するだけでは、リボ払いを避けられない点が重要です。
注意点2:手数料無料の期限は「引落日」ではなく「初回締め日」
aiカードにも手数料をかけずに支払う方法はあります。ただし、新規利用分の初回締め日までにアイフルへ通知し、所定の方法で対象明細を完済することが条件です。
締め日は原則として毎月10日で、5月のみ12日。支払日は3日・26日・27日・28日・月末のいずれかですが、「支払日に全額を払えば無料」という条件ではありません。口座振替では、利用する金融機関によって支払日が指定されます。
例えば、ある利用明細の初回締め日が11月10日、支払日が11月27日だった場合、無料にするために意識すべき期限は11月10日です。11月27日に全額を払ったとしても、それだけで手数料無料の条件を満たすわけではありません。
また、無料条件を満たさない新規利用分の手数料は、利用日の翌日から支払日までの日数で計算されます。「締め日を過ぎた分だけ手数料がかかる」と考えないようにしましょう。
明細を指定して支払う場合は、電話で該当明細への入金予約を行う仕組みです。予約した明細に優先して返済されるため、単に買い物と同額を入金すれば、その明細が必ず無料扱いになると自己判断せず、対象明細・支払額・期限・入金方法を事前に確認する必要があります。
買い物直後の返済にも落とし穴がある
利用店舗からアイフルに売上データが届くまでには、数日かかる場合があります。売上データが届く前に返済すると、入金が返済として認識されず返金される可能性があり、その場合は再度の返済が必要です。
「買った直後にお金を入れておけば完了」とは限りません。アプリで対象の利用明細を確認し、返済が正しく反映されているかまで確認したいところです。
注意点3:毎月の支払額は利用残高に応じて変わる
支払額は、請求確定時の利用残高(当月利用分を除く)に応じて変わります。基本となる金額は以下の通りです。
| 請求確定時の利用残高 (当月利用分を除く) | 毎月の支払額 |
|---|---|
| 1円~10万円 | 4,000円 |
| 10万円超~20万円 | 8,000円 |
| 20万円超~30万円 | 12,000円 |
いずれも手数料を含む金額です。残高と手数料の合計が所定の支払額より少ない場合は、その合計額を支払います。また、諸費用などが加算される場合もあるため、上記の金額が請求額の絶対的な上限になるわけではありません。
月4,000円は、上記の残高区分に当てはまる場合の金額です。誰でも月4,000円から始まるわけではなく、残高が増えて次の区分に移れば、毎月の支払額も段階的に増えます。
注意点4:毎月の支払額にはリボ手数料も含まれる
aiカードの支払方式は、毎月の支払額に手数料を含む「元利定額」です。手数料が発生する場合、支払ったお金の一部が手数料に充てられ、その全額が買い物代金の返済に回るわけではありません。
残高10万円・30日間の手数料を計算すると
例えば、手数料無料の条件を満たさず、残高10万円に対して実質年率19.8%の手数料が30日分かかる場合を考えます。1年を365日として計算し、支払額を4,000円とすると、内訳は次のようになります。
| 支払額 | 4,000円 |
|---|---|
| うち手数料 | 1,627円 10万円×19.8%÷365日×30日(1円未満切り捨て) |
| 元金の返済に回る額 | 2,373円 |
この条件では、支払額の約4割が手数料です。「10万円を月4,000円ずつ払えば25回で終わる」とは計算できません。
これは特定の残高・日数で計算した例であり、毎月必ず1,627円の手数料がかかるわけではありません。実際の手数料は、残高や利用日数などに応じて変わります。
毎月の支払額だけでなく、元金がいくら減るのか、完済までに手数料を含めていくら払うのかを確認することが大切です。返済中に買い物を重ねると、残高が減りにくくなり、支払いが長引く原因になります。
注意点5:請求確定後に完済しても、口座振替は止まらない
早期返済や一括返済には対応しています。ただし、請求確定日(毎月11日、5月のみ13日)以降に、振込みやインターネット返済で完済しても、口座引落しは停止できません。
また、締め日以前に入金しても、それだけで次の支払期日が繰り越される仕組みではありません。残高がある場合は、通常の支払いが別途必要になる点にも注意しましょう。
請求確定後に完済しても引き落としが行われた場合は、引落日から最大11営業日後までに引落口座へ返金されます。返金まで一時的にお金が出ていくため、ほかの支払いに必要な資金も考えて返済する必要があります。
インターネット返済と口座振替の利用手数料は0円ですが、これは返済手続きにかかる手数料の話で、年19.8%のリボ手数料が無料になるという意味ではありません。
返済期日や完済金額はアプリで確認できます。入金が反映されるまで時間がかかる場合もあるため、締め日ぎりぎりの手続きや、繰上げ返済後に引落口座の残高を空にすることは避けたいところです。
注意点6:還元・付帯サービスを目当てに選ぶカードではない
aiカードにはポイント還元やキャッシュバックがありません。手数料無料の条件を満たして使った場合でも、通常の買い物でポイントが貯まるカードではありません。
ETCカード、家族カード、付帯保険も用意されていません。旅行保険や家族での利用、ETC利用まで1枚にまとめたい人には向かない構成です。
なお、付帯保険がないことと、不正利用時の保障が一切ないことは別です。aiカードには規約に基づくカード会員保障制度があり、紛失・盗難などによる不正使用について、所定の条件で保障されます。被害に気づいたら速やかな連絡が必要です。
注意点7:Apple Pay・Google Payには登録できない
リアルカードはVisaのタッチ決済に対応しますが、Apple PayやGoogle Payなど、スマホのタッチ決済サービスには登録できません。
アプリにカード番号が表示されることと、スマホを店頭の端末にかざして払えることは別です。バーチャルカードを発行しただけで、すぐに店頭でもスマホ決済できると思わないようにしましょう。
契約時点ではバーチャルカードのみで、リアルカードが必要な場合は契約後にアプリから発行手続きを行い、自宅への郵送で受け取ります。
年会費無料よりも、手数料と返済管理を重視して判断を
aiカードの利点は、カード番号の発行後すぐネットで使えることや、アプリで利用・請求情報を管理できることです。一方で、リボ専用・年19.8%・通常還元なしという条件から、普段の買い物をお得にする目的で積極的に選びたいカードとは言いにくいでしょう。
手数料なしで使い続ける場合も、初回締め日までの完済と所定の手続きが必要です。単に毎月の引き落としに任せておけばよいカードではなく、その管理の手間も判断材料になります。
申し込む前には、「無料期限までに払えるか」「手数料込みでいくら払うのか」「いつ完済できるのか」を確認したいところです。年会費が0円でも、使い方によっては負担が大きくなるという点を押さえておく必要があります。