クレジットカードの審査はおそるるに足らず
クレジットカードの審査は、収入なども判断基準にされるので、なんか試されているようでイヤだ、怖い、と思われる方も多いかもしれません。ですが、基本的には全く恐れる必要はありません。
申込時に申告する収入や勤務先などの情報は、審査の判断材料です。カード会社は申告内容や信用情報などをもとに総合的に判断します。
本人または配偶者の安定収入、年齢、学生かどうかなど、申込条件はカードによって異なります。条件を満たしていても所定の審査があり、誰でも必ず通るカードがあるとはいえません。
公的な審査ではなく、あくまでも企業が、企業の基準で行っている審査です。中身は公表されていないのでブラックボックスですが、恐れないでまずは申し込んでみましょう。
クレジットカードの審査に通らない人の4パターン
クレジットカードの審査に通らなかった場合、大きく分けて4つの可能性が考えられます。
- 虚偽情報や間違った情報を使って申し込んだ。
- 「身の丈」に合っていないクレジットカードを申し込んだ。
- 短期間に複数枚のクレジットカードを申し込んだ。
- 過去のクレジット契約や端末の分割払いに未払いがある。
順番に見ていきましょう。思い当たる部分がないか確認してください。
虚偽情報や間違った情報を使って申し込んだ。
意図的に虚偽情報を使って申し込んだ場合は論外です。
意図的ではなくても、よくあるのが電話番号を間違えるというケアレスミス。
連絡先に不備があると確認を求められたり、手続きを進められなかったりする場合があります。入力ミスに気付いたら、申込先に訂正方法を確認しましょう。
本人確認書類の住所が現住所と異なる場合は、書類の更新や補完書類の提出などが必要になることがあります。必要な書類は申込先の案内を確認してください。
解決法
申し込み内容にミスがあった場合は、申込先に訂正や再申し込みの方法を確認しましょう。正しい情報に訂正しても、審査の承認が保証されるわけではありません。
「身の丈」に合っていないクレジットカードを申し込んだ。
この身の丈に合っていないというのはイヤな言い回しかもしれません。
カードごとに年齢や安定収入などの申込条件があり、条件を満たしたうえで総合的な審査が行われます。年収やカードの名称だけから、審査に通るかどうかを判断することはできません。
女性向けの特典があるカードでも、申込資格が女性に限定されているとは限りません。性別にかかわらず、各カードの申込条件を確認してください。
カード会社にも自社のカードを使う客を選ぶ権利があるので、これはしょうがないことでしょう。特にブラックカードやプラチナカードなどは「客を選ぶ」ことで自らのブランドを保っています。
解決法
クレジットカードの公式サイトに記載されている申込み条件をよく読むこと。他のケースにも当てはまらないのに、審査に通らない場合には、一旦諦めて他のクレジットカードを探しましょう。
どうしても釈然としない場合でも、通常、具体的な審査基準や否決理由は公表されません。申込内容に不備があった場合など、手続きについて確認したいことは申込先へ問い合わせましょう。
短期間に複数枚のクレジットカードを申し込んだ。
複数枚のクレジットカードを一度に大量に申し込んで、審査に通ったものを使う。そういうやり方はクレジットカード会社には通用しません。
詳しくは後述しますが、クレジットカードの申込み履歴はカード会社にはバレています。
短期間の複数申し込みは、申込情報として他社の審査時にも確認されることがあります。ただし、何枚以上なら必ず否決という共通の基準があるわけではなく、カード会社ごとに総合的に判断されます。
解決法
CICの申込情報は照会日から6か月、JICCでは照会日から6か月以内の保有です。再申し込みの前には申込条件や支払い状況を見直しましょう。一定期間待つことや別のカードを選ぶことだけで承認されるわけではありません。
過去のクレジット契約や端末の分割払いに未払いがある。
審査に落ちた可能性として一番高いのはコレでしょう。クレジットカードの審査に通らない人、でその理由を年収や職業のせいだけだと思っていませんか?もちろんそれらの情報で選別をされるカードもありますが、どんなカードを申し込んでも審査に通らない場合、原因はあなたの過去の未払い、信用情報に傷がついていることにあるかもしれません。
ここでいう未払いには、クレジットカードやローンの支払い、携帯端末の分割払いの遅れなどがあります。通話料金だけの未払いは通常、信用情報機関への登録対象ではありません。家賃もすべて一律に登録されるわけではなく、クレジットカード払いなどの契約によって扱いが異なります。
この未払いがあったかないかなどのあなたの信用情報は、クレジットカードヒストリー(クレヒス)とも呼ばれます。
解決策
まずはCIC、JICC(下記詳細)でクレヒスを確認して過去の未払いがあるかないかを確認しましょう。もしも未払いがないのに審査に落ちるようであれば他の原因が考えられるので原因を絞り込むために開示は有用です。
信用情報の保有期間は情報の種類や契約の状態によって異なります。CICの入金状況は直近24か月の表示ですが、契約に関する情報は契約期間中および契約終了後5年間保有されます。まずは支払先に未払いの状況を確認し、解消することが大切です。
クレジットカード会社が審査時に確認する情報
クレジットカード会社は審査をするときに大きく分けて2つの情報を参照します。
A:申込時に入力したあなたの年収や勤務先などの自己申告情報。
B:信用情報機関が提供するあなたの過去の支払い記録。
前者(A)は自己申告の情報なので、会社への電話での在籍確認や、会社の規模・役職である程度の確認は出来ますが確かな情報ではありません。
申告情報だけで審査結果が決まるわけではなく、信用情報やカード会社が保有する情報などとあわせて総合的に判断されます。
そこで信用情報機関の出番がやってきます(B)。
信用情報機関とは?
信用情報機関とは過去の支払履歴、延滞・滞納記録などの情報をデータベースとして管理している機関。
具体的には株式会社シー・アイ・シー(CIC)、株式会社日本信用情報機構(JICC)、全国銀行個人信用情報センターが信用情報を取り扱っています。CRINはこれら3機関の総称ではなく、延滞などの情報を相互に交流するネットワークです。
信用情報機関はどこから情報を得ているの?
信用情報機関は各クレジットカード会社や各ローン会社から情報を提供され、それらの情報を統合して一定の期間保管しています。
ただ提供されて保管しているだけではなく、新しくクレジットカードを作ろうとした人がいたときにその人の過去の支払い履歴等の情報を提供することで、持ちつ持たれずの関係を築いています。
カード会社は「勝手に」信用情報機関に情報を提供しているの?(情報を得ているの?)
あなたはクレジットカードを作ろうとしたり各種ローンに申し込む際にながーい利用規約をすっ飛ばしていませんか?実は、その利用規約の中の個人情報の取扱に関する部分で信用情報機関に情報を利用・保管することに同意しています。
以下は三井住友カードの利用規約。
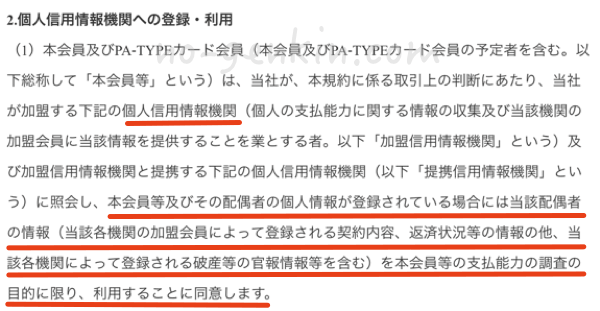
支払い能力調査の有無に個人信用情報機関を利用するという旨。
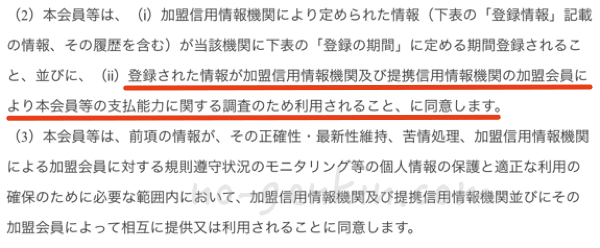
カードに申し込む際に登録された情報が個人信用情報機関の加盟会員(その他カード会社など)に利用されますよ、という旨。
信用情報の登録・利用は、原則として本人の同意に基づいて行われます。ただし、法令に基づく登録など、同意によらない場合もあります。
クレジットカードの審査に落ちる原因はどこ?開示した信用情報の見方
CICなどの信用情報機関に登録されているあなたの情報はご自身で確認をすることが可能です。
CICの確認方法・支払い方法はこちらを参照してください。
気付かないところで支払いの延滞をしてしまっているかもしれないと不安な方はぜひ開示手続きをしてみてください。
信用情報開示報告書で確認できる情報は大きく分けて以下の3種類。
- クレジットカードや分割払いの支払い状況。
- クレジットカードの契約内容。
- クレジットカードの申し込み履歴。
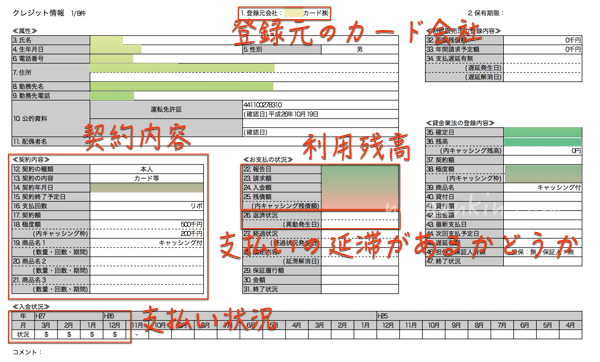
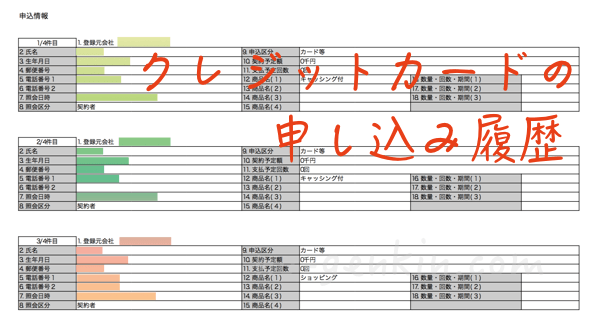
案外知られていないのが「申し込み履歴」も記録されているということ。これは審査のために照会した事実を示す申込情報で、否決結果そのものが記載されるわけではありません。契約した場合には、別途契約に関する信用情報が登録されます。
短期間にクレジットカードに申し込み過ぎると、このCICの情報に記載されるので他のカード会社にもバレバレで審査に通りにくくなるわけです。
違う会社のカードならいくら申し込んでも大丈夫、ではありません。
2024年11月からは信用スコアも見ることができるようになっています。
支払い状況(入金状況・クレヒス)の見方
クレジットカードの審査に通らないことでお悩みの方が一番に確認をしなければいけないのはこれまでの支払状況(入金状況)です。
↓の部分。
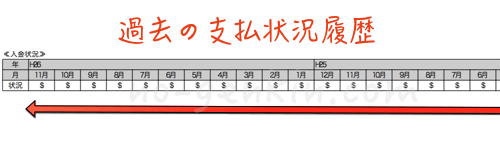
このドルマークが並んでいるのはキチンとカードの支払を行ってきた証拠です。逆にクレジットカードの支払いを延滞したり、滞納したりしている場合にはドルマーク以外のマークが付きます。
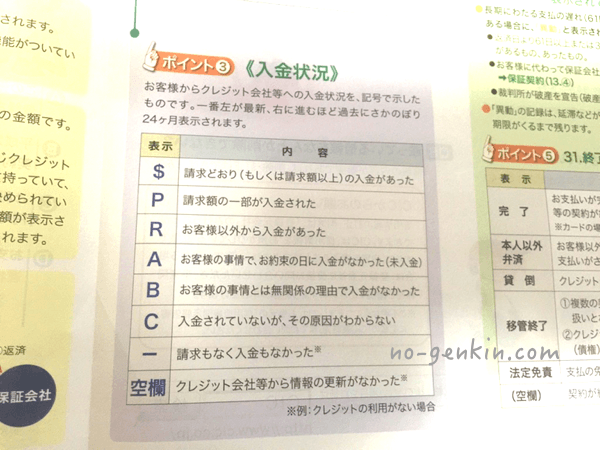
ドルマークの代わりに、例えばAマークなどが合った場合は未入金があったということですから、クレヒスに傷がついた状態になります。
- $マーク・・・請求通りの入金。
- Pマーク・・・請求額の一部が入金。
- Rマーク・・・あなた以外からの入金。
- Aマーク・・・あなたの事情で指定日に入金がなし(未入金)。
- Bマーク・・・あなたの事情とは無関係の理由で入金がなし。
- Cマーク・・・入金なしで原因不明
入金状況の記号は、それぞれ意味が異なります。「$」や「-」以外の記号がすべて本人の延滞を意味するわけではなく、審査も各社の総合判断です。登録内容に疑問があれば、まず登録元の会社に確認しましょう。
あなたはキチンと支払えたつもりになっていたけれど、実は期日に支払えていなかったケースなどがあるかどうかなど、確認をして下さい。
携帯電話の契約もCICの情報に記載されているのは何故?
スマートフォンなど携帯電話を分割払いで購入している場合、それもクレジット契約としてCICの情報に記載されています。
携帯端末の分割払いを延滞すると、信用情報に登録され、審査に影響することがあります。通話料金だけの未払いは通常、信用情報機関への登録対象ではありません。ただし、通話料金をクレジットカードで支払い、そのカード代金を延滞した場合は別です。
クレヒスに傷がついた後、回復するのはいつ?
一度傷がついた状態でも、過去についたAマーク(未払い)などの情報は一定期間が経てば削除されます。
入金状況は直近24か月が表示されますが、Aマークが必ず2年で削除されるという意味ではありません。契約が終了した場合も、契約情報は所定の保有期間中残ります。
1度や2度くらいのAマークならクレジットカードが作れる場合もありますが、このAマークが完全にない(ドルマークだらけ)であるほうがクレジットカードの審査に通りやすいのは言うまでもありません。
【まとめ】クレジットカードの審査に通るために大切なのは、自分の信用情報を正確に把握すること
以上、長くなってしまいましたが、クレジットカード会社が行っている審査、及び、信用情報機関に記録されている情報をチェックする方法とその見方を見てきました。
大切なのは、自分自身の信頼情報を正確に知ること、だと思います。
よくある誤解が
「クレジットカードの審査は不透明でなんで落ちたのか全く理解不能。私、社会人として完全否定されたわ〜!」
みたいなご意見。
確かに最終的な判断はカード会社が下すので不透明な部分もあるのですが、長々と見てきた通り、あなたの信用情報が「どのように登録されているのか」は確認することが出来ますので、ある程度は申し込み前から予測出来ます。
何枚か申し込んで審査に通らない人は、ガムシャラにいろんなカードに申し込んでもダメです。自分が信用機関にどのように登録をされているかを正確に把握して、戦い方を考えましょう。
信用情報を正確に把握すれば、未払いの解消や登録内容の確認に役立ちます。ただし、Aマークの個数や数か月待つことだけで審査結果を予測することはできません。各社の申込条件を確認しましょう。クレジット契約を希望しない場合には、年齢などの発行条件を満たしたうえでデビットカードを選ぶ方法もあります。
参考にしてみてください。