
大学生なら4年生、短大生なら2年生、専門学校生の方は人によって違いますが、1−2年生の方はあと少しで学生時代が終わります。やり残したことはありませんか?
勉強や読書はもちろんですが、旅行や、留学、恋愛、友情など学生時代にしか出来ないことはたくさんあります。最後の最後まで後悔のないように突っ走ってください。筆者は読書ばかりしていたので、もっと外に出て遊んでおけばよかったと本当に後悔しています。あと恋愛ね。社会人になってこじらせないために学生時代に酸いも甘いも経験しておくことが重要だと思います。
さて、こういった「やり残し」をなくすことももちろん大切なのですが、もっと具体的に学生時代にやっておいたほうが良いことがいくつかあります。具体的には免許証とクレジットカードの取得です。
免許証はありとあらゆる場所で使える最強の身分証明書です。時間があるなら作っておいたほうが役に立ちます。お金がかかるのですが、これは特に異論はないかと思います。筆者は大学を卒業してから取得したのでかなり苦労しました・・・。
学生時代に取得しておくか否かの議論が生まれるのはクレジットカードについてです。
クレジットカードは学生のうちに作るべき理由
クレジットカードの必要性を「今」感じている方は迷わず作ってしまってOKだと思いますが、悩ましいのは特に現状では必要性を感じておらず、周りから「学生時代に作っておくべきだ」と言われて義務感で作るか否かを迷っていらっしゃる方です。
最終的にはご自身の判断におまかせしますが、筆者はクレジットカードは免許証と同様に学生のうちに作っておくべき、という立場です。
理由は大きく分けて2つです。
学生も申込対象のカードを選べる
学生も申込対象に含まれるクレジットカードがあります。ただし、学生であっても審査が行われます。
学生向けカードでも、年収が0円なら必ず発行されるわけではありません。申込条件を満たすか確認し、収入や職業などを正確に申告する必要があります。
申し込む時期にかかわらず、申込条件や支払い方法を確認し、入力内容を見直してから申し込みましょう。
卒業後は、職業や勤務先などの登録情報をカード会社の案内に従って更新しましょう。卒業した瞬間に一律で申込不可になるわけではなく、申込条件はカードごとに異なります。
学生、会社員、アルバイト、個人事業主といった職業だけで、審査の通りやすさを一律に比べることはできません。必要性と申込資格が合うカードを選びましょう。
卒業後の申込条件と利用予定も比べる
学生時代にクレジットカードを作らず、社会人として働き始めてから作ろうと考えていらっしゃる方の中には、社会人になればより多くのクレジットカードが作れるようになるから「待ち」の状態だという方もいらっしゃるでしょう。
就職後に申込条件を満たすようになるカードもあります。学生時代と社会人1年目で作れるカードが同じとは限りません。
学生不可のカードでは、卒業後に申し込めるようになる場合があります。ただし、就職しただけで発行が保証されるわけではなく、発行会社の審査があります。
在学中に必要なら学生も申込対象のカードを検討し、卒業後に必要ならその時点の条件で比較しましょう。いつ作っても条件や特典が同じとは限りません。
利用限度額は入会時の審査で決まります。卒業・就職後に増枠を希望する場合も所定の手続きと審査があり、電話だけで簡単に上がるとは限りません。
卒業前までに作っておくことをおすすめしたいクレジットカード
卒業前に申し込む場合も、年会費やアプリの使いやすさ、よく使う店での特典などを比べましょう。三井住友カード(NL)やJCB CARD Wは学生も申し込めるカードですが、在学中のほうが審査が有利だと保証されているわけではありません。
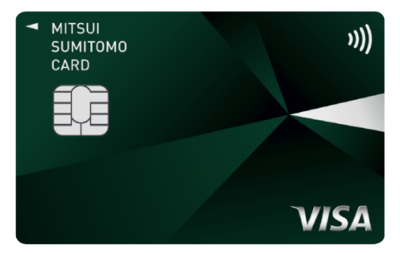
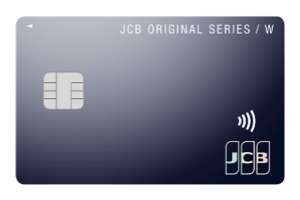
おすすめとしては、三井住友カードは学生でも申し込める三井住友カード(NL)、JCBカードは年齢制限カードのJCB CARD Wのいずれか(もしくは両方)。学生のときに作って、そのまま持ち続けておくと良いでしょう。
両者ともセキュリティは信頼できますし、アプリも使いやすく、サービスの内容が安定しています。
デビットカードがクレジットカードの代替品になるから、クレジットカードは学生時代に無理して作らなくてもOKというご意見
クレジットカードとデビットカードは、同じような仕組みですが、そのサービス内容は大きく異なります。
デビットカードは同じVISAやJCBのマークが付いていて、クレジットカードが使えるところで使えるわけですから確かに便利なのですが、セキュリティ面などでは怖い部分も多いです。もしも不正利用されたらすぐに口座から引き落としがされてしまうので、速攻で実害があります(筆者がデビットカードで被害を受けた経験談はこちら)。
クレジットカードは後払いですが、不正利用をすべて引き落とし前に止められるとは限りません。利用通知と明細を確認し、身に覚えのない取引を見つけたら、速やかにカード会社へ連絡しましょう。補償や請求の扱いは、発行会社の調査と規約の条件によります。
それと、デビットカードはすぐに引き落としがされるので商品の返品の際に返金などがしにくいので、クレジットカードはOKの店でもデビットカードはNGということは結構あります。自分で引き落とし額の制限をかけたりできる方のみ使うようにしましょう。
卒業前に作っておく=社会人になってからのクレジットカードとの付き合い方の練習
以上、学生は卒業前にクレジットカードを作っておくべきという意見と理由をいくつかまとめました。作っておくべきという立場で話を進めましたが、当然必要性を感じなければ作る必要はないです(このネット社会では不便だとは思いますが・・・)。
ただ、社会人になったときに自由に使いこなせるように練習をしておくという意味でもクレジットカードは卒業前に作って、何度か使ってみることをおすすめします。お金の使い方も学生時代に学ぶべきことの1つです。
ちなみに、クレジットカードを作ったことがない方はまだ知らないと思いますが、クレジットカードは解約をするもの簡単(電話をかけるだけ)なので、「このカードと一生付き合っていくぜ!」と気負って作る必要はないです。将来的には、何枚か解約して、代わりに何枚か作る機会も出てくると思います。
ただし、クレカを作ったからには支払いはきちんと行える金額で、引き落とし額の入金は忘れずに、慣れるまでは慎重に使いましょう。