学生生活の長期休みを利用して海外留学や海外旅行に行く学生さん。準備は万端ですか?
筆者も大学生のときにカナダとオーストラリアのメルボルン、シドニー、それとロサンゼルスと海外留学を体験してきましたがどれも貴重な経験となりました。期間は日本にいたほうが長かったですが、海外旅行も含めて、日本での思い出よりも海外での思い出のほうが多いくらいです(良い思い出も悪い思い出も)。
遊ぶだけではなくて、語学でも何でも勉強して吸収することを忘れずに、たくさん楽しんできてくださいね。
ではいってらっしゃい\(^o^)/と言いたいところですが、準備は本当に万全ですか?海外生活での生命線となるクレジットカードの準備は忘れていませんか?
実は筆者がこの「現金いらず.com」というサイトを作ったのも、海外に比べて日本でクレジットカードが利用出来る店舗が少ないと学生時代の留学経験、その後の海外での仕事経験から感じたのが1つのきっかけです。
そのくらい海外ではクレジットカードがなければ生活が出来ないと感じることが多かったです。同時にカード社会の利便性と合理性を痛感しました。各種カード関連のアンケートを見ていると、大学生や短大生、専門学校生の方はまだクレジットカードのことをよくわかっていない方も多いようだったので、その重要性をまとめます。
日本では現金で生活出来ていても、海外ではそうはいきません。
海外留学(海外旅行)をするときにクレジットカードを持っていくべき理由
理由は大きく分けて4つあります。
- 支払いに便利
- 支払い能力がある証になる
- 盗難対策
- 保険による安心
早速1つずつ解説していきます。
支払いに便利
これは言わずもがな、ですね。クレジットカードのほうが支払いが楽です。まだそんなに海外に慣れない学生が海外通貨で小銭の計算ができずにちょろまかされることもありません。
日本だと100円200円の買い物でクレジットカードを使ってしまうとなんとなく肩身が狭い思いをするかもしれませんが、海外、特にアメリカは1ドル、2ドル(100円、200円単位)でもクレジットカードで支払うのが当たり前の社会です。逆に、お店で100ドル札、日本円で1万円の高額紙幣は利用不可というところも多々あります。
むしろクレジットカードで支払って欲しがっている。これは現金というのはお店が強盗などに合った際に被害が出るからです。日本がいかに恵まれた国かわかりますね・・・。
日本で発行したクレジットカードを海外で使う場合、店頭では原則として1回払いで処理されます。ただし、リボ専用カードや自動リボ設定などでは、実際の請求方法や手数料が異なることがあります。出発前にカードの支払い設定を確認してください。
コンタクトレス決済(タッチ決済)ならもっと便利で安心
最近はアメリカやヨーロッパ、オーストラリアなどではコンタクトレス決済(EMV Contactless)というVISAやMastercardの非接触技術が小売決済では主流になっています。
日本だとVISAの非接触技術はVISAのタッチ決済、Mastercardの非接触技術はMastercardコンタクトレスと呼ばれます。これはVISAやMasterCardのクレジットカードをSuicaなどのようにタッチしてクレジットカード払いができる方法です。通常はカードを手元でタッチして支払えます。ただし金額や端末によっては、カードの差し込みや暗証番号の入力を求められる場合があります。
海外では「コンタクトレス」という呼び方がされるのに、日本では「タッチ決済」という呼称をVisaが広めており、混乱してしまうかもしれませんが同じものになります。
コンタクトレス決済の対応店ではクレジットカード払いであることを伝えて、カードをタッチすればOKです。下図の左側のマークがあるかを確認しましょう(支払い方の参考:VISA(USA)のページ)。このマークがなければ通常通り、カードで決済を行います。
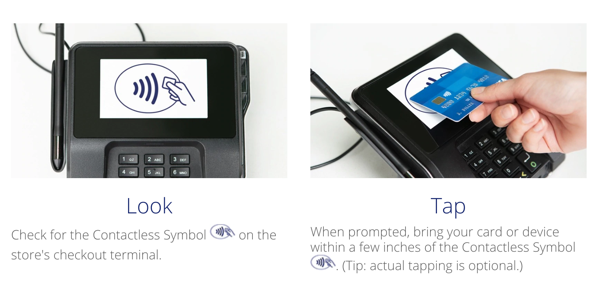
欧米圏ではかなりメジャーで多くの場所で使えるので、これらに対応したクレジットカードを持つのも良いでしょう。
対応カードをApple PayやGoogle ウォレットに登録すると、Visa・Mastercard・JCBなどのタッチ決済を使える場合があります。利用できる国際ブランドと機能は、カードや端末によって異なります。海外ではiD・QUICPayの表示だけで判断せず、対応する国際ブランドのタッチ決済マークを確認しましょう。
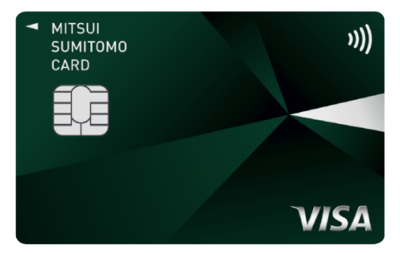
日本でもローソンやマクドナルドなどで対応しているので(クレジットカード払いであることを伝える→端末が光ったらタッチ)使えるか不安な方はまずは日本で試してみましょう。
詳細は↓の記事を参考にしてください。
学生でも支払い能力がある証になる
デポジットという言葉を聞いたことがありますか?
デポジットは、ホテルやレンタカーなどで求められる保証金です。クレジットカードを使う場合は、カードの利用可能枠が一時的に確保されることがあります。カードは身分証明書の代わりになるとは限らず、パスポートなどの提示も必要です。予約先の受付条件を事前に確認しましょう。
日本では(ビジネスホテルやラブホテルなどは料金先払のところも多いので別ですが)宿泊前に預り金とかは支払わないですよね?宿泊した後に受付で料金を支払うだけのことがほとんどだと思います。でも海外は泊まるだけ泊まったら猛ダッシュで逃げる人が多いらしく(笑)、お金があるかないかもわからない人を泊めることはしません。ホテルでいきなりクレジットカードの提示を求められても焦らないで提示しましょう。
クレジットカードを持っていない場合はデポジットを支払わなければならない
カードがない場合の現金デポジットの可否や金額、返金方法は施設ごとに異なります。カードで保証する場合も利用可能額が減るため、宿泊費や日々の買い物分を含めて余裕を確保してください。
クレジットカードがあっても、本人確認や宿泊者情報の記入が省略されるとは限りません。予約時の案内に従って準備しましょう。
盗難対策
海外に初めていくような学生さんだと、盗難についてあまく見ているところがあるかもしれません。日本の安全性に慣れ親しんでいるとびっくりするような自体が多々あります。
オリンピックの招致のスピーチで「日本は財布が返ってくる」というのがストロングポイントになって、外人が「マジか・・・」「嘘だろ・・・」「天使だらけなのか・・・」「ふぁっ!?」みたいな反応をしたとか、してないとか。でも海外で財布を落としたらまず返って来ません。これはほぼ確実です。
筆者も気がついたらバッグのジッパーが開いていて財布がなくなっていたり、盗られてはいなくてもいつのまにかジッパーが半開きになっていた、みたいな事態に数多く遭遇しています。
涙目でクレジットカード会社に電話をかけて「大丈夫です」といってもらえた時は涙が出たなあ・・・(遠い目)。
カードを紛失・盗難された場合は、カード会社へ速やかに連絡して利用を停止しましょう。不正利用に対する補償には届出期限や管理状況などの条件があるため、必ず全額が補償されるとは限りません。
保険による安心
カードの不正利用に対する補償と、購入した商品の破損・盗難を補償するショッピング保険は別の仕組みです。カード情報の不正使用はカード会社へ速やかに連絡し、所定の手続き・調査を受ける必要があります。
不正利用の補償には、届出期限や暗証番号・カード管理などの条件があります。必ず全額が補償されるわけではないので、カード会社の規定を確認してください。
クレジットカードの旅行保険に頼るのはやめよう
注意して欲しいのは、ショッピング保険ではなく旅行保険について。
作ったクレジットカードに旅行保険が付いているからといって、それに頼って他に一切保険に加入しない、という事態は避けてください。
カードの海外旅行保険は、治療費などの補償額、対象期間、適用条件を確認して選びましょう。学生が申し込めるカードにも保険付きの商品はありますが、長期留学や高額な医療費を十分にカバーできるとは限りません。
「最高○千万円」といった表示は死亡・後遺障害の保険金額であることが多く、病気やけがの治療費の限度額とは別です。
渡航先や滞在期間、留学先が求める補償を確認し、不足する場合は別途海外旅行保険・留学保険への加入を検討してください。ゴールドやプラチナであっても、長期留学を無条件に補償するわけではありません。
カードの不正利用補償と旅行保険は、それぞれ適用条件を確認して活用しましょう。
学生の方が海外留学(海外旅行)でクレジットカードを使うときに注意したいポイント
学生の方はクレジットカードに馴染みがある方は少ないかもしれません。ですから、まずクレジットカードを作ったら、いきなり海外で使うのではなく、何度か日本で使って練習をしておきましょう。言葉もあやふやな状態でクレジットカードの手順もわからないと面倒なことになりかねません。
決済する通貨が選べるときは必ず現地通貨で決済しよう(DCCには注意)
アメリカやヨーロッパ、香港、シンガポールなどのアジア圏でもクレジットカード決済をした際には、現地通貨決済か、日本円決済かで選択をする場面があります。空港の免税店などでも選択することが多いです(口頭で聞かれることもあります)。現地通貨を選択するか、聞かれたら「Dollar-denominated」とか「US dollar」と現地通貨名を答えましょう。
外貨建てで利用すると、国際ブランドの換算レートに発行会社所定の海外事務処理手数料などを加えて円換算されます。手数料は一律2%ではなく、例えば三井住友カードでは3.63%です。現金両替との有利・不利も、手数料や換算条件によって異なります。
現地通貨で決済をした場合には、カード会社が日本円での請求額が確定するまで数日かかりますが、日本円決済をした場合には、お店が(勝手に)決めた為替レートでその場で金額を確定できるので、一見すると安心できてメリットが大きそうです。
海外で日本円建てを選ぶDCCでは、国際ブランドの通常の換算とは異なり、加盟店側の独自レートが使われます。提示された円額やレートを確認し、現地通貨建てとの条件を比較しましょう。
DCCはDynamic Currency Conversionの略で、旅行者が現地通貨以外の通貨で支払額を確定できるサービスです。円額がすぐ分かる便利さはありますが、有利な換算になるとは限りません。
以上の理由から、よほどのレアなケースを除いて円建てで決済をしても良いことはないので、選択する場面があったら現地通貨建てで支払うことをおすすめします。
クレジットカードのサインは漢字?アルファベット?
学生の方で既にクレジットカードを持っている方はカードの裏面のサインを漢字で書いていますか?アルファベットで書いていますか?
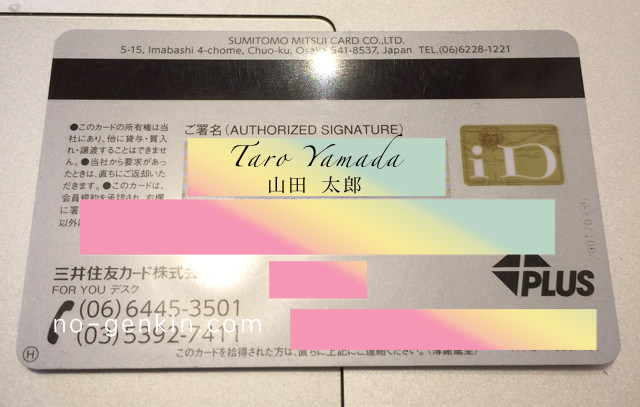
支払いのときのサインではこのクレジットカードの裏面にあるサインの通りに書きましょう。
で、まだクレジットカードを作っておらず、これから作る方はこの裏面のサインはアルファベットで書くことをオススメします。
現在はサインではなく暗証番号であることがほとんどですし、私は漢字で書いているカードで支払ってサインをしたときにもトラブルになったことはありませんが、なんかすごくびっみょーーな顔をされることがたまにありました(そもそも暗証番号がほとんどだったのでサインを書く機会は少なかったのですが)。
海外旅行のときならともかく、留学は結構期間が長いのでずっと気まずい思いをするのもイヤですよね。。
逆に、学生時代に留学していたときの友達が、このサインを漢字で書いているのに、格好をつけてお店ではアルファベットでサインをした方が揉めたという話を聞いたことがあります。注意してください。
署名欄があるカードでは、漢字でもアルファベットでも、カード会社の案内に従って本人の署名をし、店頭でも同じ表記を使いましょう。署名欄のないカードもあります。
学生時代に作るクレジットカードの国際ブランドは「VISA」か「MasterCard」がオススメ
クレジットカードにはVISAとかMasterCard、JCB、American Expressといった国際ブランドといったものが付いています。
国際ブランドによって使える国・地域や加盟店が異なります。JCBにも海外加盟店がありますが、滞在先で使えるか確認し、可能なら異なる国際ブランドのカードを用意すると備えになります。
最も使える(というかクレジットカードが使えるところならほぼ使える)のはVISAとMasterCardです。
アメリカではAmerican Expressも使えるのですが、そもそもAmerican Expressのクレジットカードは年会費や審査ハードルが高めで学生が作れるものが少ないです。
なので学生時代はまずはVISA。VISAのクレジットカードを作ったら、二枚目ではMasterCardのクレジットカードを作っておくと万全といえます。
留学でも旅行でもカード利用の控えは取っておこう
面倒くさくてもカードを利用した控え、レシートは帰国してしばらくするまでは保管しておきましょう。よくわからない請求があったときなど、万が一トラブルが起きた際に、カード会社に説明をする際に必要となります。
普段は面倒くさくてすぐに捨ててしまう方、海外では事情が違うのでお気をつけて。
海外留学(海外旅行)に行く学生におすすめのクレジットカード
海外に行く学生の方にまずオススメしているのは三井住友カード(NL)です。
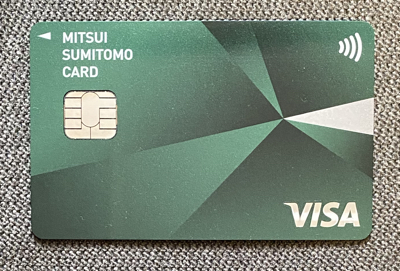
理由は大きく分けて以下の6つ。
- VisaまたはMastercardを選べること。
- 選んだ国際ブランドのタッチ決済を使えること。
- カードに番号が載っていないのでセキュリティが高い。
- 海外でのカード利用者のアフターフォローあり。
- 紛失・盗難の連絡を24時間受け付けていること(お買物安心保険は付帯しません)。
- 年会費が永年無料であること。
- 無難。
筆者自身が海外で使っていたのは三井住友カード(今は新規募集が中止されたデビュープラスカード)です。
正直な話、作ったときは「銀行系カードだからまあ大丈夫っしょ」くらいのテンションでしたが、実際海外で使えないことはありませんでしたし、国際ブランドがVISAの代表格的な存在なこともあって、海外トラブルの対応とか凄く慣れていました。私の不注意でシドニーで盗難されたのですが、涙目でカード停止のお願いしたのですがスムーズでしたよ(あと涙声だったからか励まされたw)。
三井住友カード(NL)には、所定の旅行代金を支払うなどの条件を満たすと適用される、最高2,000万円の海外旅行傷害保険が付帯します。別の「選べる無料保険」へ切り替えている場合は、現在の補償プランも確認してください。長期留学などでは、補償期間・治療費限度額が十分かを別途確認しましょう。
カードを選ぶ際は、海外での紛失・盗難時の連絡先や再発行手続き、不正利用補償と旅行保険の条件を確認しておきましょう。
三井住友カード(NL)は、選んだ国際ブランドのタッチ決済に対応しています。
JCB CARD Wなど、学生も申込対象に含むカードもあります。国際ブランドだけで一律に候補から外すのではなく、渡航先での加盟店、手数料、保険・サポート、年会費を比べて選びましょう。
エポスカード・ライフカード・楽天カードなども、券種の申込条件と渡航先の加盟店を確認して比較できます。特定の発行会社だから必ず使えるとは限らないため、利用可能枠や利用制限、連絡先を出発前に確認しましょう。
まとめ
ここまで学生が海外留学や海外旅行でクレジットカードを持っていくことの重要性を説いてきましたが、念のため言っておくと、荷物を持ってくれたホテルマンの方にチップを支払う際など、たまに現金も必要にはなります。そのためクレジットカードを作ったあなたなら、少額のキャッシュとクレジットカードという生活が基本になるでしょう。
盗難などの被害には合わないことが一番ですが、万が一盗られたとしてもすぐに停止できる(補償がある)というのは海外にいくとものすごい安心感に繋がるとすぐに理解できると思います。
安心感がないとせっかく留学しているのに勉強も手につかないですし、海外旅行の方も不安に苛まれながらじゃ楽しめません。異国の地で財布が盗られて心がキュッとしたままだとホント、辛いですよ・・・(実体験)。せっかくのいつもと違う海外の空、不安で心を曇らせないようにしてください。
・・・綺麗に締めたかったのに微妙な感じになりましたが、とにもかくにも、目一杯貴重な経験をしてきてください!少しでも参考になったなら嬉しいです。