友人への立て替え代金の返済や、飲み会の割り勘。無料で送金できるPayPayとことら送金は、今や日本の個人間送金の2大選択肢になっています。でも、どちらを使うと便利なのでしょうか。
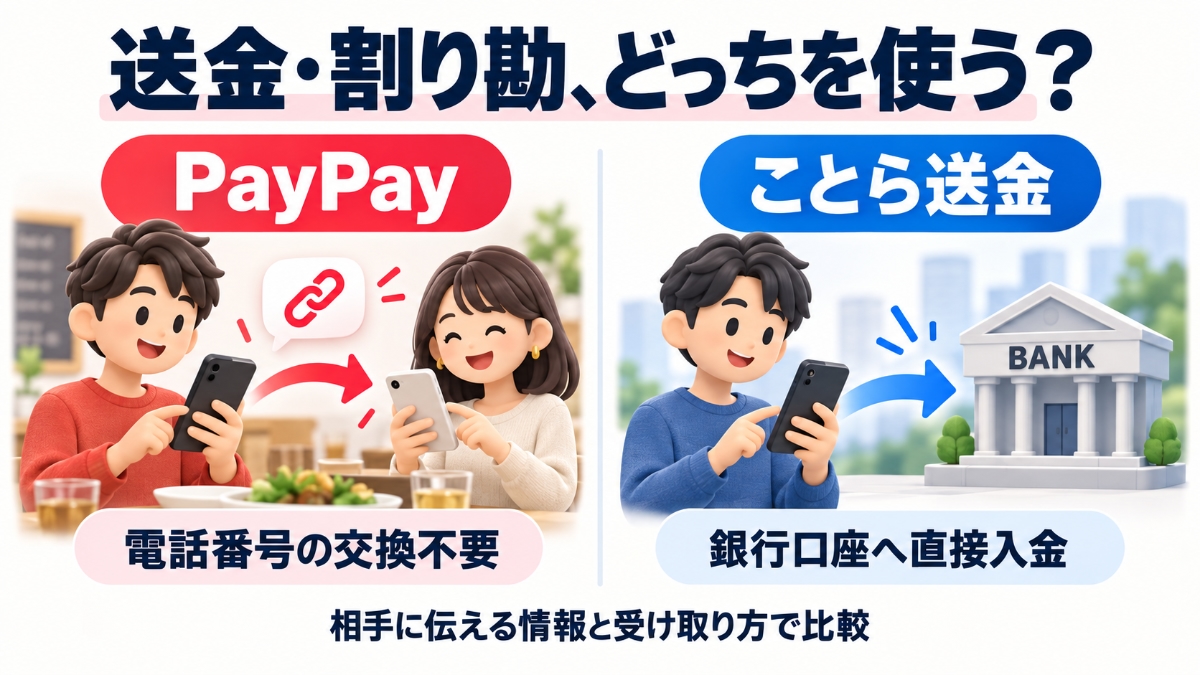
結論から申し上げれば、その場で気軽に精算する・匿名性を重視するならPayPay、相手の銀行口座へお金を渡したいならことら送金が基本的な使い分けです。ただし、両者の違いは送金先だけではありません。相手に名前や電話番号を知らせたくない場合、PayPayにはことら送金にない強みがあります。
PayPayとことら送金の違い
| PayPayの「送る・受け取る」 | ことら送金 | |
|---|---|---|
| 受け取る場所 | まず受取人のPayPay残高に入る。受取人が残高連携を設定していれば、PayPayマネーは夜間にPayPay銀行へ自動出金 | 対応する銀行口座などへ直接入金 |
| 相手に伝える情報 | 受け取りリンクを使えば電話番号・PayPay ID・口座番号を伝える必要なし | 口座情報、または事前に受取設定をした電話番号・メールアドレスなど |
| 相手に見える名前 | 設定した表示名。PayPay IDを設定している場合はIDも表示される | 銀行口座宛ての送金では送金人の名義が入金明細に表示される |
| 複数人の割り勘 | 「グループ支払い」で金額設定や支払い状況の確認が可能 | 各人が個別に送金して精算するのが基本 |
| 送金手数料 | 無料 | 2026年9月時点で、サービス提供中の事業者は無料 |
名前や電話番号を教えずに送るならPayPayが便利
PayPayは、相手の電話番号やPayPay IDを知らなくても「受け取りリンク」を作成し、LINEやSNS、メールなどで送れます。銀行口座番号を聞く必要もありません。たとえば、SNSでつながっている相手に少額を返したいときや、知り合ったばかりの人と食事代を精算するときに便利です。
PayPayの表示名は任意の名前に設定できます。そのため、相手に本名を知らせずにやりとりしやすいのも特徴です。ただし、「完全な匿名送金」という意味ではありません。PayPayの利用にはアカウント登録が必要で、送金履歴も残ります。また、PayPay IDを設定している場合は表示名とともに相手に表示されます。表示名を設定していなければ、電話番号の一部を伏せた表示になります。
受け取りリンクには有効期限があり、相手が受け取るにはPayPayアカウントが必要です。リンクを送ればPayPayを使っていない人にもそのままお金が届く、という仕組みではありません。
飲み会や旅行の割り勘もPayPayが使いやすい
複数人の精算なら、PayPayの「グループ支払い」が便利です。幹事が合計金額と参加者を設定して支払いを依頼でき、参加者ごとに異なる金額を設定することもできます。誰が支払ったかも確認できるため、飲み会代や旅行費用を集める場面に向いています。
送る側が「PayPay残高連携」を設定していれば、残高が足りないときにPayPay銀行から不足分を1円単位で自動チャージして送れます。
ことら送金でも、各自が幹事の銀行口座へ無料で送金して割り勘はできます。ただし、PayPayのグループ支払いのように割り勘額を設定して集金状況をまとめて確認する共通機能はありません。幹事が個別の入金を照合する必要があります。
銀行口座に直接届けたいならことら送金
ことら送金の強みは、対応する銀行口座へ直接お金を送れることです。受け取った人がPayPay残高を使わない場合でも、口座に入ったお金をそのまま生活費や口座振替などに充てられます。家族への生活費の送金や、友人が立て替えた数万円を返す場面では、ことら送金のほうが自然でしょう。
口座番号を指定して送る場合、受け取る側にことら送金用のアプリや受取設定は不要です。相手が事前に受取設定をしていれば、口座番号の代わりに電話番号やメールアドレスを指定して送ることもできます。送る側は、ことら送金に対応したアプリを利用します。
ただし、ことら送金は本名を伏せて送金したい用途には向きません。送金前には受取人の口座名義を確認でき、銀行口座に届いた送金の入金明細には送金人の名義が表示されます。電話番号やメールアドレスで送ったとしても、匿名送金になるわけではありません。
また、1件あたりの上限は10万円です。利用できる金融機関や時間帯、追加の利用上限はアプリによって異なります。送金後の取り消しもできないため、名義と金額は確定前に必ず確認しましょう。
割り勘で受け取ったPayPayマネーは自動出金、PayPayマネーライトはアプリに残る
受け取る側が「PayPay残高連携」を設定していると、割り勘で受け取ったPayPayマネーのうち、使わずに残った分が、24時以降に1日1回、本人のPayPay銀行の円普通預金口座に無料で自動出金されます。PayPayマネーライトはアプリに残り、手動でも銀行へ出金できません。
たとえば友人2人から各3,000円を受け取り、一方がPayPayマネー、もう一方がPayPayマネーライトだったとします。その日のうちに使わなければ、夜間に銀行へ移るのはPayPayマネーの3,000円です。マネーライトの3,000円はアプリの残高として使えます。
幹事の本人確認が済んでいても、相手がマネーライトで送った分はそのままマネーライトで届きます。幹事の本人確認が済んでいなければ、相手がPayPayマネーで送ってもマネーライトで届きます。受け取ったマネーライトは、後から本人確認してもPayPayマネーに変わりません。
残高連携の設定やチャージの仕組みは、PayPay残高連携の解説をご覧ください。
結局、どちらを使えばいい?
- 初対面に近い相手と少額を精算する:本名や口座番号、電話番号を相手に伝えずに済むPayPayの受け取りリンクが便利。
- 飲み会や旅行代を複数人から集める:金額の設定や支払い状況の確認ができるPayPayのグループ支払いが便利。
- 相手がPayPayを使っていない:対応する銀行口座があれば、ことら送金を検討。口座番号宛てなら受け取る側の専用アプリは不要。
- PayPay銀行を使っていて、割り勘の集金も多い:PayPayマネーを受け取り、残高連携で夜間に口座へ戻せます。
- 指定した銀行口座に直接届けたい:対応口座に入金できることら送金が便利。
- 本名を相手に知らせたくない:銀行口座への送金で名義が残ることら送金より、表示名を設定できるPayPayが向いている。
ことら送金は「無料で銀行口座へ直接送れる」優れた仕組みですが、少額の割り勘では口座名義が相手に見えることや、複数人の集金を管理しにくいことが弱点です。一方のPayPayは気軽さとプライバシー面で使いやすいものの、相手もPayPayを使う必要があり、受け取った残高を必ず銀行口座へ出せるとは限りません。
その場の割り勘はPayPay、銀行口座へきちんと返す送金はことら。このように受け取る相手の使い道まで考えて選ぶのが、いちばんわかりやすい使い分けです。