新社会人のクレジットカードの作り方
ここでいう新社会人というのは、会社に入ってから1年目〜3年目くらいまでの方を意味します。
新入社員として会社に入って、新しい環境で仕事を覚えているところ、もしくは覚えて間もないくらいの方がクレジットカードを作るときに意識したほうが良いのは、「確実に長く付き合えるクレジットカード」を1枚選ぶということです。
まだ新社会人。これからの長い人生の中で、キャリアも生活環境も変わりますし、保有するクレジットカードが入れ替わる機会も多々あると思います。ですが、その中でも変わらず使い続けられる、長く付き合っていけるクレジットカードを1枚持っておくことをオススメします。
特に学生時代にクレジットカードを持っていなかった方は、ちゃんとしたクレジットカードの作り方を覚えるという意味でも、慎重に、失敗しないクレジットカードを作りましょう(最初にポイント重視で尖りすぎたクレジットカードや、サポートが弱いカードを作ってしまうと後々後悔する可能性が高いので)。
長く付き合っているとクレジットカード会社に重宝される
長く寄り添っていける夫婦のように愛着が湧くから……みたいなロマンチックな理由があれば良いのですが、クレジットカードに対してそんな愛着が湧いてきたら相当なフェチズムをお持ちです。笑
長く付き合っていくと、もっと現実的な実利があります。
例えば、クレジットカードの限度額が30万円だったとして、すでに限度額ギリギリまで使っているのに、いきなり大きな買い物をしなければいけなくなったとき。もしくは社会人としての飲み会でまとめて支払いをしなければいけないのに、手元に現金がないとき。そんな場面で、「いったんカードで支払って引き落としは次回に回したい」「ポイントも付けたいからカードで払いたい」「一時的に限度額(利用枠)を増やしたい」と考えることがあると思います。
この際、ちゃんとしたクレジットカードなら、電話や会員サイト(アプリ)などから一時増枠の相談ができるケースがあります。ただし、あなたの信用度が低かったり、カード会社から見て「この人なら安心して枠を広げられる」という判断材料が少なかったりすると、わざわざリスクを取ってまで増枠してくれないこともあります。
支払いを遅れずに続けることは大切ですが、利用年数が長ければ必ず増枠できるわけではありません。増枠には別途審査があり、収入や現在の利用・借入状況などによって結果が変わります。
カード会社は申込内容や信用情報、自社カードの利用状況などを確認します。急な支出があるときは、増枠の可否だけでなく、引き落とし日に無理なく支払える金額かも確認しましょう。
他にもカードによっては利用実績などに応じて上位カードの案内が届くこともあるため、日常で使いやすく、継続して持てる1枚を選ぶのがオススメです。
年収欄はどう記入すれば良いの?
クレジットカードは申込時に年収を記入する欄があるのですが、特に新社会人1年目のフレッシュマンの方はこの点でお悩みになることが多いようです。
「給料っていっても初任給はもらったけど、まだ“年”収はもらっていないのだけど……」ということだと思います。ですがこの点は、基本的には現時点の月収(手取りではなく額面の目安)×12ヵ月を記入すればOKです。賞与(ボーナス)が見込める場合は、わかる範囲で加えても問題ありません。
入社年月なども申込情報に含まれることが多いので、カード会社側も「新社会人であること」は前提として審査してくれます。盛りすぎず、見込みの範囲で正直に書きましょう。
審査は厳しいの?
クレジットカードの申し込み資格の欄には「安定した収入がある方」という記載がよくされているのですが、新入社員の立場だと、安定した収入といえるのかどうかお悩みになるかもしれません。
新社会人でも申込資格を満たせば申し込めます。勤続年数が短いだけで一律に申し込み不可になるわけではありませんが、カード発行には所定の審査があります。
なので、新社会人(若年層)の申し込みを想定している、年会費無料〜低年会費帯のカードから1枚作るのがオススメになります。
なお、短期間に何枚も申し込むと審査で不利になることがあるので、最初は1枚に絞って、しばらくきちんと使って支払う(=信用を積む)のが王道です。
新社会人の方におすすめのクレジットカード
では、具体的に新社会人の方が、新社会人のうちに作っておくことをおすすめできるクレジットカードを見ていきましょう。上で見てきた通り、「長く付き合っていけるクレジットカードであること」「新社会人も申込資格を満たしやすく、年会費や特典が使い方に合うこと」の2点を最重要視しています。
※還元率や特典、入会条件、審査基準は変更されることがあります。申し込み前に必ず公式サイトで最新情報をご確認ください。
三井住友カード(NL)
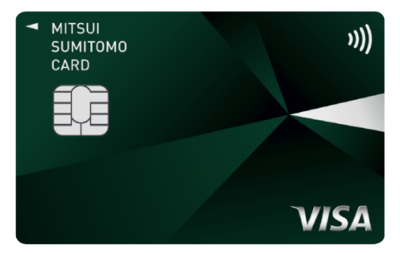
三井住友カード(NL)が新社会人の方にもっともオススメなのは、言葉は悪いかもしれませんが「無難に良いカード」だからです。まずこれを作って、足りないところがあれば他のカードを作る、というのが王道なのかなと思います。
なぜ三井住友カードシリーズの中で新入社員の方には三井住友カード(NL)が良いのかというと、主に4つの理由があります。
- 社会人1年目でも申し込みやすい(もちろん審査はあります)。
- カード番号が記載されていないので、紛失時などのセキュリティ面で安心感がある。
- 対象のコンビニ・飲食店で、スマホのタッチ決済等の条件を満たすと還元率が大きく上がる(最大7%還元など、時期や条件によって変動)。
- 大手ならではのサポート体制があり、アプリも使いやすく、長く使いやすい。
一方で、対象店舗以外の通常還元は標準的(目安として0.5%程度)なので、コンビニ等をあまり使わない方や、特定のお店での還元を最優先したい方は、別の選択肢を考えても良いかなと思います。
実用的なステータスカードがお好きな方でしたら、年間100万円利用で翌年以降の年会費が永年無料になる三井住友カード ゴールド(NL)や、ポイントが貯まりやすいプラチナカードの三井住友カード プラチナプリファードを目指していくのもありです。
JCB CARD W
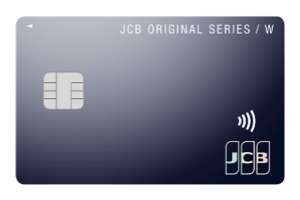
「長く付き合えるカード」という観点で見ると、発行元がしっかりしていて、サポートやアプリも使いやすい大手どころを選ぶのが安心です。その代表格として、三井住友カードと、国際ブランドでもあるJCBが自ら発行しているJCBオリジナルシリーズは候補にしやすいと思います。
そんなJCBオリジナルシリーズの中で、「JCB CARD W」は入会が18〜39歳限定(39歳までに入会すれば、40歳以降も年会費無料のまま継続可能)なので、主に新社会人〜若手社会人の方向けのクレジットカードです。JCBの通常ポイントに対してポイントがいつでも2倍となり、月間の利用合計200円(税込)につき2 J-POINTが貯まります。
あまり派手さはないかもしれませんが、年会費無料で持ちやすく、日常使いでもポイントが貯まりやすい1枚です。ポイントの価値は交換先によって変わりますが、目安として還元率1.0%相当〜を狙いやすいカードだと思ってOKです。
また、スタバをよく利用される方は、JCBのポイントアップ対象としてスターバックス関連の決済・チャージが有利になることがあるので、相性が良いです(対象・条件は時期により変わるので、利用前に最新の条件をご確認ください)。
上位カードを検討する場合は、JCBゴールドやJCBプラチナなどが候補になります。ただし、JCB CARD Wを長く使えば順番に自動昇格する仕組みではなく、切り替えには審査があります。JCB ゴールド ザ・プレミアやJCB ザ・クラスは、それぞれ所定の招待条件によるカードです。
ただ唯一の注意点は、国際ブランドがJCBのみという点です。国内利用なら困ることは少ないですが、海外ではVisaやMastercardに比べると使えないお店が出てくる可能性があります。海外利用が多い方は、VisaまたはMastercardをサブで1枚持っておくと安心です(詳細は各国際ブランドのシェアをまとめたこちらの記事を参考に)。
社会人歴が長くなって、使い方&作り方に慣れてきたらご自身のライフスタイルに合わせて作り足していくのもアリ
さて、ここまで新社会人の方のクレジットカードの作り方、おすすめのクレジットカードを見てきました。
ここでご紹介した2種類はオールマイティー性の高い、どこで出してもOKなクレジットカードですが、使い続けて、少なくとも数ヵ月使って慣れてきたら、ご自身がよく使うお店でポイントが貯まりやすいクレジットカードなどをサブカードとして作り「足して」いくのもアリでしょう。当サイト「現金いらず.com」はそのために便利です。
(いろいろ作って、財布の中がいろんなクレジットカードでごちゃごちゃになって、最終的に「初めて作ったクレジットカード1枚に戻った」というミニマリストな方も大勢いらっしゃるので、いくら作り方に慣れてきたといっても毎回よく考えて作りましょう)。
とにかく、まずは芯となる長く付き合っていけるクレジットカードを作ってみてください。これから続いていく社会人生活を支えてくれるクレジットカードが作れますように。
++++++++